当サイトでは、複数の企業と提携し情報をお届けしています。記事内で紹介した商品やサービスを通じてお申込みいただいた場合、一部の企業から報酬を受け取ることがあります。
「iDeCo(イデコ)を始めたいけど、どの金融機関で口座を開けばいいの?」「商品がたくさんあって、何を選べばいいかわからない…」
このような悩みを抱えている方は多いのではないでしょうか。
結論からお伝えすると、iDeCoを始めるなら運営管理手数料が0円で商品が充実したSBI証券、松井証券、楽天証券がおすすめです。
ただし、オルカン(eMAXIS Slim 全世界株式)を選べるかどうかは金融機関で違うため、買いたい商品から逆算して選びましょう。
本記事では、以下の内容を詳しく解説していきます。
- iDeCoの仕組みと3つの税制メリット
- 2026年12月の制度改正(掛金上限の引き上げ、70歳未満への拡大)
- 始める前に知っておくべき4つのデメリット、リスク
- 手数料、商品数で選ぶおすすめ金融機関5社
- 初心者でも迷わない!おすすめ商品10選と選び方
SBI証券は、グループの証券総合口座が国内で初めて1,700万を超えたネット証券です。
国内株の売買手数料は0円で、NISAなら米国株と海外ETFの売買手数料も0円です。
口座を開設したら、最初にパスキーを設定しましょう。
※国内株の手数料はインターネットコースの利用と電子交付が条件です。投資は元本割れの可能性があります。
【結論】iDeCoおすすめ金融機関比較表!2026年最新版
iDeCoの金融機関は後から変更できますが、手続きに時間がかかり、運用できない期間も生じます。
最初の金融機関選びは慎重に行いましょう。
主要金融機関の比較表
| 金融機関 | 運営管理手数料 | 商品数 | 代表的な商品 | 向いている人 |
|---|---|---|---|---|
| 0円 | 37本(定期預金1本を含む) | 雪だるま、S&P500、FANG+ | すでにSBI証券を使う人 | |
| 0円 | 39本(定期預金1本を含む) | 楽天・プラス・オルカン、S&P500 | 楽天経済圏の人 | |
| 0円 | 40種類(12月1日から44種類) | eMAXIS Slim オルカン、投信残高ポイント | 商品数とポイントを重視する人 | |
| 0円 | 28本 | eMAXIS Slim オルカン、NASDAQ100 | オルカンとNASDAQ100を選びたい人 | |
| 0円 | 26本(定期預金1本を含む) | たわらノーロード先進国株式 | 店舗のセミナーで学びたい人 |
2026年11月8日に各社の公式サイトで確認しました。SBI証券はiDeCoセレクトプラン(2026年10月16日に商品を入れ替え)、松井証券は法令上の数え方では31商品(12月1日から33商品)です。
「運営管理手数料0円」でも、制度の手数料は別にかかります。
掛金を出す月は、国民年金基金連合会に105円、信託銀行に66円の合計171円がかかります。
国民年金基金連合会の手数料は、2026年12月分(2027年1月26日引落分)から月額120円に変わり、合計は月186円になります。
金融機関選びで失敗しないための3つのポイント
iDeCoの金融機関を選ぶ際に、特に重視すべきポイントは以下の3つです。
ポイント①:運営管理手数料が0円であること
iDeCoは10年、20年、30年と長期で運用する制度です。
運営管理手数料が月300円の金融機関と0円の金融機関では、30年間で10万8,000円の差になります。
ポイント②:買いたい商品があること
iDeCoで選べる商品は金融機関ごとに決まっています。
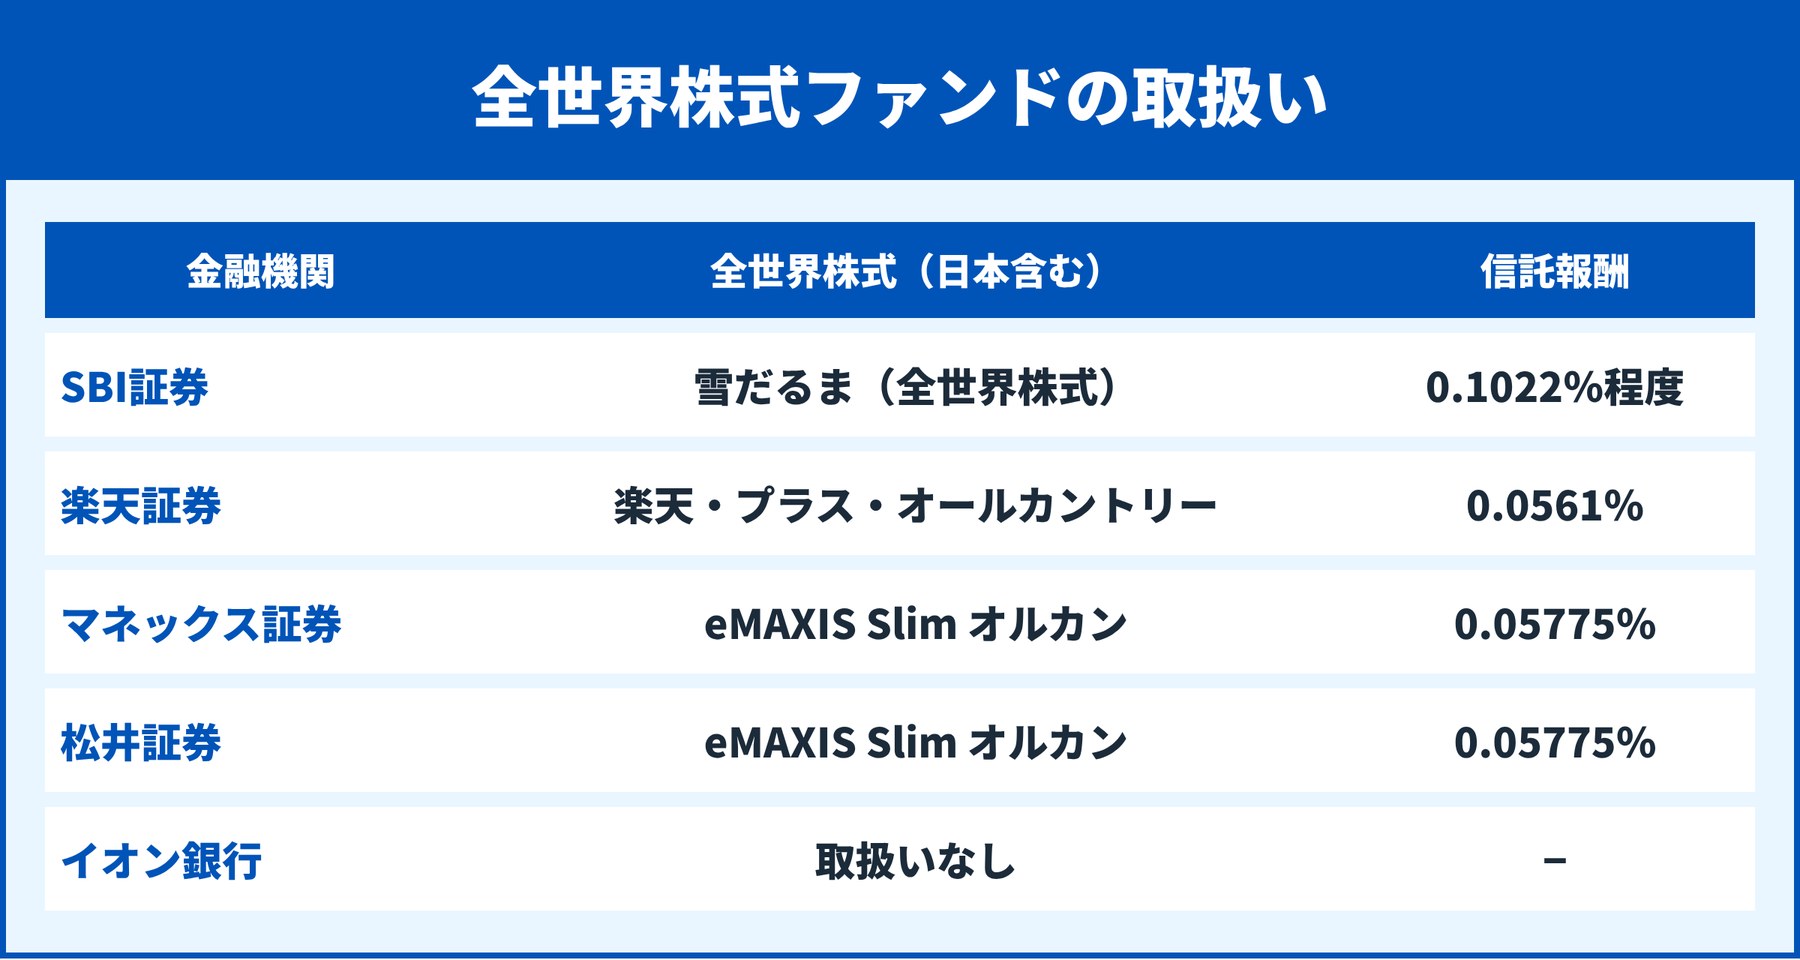
SBI証券のiDeCoではeMAXIS Slim 全世界株式(オール・カントリー)を扱っておらず、全世界株式は「雪だるま」や「eMAXIS Slim 全世界株式(除く日本)」を選びます。
楽天証券では「楽天・プラス・オールカントリー」、マネックス証券と松井証券ではeMAXIS Slimのオルカンを選べます。
ポイント③:サポート体制が充実していること
ネット証券もiDeCo専用の窓口を設けています。
マネックス証券は平日20時まで電話で相談でき、イオン銀行は全国の店舗でiDeCoセミナーを開いています。
そもそもiDeCo(イデコ)とは?初心者にもわかる基礎知識
ここでは、iDeCoの基本的な仕組みについて、初心者の方にもわかりやすく解説していきます。
iDeCoは「自分で作る私的年金」制度
iDeCo(イデコ)とは「個人型確定拠出年金」の愛称で、自分で掛金を積み立てて運用商品を選び、原則60歳以降に年金または一時金として受け取る私的年金制度です。
受取開始は75歳までの間で選べます。
2001年に始まった制度で、2026年4月末の加入者数は395.2万人と、2016年12月末の30.6万人から約13倍に増えました。
掛金、運用益、受取時のすべてで税制優遇を受けられるのが特徴です。
iDeCoとNISAの違いを理解しよう
| 項目 | iDeCo | NISA |
|---|---|---|
| 税制優遇 | 掛金全額所得控除+運用益非課税+受取時控除 | 運用益のみ非課税 |
| 引出し制限 | 原則60歳まで不可 | いつでも可能 |
| 年間投資上限 | 27.6万円〜81.6万円(2026年12月分から最大90万円) | 360万円(つみたて投資枠120万円+成長投資枠240万円) |
| 口座数 | 1人1口座 | 1人1口座 |
最も大きな違いは「引出し制限」と「所得控除の有無」です。
余裕資金があれば両方を併用し、まずは所得控除のあるiDeCoで節税メリットを活かし、それでも余裕があればNISAで追加の投資を行う順番がおすすめです。
iDeCoの加入対象者と職業別の掛金上限額
iDeCoは、国民年金の被保険者であれば原則として加入できます。
2026年12月からは、60歳以上70歳未満で国民年金の被保険者でない方も、一定の要件を満たせば「第5号加入者」として加入できるようになります。
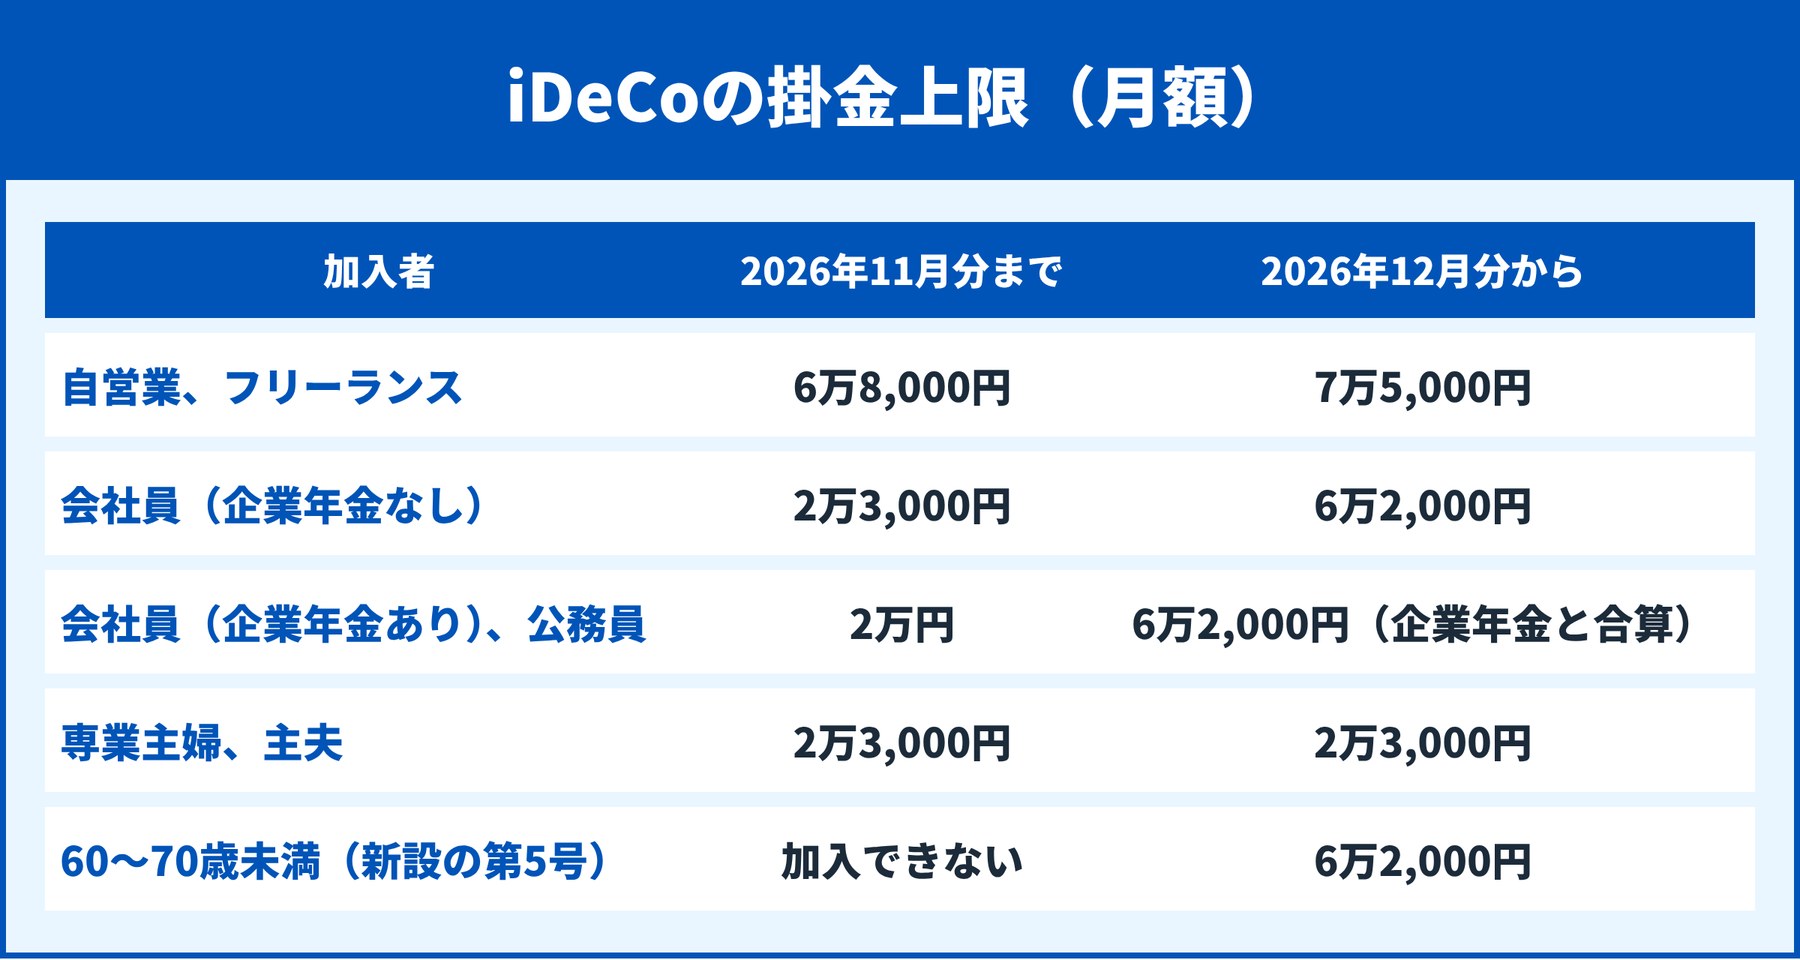
| 加入者区分 | 2026年11月分まで(月額) | 2026年12月分から(月額) |
|---|---|---|
| 自営業、フリーランス(第1号) | 6万8,000円 | 7万5,000円(国民年金基金等と合算) |
| 会社員(企業年金なし) | 2万3,000円 | 6万2,000円 |
| 会社員(企業型DC、DBあり)、公務員 | 2万円 | 6万2,000円から企業年金の掛金相当額を引いた額 |
| 専業主婦、主夫(第3号) | 2万3,000円 | 2万3,000円 |
| 60〜70歳未満(第5号) | 加入できない | 6万2,000円 |
引き上げ後の上限は2027年1月26日引落分から適用されます。企業年金がある方は、勤務先の掛金によって実際の上限が下がります。
2024年12月の改正では、公務員とDB(確定給付企業年金)に加入している会社員の上限が月1万2,000円から月2万円に引き上げられ、「事業主の証明書」も原則不要になりました。
iDeCoの3つのメリット!節税効果で年間数万円もお得に
iDeCoには大きく3つの税制メリットがあります。
メリット①:掛金が全額所得控除される
iDeCoの最大のメリットは、掛金が全額「所得控除」の対象になることです。
支払った掛金の分だけ課税所得が減り、所得税と住民税が安くなります。
| 課税所得の目安 | 所得税率 | 月2万3,000円の節税額(年) | 月6万2,000円の節税額(年) |
|---|---|---|---|
| 195万円以下 | 5% | 約4万1,400円 | 約11万1,600円 |
| 195万円超〜330万円以下 | 10% | 約5万5,200円 | 約14万8,800円 |
| 330万円超〜695万円以下 | 20% | 約8万2,800円 | 約22万3,200円 |
| 695万円超〜900万円以下 | 23% | 約9万1,080円 | 約24万5,520円 |
| 900万円超〜1,800万円以下 | 33% | 約11万8,680円 | 約31万9,920円 |
住民税10%を含めて計算し、復興特別所得税は含めていません。課税所得が掛金より少ない場合は、節税額は小さくなります。
課税所得330万円超の会社員が毎月2万3,000円を拠出すると、年間約8万円の節税になります。
2026年12月分から企業年金のない会社員は月6万2,000円まで拠出できるため、節税額も大きくなります。
メリット②:運用益が非課税になる
通常、投資信託や株式の運用益には20.315%(所得税15.315%+住民税5%)の税金がかかりますが、iDeCoの運用益は非課税です。
- 通常の口座:500万円 × 20.315% = 約101万円が税金として引かれる
- iDeCo口座:500万円 × 0% = 税金なし
メリット③:受取時にも税制優遇がある
一時金で受け取る場合は「退職所得控除」、年金で受け取る場合は「公的年金等控除」が適用されます。
退職所得控除は加入年数に応じて計算されます。
- 20年以下:40万円 × 年数
- 20年超:800万円 + 70万円 ×(年数 − 20年)
30年間加入した場合、退職所得控除は1,500万円です。
会社の退職金がある場合は注意が必要です。
2026年1月1日からは、iDeCoの一時金を受け取った後に退職金を受け取る場合、退職所得控除を別々に使うには10年以上の間隔が必要になりました(以前は5年)。
受取時期は早めに計画しましょう。
iDeCoの4つのデメリット、リスク!始める前に必ず知っておくべき注意点
iDeCoには多くのメリットがありますが、デメリットやリスクも存在します。
デメリット①:原則60歳まで引き出せない
iDeCoは原則として60歳まで資産を引き出せません。
60歳から受け取るには、加入期間などが10年以上必要で、10年に満たない場合は受給開始年齢が繰り下がります。
例外として引き出せるのは、以下のようなケースに限られます。
- 加入者が死亡した場合(遺族が死亡一時金として受け取り)
- 加入者が一定の障害状態になった場合(障害給付金として受け取り)
- 一定の条件を満たす場合の脱退一時金
生活防衛資金(生活費の3〜6ヶ月分程度)を別に確保した上で、60歳まで使わないお金で積み立てましょう。
デメリット②:運用中も手数料がかかる
| 手数料の種類 | 金額 | 支払先 |
|---|---|---|
| 加入時手数料 | 2,829円(初回のみ) | 国民年金基金連合会 |
| 収納手数料 | 105円/回(2026年12月分から月額120円) | 国民年金基金連合会 |
| 事務委託手数料 | 66円/月 | 信託銀行 |
| 運営管理手数料 | 0円(5社とも) | 金融機関 |
| 給付手数料 | 440円/回 | 信託銀行 |
掛金を拠出する月は、2026年11月分まで月171円、2026年12月分から月186円の手数料がかかります。
年間では約2,200円ですが、節税額に比べれば小さな金額です。
デメリット③:元本割れリスクがある
投資信託で運用する場合、元本割れのリスクがあります。
2008年のリーマンショックでは世界の株式市場が50%以上下落し、2020年のコロナショックでも一時30%以上下落しました。
毎月定額を積み立てるiDeCoは、自動的にドルコスト平均法になり、高値づかみのリスクを分散できます。
元本割れがどうしても不安な方は、定期預金などの元本確保型商品も選べますが、運用益はほとんど期待できません。
デメリット④:ふるさと納税の控除枠が減る可能性がある
iDeCoで課税所得が減ると、ふるさと納税の控除上限額も下がります。
掛金を増やす方は、ふるさと納税の上限を計算し直しましょう。
多くの場合、ふるさと納税の上限の減少よりiDeCoの節税効果の方が大きくなります。
【金融機関別】iDeCoおすすめ金融機関5選!手数料、商品数で徹底比較
ここからは、運営管理手数料が0円の5社をご紹介していきます。
SBI証券!iDeCo口座121万超&運営管理手数料0円
SBI証券のiDeCo(セレクトプラン)は、運営管理手数料が0円で、37本(定期預金1本を含む)を取り扱っています。
2026年3月末のiDeCo口座数は121万口座超、預り資産は2兆5,000億円超です。
2026年10月16日に商品を入れ替え、SBI NASDAQ100インデックス・ファンド(0.1958%)やiFreeNEXT FANG+インデックスなどが加わりました。
全世界株式は「雪だるま(0.1022%程度)」か「eMAXIS Slim 全世界株式(除く日本)(0.05775%)」で、eMAXIS Slimのオルカンはありません。
S&P500は「eMAXIS Slim 米国株式(S&P500)」(0.0814%)を選べます。
すでにSBI証券で投資をしている方は、NISAと合わせて管理しやすいでしょう。
楽天証券!楽天ポイント活用&低コスト商品充実
楽天証券のiDeCoは、運営管理手数料が0円で、39本(定期預金1本を含む)を取り扱っています。
「楽天・プラス・オールカントリー株式インデックス・ファンド」(0.0561%)や「楽天・プラス・S&P500インデックス・ファンド」(0.077%)を選べます。
2026年4月1日には9本を入れ替え、iFreeNEXT FANG+インデックスや楽天・オールカントリー株式(除く日本)などが加わりました。
楽天証券の総合口座を持っていれば、証券とiDeCoの資産を同じIDで確認できます。
マネックス証券!NASDAQ100インデックスが選べる
マネックス証券のiDeCoは、運営管理手数料が0円で、28本を取り扱っています。
eMAXIS Slimのオルカン(0.05775%)とS&P500(0.0814%)、iFreeNEXT NASDAQ100インデックス(0.495%)を1社で選べるのが特徴です。
iDeCo専用ダイヤルは平日20時まで受け付けています。
なお、マネックス証券はウェブとアプリからの証券総合取引口座の新規開設を2026年10月19日から停止していますが、iDeCoは別の申込みです。
松井証券!投信残高にポイント還元あり
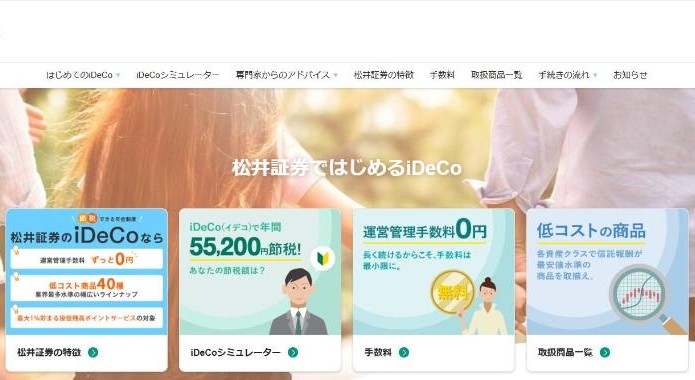
松井証券のiDeCoは、運営管理手数料が0円で、40種類を取り扱っています。
2026年12月1日にiFreeNEXT FANG+インデックスやニッセイNASDAQ100インデックスファンドなど4本を追加し、44種類になります。
2024年8月から、iDeCoで保有する投資信託も「投信残高ポイントサービス」の対象になりました。
還元率は銘柄ごとに年0.0175%〜0.27%で、利用には投資信託お客様サイトでiDeCo口座の登録が必要です。
eMAXIS Slimのオルカンや8資産均等型も選べるため、商品数とポイントを両立したい方に向いています。
イオン銀行!店舗相談OK&初心者に安心
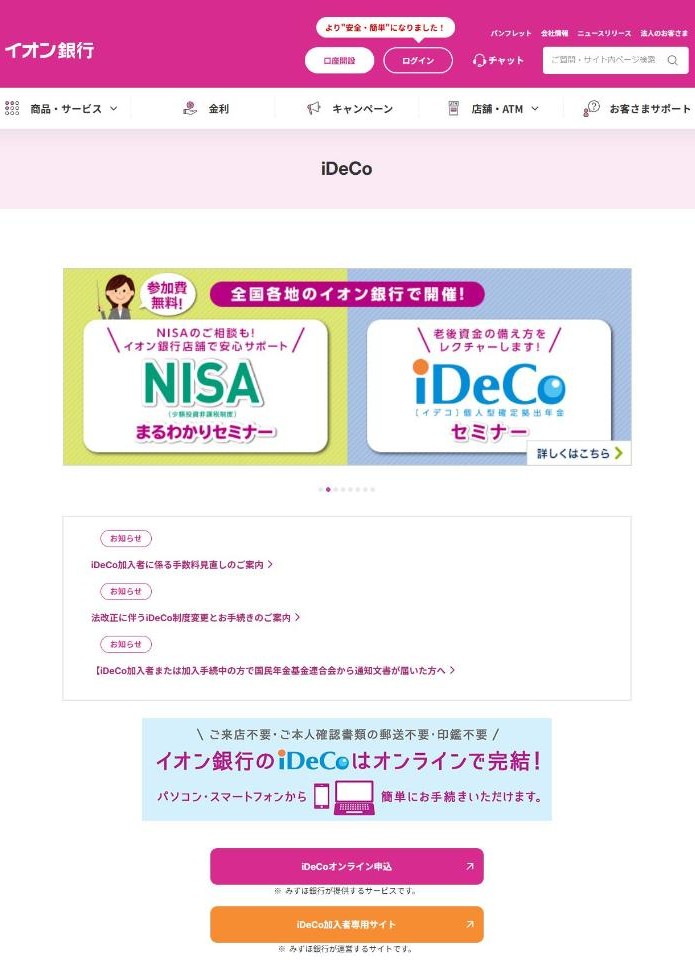
イオン銀行のiDeCoは、運営管理手数料が0円で、投資信託25本と定期預金1本を取り扱っています。
全国のイオン銀行でiDeCoセミナーを開いており、申込みはオンラインで完結します。
eMAXIS Slimのオルカンはありませんが、「たわらノーロード 先進国株式」や「たわらノーロード バランス(8資産均等型)」などの低コストファンドを選べます。
イオン銀行のiDeCoでおすすめの銘柄
- 株式中心:たわらノーロード 先進国株式(日本を除く先進国株式)
- 分散重視:たわらノーロード バランス(8資産均等型)
- 新興国も加える:DIAM新興国株式インデックスファンド<DC年金>
- 元本確保:イオン銀行iDeCo 定期預金 5年
【目的別】iDeCoおすすめ商品、銘柄10選!初心者はこれを選べば間違いなし
iDeCoの商品は「元本確保型(定期預金など)」と「元本変動型(投資信託)」の2種類に分かれます。
長期の資産形成なら、低コストのインデックスファンドが基本です。
①eMAXIS Slim 全世界株式(オール・カントリー)【王道】
信託報酬:0.05775%(年率)
取扱い:マネックス証券、松井証券
日本を含む全世界の株式に1本で分散投資できます。
純資産総額は約13.9兆円(2026年10月26日)で、日本最大級の投資信託です。
SBI証券と楽天証券のiDeCoでは扱っていないため、下記の③や⑨を選びます。
②eMAXIS Slim 米国株式(S&P500)【米国株重視】
信託報酬:0.0814%(年率)
取扱い:SBI証券、マネックス証券
米国の大企業500社で構成される「S&P500」に連動します。
全世界株式に比べると米国に集中するため、米国経済が低迷した場合のリスクは高くなります。
③楽天・プラス・オールカントリー株式インデックス・ファンド【楽天ユーザー向け】
信託報酬:0.0561%(年率)
取扱い:楽天証券
eMAXIS Slimのオルカンと同じ指数に連動する全世界株式ファンドで、信託報酬はわずかに低くなっています。
楽天証券でiDeCoを始める方の第一候補です。
④eMAXIS Slim 先進国株式インデックス【日本除く先進国】
信託報酬:0.09889%(年率)
取扱い:SBI証券、マネックス証券
日本を除く先進国の株式に投資し、米国が約7割を占めます。
新興国は不要だが、米国以外の先進国にも分散したい方に向いています。
⑤eMAXIS Slim バランス(8資産均等型)【リスク分散重視】
信託報酬:0.143%(年率)
取扱い:SBI証券、松井証券
国内外の株式、債券、リートの8資産に均等に投資します。
株式100%より値動きが穏やかな一方、長期のリターンは低くなる傾向があります。
⑥NASDAQ100インデックス【ハイテク成長重視】
信託報酬:iFreeNEXT 0.495%、SBI 0.1958%(年率)
取扱い:マネックス証券、SBI証券、楽天証券(楽天・プラス)
米国のハイテク企業100社に投資します。
SBI証券のSBI NASDAQ100インデックス・ファンドは2026年10月に追加され、信託報酬は0.1958%です。
特定の業種に集中するため値動きが大きく、リスク許容度の高い方向けです。
⑦たわらノーロード 先進国株式【低コストの定番】
信託報酬:0.09889%(年率)
取扱い:楽天証券、イオン銀行
eMAXIS Slim 先進国株式と同じ指数(MSCIコクサイ)に連動します。
イオン銀行のiDeCoで株式中心に運用するなら、まず候補になる商品です。
⑧ニッセイ外国株式インデックスファンド【長期運用実績】
信託報酬:0.09889%(年率)
取扱い:SBI証券
2013年設定の老舗インデックスファンドで、日本を除く先進国株式に投資します。
⑨SBI・全世界株式インデックス・ファンド【SBI証券ユーザー向け】
信託報酬:0.1022%程度(年率)
取扱い:SBI証券
愛称は「雪だるま(全世界株式)」で、SBI証券のiDeCoで日本を含む全世界株式に投資する方の選択肢です。
日本を除いてよければ、より低コストのeMAXIS Slim 全世界株式(除く日本)(0.05775%)もあります。
⑩SBI新生DC定期(1年)【元本確保型】
信託報酬:なし(預金)(年率)
取扱い:SBI証券
元本割れを避けたい方向けの定期預金で、預金保険機構の保護対象です。
金利は低いため、所得控除の節税メリットを得ることが主な目的になります。
楽天証券は「みずほDC定期預金」、イオン銀行は「イオン銀行iDeCo 定期預金 5年」が元本確保型です。
よくある質問(FAQ)
Q1. iDeCoとNISAはどちらを優先すべき?
所得税を払っていて60歳まで使わないお金がある方は、所得控除のあるiDeCoを優先するのがおすすめです。
いつでも引き出したい方や所得が少ない方は、NISAを優先しても良いでしょう。
Q2. iDeCoの金融機関は後から変更できる?
変更できますが、手続きに数か月かかり、その間は資産が現金化されて運用できません。
変更元によって手数料(移換時手数料)がかかる場合があります。
Q3. iDeCoは途中で掛金を変更できる?
年に1回まで変更でき、拠出の停止もできます。
2026年12月からは、付加保険料の納付などで上限を超える場合の減額は回数制限の例外になります。
Q4. 会社員でも企業年金があるとiDeCoに入れない?
2022年10月から、企業型DCに加入している方もiDeCoに加入しやすくなりました。
2026年12月分からは、企業年金の掛金と合算して月6万2,000円までになります。
Q5. 専業主婦(主夫)でもiDeCoに加入できる?
第3号被保険者として月2万3,000円まで加入できます。
所得がない場合は掛金の所得控除は受けられず、運用益非課税と受取時の優遇がメリットです。
Q6. SBI証券のiDeCoでオルカンは買える?
eMAXIS Slim 全世界株式(オール・カントリー)は扱っていません。
日本を含む全世界株式なら「雪だるま」、日本を除いてよければ「eMAXIS Slim 全世界株式(除く日本)」を選びます。
Q7. 60歳を過ぎてもiDeCoに入れる?
2026年12月から、70歳未満で老齢基礎年金やiDeCoの老齢給付金を受け取っていない方は加入できるようになります。
2029年11月末までは経過措置もあります。
まとめ!iDeCoを始めるならSBI証券か楽天証券がおすすめ
ここまで、iDeCoのおすすめ金融機関5社と商品10選について解説してきました。
iDeCoの金融機関選びのポイント
- 運営管理手数料0円の金融機関を選ぶ
- 買いたい商品(オルカンなど)を扱っているか確認する
- SBI証券、楽天証券、松井証券から選べば大きな失敗はない
iDeCoの商品選びのポイント
- 初心者は全世界株式1本(オルカン、楽天・プラス・オルカン、雪だるま)
- 米国株を重視するならS&P500
- リスクを抑えたいならバランス(8資産均等型)
iDeCoを始める際の注意点
- 60歳まで引き出せないため、余裕資金で始める
- 2026年12月分から掛金上限と手数料が変わる
- 元本割れリスクはあるが、長期、分散、積立投資でリスク軽減可能
iDeCoは、節税しながら老後資金を準備できる制度です。
証券会社の選び方はNISA口座対応証券会社おすすめランキングも参考にしてください。
NISAとiDeCoを同じ証券会社で管理すると、資産を把握しやすくなります。
複数の証券会社を使い分ける方法は証券口座を複数持つメリット、デメリットで解説しています。
SBI証券は、グループの証券総合口座が国内で初めて1,700万を超えたネット証券です。
国内株の売買手数料は0円で、NISAなら米国株と海外ETFの売買手数料も0円です。
口座を開設したら、最初にパスキーを設定しましょう。
※国内株の手数料はインターネットコースの利用と電子交付が条件です。投資は元本割れの可能性があります。
参考:楽天証券 iDeCo手数料、楽天証券 iDeCo事務手数料改定のお知らせ、楽天証券 iDeCo商品一覧、SBI証券 iDeCo商品の選び方、SBI証券 iDeCoセレクトプランの商品見直し、マネックス証券 iDeCo商品一覧、松井証券 iDeCoの特徴、松井証券 iDeCo商品追加、イオン銀行 iDeCo商品ラインナップ、大和証券 2026年12月のiDeCo制度改正、大和総研 iDeCo加入者数、iDeCo公式サイト
掲載情報は2026年11月8日に確認しました。掲載順には広告提携などの条件を含みます。本記事は広告を含み、投資の勧誘や税務の助言ではありません。