当サイトでは、複数の企業と提携し情報をお届けしています。記事内で紹介した商品やサービスを通じてお申込みいただいた場合、一部の企業から報酬を受け取ることがあります。
「iDeCoを始めようと思ったけど、ネットで『やめとけ』『デメリットしかない』という声を見て不安になった…」「本当に自分がやるべきなのか判断できない…」
このような悩みを抱えている方は多いのではないでしょうか。
結論からお伝えすると、iDeCoは全員におすすめできる制度ではありません。
しかし「やめとけ」と言われる理由を正しく理解すれば、自分に合った判断ができるようになります。
本記事では、以下の情報を詳しく解説していきます。
- iDeCoが「やめとけ」と言われる7つの具体的な理由
- 職業別、年代別、生活スタイル別に見るおすすめできない人の特徴
- 口座開設前に必ず確認すべき5つのチェックポイント
- 2026年12月の制度改正で変わること
- iDeCoとNISAの使い分け方と併用戦略
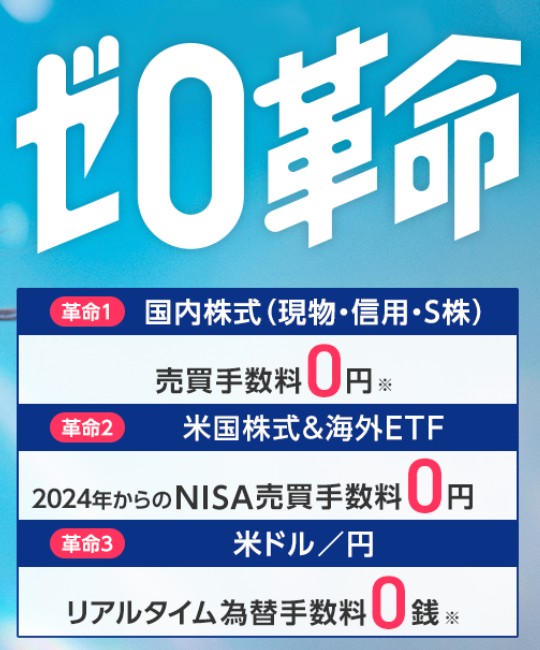
SBI証券は、グループの証券総合口座が国内で初めて1,700万を超えたネット証券です。
国内株の売買手数料は0円で、NISAなら米国株と海外ETFの売買手数料も0円です。
口座を開設したら、最初にパスキーを設定しましょう。
※国内株の手数料はインターネットコースの利用と電子交付が条件です。投資は元本割れの可能性があります。
【結論】iDeCoをおすすめしない人、やるべき人の判断基準
iDeCoは老後資金を準備するための私的年金制度ですが、加入できるからといって全員にメリットがあるわけではありません。
おすすめしない人の特徴一覧(職業、年代、生活スタイル別)
| 区分 | おすすめしない人 | 理由 |
|---|---|---|
| 職業 | 所得税、住民税がかからない専業主婦(主夫) | 所得控除のメリットを受けられない |
| 職業 | 収入が不安定なフリーランス | 60歳まで引き出せず資金繰りに困る可能性 |
| 職業 | マッチング拠出の方が有利な会社員 | iDeCoとマッチング拠出はどちらか一方しか使えない |
| 年代 | 貯金の少ない20代前半 | 生活防衛資金の確保が優先 |
| 年代 | 50代後半〜60代 | 加入期間が10年未満だと受取開始が遅れる |
| 生活 | 貯金100万円以下 | 緊急時に使えるお金がなくなる |
| 生活 | 住宅ローン返済中で余裕がない | 引き出せない資金を拠出する余裕がない |
| 生活 | 近い将来に大きな支出予定がある | 教育資金や住宅購入資金など流動性が必要 |
該当するからといって絶対にやめるべきというわけではなく、状況に応じて判断することが大切です。
やるべき人の特徴と具体的なメリット
- 所得税、住民税を払っている会社員、公務員:所得控除による節税効果が大きい
- 自営業者で国民年金のみの方:老後の年金に上乗せが必要
- 退職金が少ない、またはない方:退職所得控除を有効活用できる
- 長期運用できる20代〜40代前半:複利効果を活かしやすい
所得税率10%の会社員が毎月2万円を拠出すると、所得税と住民税を合わせた年間の節税額は約4万8,000円です。
2026年12月分からは、企業年金のない会社員の上限が月6万2,000円に上がり、節税額も大きくできます。
3分でできる「iDeCo適性診断」チェックリスト
- 生活防衛資金(生活費の6ヶ月〜1年分)が確保できている
- 60歳まで使う予定のないお金を毎月5,000円以上捻出できる
- 所得税、住民税を毎年支払っている
- 60歳以降まで15年以上の運用期間がある
- 住宅ローンや教育費など、大きな支出の目処が立っている
- 投資のリスク(元本割れの可能性)を理解している
- 勤務先に企業型DCやDBがあるか確認済み
7項目すべてに該当すれば積極的に検討してよく、5〜6項目ならメリットとデメリットを理解した上で検討、4項目以下ならNISAや貯金を優先しましょう。
iDeCoが「やめとけ」と言われる7つの理由【デメリット徹底解説】
ここでは、初心者の方が特に注意すべき7つの理由を詳しく解説していきます。
理由①!60歳まで引き出せない「資金拘束」のリスク
iDeCoの最大のデメリットは、原則として60歳まで資金を引き出せないことです。
30歳で始めた場合、最短でも30年間は引き出せず、病気や失業で急にお金が必要になっても使えません。
途中で受け取れる脱退一時金は、以下の条件をすべて満たす必要があります。
- 60歳未満であること
- 企業型DCの加入者でないこと
- iDeCoに加入できない人であること
- 日本国籍を有する海外居住者でないこと
- 障害給付金の受給権者でないこと
- 通算拠出期間が5年以内、または資産額が25万円以下であること
- 最後に企業型DCまたはiDeCoの資格を失ってから2年以内であること
会社員や自営業者はiDeCoに加入できるため、実質的に途中解約はできないと考えておきましょう。
- 生活防衛資金(生活費の6ヶ月〜1年分)を別に確保してから始める
- 無理のない掛金(月5,000円〜1万円程度)から始める
- NISAと併用し、流動性のある資産も持つ
理由②!手数料負けする可能性(SBI証券、楽天証券の手数料比較)
iDeCoは運営管理手数料が0円の金融機関でも、制度の手数料がかかります。
掛金が少ないほど、手数料の割合が大きくなります。
| 手数料の種類 | 金額 | 支払先 |
|---|---|---|
| 加入時手数料 | 2,829円(初回のみ) | 国民年金基金連合会 |
| 収納手数料 | 105円/回(2026年12月分から月額120円) | 国民年金基金連合会 |
| 事務委託手数料 | 66円/月 | 信託銀行 |
| 運営管理手数料 | 0円(SBI、楽天、松井、マネックス) | 金融機関 |
掛金を出す月は、2026年11月分まで月171円、2026年12月分(2027年1月26日引落分)から月186円かかります。
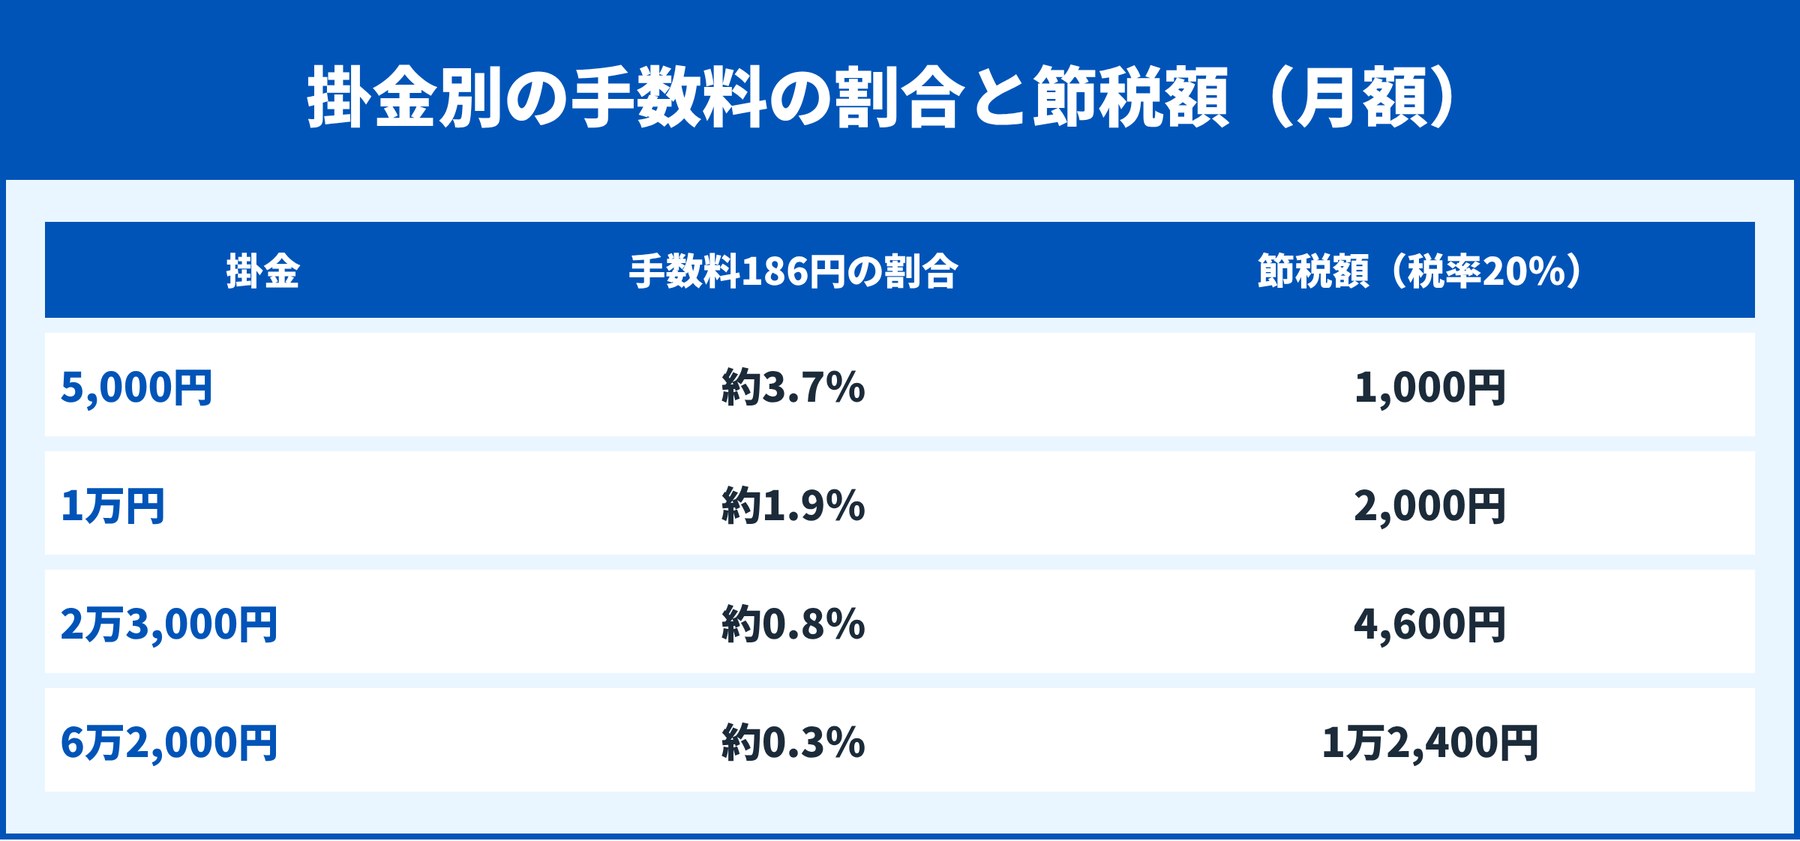
月5,000円の掛金では、手数料186円は掛金の約3.7%です。
ただし、所得税10%と住民税10%がかかる方なら、毎月1,000円の節税になり、手数料を上回ります。
「手数料負け」の主な原因は、所得税と住民税がかからず節税メリットがないことです。
この場合、運用益だけで手数料を上回る必要があります。
銀行では、ゆうちょ銀行が2026年4月1日に運営管理手数料0円の「スマート積立プラン」を始めました(従来のゆうちょAプランは月259円)。
三菱UFJ銀行も2026年3月5日に0円の「スリムコース」を始めています。
古いプランのままだと手数料がかかり続けるため、加入中の方はプランを見直しましょう。
- 運営管理手数料が0円の金融機関、プランを選ぶ
- 所得税と住民税を払っているかを確かめる
- 信託報酬の低いインデックスファンドを選ぶ
理由③!元本割れリスク(過去の運用実績データ)
iDeCoで運用する投資信託には元本保証がなく、運用結果によっては元本割れします。
金融庁の資料では、1985年以降に国内外の株式と債券へ毎月積立、分散投資した場合、保有期間5年では100万円が81万〜183万円とばらつき、元本割れもありました。
保有期間20年では178万〜326万円となり、年率2〜8%に収まって元本割れはありませんでした。
過去のデータであり、将来の成果を保証するものではありません。
- 長期投資:運用期間が長いほど、リターンが安定する傾向がある
- 分散投資:株式、債券、国内、海外など複数の資産に分散する
- 積立投資:毎月定額を積み立てることで、購入価格を平準化できる
- 元本確保型商品:定期預金なども選べる(ただしリターンは低い)
元本確保型商品でも、手数料を考えると実質的に元本割れする可能性があります。
理由④!受取時に課税される「出口戦略」の落とし穴
| 受取方法 | 課税区分 | 控除 |
|---|---|---|
| 一時金 | 退職所得 | 退職所得控除 |
| 年金 | 雑所得 | 公的年金等控除 |
| 併用 | 上記の組み合わせ | 両方の控除を適用 |
特に注意が必要なのは、退職金とiDeCoの一時金を近い時期に受け取る場合です。
2026年1月1日から、iDeCoの一時金を受け取った後に退職金を受け取る場合、退職所得控除を別々に使うには10年以上の間隔が必要になりました(以前は5年)。
60歳でiDeCoの一時金を受け取り、65歳で退職金を受け取る場合、以前は両方に控除を使えましたが、現在は控除額が調整されて税負担が増える可能性があります。
- 退職金の見込み額を事前に確認する
- iDeCoと退職金の受取時期を10年以上空けることを検討する
- 年金形式での受取も選択肢に入れる
- 税理士やFPに相談して最適な受取方法を検討する
理由⑤!途中解約ができない(脱退一時金の厳しい条件)
掛金を払えなくなった場合は、以下の選択肢があります。
- 掛金の減額:月5,000円まで、1,000円単位で減額できる(変更は年1回)
- 掛金の停止:「運用指図者」として拠出を止め、運用だけ続ける
- 脱退一時金:前述の7つの条件をすべて満たせば受け取れる
運用指図者になっても、信託銀行の手数料(月66円)はかかり続けます。
掛金を減額するデメリット
減額すると、その分だけ節税額が減り、掛金に対する手数料の割合も上がります。
掛金の変更は年1回のため、収入が戻ってもすぐには増額できない点にも注意が必要です。
理由⑥!職業や加入時期によって拠出限度額が大きく異なる
iDeCoの掛金上限は、職業や勤務先の企業年金の有無で異なり、改正も多いため「分かりにくい」と言われます。
| 職業、加入区分 | 2026年11月分まで(月額) | 2026年12月分から(月額) |
|---|---|---|
| 自営業者、フリーランス | 6万8,000円 | 7万5,000円(国民年金基金等と合算) |
| 企業年金なしの会社員 | 2万3,000円 | 6万2,000円 |
| 企業型DCのみの会社員 | 2万円 | 6万2,000円から企業型DCの事業主掛金を引いた額 |
| DBのある会社員、公務員 | 2万円 | 6万2,000円からDB等の掛金相当額を引いた額 |
| 専業主婦、専業主夫 | 2万3,000円 | 2万3,000円 |
| 60〜70歳未満(第5号) | 加入できない | 6万2,000円 |
引き上げ後の上限は2027年1月26日引落分から適用されます。
理由⑦!制度変更リスク(将来的に改悪される可能性)
iDeCoは国の制度のため、将来的に内容が変わる可能性があります。
- 2022年5月:加入可能年齢が60歳未満から65歳未満に拡大
- 2022年10月:企業型DC加入者のiDeCo併用が容易に
- 2024年12月:DB加入者、公務員の拠出限度額が月2万円に引き上げ
- 2026年1月:退職所得控除の5年ルールが10年ルールに変更
- 2026年12月:拠出限度額の引き上げ、70歳未満への加入拡大、収納手数料が月額120円に
改正は利用者にとってプラスにもマイナスにもなります。
長期間の資金拘束があるiDeCoでは、制度変更リスクも考えておきましょう。
【職業別】iDeCoをおすすめできない人の特徴
iDeCoのメリット、デメリットは、職業によって大きく異なります。
会社員!企業型DCがある場合の注意点とマッチング拠出の罠
- マッチング拠出とiDeCoは、どちらか一方しか選べない
- 2026年11月分までは企業型DCとiDeCoの掛金合計が月5万5,000円まで(12月分から月6万2,000円)
- DBがある場合は、DBの掛金相当額によってiDeCoの上限が下がる
マッチング拠出の方が手数料がかからず有利な場合や、企業型DCの掛金だけで上限に達している場合は、iDeCoを始める必要はありません。
転職予定があり移換手続きが増える場合も、慎重に判断しましょう。
企業型DCの内容は会社ごとに違うため、まずは人事部や総務部に聞いてみましょう。
公務員!掛金上限が低い(月12,000円→20,000円)デメリットと年金制度の優遇
公務員の上限は2024年12月に月1万2,000円から月2万円に引き上げられ、2026年12月分からは共済の掛金相当額を引いた月6万2,000円までになります。
- 退職金や年金が比較的手厚く、iDeCoで上乗せする必要性が低い場合がある
- 住宅ローン控除で所得税がほぼゼロになり、所得控除の効果が小さい場合がある
- 2026年11月分までは月2万円が上限で、節税効果が限られる
2026年12月分からは上限が上がるため、今から少額で始めておくという選択肢もあります。
自営業、フリーランス!国民年金基金、小規模企業共済との優先順位
| 制度 | 特徴 | メリット | デメリット |
|---|---|---|---|
| iDeCo | 自分で運用商品を選ぶ | 運用次第で資産が増える可能性 | 元本割れリスク、60歳まで引き出し不可 |
| 国民年金基金 | 終身年金として受け取れる | 受取額が確定している | 途中解約不可、インフレに弱い |
| 小規模企業共済 | 事業廃止時に受け取れる | 掛金変更が柔軟、貸付制度あり | 20年未満の解約は元本割れ |
| 付加年金 | 月400円の追加で年金増額 | 低コストで年金を増やせる | 国民年金基金との併用不可 |
iDeCoと国民年金基金、付加保険料の合計は、2026年11月分まで月6万8,000円、12月分から月7万5,000円までです。
小規模企業共済はこの枠とは別です。
専業主婦(主夫)!所得控除メリットがゼロになるケース
専業主婦、専業主夫の方は所得がないため、iDeCoの最大のメリットである所得控除を受けられません。
所得控除のない場合は、流動性の高いNISAの方が使い勝手がよいことが多いです。
- 所得がゼロで、所得控除のメリットを受けられない
- 配偶者の収入だけでは掛金を捻出する余裕がない
- 将来の収入見込みがなく、運用益非課税のメリットも限られる
将来パートや仕事に復帰して所得税を払う予定がある場合や、配偶者の収入に余裕があり老後資金を増やしたい場合、運用益非課税だけでも活用したい場合は検討できます。
【年代別】iDeCoを始めないほうがいい人の判断基準
iDeCoは長期運用を前提とした制度のため、年代によってメリットとデメリットが大きく異なります。
20代!貯金100万円以下なら優先すべきは「生活防衛資金」
- 生活防衛資金の確保:生活費の6ヶ月〜1年分(目安100万円以上)
- 緊急時の備え:病気やケガ、失業に備えた貯金
- 奨学金の返済:金利の高い場合は繰上返済も検討
- 新NISAの活用:いつでも引き出せる資産で投資経験を積む
貯金が100万円以下の方、転職や独立で収入が変わりそうな方、結婚や住宅購入など近い将来に大きな支出がある方は、iDeCoより先にNISAや貯金を優先しましょう。
収入が安定している場合は、月5,000円〜1万円の少額からiDeCoを始めるのもよいでしょう。
30代!住宅ローン、教育費と両立できるか試算する方法
| ライフイベント | 必要資金の目安 | iDeCoとの両立 |
|---|---|---|
| 住宅購入 | 頭金300〜500万円 | 頭金確保を優先 |
| 子どもの教育費 | 1人あたり1,000〜2,000万円 | 教育費の積立を優先 |
| 車の購入 | 200〜400万円 | 流動性のある資金で準備 |
住宅ローン控除とiDeCoの所得控除は同時に使えます。
ただし、住宅ローン控除で所得税がゼロになる場合、iDeCoで減るのは住民税だけになり、節税効果が小さくなります。
40代!運用期間20年以下で元本割れリスクが高まる理由
金融庁の資料では、積立、分散投資の保有期間が5年だと元本割れがありましたが、20年では元本割れがありませんでした。
40代後半で始めると運用期間が20年を切るため、値動きの影響を受けやすくなります。
55歳以上で運用期間が15年未満になる方や、元本割れを許容できない方は、債券を含むバランス型ファンドも検討しましょう。
50代以降!加入期間10年未満だと受取開始が65歳になる注意点
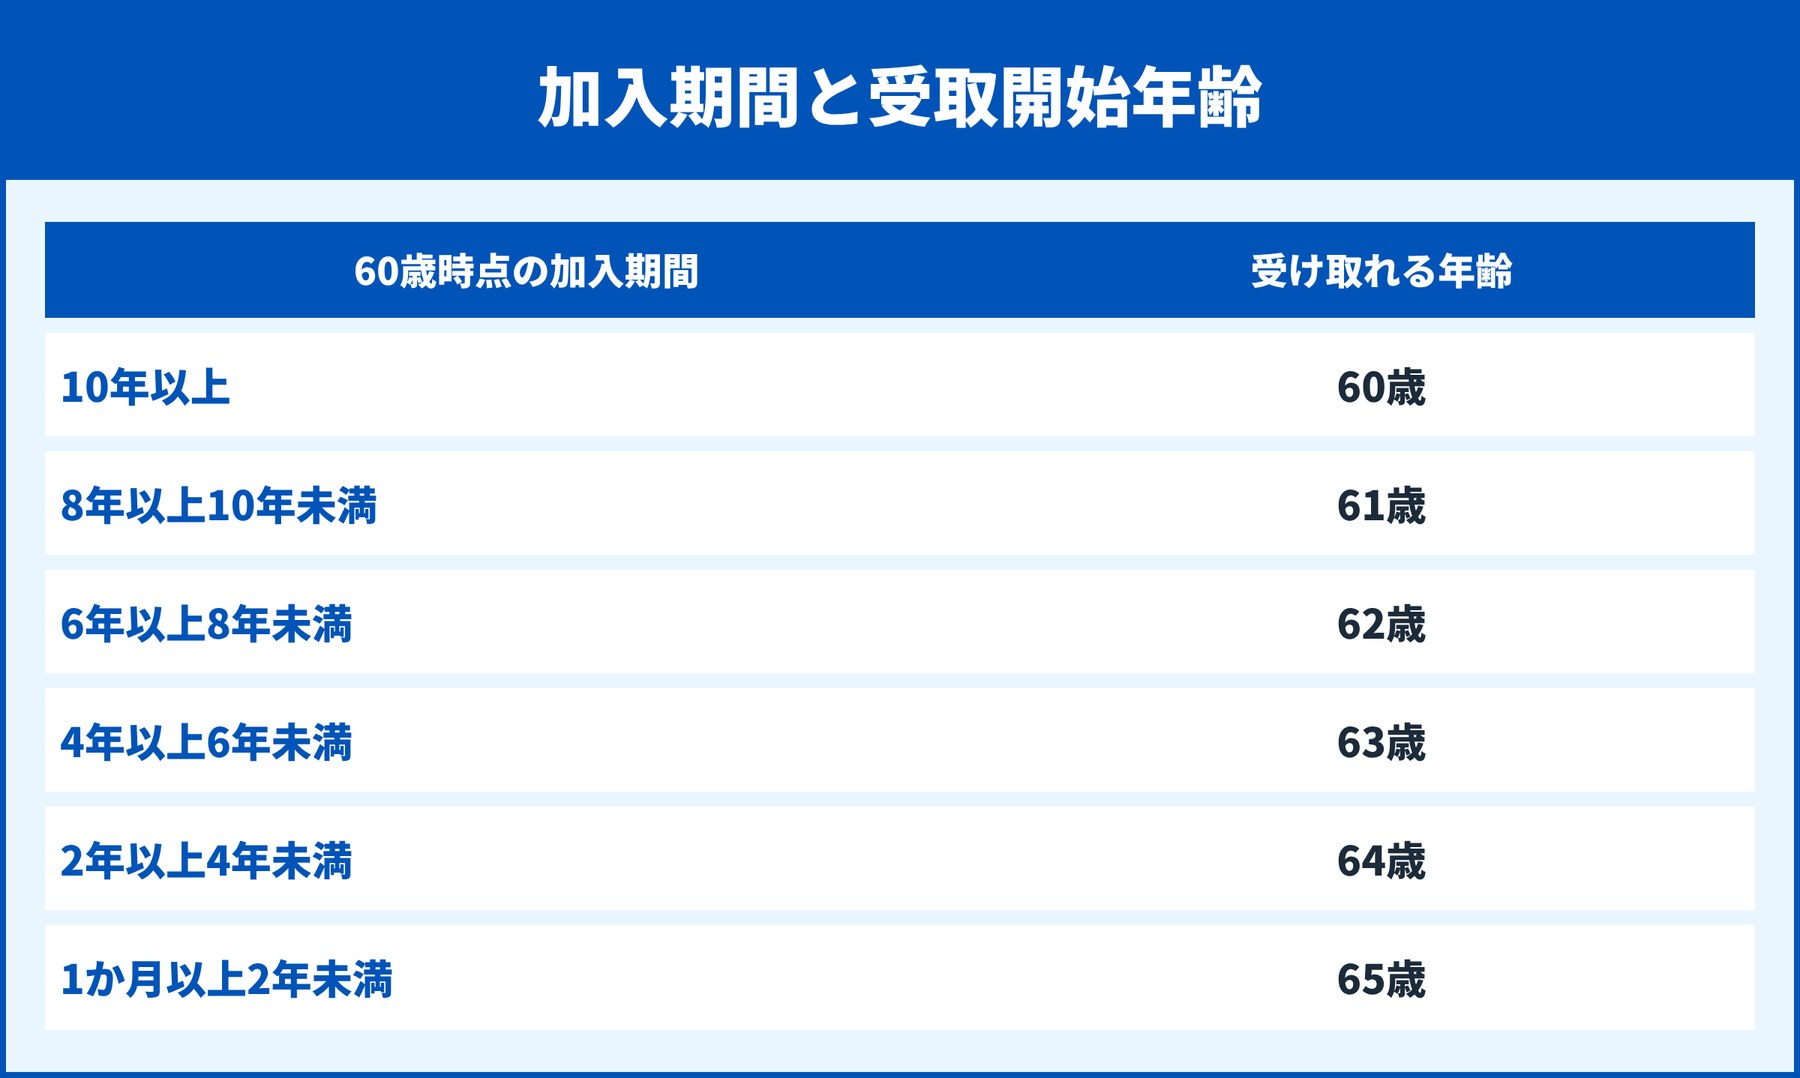
56歳で始めて60歳まで加入すると加入期間は4年で、受取開始は63歳からになります。
60歳以上で初めて加入した方は、加入から5年を経過すると受け取れます。
2026年12月からは、70歳未満で老齢基礎年金やiDeCoの老齢給付金を受け取っていない方は加入を続けられ、60歳以降も節税しながら積み立てられます。
【生活スタイル別】iDeCoをやめたほうがいいケース
貯金が少ない人!生活防衛資金の目安と優先順位
| 職業、状況 | 推奨額 |
|---|---|
| 会社員(正社員) | 生活費の3〜6ヶ月分 |
| 自営業、フリーランス | 生活費の6ヶ月〜1年分 |
| 子育て中の家庭 | 生活費の6ヶ月〜1年分 |
月の生活費が25万円なら、最低でも75万〜150万円の生活防衛資金を確保してからiDeCoを始めましょう。
- 生活防衛資金の確保(最優先)
- 高金利の借入れの返済(消費者ローン、リボ払いなど)
- 新NISAでの積立投資(いつでも引き出せる)
- iDeCo(余裕資金で)
転職、退職予定がある人!企業型DCからの移換手続きと手数料
| 転職先の状況 | 手続き |
|---|---|
| 企業型DCがある会社 | 企業型DCに移換、またはiDeCo継続 |
| 企業型DCがない会社 | iDeCo継続 |
| 自営業、フリーランスに | iDeCo継続(拠出限度額が変わる) |
| 退職して無職に | iDeCo継続、または運用指図者に変更 |
移換手続きには数か月かかり、その間は資産を現金で持つため運用できません。
企業型DCからiDeCoへの移換では、国民年金基金連合会に2,829円がかかります。
iDeCoの金融機関を変える場合も、変更元によっては移換手数料がかかります。
頻繁に転職する可能性がある方は、手続きの手間も考えて判断しましょう。
収入が不安定な人!掛金の減額、停止ルールと「運用指図者」という選択肢
収入が不安定な方は、掛金を払い続けられるか不安になることがあるかもしれません。
| 選択肢 | 内容 | 注意点 |
|---|---|---|
| 掛金の減額 | 月5,000円まで減額可能 | 年1回のみ変更可能 |
| 掛金の停止 | 運用指図者として運用のみ継続 | 月66円の手数料は継続 |
| 脱退一時金 | 厳しい条件を満たせば受給可能 | 条件を満たすのは非常に困難 |
最低掛金の月5,000円から始め、収入が安定するまではNISAを優先し、緊急時に備えて流動性のある資産も持っておきましょう。
口座開設前に確認すべき5つのチェックポイント
iDeCoを始めることを決めた方は、口座開設前に以下の5つのポイントを確認してください。
チェック①!自分の「拠出限度額」を正確に把握する
- 自分の職業区分(会社員、公務員、自営業、専業主婦など)を確認
- 勤務先の企業型DCやDBの有無を確認
- マッチング拠出を利用しているか確認
- iDeCo公式サイトのシミュレーターで限度額を算出
チェック②!金融機関の手数料を比較する(SBI証券、楽天証券、マネックス証券)
| 金融機関 | 運営管理手数料 | 商品数 | 代表的な商品 |
|---|---|---|---|
| 0円 | 37本 | 雪だるま、S&P500 | |
| 0円 | 39本 | 楽天・プラス・オルカン | |
| 0円 | 40種類(12月1日から44種類) | eMAXIS Slim オルカン、投信残高ポイント | |
| 0円 | 28本 | eMAXIS Slim オルカン、NASDAQ100 |
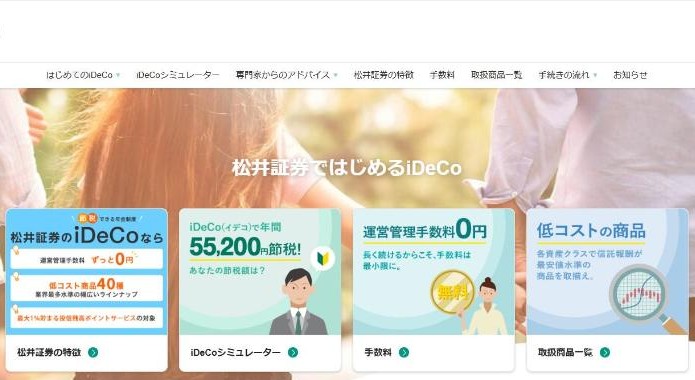
2026年11月8日に各社の公式サイトで確認しました。SBI証券のiDeCoでは、eMAXIS Slimのオルカンは取り扱っていません。
おすすめの金融機関と商品はiDeCoおすすめ商品10選&金融機関5社で詳しく比較しています。
チェック③!勤務先の企業年金制度を確認する方法
- 企業型DC(確定拠出年金)の有無
- DB(確定給付企業年金)の有無
- マッチング拠出の有無と上限
- 企業年金の掛金額(iDeCoの拠出限度額に影響)
人事部や総務部への問い合わせ、入社時の説明資料、企業型DCの加入者サイトで確認できます。
2024年12月の改正で、iDeCo加入時の「事業主証明書」は原則不要になりました。
チェック④!退職金の見込み額と「退職所得控除」の計算
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円 × 勤続年数(最低80万円) |
| 20年超 | 800万円 + 70万円 ×(勤続年数 – 20年) |
勤続35年なら、800万円 + 70万円 ×(35年 – 20年)= 1,850万円です。
退職金とiDeCoの一時金の合計が控除額以内なら税金はかかりませんが、受取時期によっては控除が調整されます。
チェック⑤!NISAとの併用シミュレーションをする
iDeCoとNISAは併用でき、両方を使うことで効率的に資産を作れます。
毎月の投資可能額が5万円の場合の配分例です。
- パターンA(iDeCo優先):iDeCo 2万円 + 新NISA 3万円
- パターンB(NISA優先):iDeCo 1万円 + 新NISA 4万円
- パターンC(流動性重視):iDeCo 5,000円 + 新NISA 4.5万円
iDeCoとNISAはどちらを優先すべき?使い分けの判断基準
iDeCoとNISAの違い比較表(目的、流動性、税制優遇)
| 項目 | iDeCo | 新NISA(つみたて投資枠) | 新NISA(成長投資枠) |
|---|---|---|---|
| 目的 | 老後資金の準備 | 長期、積立投資 | 幅広い投資 |
| 年間投資上限 | 24万〜81.6万円(2026年12月分から最大90万円) | 120万円 | 240万円 |
| 生涯投資上限 | なし | 1,800万円(成長投資枠は1,200万円まで) | 同左 |
| 税制優遇 | 所得控除+運用益非課税 | 運用益非課税のみ | 運用益非課税のみ |
| 引き出し | 原則60歳まで不可 | いつでも可能 | いつでも可能 |
| 口座管理手数料 | あり(月171円、12月分から186円) | なし | なし |
NISAを優先すべき人の3つの特徴
- 流動性を重視する人:結婚や住宅購入などのライフイベントが控えている
- 所得控除のメリットが少ない人:所得税がかからない(2026年分は給与収入178万円以下が目安)、住宅ローン控除で所得税が全額戻る
- 投資初心者の人:少額から始め、いつでも引き出せる安心感が欲しい
iDeCoを優先すべき人の3つの特徴
- 節税効果を最大化したい人:所得税率が高い、住宅ローン控除が終わっている
- 老後資金を確実に準備したい人:退職金が少ない、自営業で厚生年金がない、引き出せない仕組みが欲しい
- 長期運用できる人:60歳まで20年以上あり、生活防衛資金も確保できている
両方を併用する場合の最適な配分シミュレーション
| 所得税率 | 年代 | iDeCo | 新NISA | 理由 |
|---|---|---|---|---|
| 0%(所得税なし) | 20代 | 0円 | 残り全額 | 所得控除のメリットがない |
| 5〜10% | 30代 | 1〜2万円 | 残り全額 | 節税と流動性のバランス |
| 20%以上 | 40代 | 上限まで | 残り全額 | 節税効果を最大化 |
| 20%以上 | 50代 | 上限まで | 残り全額 | 老後が近く、2026年12月から上限も上がる |
よくある質問
Q1. iDeCoは途中でやめられる?脱退一時金の条件は?
原則として途中でやめることはできません。
脱退一時金は、通算拠出期間が5年以内または資産額が25万円以下などの7つの条件をすべて満たす必要があります。
払えない場合は「運用指図者」として拠出を止められますが、月66円の手数料はかかります。
Q2. iDeCoで損する人の特徴は?
所得税と住民税がかからない人、掛金が少なく運用期間も短い人、元本確保型のみで運用する人は、手数料の分だけ損をする可能性があります。
Q3. iDeCoの金融機関はどこがおすすめ?
運営管理手数料が0円で、低コストのインデックスファンドが揃うSBI証券、楽天証券、松井証券、マネックス証券が代表的です。
オルカンを選びたい方は、松井証券、マネックス証券、楽天証券(楽天・プラス・オルカン)を選びましょう。
Q4. iDeCoとつみたてNISA、両方やるべき?
余裕があれば両方がおすすめです。
所得控除のメリットが大きい人はiDeCo優先、流動性を重視する人はNISA優先が目安です。
Q5. iDeCoの受取時に税金がかかるって本当?
はい、一時金は退職所得、年金は雑所得として課税されます。
控除の範囲内なら税金はかかりませんが、退職金と受け取る時期の間隔に注意が必要です。
Q6. iDeCoは手数料負けする?
所得税と住民税がかかる方は、月5,000円の掛金でも節税額が手数料を上回ることが多いです。
手数料負けしやすいのは、所得控除のメリットがなく、掛金が少額で運用期間も短い場合です。
まとめ!iDeCoをやるべきか判断するための3ステップ
ステップ1:自分の職業、年代、生活状況から「向き不向き」を確認
- 職業別:会社員(企業年金の有無)、公務員、自営業、専業主婦
- 年代別:20代、30代、40代、50代以降
- 生活スタイル:貯金額、収入の安定性、将来の支出予定
ステップ2:口座開設前の5つのチェックポイントを確認
- 拠出限度額の把握
- 金融機関の手数料比較
- 勤務先の企業年金制度の確認
- 退職金の見込み額と退職所得控除の計算
- NISAとの併用シミュレーション
ステップ3:NISAとの優先順位を決めて行動する
- 節税効果を重視するなら→iDeCo優先
- 流動性を重視するなら→新NISA優先
- 両方のメリットを活かすなら→併用
| タイプ | おすすめ | 理由 |
|---|---|---|
| 節税効果を重視 | iDeCo(SBI証券、楽天証券、松井証券) | 所得控除による節税効果が大きい |
| 流動性を重視 | 新NISA優先 | いつでも引き出せる安心感 |
| 両方のメリットを活かしたい | iDeCo+NISA併用 | 税制優遇を最大化 |
iDeCoをおすすめしない人まとめ
- 所得税、住民税がかからず所得控除のメリットがない人
- 貯金が少なく、生活防衛資金が確保できていない人
- 収入が不安定で、60歳まで資金を拘束されるのが不安な人
- 50代後半以降で運用期間が10年未満の人
- 住宅ローンや教育費で家計に余裕がない人
iDeCoをおすすめする人まとめ
- 所得税率が高く所得控除のメリットが大きい人
- 自営業で老後の年金が少なく、上乗せが必要な人
- 退職金が少ない、またはない人
- 20代〜40代前半で長期運用できる人
- 生活防衛資金が十分に確保できている人
iDeCoは正しく活用すれば、老後資金の準備に有効な制度です。
ただし、すべての人にメリットがあるわけではないため、自分の状況を分析した上で判断しましょう。
SBI証券は、グループの証券総合口座が国内で初めて1,700万を超えたネット証券です。
国内株の売買手数料は0円で、NISAなら米国株と海外ETFの売買手数料も0円です。
口座を開設したら、最初にパスキーを設定しましょう。
※国内株の手数料はインターネットコースの利用と電子交付が条件です。投資は元本割れの可能性があります。
参考:楽天証券 iDeCo手数料、楽天証券 iDeCo事務手数料改定、大和証券 2026年12月のiDeCo制度改正、楽天証券 iDeCo制度改正一覧、iDeCo公式サイト、ゆうちょ銀行 スマート積立プラン、三菱UFJ銀行 スリムコース、金融庁 長期、積立、分散投資の効果、国税庁 No.1420 退職金を受け取ったとき、SmartHR Mag. 2026年の年末調整と税制改正
掲載情報は2026年11月8日に確認しました。掲載順には広告提携などの条件を含みます。本記事は広告を含み、投資の勧誘や税務の助言ではありません。