当サイトでは、複数の企業と提携し情報をお届けしています。記事内で紹介したサービスを通じてお申込みいただいた場合、一部の企業から報酬を受け取ることがあります。
PayPay銀行の住宅ローンの事前審査に落ちても、理由は教えてもらえませんが、原因を見直せば再申込や他の銀行への申込みで通る可能性は残っています。
落ちた原因は、申込条件、信用情報、借入額と年収のバランス、団信(健康状態)のどれかであることが多いです。
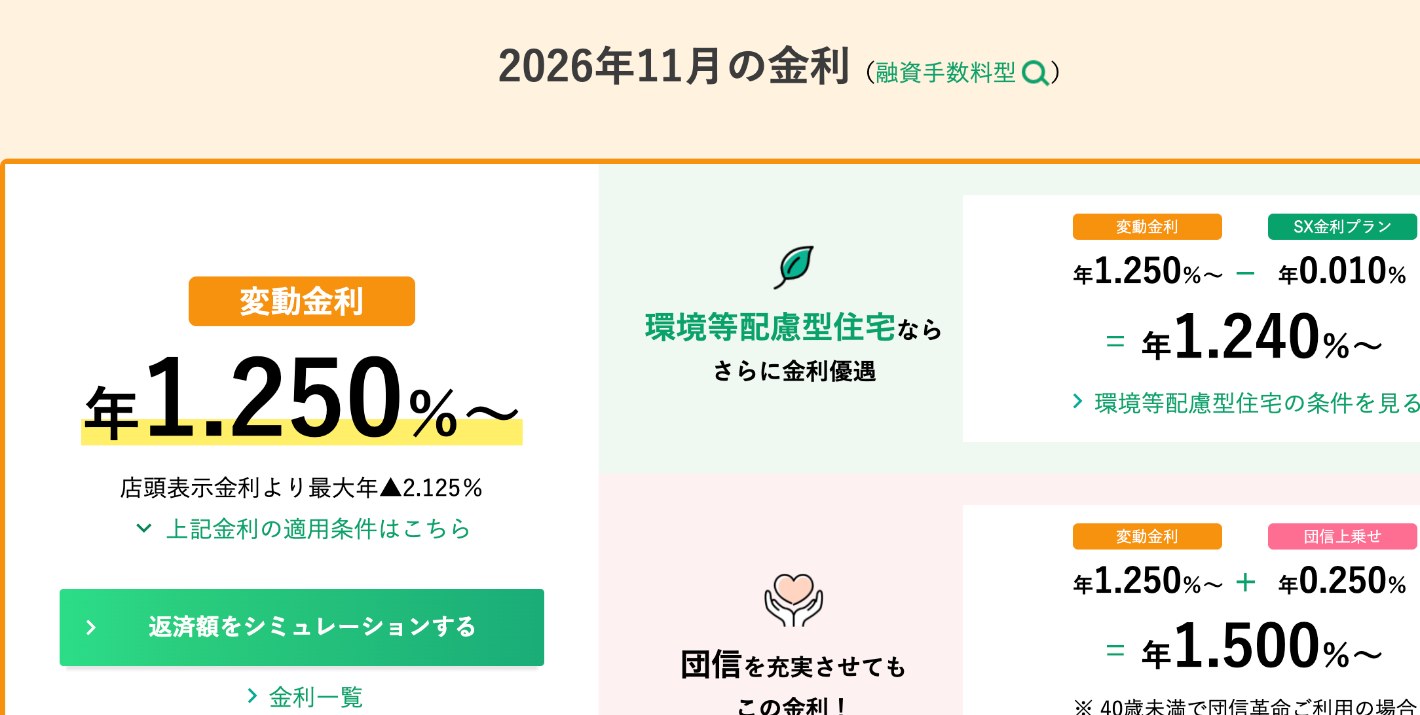
※画像はりそな銀行公式サイトより引用
1つの銀行の事前審査に落ちると、次にどこへ申し込めばいいか迷う方は少なくありません。
りそな銀行なら、Webで申し込める事前審査は1〜3営業日で結果が届き、店舗で相談しながら進めることもできます。
- 事前審査は1〜3営業日で回答
Webで申し込めて、正式審査の申込みや契約もWebで進められます。 - 年収100万円以上から申し込める
前年の税込年収100万円以上、借入時の年齢が満20歳以上満70歳未満の方が対象です。 - 店舗で相談しながら進められる
土日祝も営業している店舗があり、来店予約をして住宅ローンの相談ができます。
- 変動金利:年1.250%〜(条件達成時・融資手数料型)
- 借入期間:最長40年
- 団信:団信革命など保障の種類を選べる
\ Webで事前審査を申し込める /
※審査の基準は銀行ごとに異なり、他の銀行で否決された方が承認されることを約束するものではありません。変動金利年1.250%は融資手数料型で、Web完結と給与振込などの条件を満たした場合の金利です。掲載情報は2026年11月11日時点の公式の案内です。
「PayPay銀行の事前審査に落ちた。
何がダメだったんだろう」
「もう一度申し込めるのか、他の銀行に出すべきか分からない」
PayPay銀行は否決の理由を教えていないため、自分で原因を探して次の手を決める必要があります。
この記事では、PayPay銀行が公式に案内している審査のルールをもとに、落ちた原因の探し方と、原因ごとの対処法をまとめました。
- PayPay銀行の公式ルール:否決理由・再申込・審査日数・信用情報の確認について、公式FAQで確かめた内容
- 原因別のチェック表:申込条件、信用情報、返済負担率、団信など、落ちた原因の見つけ方と対処法
- 次に申し込む銀行の条件比較:年収や年齢の条件が違う銀行と【フラット35】の比較
PayPay銀行の事前審査に落ちたら最初に知っておきたいこと
PayPay銀行の公式のよくある質問では、審査について次のように案内されています。
| 項目 | PayPay銀行の案内 |
|---|---|
| 否決の理由 | 審査基準や審査結果の理由は答えられない |
| 再申込 | 住宅ローン申込ナビで新しいIDを取得すれば再申込できる(希望に沿えない場合あり) |
| 事前審査の日数 | 当日〜2営業日程度 |
| 本審査の日数 | 書類提出後、1〜10営業日(約2週間)程度 |
| 個人信用情報 | 事前審査でも確認し、本審査でもあらためて確認する |
| 事前審査と本審査 | 結果が変わることがある |
※出典:PayPay銀行 よくあるご質問(住宅ローン 審査全般)(2026年11月11日確認)
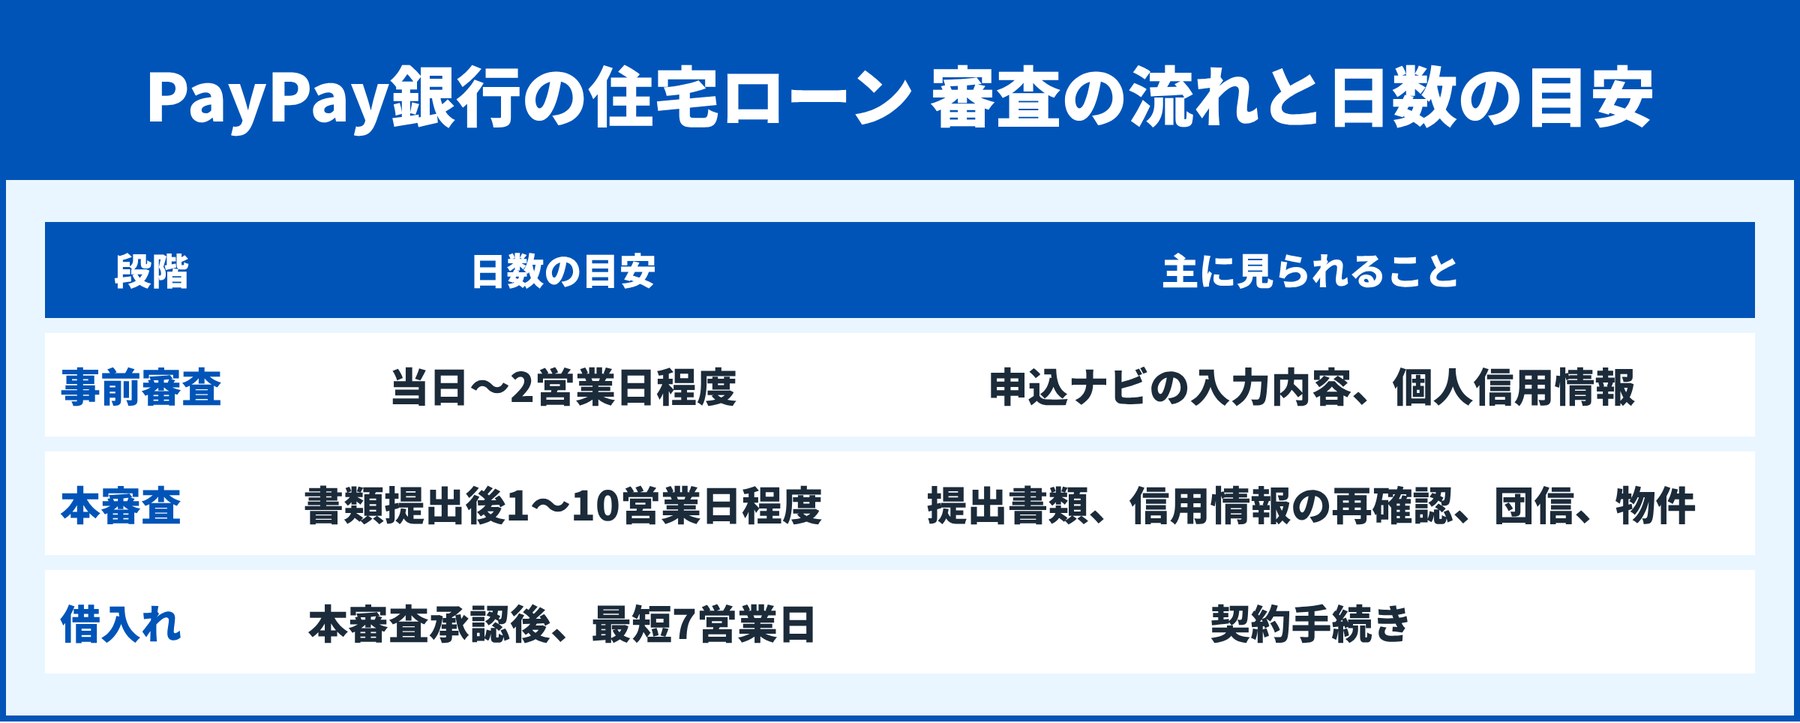
理由は教えてもらえないので、次の章のチェック表で自分で原因の見当をつけることが大切です。
原因を直さないまま同じ内容で再申込しても、結果が変わる可能性は低いと考えられます。
PayPay銀行の事前審査に落ちた主な理由
国土交通省の調査では、ほとんどの金融機関が住宅ローンの審査で、完済時の年齢、借入時の年齢、健康状態、年収、勤続年数、担保評価、返済負担率を考慮しています。
事前審査で落ちる場合は、次のどれかに当てはまることが多いです。
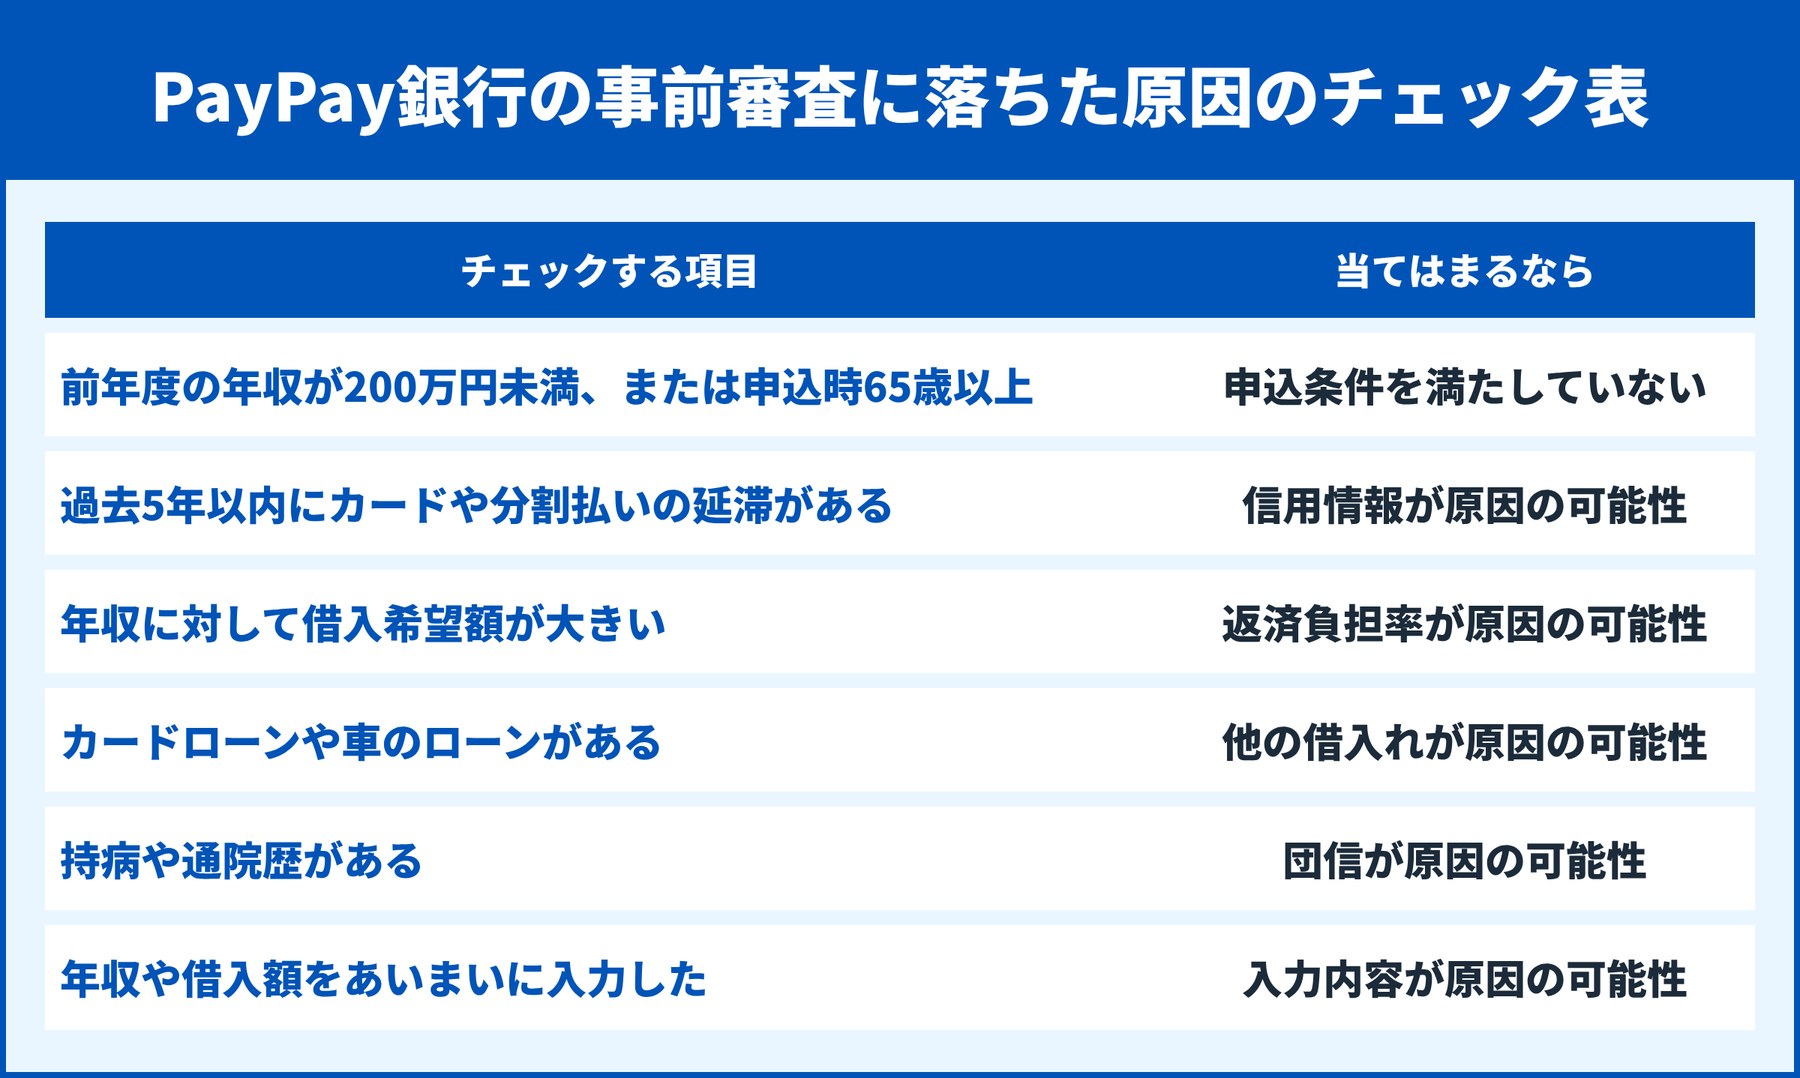
申込条件を満たしていない
PayPay銀行の住宅ローンを利用できるのは、次の条件をすべて満たす方です。
- 借入時の年齢が20歳以上65歳未満で、完済時に80歳未満
- 前年度の年収が200万円以上
- 日本国籍、または日本の永住許可を受けている
- PayPay銀行が指定する団体信用生命保険に加入できる
前年度の年収が200万円に届かない場合や、65歳以上の場合は、申込条件の段階で利用できません。
信用情報に延滞などの記録がある
PayPay銀行は、事前審査でも個人信用情報を確認しています。
クレジットカードや携帯電話の分割払い、奨学金などで返済が遅れた記録があると、審査に影響することがあります。
短い期間に複数の銀行へ住宅ローンを申し込んだ場合も、申込みの記録が信用情報に残ります。
借入額に対して年収が足りない(返済負担率が高い)
返済負担率とは、年収に占める年間の返済額の割合です。
希望する借入額が年収に対して大きすぎると、事前審査で否決されたり、減額を求められたりします。
住宅ローン以外の自動車ローンやカードローンの返済も、返済負担率に含めて審査されるのが一般的です。
他の借入れやカードローンの枠がある
カードローンやクレジットカードのキャッシング枠は、使っていなくても借入れの可能性として見られることがあります。
使っていないカードローンは、申し込む前に解約しておくと安心です。
団信に加入できない(健康状態)
PayPay銀行の住宅ローンは、指定の団信への加入が条件です。
一般団信に加入できない場合は、保険会社の判断で、金利が上乗せされる「ワイド団信」の審査に自動で進むことがあります。
がんの保障が付いた団信は満51歳未満、一般団信は満65歳未満という年齢の条件もあります。
入力した内容に誤りや食い違いがある
事前審査は、申込ナビで入力した情報をもとにした簡易的な審査です。
年収や勤続年数、他の借入れの金額を実際と違って入力すると、審査に影響するだけでなく、本審査で結果が変わる原因にもなります。
原因別の対処法
| 考えられる原因 | 対処法 |
|---|---|
| 申込条件(年収・年齢) | 条件の違う銀行や【フラット35】に申し込む |
| 信用情報 | CICなどの信用情報機関で自分の記録を開示して確かめる |
| 返済負担率 | 借入額を下げる、頭金を増やす、借入期間を延ばす |
| 他の借入れ | カードローンなどを完済・解約してから申し込む |
| 年収が足りない | ペアローンや収入合算を検討する |
| 団信(健康状態) | ワイド団信の可否を待つ、団信が任意の【フラット35】を検討する |
| 入力ミス | 年収や借入れの金額を書類で確かめて入力し直す |
信用情報を開示して確かめる
信用情報に延滞などの記録があるかどうかは、信用情報機関に開示を申し込めば自分で確かめられます。
たとえばCICでは、申込みの記録は照会日から6か月間、契約や支払いの記録は契約期間中と契約終了から5年間登録されます。
身に覚えのない記録や誤りがあれば、申し込む前に確かめておくと安心です。
借入額や借入期間を見直す
返済負担率が原因の場合は、借入額を下げるか、借入期間を延ばして毎月の返済額を下げる方法があります。
PayPay銀行は最長50年まで借りられますが、35年を超えると金利が年0.30%上乗せされます。
期間を延ばす前に、50年ローンのデメリットも確かめておきましょう。
ペアローンや収入合算を使う
一人の年収では足りない場合は、配偶者などの収入を合わせる方法があります。
PayPay銀行も、ペアローンと収入合算を扱っています。
PayPay銀行に再申込する方法
PayPay銀行に再申込する場合は、住宅ローン申込ナビに登録し直して新しいIDを取得します。
再申込しても希望どおりにならない場合があると案内されているので、原因を見直したうえで申し込むことが大切です。
借入額を変えたい場合は、本審査の入力画面や申込ナビのコンタクトボードから変更を伝えます。
他の銀行に申し込む場合の申込条件の比較
PayPay銀行の申込条件に合わなかった場合は、条件の違う銀行も候補になります。
| 項目 | PayPay銀行 | りそな銀行 | auじぶん銀行 | 【フラット35】 |
|---|---|---|---|---|
| 申込時の年齢 | 20歳以上65歳未満 | 満20歳以上満70歳未満 | 満18歳以上満65歳未満 | 満70歳未満 |
| 完済時の年齢 | 80歳未満 | 満80歳未満 | 満80歳の誕生日まで | 80歳まで |
| 年収の条件 | 前年度200万円以上 | 前年の税込100万円以上 | — | 総返済負担率で判断(年収400万円未満は30%以下、400万円以上は35%以下) |
| 団信 | 加入が条件 | 加入が条件 | 加入が条件 | 加入しなくても利用できる |
| 相談方法 | Web | Web・店舗 | Web | 取扱金融機関による |
※2026年11月11日時点の各社公式の案内です。「—」は公式ページで確認できなかった項目です。【フラット35】の完済年齢は、借入期間の上限から記載しています。
年収や年齢の条件でPayPay銀行に申し込めなかった場合は、条件の幅が広い銀行を選ぶと申込みの対象になります。
りそな銀行は前年の税込年収100万円以上、申込時の年齢は満70歳未満までが対象で、店舗で相談しながら進めることもできます。
りそな銀行:Webでも店舗でも事前審査を進められる
※画像はりそな銀行公式サイトより引用
りそな銀行の事前審査は、Webで申し込むと1〜3営業日で結果が届きます。
正式審査は、必要書類をすべて出してから5〜10営業日程度です。
2026年11月の変動金利は年1.250%〜(融資手数料型・条件達成時)で、借入期間は最長40年です。
審査の詳しい条件はりそな銀行の住宅ローン審査で解説しています。
事前審査に通ったのに本審査で落ちる理由
PayPay銀行は、事前審査と本審査で結果が変わることがあると案内しています。
事前審査は申込ナビに入力した情報での簡易的な審査で、本審査は提出書類の内容を含めた総合的な審査だからです。
- 提出した書類の年収や勤続年数が、入力内容と違った
- 本審査で信用情報をあらためて確認し、新しい借入れや延滞が見つかった
- 団信の告知で加入できなかった
- 物件の担保評価が借入額に届かなかった
すべての書類を出していない段階でも、提出した書類で判断できる場合は否決の連絡が来ることがあります。
次の事前審査で落ちないためのチェックリスト
- 申込条件(年齢・年収・国籍・団信)を満たしている
- 信用情報に延滞の記録がない
- 使っていないカードローンやキャッシング枠を解約した
- 借入額は年収に対して無理のない額にした
- 年収や他の借入れの金額を書類と合わせて入力した
- 短期間にたくさんの銀行へ同時に申し込んでいない
PayPay銀行の事前審査に関するよくある質問
PayPay銀行の事前審査は何日で結果が出る?
PayPay銀行の案内では、事前審査は当日から2営業日程度です。
本審査は、書類を出してから1〜10営業日(約2週間)程度かかります。
否決の理由は問い合わせれば教えてもらえる?
PayPay銀行は、審査基準や審査結果の理由は答えられないと案内しています。
落ちたあと、すぐに再申込してもいい?
新しいIDを取得すれば再申込できますが、原因を直さないまま申し込んでも結果は変わりにくいです。
借入額や他の借入れなど、見直せるところを直してから申し込みましょう。
事前審査に落ちたことは信用情報に残る?
審査に落ちたという結果ではなく、申込みの照会記録が信用情報機関に一定期間残ります。
CICでは、申込みの記録は照会日から6か月間登録されます。
PayPay銀行に落ちても他の銀行なら通る?
審査の基準は銀行ごとに異なるため、他の銀行で承認される可能性はあります。
ただし、信用情報や返済負担率が原因の場合は、どの銀行でも同じように見られるため、先に原因を直すことが大切です。
まとめ:原因を見直して次の申込みにつなげる
| やること | 内容 |
|---|---|
| 原因の見当をつける | 申込条件、信用情報、返済負担率、団信、入力ミスをチェック |
| 原因を直す | 信用情報の開示、借入額の見直し、カードローンの解約など |
| 次の申込先を決める | PayPay銀行に再申込するか、条件の違う銀行に申し込む |
PayPay銀行の事前審査に落ちても、原因を見直せば次の申込みで通る可能性は残っています。
条件の違う銀行も候補に入れて、無理のない借入額で申し込みましょう。
参考:PayPay銀行 住宅ローン 商品要項、PayPay銀行 よくあるご質問(住宅ローン 審査全般)、PayPay銀行 団信プランのご紹介、国土交通省「令和7年度 民間住宅ローンの実態に関する調査」、CIC よくあるご質問、【フラット35】ご利用条件、りそな銀行 住宅ローンの審査日数
掲載情報は2026年11月11日に確認しました。本記事は広告を含みます。