当サイトでは、複数の企業と提携し情報をお届けしています。記事内で紹介したサービスを通じてお申込みいただいた場合、一部の企業から報酬を受け取ることがあります。
楽天銀行の住宅ローン(金利選択型)は、申込条件として「前年の年収400万円以上」と「年間返済額が年収の30%〜35%以下」を商品詳細説明書に明記しています。
年収と返済比率の条件を公表している分、条件に届かない方にとっては「厳しい」と感じやすい住宅ローンです。
あわせて受けるならりそな銀行
※画像はりそな銀行公式サイトより引用
住宅ローンの事前審査は、1つの銀行に絞らず、複数の銀行へ同時に申し込めます。
?事前審査はいくつも受けていいの?
はい、複数の銀行に同時に申し込めます。
- りそな銀行の公式コラムでも、審査は複数の金融機関に申し込めると案内されています。
- 事前審査を受けても、その銀行で借りる必要はありません。
- 審査の基準は銀行ごとに違うため、1つの銀行で通らなくても、別の銀行で通ることがあります。
- 同時に申し込めば、1行ずつ結果を待つより早く借入先を決められます。
- みずほ銀行の公式コラムは、3〜4つほどの金融機関に申し込んでおく方法を紹介しています。
※銀行ごとに入力や書類の準備が必要になる点には注意が必要です。
審査の基準は銀行ごとに違うため、結果を見比べてから借入先を選べます。
りそな銀行の事前審査はWebで申し込めて、1〜3営業日で結果が届きます。
- 結果が早い!1〜3営業日で回答
本命の銀行の結果を待つあいだに、もう1行分の結果がそろいます。 - 申込みはWebで24時間いつでも
事前審査から借入れまで、オンラインで完結できます。 - 迷ったら店舗で相談できる
土日祝も営業している店舗があり、来店予約もできます。
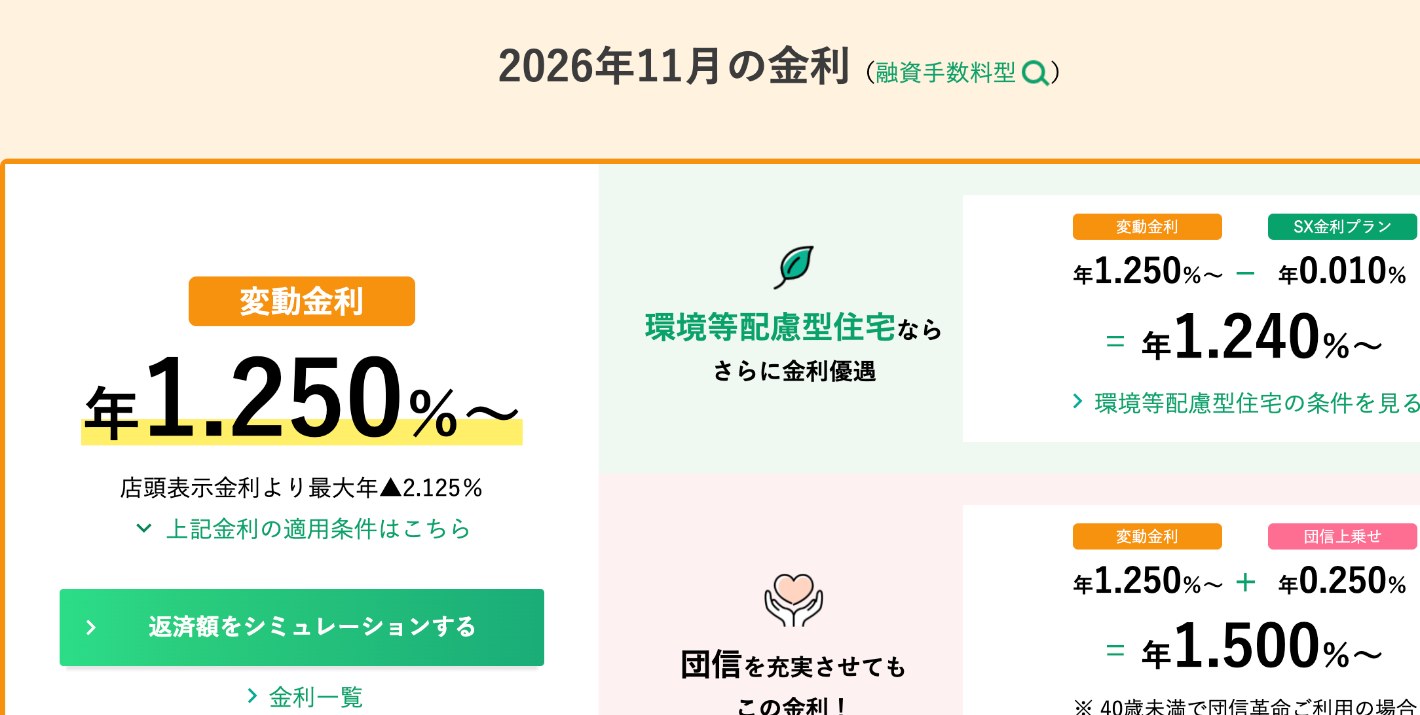
- 変動金利:年1.250%〜(条件達成時・融資手数料型)
- 申込条件:前年の税込年収100万円以上
- 団信:団信革命など保障の種類を選べる
\ 申込みはWebで完結・24時間受付 /
※審査の基準は銀行ごとに異なり、りそな銀行での承認を約束するものではありません。変動金利年1.250%は融資手数料型で、Web完結と給与振込などの条件を満たした場合の金利です。掲載情報は2026年11月11日時点の公式の案内です。
「楽天銀行の住宅ローンは審査が厳しいって本当?」
「年収が400万円に届かないと申し込めない?」
ネット上にはさまざまな評判がありますが、この記事では楽天銀行の商品詳細説明書とお手続きの流れのページだけを根拠に、申込条件、審査で見られる項目、落ちる理由と対策をまとめました。
- 申込条件の比較:年収400万円以上・返済比率30〜35%以下の条件を、ほかの銀行と比較
- 年収400万円の考え方:単独・連帯債務・ペアローンでの数え方
- 落ちる5つの理由と対策:商品詳細説明書の条件をもとにした原因ごとの対策
楽天銀行の住宅ローン審査は厳しい?
銀行は住宅ローンの審査基準や承認率を公表していないため、「厳しい」「甘い」を外から判断することはできません。
そのなかで楽天銀行は、前年の年収400万円以上と、年間返済額が年収の30%〜35%以下という条件を商品詳細説明書に書いています。
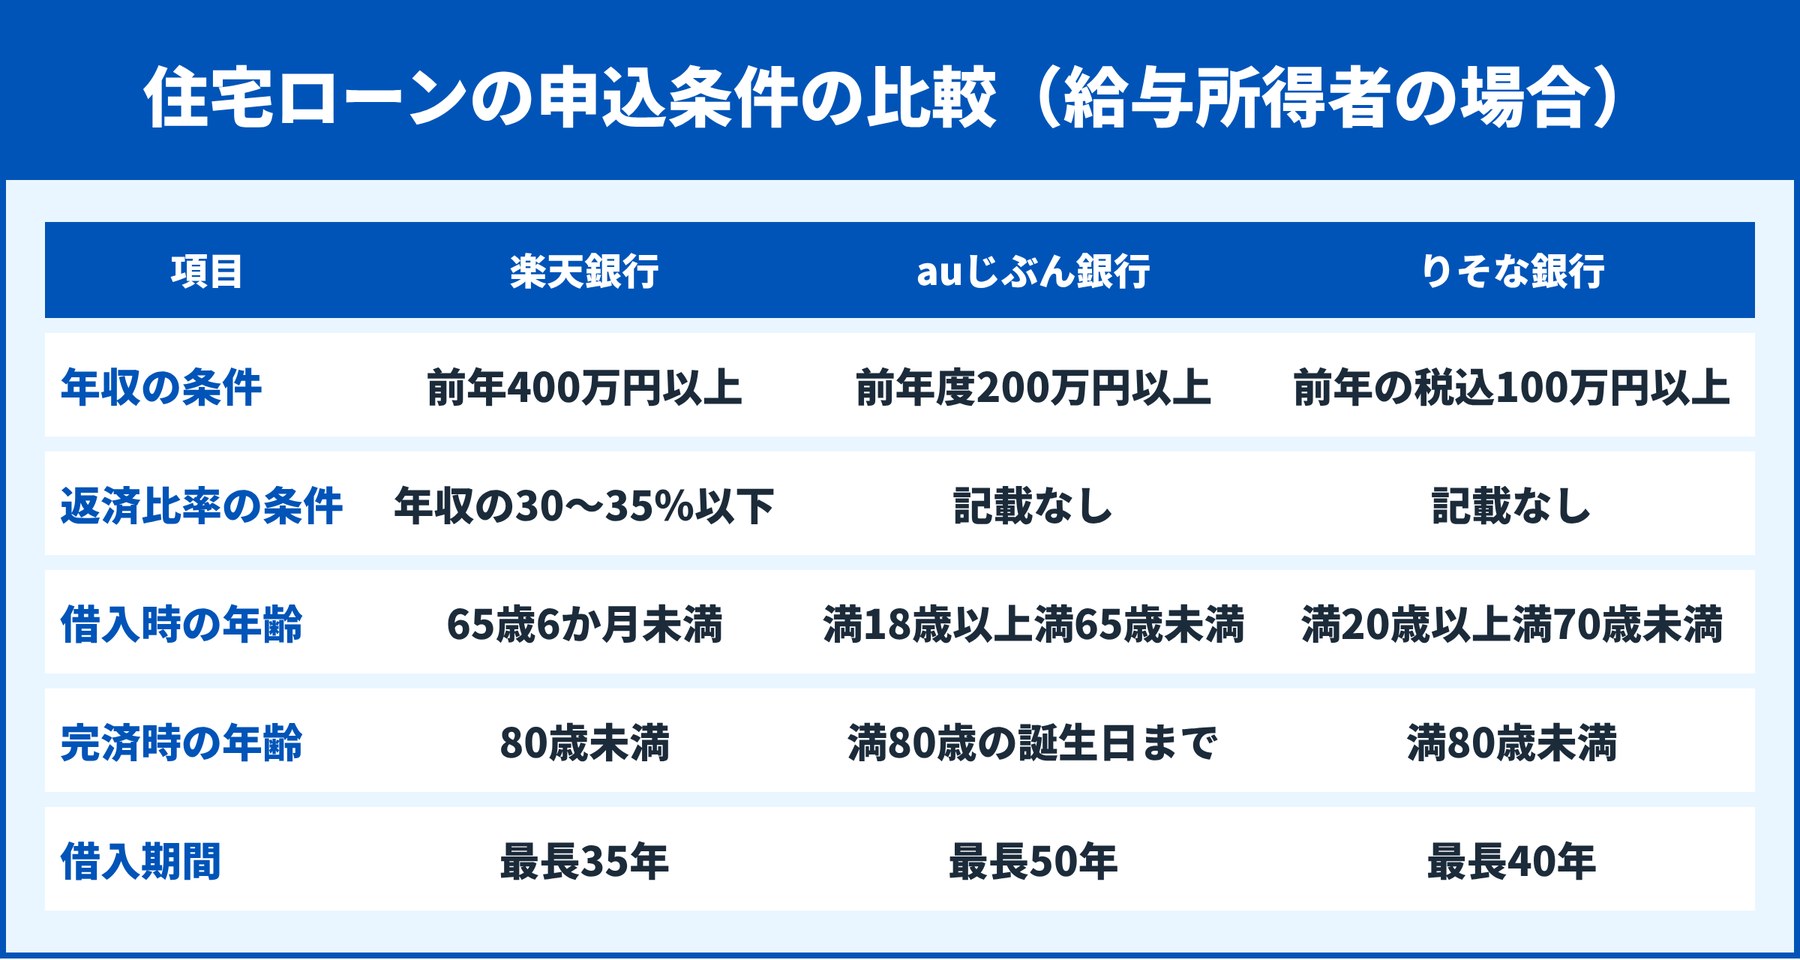
年収の条件は、ほかの銀行(100万〜200万円以上、または金額の記載なし)と比べて高く、申込みの段階で対象が絞られます。
年収の条件を満たしていれば、審査で見られる項目を一つずつ満たしているかが大切です。
「厳しい」と言われる理由
年収400万円以上という条件は、公表されている申込条件のなかでは高い水準です。
また、ほかの借入れも含めた年間返済額が年収の30%〜35%以下であることも条件で、上限は審査で決まります。
年収や借入れが条件ぎりぎりの方は、申し込む前に条件を確かめておくことが大切です。
楽天銀行の住宅ローンの申込条件
※画像は楽天銀行公式サイトより引用
| 項目 | 楽天銀行住宅ローン(金利選択型)の条件 |
|---|---|
| 借入時の年齢 | 65歳6か月未満 |
| 完済時の年齢 | 80歳未満 |
| 年収 | 前年の年収400万円以上(自営業の方は申告所得) |
| 返済比率 | ほかの借入れを含めた年間返済額が年収の30%〜35%以下(上限は審査で決定) |
| 国籍 | 日本国籍、または永住許可などを受けた外国人 |
| 団信 | 加入が必須(保険料は楽天銀行が負担) |
| 借入金額 | 500万円以上3億円以内 |
| 借入期間 | 1年以上35年以内 |
※出典:楽天銀行住宅ローン(金利選択型)商品詳細説明書(2026年9月8日現在)
保証料は不要で、融資事務手数料は単独・連帯債務で330,000円(税込)です。
勤続年数や雇用形態の条件は、商品詳細説明書には書かれていません。
ほかの銀行との申込条件の比較
| 項目 | 楽天銀行 | auじぶん銀行 | ドコモSMTBネット銀行 | りそな銀行 |
|---|---|---|---|---|
| 年収の条件 | 前年400万円以上 | 前年度200万円以上 | 記載なし(安定継続した収入) | 前年の税込100万円以上 |
| 返済比率の条件 | 年収の30%〜35%以下 | 記載なし | 記載なし | 記載なし |
| 借入時の年齢 | 65歳6か月未満 | 満18歳以上満65歳未満 | 満18歳以上満65歳以下 | 満20歳以上満70歳未満 |
| 借入期間 | 最長35年 | 最長50年 | 最長50年 | 最長40年 |
※2026年11月11日時点の各社公式の案内です。楽天銀行は住宅ローン(金利選択型)の条件です。
年収400万円は単独・連帯債務・ペアローンで数え方が違う
商品詳細説明書では、年収400万円以上の数え方が借り方によって分かれています。
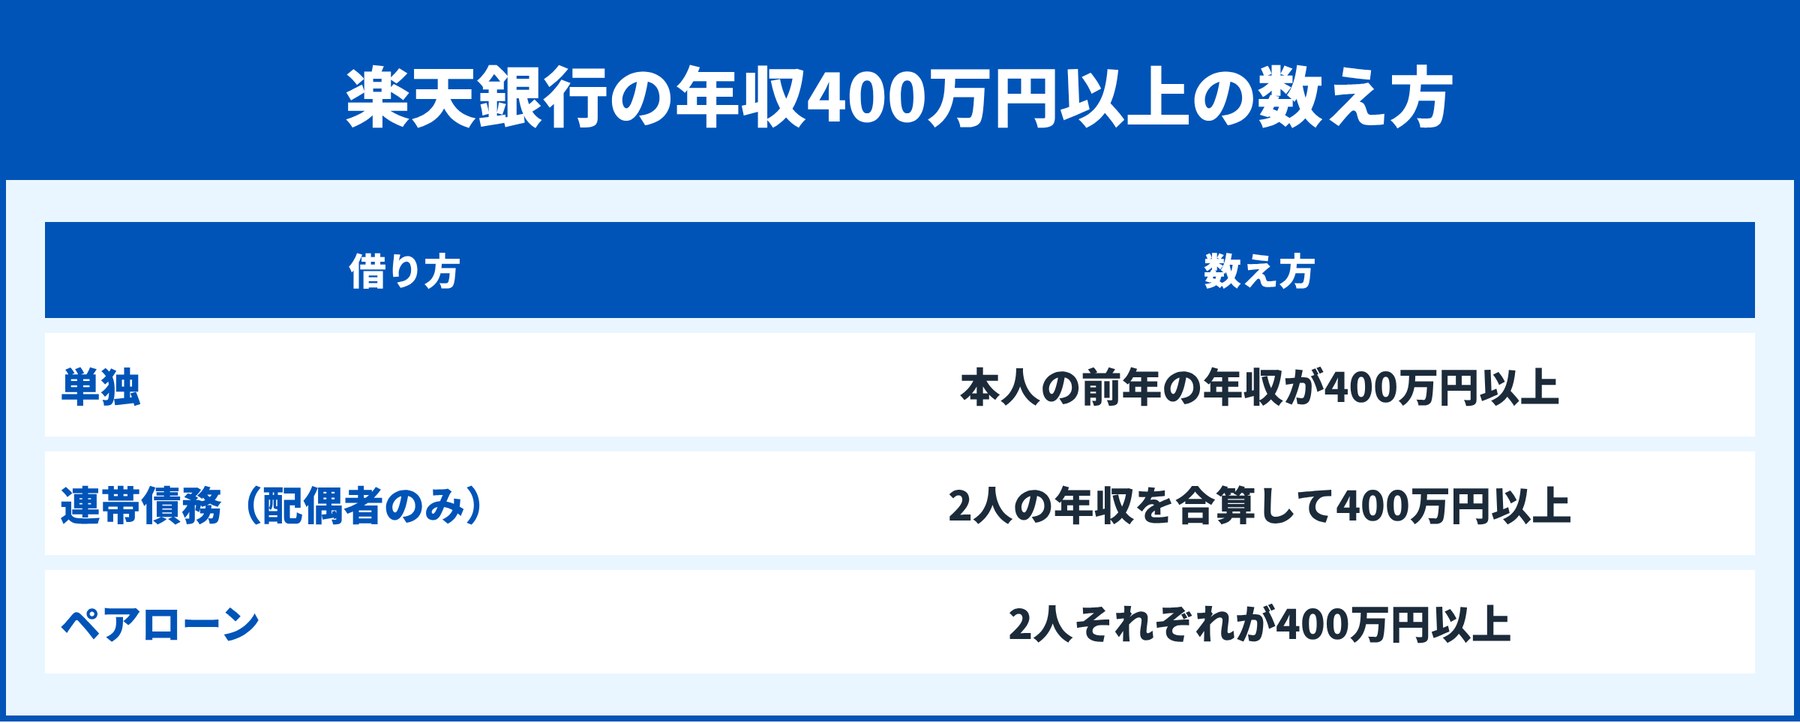
| 借り方 | 年収400万円以上の数え方 |
|---|---|
| 単独 | 本人の前年の年収が400万円以上 |
| 連帯債務(配偶者のみ) | 2人の年収を合算して400万円以上 |
| ペアローン | 2人それぞれが400万円以上 |
1人では400万円に届かない場合でも、配偶者との連帯債務なら合算した年収で条件を満たせることがあります。
一方、ペアローンは2人ともそれぞれ400万円以上が必要なため、条件が厳しくなります。
楽天銀行の住宅ローン審査で見られる項目
楽天銀行のお手続きの流れのページでは、事前審査は申込内容をもとに、本審査は申込書類一式をもとに審査すると案内しています。
本審査では、勤務先への在籍確認の電話が入る場合があります。
| 審査項目 | 見られるポイント |
|---|---|
| 年収 | 前年の年収400万円以上か |
| 返済比率 | ほかの借入れも含めた年間返済額が年収の30%〜35%以下か |
| 年齢 | 借入時65歳6か月未満、完済時80歳未満か |
| 健康状態 | 団信に加入できるか |
| 物件 | 担保評価(借入金額の上限は担保評価にもとづく) |
| 勤務先 | 在籍確認 |
楽天銀行の住宅ローン審査で落ちる5つの理由
楽天銀行の商品詳細説明書とお手続きの流れのページをもとに、審査で落ちる主な理由を5つにまとめました。
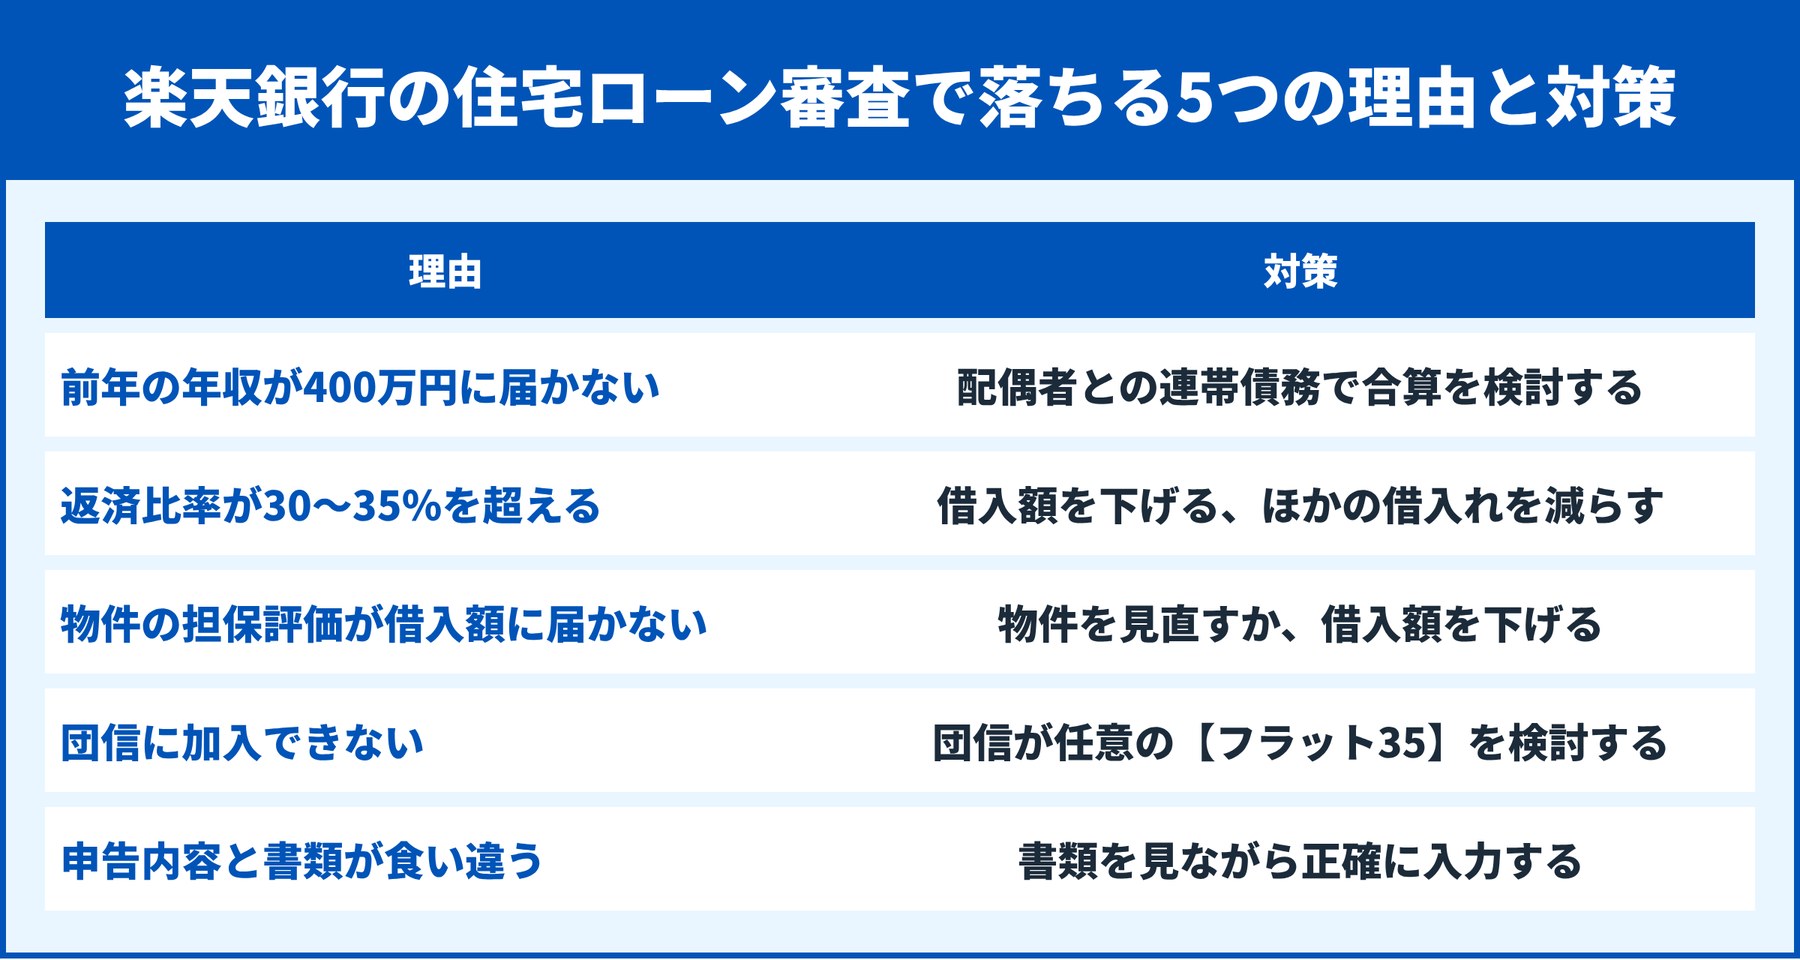
前年の年収が400万円に届かない
前年の年収が400万円未満の場合は、申込条件を満たしません。
配偶者がいる場合は、連帯債務で年収を合算できるか検討してみましょう。
ほかの借入れで返済比率が30〜35%を超える
返済比率は、住宅ローンだけでなく、車のローンやカードローンなどの年間返済額もあわせて計算されます。
借入額を下げるか、ほかの借入れを減らしてから申し込むと、条件を満たしやすくなります。
物件の担保評価が借入額に届かない
商品詳細説明書では、実際の借入金額の上限は担保評価にもとづくと説明しています。
物件の評価が低いと、希望額を借りられなかったり、審査に通りにくくなったりします。
団信に加入できない
楽天銀行の住宅ローン(金利選択型)は、団信への加入が必須です。
商品詳細説明書には、引受基準を緩和したワイド団信の記載はありません。
申告内容と書類が食い違う
事前審査は申込内容をもとに、本審査は申込書類一式をもとに審査されます。
事前審査の入力は、源泉徴収票や返済予定表を見ながら書類と同じ内容にすることが大切です。
団信は保険料無料、がん保障付きは年0.2%上乗せ
楽天銀行の住宅ローン(金利選択型)の団信は、保険料を楽天銀行が負担します。
| 団信の種類 | 上乗せ金利 |
|---|---|
| 団信(基本) | なし |
| 100%保障がん団信(全疾病特約付) | 年0.2% |
| 夫婦連生型・ペアローン連生型団信 | 年0.2% |
借入金が1億円を超える場合は、生命保険会社所定の健康診断書が必要です。
健康上の理由で団信に入れない場合は、団信への加入が必須ではない【フラット35】も候補になります。
楽天銀行の住宅ローン審査の流れ
楽天銀行の住宅ローンは、Webで事前審査を申し込み、来店せずに自宅で手続きできます。
申込書類と契約書類は郵送でやりとりし、申込みから借入れまでは最短で26日程度が目安です。
| 段階 | 期間の目安 | ポイント |
|---|---|---|
| 事前審査 | 5〜10日 | 申込内容をもとに審査、結果はマイページで届く |
| 本審査 | 7〜14日 | 申込書類一式をもとに審査、在籍確認の電話が入る場合がある |
| 契約 | 14〜21日 | 契約書類は借入希望日の6営業日前までに返送 |
| 借入れ | 借入希望日 | 契約書類の確認後に融資実行 |
楽天銀行の住宅ローン審査に通りやすくするポイント
- 前年の年収が400万円以上か、源泉徴収票で先に確かめる
- 車のローンやカードローンを減らし、返済比率を30%以下に近づけておく
- 1人で400万円に届かない場合は、配偶者との連帯債務を検討する
- 事前審査の入力は、書類と同じ内容にする
- 在籍確認の電話が入ることを勤務先に伝えておく
楽天銀行の住宅ローン審査に落ちたときの対処法
| 考えられる原因 | 対処法 |
|---|---|
| 年収400万円未満 | 連帯債務で合算する、年収の条件が低い銀行を検討する |
| 返済比率 | 借入額を下げる、ほかの借入れを減らす、頭金を増やす |
| 物件の担保評価 | 物件を見直すか、借入額を下げる |
| 団信 | 団信が任意の【フラット35】を検討する |
| 信用情報 | CICなどの信用情報機関で自分の記録を開示して確かめる |
年収の条件が低い銀行に申し込む
審査の基準は銀行ごとに異なり、年収の条件も銀行によって違います。
楽天銀行の年収400万円以上に届かない場合でも、年収の条件がもっと低い銀行なら申し込めることがあります。
りそな銀行:年収100万円以上から申し込める
※画像はりそな銀行公式サイトより引用
りそな銀行は、前年の税込年収100万円以上、借入時の年齢が満20歳以上満70歳未満の方が対象で、年収の条件を公表しています。
事前審査はWebで申し込むと1〜3営業日で結果が届き、店舗で相談しながら進めることもできます。
2026年11月の変動金利は年1.250%〜(融資手数料型・条件達成時)、借入期間は最長40年です。
楽天銀行の住宅ローン審査に関するよくある質問
楽天銀行の事前審査は何日で結果が出る?
お手続きの流れのページでは、事前審査の工程の目安を5〜10日としています。
本審査は、申込書類一式を受け取ってから7〜14日が目安です。
年収400万円未満でも申し込める?
単独での申込みは、前年の年収400万円以上が条件です。
配偶者との連帯債務なら、2人の年収を合算して400万円以上あれば条件を満たします。
返済比率の上限は何%?
商品詳細説明書では、ほかの借入れを含めた年間返済額が年収の30%〜35%以下であることを条件としています。
具体的な上限は、審査で決まります。
楽天銀行の住宅ローンは来店不要?
お手続きの流れのページでは、申込みから契約まで来店不要で、自宅で手続きできると案内しています。
書類は郵送でやりとりします。
審査に落ちた理由は教えてもらえる?
住宅ローンの否決理由は、多くの銀行が開示していません。
この記事の5つの理由と対処法で、当てはまるものがないか見直してみてください。
まとめ:楽天銀行は年収と返済比率の条件を先に確かめる
| ポイント | 内容 |
|---|---|
| 審査の厳しさ | 公表されていない。年収と返済比率の条件は公表 |
| 申込条件 | 前年の年収400万円以上、返済比率30〜35%以下、借入時65歳6か月未満 |
| 年収の数え方 | 単独は本人、連帯債務は合算、ペアローンはそれぞれ400万円以上 |
| 落ちる主な理由 | 年収、返済比率、担保評価、団信、申告の食い違い |
楽天銀行の住宅ローンは、年収400万円以上と返済比率30〜35%以下という条件をはっきり示しています。
条件を満たしているか先に確かめ、届かない場合は連帯債務や、年収の条件が低い銀行も検討することが大切です。
参考:楽天銀行住宅ローン(金利選択型)商品詳細説明書、楽天銀行 お手続きの流れ(新規お借り入れ)、楽天銀行 住宅ローン、りそな銀行 住宅ローン(新規)
掲載情報は2026年11月11日に確認しました。本記事は広告を含みます。