「アルバイトだけど、クレジットカードの審査に通るのかな」と不安になっていませんか。
結論から書くと、アルバイトやパートでもクレジットカードには申し込めて、審査に通る可能性もあります。
今回、主なクレジットカード20枚の申込条件を公式サイトで確かめたところ、アルバイトやパートを申込対象外と書いているカードはありませんでした。
ただし審査の基準や年収の目安は、どのカード会社も公表していません。
この記事では、2026年11月18日に確認したカード会社の公式サイトをもとに、アルバイトやパートが申し込めるカード、勤務先や年収の書き方、在籍確認、落ちる理由と落ちたときの対処法をまとめました。
審査に通りやすいカードを広く比べたい方は、審査が甘いクレジットカードはある?で26枚を比較しています。
アルバイトでもクレジットカードの審査に通る?先に結論
アルバイトやパートでも、クレジットカードの審査に通る可能性はあります。
JCBの公式サイトでも、アルバイトやパートでも定期的な収入を得ていればクレジットカードを作ることは可能だと説明しています。
申込条件でアルバイトを対象外にしているカードは見つからなかった
主なクレジットカード20枚の公式サイトを確認したところ、アルバイトやパートを申込対象外と書いているカードはありませんでした。
モビットVISA-Wのように、パートやアルバイトも対象と明記しているカードもあります。
ただしJCBの公式サイトでは、一部のクレジットカードはアルバイトやパートが申込対象になっていないとも説明しているので、申し込む前に条件を確かめましょう。
審査の基準と年収の目安は公表されていない
どのカード会社も、審査の基準や「年収がいくらあれば通る」という目安は公表していません。
申込フォームで入力した年収や勤務先、信用情報をもとに、カード会社ごとに判断されます。
アルバイトが不利と言われる理由は収入の安定性
三菱UFJニコスの公式サイトでは、アルバイトは時給制のため、シフトによって毎月の収入が安定しづらいと説明しています。
クレディセゾンの公式サイトでも、勤続年数が長いほど安定した収入があるとみなされやすいと書かれています。
ただし三菱UFJニコスは、勤め始めたばかりだから審査に通らないわけではなく、勤続期間はあくまで目安だとしています。
アルバイトやパートが申し込めるクレジットカード20枚の申込条件
公式サイトに書かれている申込条件のうち、収入についての記載を比べました。
年齢の条件に合っていれば、アルバイトやパートの方も申込対象に入ります。
| カード | 収入に関する公式の記載 | 申込できる年齢 | 詳しい解説 |
|---|---|---|---|
 三井住友カード(NL) | 記載なし | 満18歳以上(高校生を除く) | 解説を見る |
 エポスカード | 記載なし | 18歳以上(高校生を除く) | 解説を見る |
 UCSカードmajica | 記載なし | 満18歳以上(高校生を除く) | 解説を見る |
 楽天カード | 申込画面で対象条件を確認 | 18歳以上 | 解説を見る |
 ライフカード | 記載なし | 18歳以上 | 解説を見る |
 セゾンカードインターナショナル | 記載なし | 18歳以上 | 解説を見る |
 dカード | 記載なし | 満18歳以上(高校生を除く) | 解説を見る |
 オリコカード THE POINT | 記載なし | 満18歳以上 | 解説を見る |
 ビューカード スタンダード | 記載なし | 満18歳以上 | 解説を見る |
 メルカード | 記載なし | 18歳以上(高校生を除く) | 解説を見る |
 Nudge | 記載なし | 満18歳以上(高校生を含む) | 解説を見る |
 PayPayカード | 本人または配偶者に安定した継続収入 | 満18歳以上 | 解説を見る |
 JCBカードW | 本人または配偶者に安定継続収入。学生も対象(高校生を除く) | 18歳以上39歳以下 | 解説を見る |
 三菱UFJカード | 本人または配偶者に安定した収入。学生も対象 | 18歳以上(高校生は原則対象外) | 解説を見る |
 セブンカード・プラス | 本人または配偶者に継続して安定した収入。学生も対象(高校生を除く) | 18歳以上 | 解説を見る |
 au PAYカード | 本人または配偶者に定期収入。学生は定期収入の有無を問わない | 満18歳以上 | 解説を見る |
 イオンカードセレクト | 安定した収入がある方、またはそのご家族 | 18歳以上 | 解説を見る |
 モビットVISA-W | 安定した定期収入(パートやアルバイトも対象) | 満20~74歳 | 解説を見る |
 ACマスターカード | 安定した収入と返済能力 | 20~72歳 | 解説を見る |
 プロミスVisaカード | プロミス側の申込条件による | 満18歳以上(高校生を除く) | 解説を見る |
各カードの公式サイトで確認した内容で、審査が甘いクレジットカードはある?の申込条件の表と同じです。
収入についての書き方は4通り
- 本人の収入が条件:モビットVISA-W(パートやアルバイトも対象と明記)、ACマスターカード
- 配偶者や家族の収入、学生も条件に含む:PayPayカード、JCBカードW、三菱UFJカード、セブンカード・プラス、au PAYカード、イオンカードセレクト
- 公開ページに収入の記載がない:三井住友カード(NL)、エポスカード、UCSカードmajica、ライフカード、セゾンカードインターナショナル、dカード、オリコカード THE POINT、ビューカード スタンダード、メルカード、Nudge
- 申込画面や別の契約で確認する:楽天カード、プロミスVisaカード
収入の記載がないことは、収入を問わずに発行されるという意味ではありません。
申込フォームでは年収や勤務先を入力し、その内容も含めて審査されます。
20歳未満の方は申し込めないカードがある
モビットVISA-Wは満20歳以上、ACマスターカードは20歳以上が申込条件です。
18歳や19歳でアルバイトをしている方は、18歳以上で申し込めるカードから選びましょう。
JCBカードWは39歳以下が対象なので、40歳以上の方は申し込めません。
モビットVISA-Wの審査の流れは、モビットVISA-Wの審査は厳しい?で解説しています。
学生、主婦、フリーターで違う申し込みのポイント
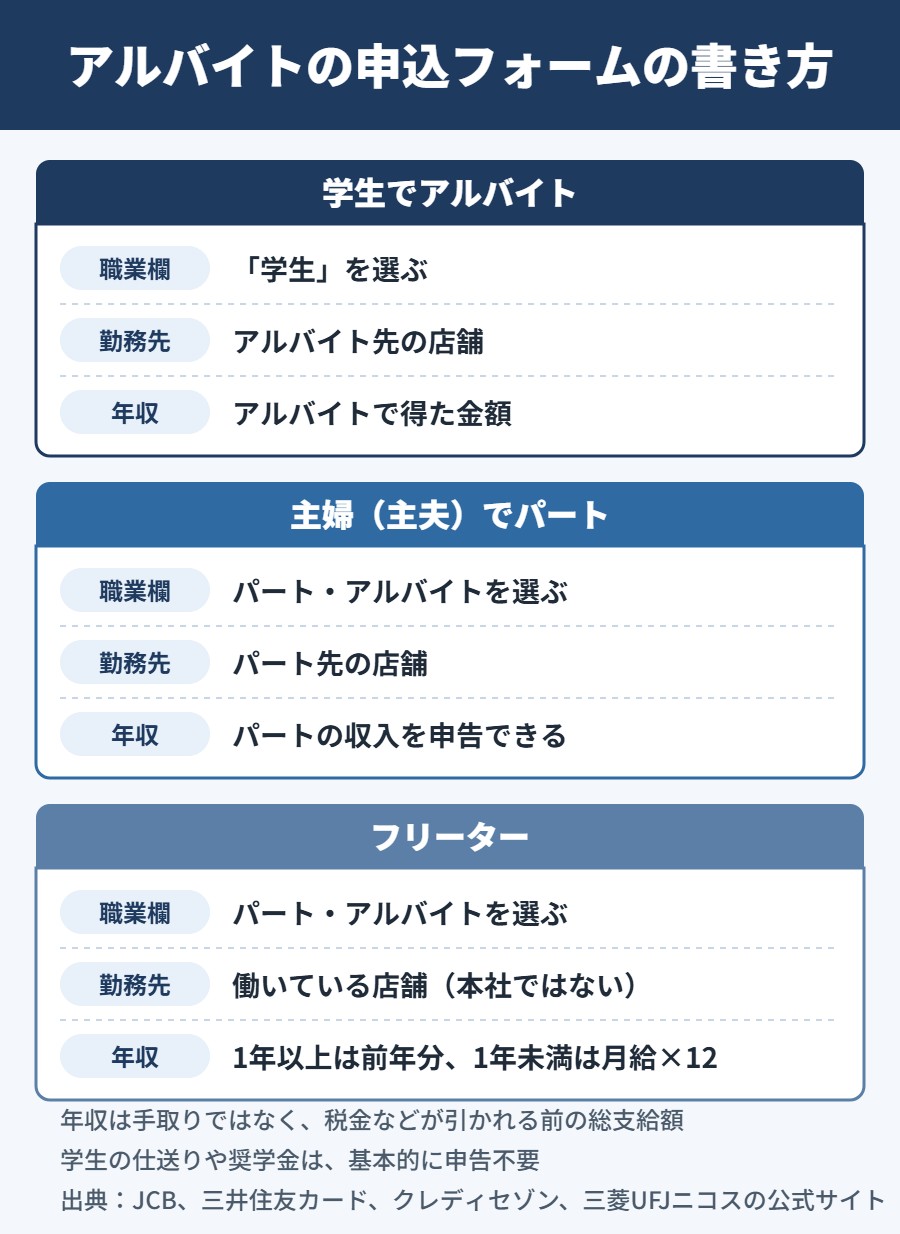
同じアルバイトやパートでも、学生か、主婦(主夫)か、フリーターかで、職業欄の選び方や申込対象に入りやすいカードが変わります。
| 立場 | 職業欄の書き方 | 年収の書き方 | 申込対象を広げやすいカード |
|---|---|---|---|
| 学生でアルバイト | 「学生」を選ぶ | アルバイトで得た金額。仕送りや奨学金は基本的に申告不要 | 学生も対象と明記:JCBカードW、三菱UFJカード、セブンカード・プラス、au PAYカード |
| 主婦(主夫)でパート | パート・アルバイトを選ぶ | パートの収入を年収として申告できる | 配偶者の収入も条件に含む:PayPayカード、JCBカードW、三菱UFJカード、セブンカード・プラス、au PAYカード |
| フリーター | パート・アルバイトを選ぶ | 1年以上働いていれば前年の年収、1年未満なら月の給与×12 | パートやアルバイトも対象と明記:モビットVISA-W(20歳以上) |
職業欄と年収の書き方は、三井住友カード、JCB、クレディセゾン、三菱UFJニコスの公式サイトの解説で確認しました。申込フォームの選択肢はカードによって違うので、画面の案内に従ってください。
学生のアルバイトは職業欄を「学生」にする
三井住友カード、JCB、クレディセゾンの公式サイトでは、アルバイトをしている学生は職業欄を「学生」にするよう案内しています。
三井住友カードの解説では、勤務先にはアルバイト先の店舗などの名称と住所を書き、年収にはアルバイトで得た金額を書くとしています。
親からの仕送りや奨学金は、基本的に申告する必要はないと説明されています。
学生向けのカードは、学生クレジットカードおすすめランキングでも比べています。
主婦(主夫)のパートは配偶者の収入も条件になるカードを選ぶ
三菱UFJニコスの公式サイトでは、主婦(主夫)はアルバイトやパートの収入を年収として申告できると説明しています。
PayPayカードやJCBカードWのように、本人か配偶者の収入を条件にしているカードなら、パートの収入が少なくても申込対象に入ります。
専業主婦やパートの方向けのカードは、主婦におすすめのクレジットカード12選でまとめています。
高校生のアルバイトは申し込めない
今回調べたカードはすべて18歳以上が条件で、18歳以上でも高校生は申込対象外とするカードが多くあります。
高校生も対象と明記しているのは、Nudgeだけでした。
UCSカードのように、卒業する年の3月1日から3月31日なら満18歳以上の高校生でも申し込めると案内しているカードもあります。
アルバイトの勤務先、年収、職業欄の書き方
申込フォームの入力ミスは、審査に影響することがあります。
カード会社の公式サイトに書かれている書き方をまとめました。
| 入力する項目 | 書き方 | 確認した公式サイト |
|---|---|---|
| 年収(1年以上働いている) | 前年の年収を書く | JCB |
| 年収(働き始めて1年未満) | 1か月分の給与×12で計算する | JCB |
| 年収の金額 | 手取りではなく、税金や社会保険料が引かれる前の総支給額 | JCB、クレディセゾン |
| 年収の根拠 | 源泉徴収票などをもとに書く | 三井住友カード |
| 勤務先 | 実際に働いている店舗の名称、住所、電話番号。全国チェーンなら本社ではなく店舗 | 三井住友カード |
| 勤務先の名称 | 「株式会社○○」など正式名称で書く | 三井住友カード |
| 職業(学生の場合) | 「学生」を選び、収入があれば年収を書く | JCB、三井住友カード、クレディセゾン |
年収は1年以上なら前年分、1年未満なら月の給与×12
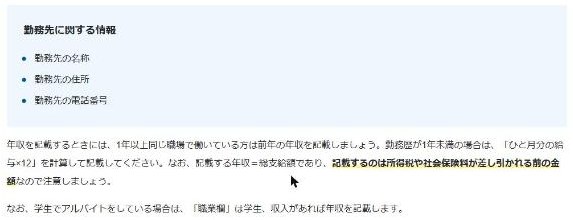
JCBの公式サイトでは、同じ職場で1年以上働いている方は前年の年収を書き、1年未満の方は「ひと月分の給与×12」で計算するよう案内しています。
たとえば月に10万円の給与なら、年収は120万円と書きます。
書くのは手取りではなく、所得税や社会保険料が引かれる前の総支給額です。
勤務先はアルバイトをしている店舗を書く
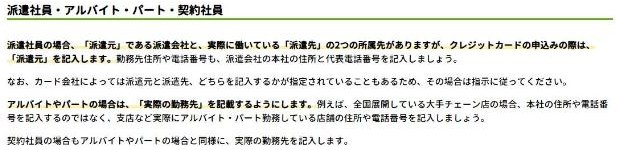
三井住友カードの公式サイトでは、アルバイトやパートは「実際の勤務先」を書くよう案内しています。
全国チェーンの店舗で働いている場合は、本社の住所や電話番号ではなく、働いている店舗の住所と電話番号を書きます。
クレディセゾンの公式サイトでも、所在地や電話番号は間違えやすいので、店舗情報のページなどで確かめてから入力するよう勧めています。
派遣社員は派遣元か派遣先かがカード会社で違う
派遣社員として働いている場合は、どちらを勤務先に書くかがカード会社によって違います。
三井住友カードの解説では、派遣元の派遣会社の本社住所と代表電話番号を書くとしています。
一方でエポスカードのよくあるご質問では、実際に勤務している派遣先の情報を入力するよう案内しています。
申込フォームに指示がある場合は、その指示に従いましょう。
転職中や転職したばかりの方、派遣社員の方の勤務先と年収の書き方は、転職中でもクレジットカードの審査に通る?で詳しく解説しています。
年収を多めに書かない
三菱UFJニコスの公式サイトでは、審査に通りたいために年収を多めに申告することはNGだと書かれています。
三井住友カードの解説でも、年収に大きな誤差があると審査に影響したり、差し戻されたりする可能性があるとしています。
アルバイト先に在籍確認の電話はある?
アルバイトやパートでも、申込フォームに書いた勤務先に電話で在籍確認が行われることがあります。
ただし、すべての申込者に電話があるわけではありません。
| 公式サイトで確認したこと | 内容 |
|---|---|
| 電話がかかる先 | パートやアルバイトは、申し込むときに書いた勤務先にかかるのが一般的(三井住友カードの解説) |
| 電話がない場合 | 在籍確認が行われないこともある(三井住友カードの解説、三菱UFJニコスの解説) |
| 本人が不在のとき | 在籍が確認できれば、本人以外が電話に出ても完了することがほとんど(三井住友カードの解説) |
| 電話の名乗り方 | プライバシーに配慮して個人名でかかり、クレジットカードの確認だとは話さない(三井住友カードの解説) |
| エポスカード | カードの発行手続きに関して、自宅か勤務先に連絡する場合がある(よくあるご質問) |
出典:三井住友カード「在籍確認とは」、三菱UFJニコス「在籍確認」、エポスカード よくあるご質問
三井住友カードと三菱UFJニコスの解説は在籍確認の一般論で、自社の実際の審査内容を説明したものではないと断っています。
電話がつながらないと審査が進まないことがあるので、勤務先には営業時間中につながる店舗の電話番号を書いておきましょう。
エポスカードやUCSカードの電話確認については、エポスカードの審査は甘い?とUCSカードの審査は甘い?でも解説しています。
アルバイトがクレジットカードの審査に落ちる理由と申込前の確認点
審査に落ちた理由は、カード会社から教えてもらえません。
カード会社の公式サイトの解説から、申込前に確かめておきたい点をまとめました。
| 落ちる原因になりやすいこと | 申込前に確かめること |
|---|---|
| 働き始めたばかりで勤続期間が短い | 急がないなら、勤続期間が長くなってから申し込む |
| 年収や勤務先の入力が実際と違う | 源泉徴収票や給与明細で総支給額を確かめ、店舗の住所と電話番号を調べて入力する |
| スマホの分割払いなどで支払いが遅れた | クレジットカード以外の分割払いも信用情報に記録されるので、開示して確かめる |
| 短い期間にいくつものカードに申し込んだ | 一度に何枚も申し込まず、1枚ずつ結果を待つ |
| キャッシング枠を多く希望している | お金を借りる予定がないなら希望しない |
三菱UFJニコスの公式サイトでは、クレジットカードを持っていなくても、スマホを分割払いで買った情報は信用情報機関に送られると説明しています。
支払いが遅れたことがある方は、CICなどで自分の信用情報を開示して確かめてから申し込むと安心です。
信用情報の見方は、信用情報はいつまで残る?開示報告書の見方を参考にしてください。
アルバイトでクレジットカードの審査に落ちたときの対処法
6か月ほどあけてから申し込み直す
JCBの公式サイトでは、新しい申し込みの記録は信用情報に6か月ほど残るので、落ちた場合は6か月ほどたってから申し込み直すよう案内しています。
その間に勤続期間を伸ばしたり、収入が増えたりすれば、申込内容も変わります。
家族カードやデビットカードを使う
三菱UFJニコスの公式サイトでは、家族と同居している場合に、親やパートナーが持っているクレジットカードの家族カードを申し込む方法も紹介しています。
家族カードの申込対象はカード会社によって違うので、家族のカード会社の案内を確認しましょう。
すぐに支払い手段が必要な方は、デビットカードやプリペイドカードも選択肢になります。
独自の審査をするカードや保証金を預けるカードも検討する
審査に不安がある方は、独自審査のクレジットカードや、保証金を預けて作るデポジット型のカードも選択肢になります。
質問に答えてわかるアルバイトのクレジットカード選び診断
2つの質問に答えると、申込対象に入りやすいカードや、先に読むところの目安がわかります。
2つの質問でわかる
アルバイトのクレジットカード選び診断
Q1.今の立場に近いのは?
Q2.過去5年以内に支払いの遅れや債務整理をした?
診断は目安で、審査に通ることを保証するものではありません。
アルバイトのクレジットカード審査に関するよくある質問
出典:JCB「アルバイトやフリーターでも作れるクレジットカードは?」、三菱UFJニコス「アルバイト・フリーターのクレジットカードの作り方」、アコム「ACマスターカード」
まとめ:アルバイトでも申込条件を確かめて正しく入力すればクレジットカードに申し込める
アルバイトやパートでも、クレジットカードの審査に通る可能性はあります。
- 主なカード20枚の申込条件に、アルバイトやパートを対象外とする記載はなかった
- 審査の基準と年収の目安は、どのカード会社も公表していない
- 学生は職業欄を「学生」に、主婦(主夫)はパートの収入を年収として申告できる
- 年収は総支給額で、1年未満なら月の給与×12で計算する
- 勤務先は実際に働いている店舗の住所と電話番号を書く
- 落ちたら6か月ほどあけ、信用情報を確かめてから申し込み直す
まずは自分の年齢と立場で申込条件に入るカードを選び、年収と勤務先を正しく入力して申し込みましょう。
ほかのカードもあわせて比べたい方は、審査が甘いクレジットカードはある?通りやすいカードの選び方を参考にしてください。
掲載情報は2026年11月18日に各カード会社の公式サイトで確認しました。申込条件は変わることがあるので、申し込む前に公式サイトで最新の情報を確認してください。本記事は広告を含みます。