「クレジットカードに申し込む前に、自分の信用情報に問題がないか確かめておきたい」と考えていませんか。
信用情報は、信用情報機関に「開示」を申し込めば、本人が自分で確認できます。
クレジットカードの審査が気になるなら、最初に確かめたいのはCIC(株式会社シー・アイ・シー)です。
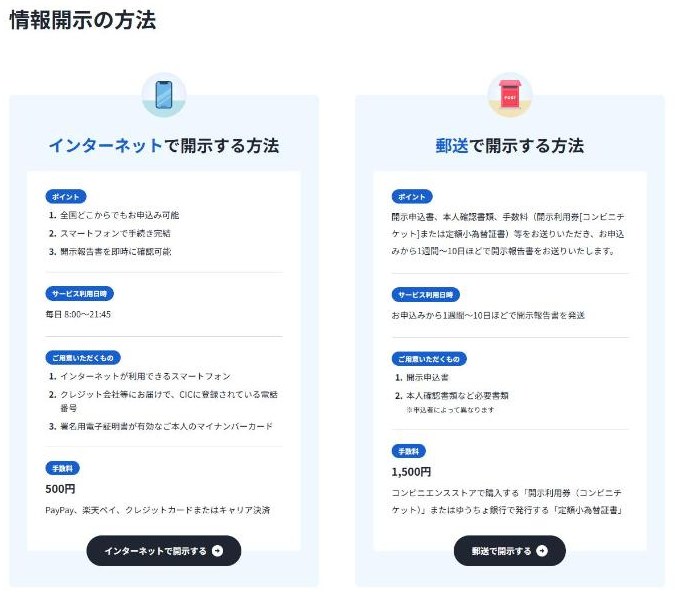
CICのインターネット開示なら、スマートフォンとマイナンバーカードがあれば手数料500円で、その場で開示報告書を見られます。
この記事では、2026年11月18日に確認したCIC、JICC、全国銀行個人信用情報センターの公式サイトをもとに、開示の手順と手数料、開示報告書で申込前に見ておきたい項目をまとめました。
審査に通りやすいカードを広く比べたい方は、審査が甘いクレジットカードはある?で26枚を比較しています。
クレジットカードの信用情報はまずCICで確認する
クレジットカードの信用情報を確かめるなら、最初にCICを開示するのが近道です。
CICは、割賦販売法と貸金業法の両方で指定を受けた信用情報機関です。
- CICは割賦販売法と貸金業法にもとづく指定信用情報機関
- 審査が甘いクレジットカードの記事で比べた20社の発行会社は、すべてCICに加盟
- インターネット開示は手数料500円で、毎日8:00~21:45に申し込めば画面ですぐ確認できる
カードローンや消費者金融を利用したことがある方は、JICC(株式会社日本信用情報機構)もあわせて確認すると安心です。
銀行のローンを利用している方は、全国銀行個人信用情報センターも候補になります。
3つの信用情報機関の違いや登録される情報は、信用情報とは?CIC・JICC・KSCの見方と開示方法で詳しく解説しています。
3つの信用情報機関の開示方法と手数料
開示の手数料と、結果がわかるまでの時間は、信用情報機関と申し込み方で違います。
| 信用情報機関 | スマホ・ネットの手数料 | 郵送の手数料 | 結果がわかるまで |
|---|---|---|---|
| CIC | 500円(インターネット) | 1,650円(開示利用券)、1,500円(定額小為替証書、発行手数料は別) | ネットはすぐ画面で確認できる。郵送は申込みから1週間~10日程度 |
| JICC | 700円(スマホアプリ) | 2,177円(郵送開示利用券) | アプリは1~3日程度(土日祝日と年末年始を除く)。郵送は書類が届いてから7日~10日 |
| 全国銀行個人信用情報センター | 800円(インターネット) | 2,403円(本人開示・申告手続利用券) | インターネットでも即時には開示できず、相当の日数がかかると案内 |
出典:CIC「情報開示を申し込む」、CIC「郵送で開示する」、JICC「本人による開示申し込み」、JICC「郵送による開示手続き」、全国銀行個人信用情報センター「本人開示の手続き」、全国銀行個人信用情報センター「本人開示および本人申告の手数料改定等について」
全国銀行個人信用情報センターの手数料は、2026年4月1日に改定されています。
インターネットは1,000円から800円に下がり、郵送の利用券は1,679円または1,800円から2,403円に上がりました。
古い金額のままの解説も残っているので、申し込む前に公式サイトで確かめましょう。
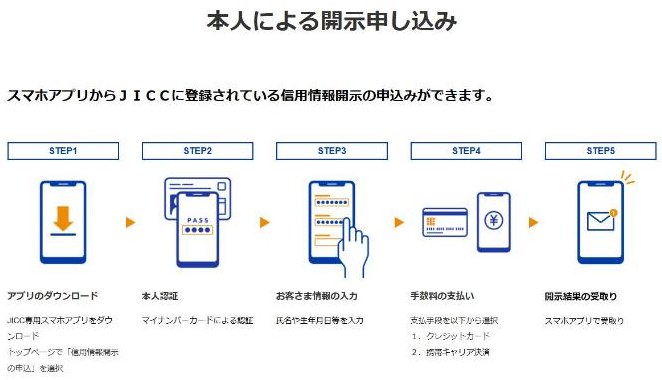
JICCはスマホアプリから申し込む
JICCのインターネット開示は、専用のスマホアプリから申し込みます。
手数料700円の支払いはクレジットカードか携帯キャリア決済で、iPhoneからはクレジットカードだけが使えます。
結果の受取り通知メールが届いたら、30日以内にダウンロードする必要があります。
CICのインターネット開示のやり方
CICのインターネット開示は、スマートフォンだけで手続きが終わります。
初回の開示はスマートフォンからだけ申し込めて、iPhoneはSafari、AndroidはChromeを使います。
用意するもの
- 署名用電子証明書が有効な本人のマイナンバーカード
- スマートフォン(マイナPocketアプリを入れておく)
- クレジット会社などに届け出て、CICに登録されている電話番号
- 通知を受け取るメールアドレス(i-kaiji@cic.co.jpから届く)
- 手数料500円を払うクレジットカード、PayPay、楽天ペイ、キャリア決済のどれか
申し込みの8つの手順
- スマートフォンにマイナPocketアプリを入れる
- 使う支払方法を確認する
- 登録済みの電話番号から0570-021-717に電話し、6桁の受付番号を取る
- 受付番号と、電話に使った番号を画面に入力する
- マイナPocketでマイナンバーカードによる本人確認をする
- 画面の指示に従ってお客さま情報を入力する
- 手数料を支払う
- 開示報告書をダウンロードする
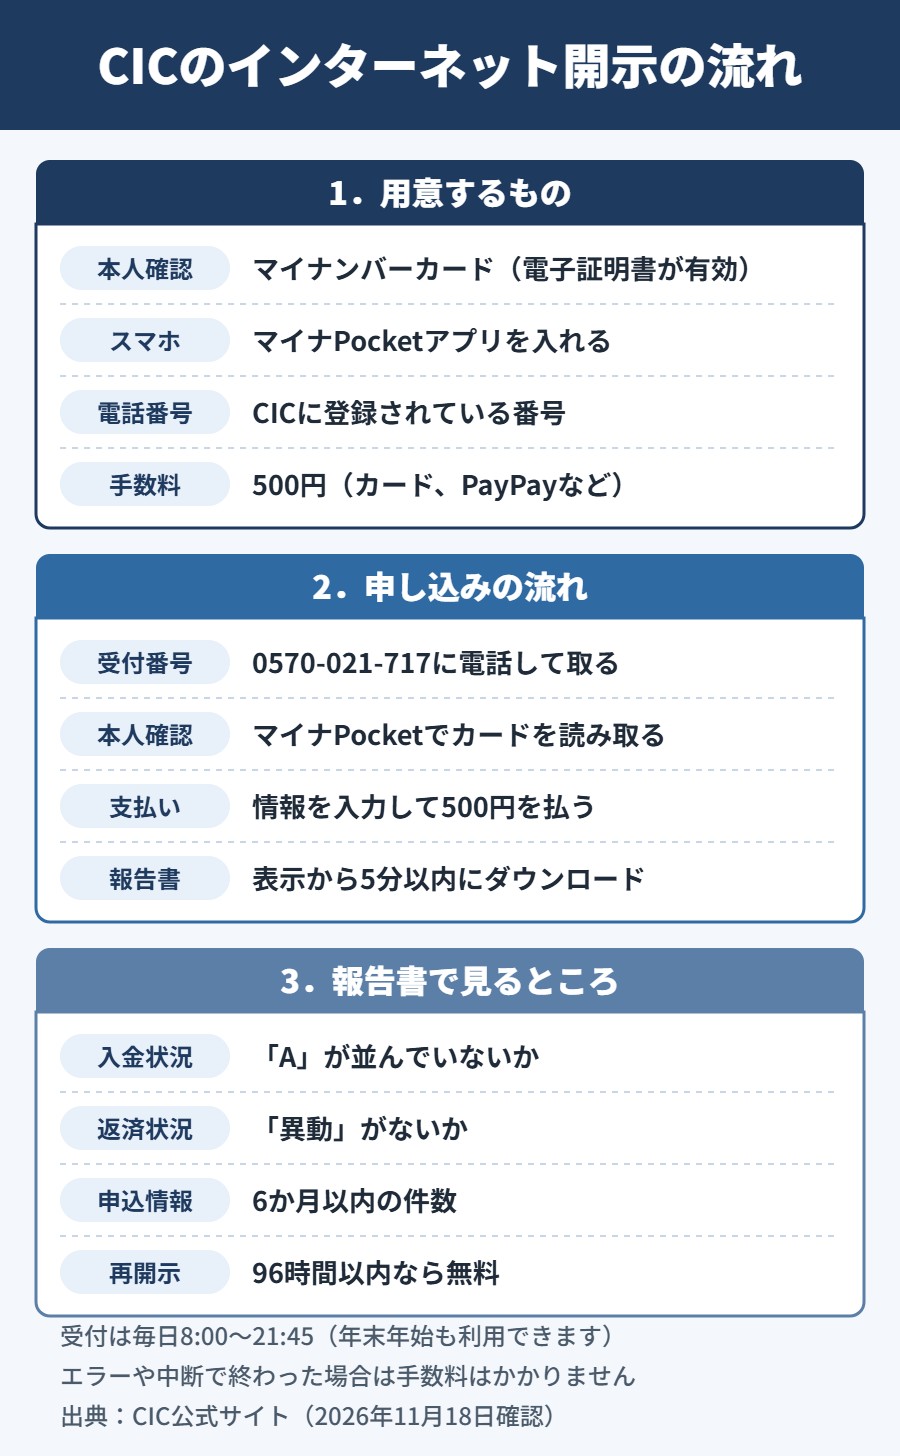
受付番号は登録済みの電話番号から取る
受付番号は、クレジット会社などに届け出てCICに登録されている電話番号から取ります。
別の番号から取ると、正しい情報が表示されません。
受付番号の有効時間は1時間で、取るだけでは料金はかかりません。
キャリア決済を使う場合は、受付番号を携帯電話から取る必要があります。
手数料の支払いに使えるクレジットカード
CICの開示手数料をクレジットカードで払う場合は、本人名義のカードに限られ、家族カードは使えません。
3Dセキュア2.0に対応していないカードも使えません。
使えるのは、次の12社が発行するクレジットカードです。
- 株式会社イオン銀行
- 株式会社エポスカード
- 株式会社オリエントコーポレーション
- 株式会社クレディセゾン
- 三井住友トラストクラブ株式会社(ダイナースクラブカードに限る)
- 株式会社ジェーシービー(ジェーシービーが発行元のカードに限る)
- 株式会社ジャックス
- トヨタファイナンス株式会社
- 三井住友カード株式会社
- 三菱UFJニコス株式会社
- ユーシーカード株式会社
- ライフカード株式会社
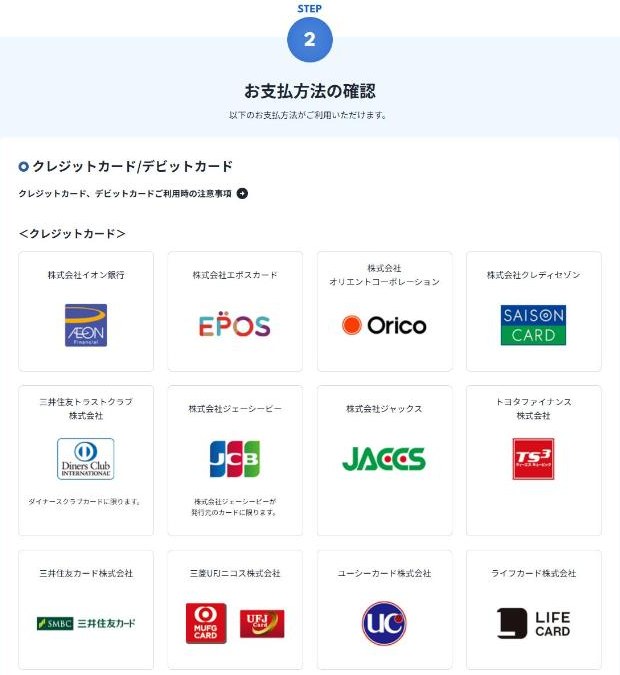
一覧にない会社のカードは使えないので、PayPay、楽天ペイ、キャリア決済で払いましょう。
デビットカードはJCBデビットだけが使え、J-Debitは使えません。
途中でエラーになったときは手数料はかからない
手数料がかかるのは、開示報告書か「情報がない」という結果が画面に表示されたときです。
エラーだけで終わった場合や、確定する前に中断した場合はかかりません。
ダウンロードボタンが表示されたら、5分以内にダウンロードしましょう。
初回の開示から96時間以内なら、無料でもう一度開示できます。
マイナンバーカードがないときは郵送で開示する
マイナンバーカードがない方や、署名用電子証明書が切れている方は、郵送で開示を申し込みます。
CICの郵送開示は、申込みから1週間~10日程度で開示報告書が届きます。
ただし公式サイトでは、郵送開示に通常より時間がかかっていると案内しています。
- 信用情報開示申込書を印刷して記入する(A4縦、片面で印刷)
- 本人確認書類を用意する
- 手数料(開示利用券か定額小為替証書)を用意する
- 申込書、本人確認書類、手数料をまとめて郵送開示センターに送る
本人が申し込む場合の本人確認書類は、次の2点です。
| 書類の種類 | 用意するもの |
|---|---|
| A群から1点(原本) | 住民票、印鑑登録証明書、戸籍の附票のいずれか(発行から3か月以内、現住所の記載があるもの) |
| B群から1点(写し) | 運転免許証、マイナンバーカード(写真付きの表面のみ)、パスポート、健康保険の資格確認書、年金手帳、障がい者手帳、在留カードなど |
本人確認書類の住所が申込書の住所と違うと、受け付けてもらえません。
開示報告書は、本人限定受取郵便(特例型)で現住所に届きます。
出典:CIC「郵送で開示する」
開示報告書で申込前に見るべき項目
開示報告書には、契約ごとに、契約の内容や支払いの状況が並んでいます。
クレジットカードに申し込む前は、次の5つを見ておくと、審査で不利になりそうな記録に気づけます。
入金状況の記号(直近24か月)
入金状況は、毎月の支払いの状況を記号で表したものです。
一番左が最新で、右に進むほど過去にさかのぼり、24か月分が表示されます。
| 記号 | 意味 |
|---|---|
| $ | 請求どおり(もしくは請求額以上)の入金があった |
| P | 請求額の一部が入金された |
| R | お客さま以外から入金があった |
| A | お客さまの事情でお約束の日に入金がなかった(未入金) |
| B | お客さまの事情とは無関係の理由で入金がなかった |
| C | 入金されていないが、その原因がわからない |
| - | 請求もなく入金もなかった(例:クレジットの利用がない場合) |
| 空欄 | クレジット会社等から情報の更新がなかった(例:クレジットの利用がない場合) |
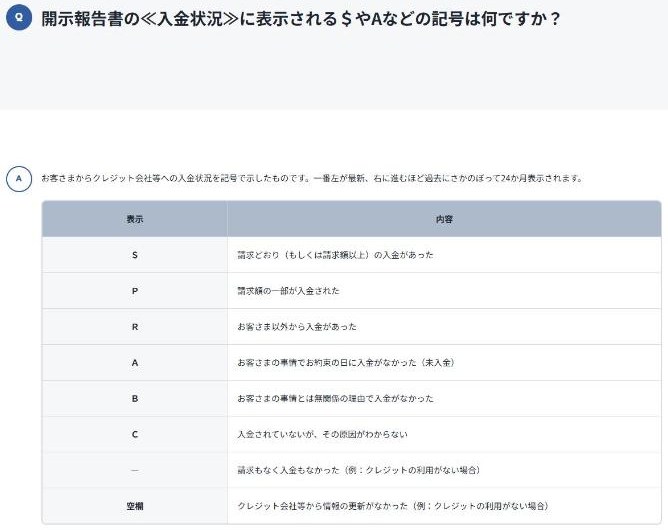
「A」は、自分の事情で約束の日に払えなかった月を表します。
Aが並んでいる場合は、支払いの遅れが記録されていると考えましょう。
空欄や「-」は、利用がなかった月などに表示されるもので、支払いの遅れを表すものではありません。
支払いが遅れたときの影響は、クレジットカード支払い遅れは何日で信用情報に影響?で解説しています。
返済状況の「異動」
CICのお支払状況には、異動(延滞・保証履行・破産)があるかどうかと、異動が発生した日、延滞が解消した日が登録されます。
クレジット情報は、契約期間中と契約終了後5年間残ります。
「異動」の記録が残っているあいだは、クレジットカードの審査で不利になる可能性があります。
異動の記録がある方は、ブラックでも作れるクレジットカードはある?もあわせて確認してください。
申込情報(照会日から6か月)
クレジットカードに申し込むと、カード会社がCICに照会した記録が「申込情報」として残ります。
申込情報が残るのは、照会日から6か月間です。
6か月以内にいくつものカードに申し込んでいると、この欄に何件も並びます。
申し込みが重なったときの影響は、多重申込みとクレジットカード作りすぎが審査に与える影響で解説しています。
割賦販売法の項目(残高と年間請求予定額)
クレジットカードのショッピングなど、割賦販売法の対象になる契約には、割賦残債額、年間請求予定額、遅延の有無が登録されます。
キャッシングなど貸金業法の対象になる契約には、残高や遅延の有無が登録されます。
ほかのカードやローンの残高が思ったより多くないか、申し込む前に見ておきましょう。
クレジット・ガイダンスの指数
CICで開示を申し込むときに希望すると、追加の手数料なしで「クレジット・ガイダンス」も確認できます。
クレジット・ガイダンスは、信用情報をもとに信用状態を200~800の3桁の数値で表した「指数」と、その指数に特に影響した理由を最大4つ示すものです。
指数は、支払状況、残高、契約数、契約期間、申込件数から算出され、年齢や年収は使われません。
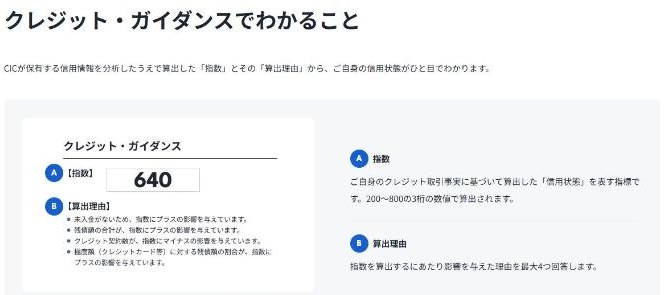
CICは、クレジット・ガイダンスは審査の結果ではなく、カード会社が審査で参考にする情報の1つだと説明しています。
契約してから6か月未満の契約しかない場合や、返済状況が異動の契約しかない場合などは、指数が算出されません。
見つけた記録ごとに申込前にすること
| 開示報告書で見つけた記録 | 申込前にすること |
|---|---|
| 入金状況に「A」がある | 遅れている支払いがあれば先に払い、そのあとの支払いを遅らせない |
| 返済状況が「異動」 | 記録が残っている期間を確かめ、デポジット型など審査に不安がある方向けのカードも検討する |
| 6か月以内の申込情報が何件もある | 申込情報が消える6か月を目安に、申し込みの間隔をあける |
| ほかのカードやローンの残高が多い | 使っていない枠や借入の整理を考える |
| 登録内容に覚えがない | 登録元の会社に問い合わせる(下の章を参照) |
開示しても審査に通るかや落ちた理由はわからない
開示報告書でわかるのは、信用情報機関に登録されている事実だけです。
カード会社は、信用情報、クレジット・ガイダンス情報、自社で集めた情報などを総合して審査をするので、開示しても審査に通るかどうかはわかりません。
審査に落ちた理由が開示報告書に書かれることもありません。
審査で確認される項目は、クレジットカード審査で確認される項目と通過の基本で、落ちたあとの申し込み直し方はクレジットカード審査に落ちる原因と再申込みの注意点で解説しています。
開示報告書を他人に渡さない
CICは、開示報告書やクレジット・ガイダンス情報を第三者に安易に渡すと、思わぬトラブルにつながるおそれがあると注意を呼びかけています。
人から見せるよう求められても、安易に渡さないようにしましょう。
出典:CIC よくあるご質問「開示報告書を、不動産会社や自分が勤務する会社に提出したり見せたりしてもいいのですか?」
登録内容に誤りがあったときの対処
開示報告書に誤りを見つけたら、まずは登録元のクレジット会社などに問い合わせます。
登録内容の訂正や削除をするのは、登録元の会社です。
それでも解決せず、誤った情報が登録されている可能性がある場合は、CICに申し出ると、CICから登録元の会社に調査を依頼できます。
出典:CIC よくあるご質問「開示した結果、登録情報に誤りがある場合は、訂正などをしてもらえますか?」
質問に答えてわかる信用情報の確認方法診断
2つの質問に答えると、あなたに合った開示の方法がわかります。
2つの質問でわかる
信用情報の確認方法診断
Q1.署名用電子証明書が有効なマイナンバーカードを持っている?
Q2.カード会社などに届け出た電話番号を今も使っている?
診断は目安です。申し込みの条件は、申し込む前に各信用情報機関の公式サイトで確認してください。
クレジットカードの信用情報の確認に関するよくある質問
出典:CIC「インターネットで開示する」、CIC「クレジット・ガイダンス」、CIC「CICが保有する信用情報」
まとめ:クレジットカードの申込前はCICの開示報告書で入金状況と異動を確かめよう
クレジットカードの審査が気になる方は、申し込む前にCICで自分の信用情報を確かめておくと安心です。
- CICは割賦販売法と貸金業法の指定信用情報機関で、主なカード会社はCICに加盟している
- インターネット開示は手数料500円で、マイナンバーカードと登録済みの電話番号があればすぐ見られる
- 手数料をカードで払うなら本人名義の対象12社のカードに限られ、ほかはPayPay、楽天ペイ、キャリア決済で払う
- マイナンバーカードがなければ郵送で申し込み、1週間~10日程度で届く
- 入金状況の「A」と返済状況の「異動」、6か月以内の申込情報を確かめる
- 開示しても審査に通るかや落ちた理由はわからない
気になる記録が見つかったら、記録が残る期間を確かめたうえで、申し込むカードや時期を考えましょう。
審査に不安がある方向けのカードは、審査が甘いクレジットカードはある?通りやすいカードの選び方で比較しています。
掲載情報は2026年11月18日に株式会社シー・アイ・シー、株式会社日本信用情報機構、全国銀行個人信用情報センターの公式サイトで確認しました。手数料や手続きは変わることがあるので、申し込む前に各公式サイトで最新の情報を確認してください。本記事は広告を含みます。