当サイトでは、複数の企業と提携し情報をお届けしています。記事内で紹介したサービスを通じてお申込みいただいた場合、一部の企業から報酬を受け取ることがあります。
三菱UFJ銀行は住宅ローン審査の厳しさや年収の基準を公表していませんが、本審査で落ちる理由については、公式のコラムで5つのケースを挙げています。
審査に落ちる原因は、申告内容と書類の食い違い、転職、返済負担率、物件、健康状態(団信)のどれかであることが多いです。
あわせて受けるならりそな銀行
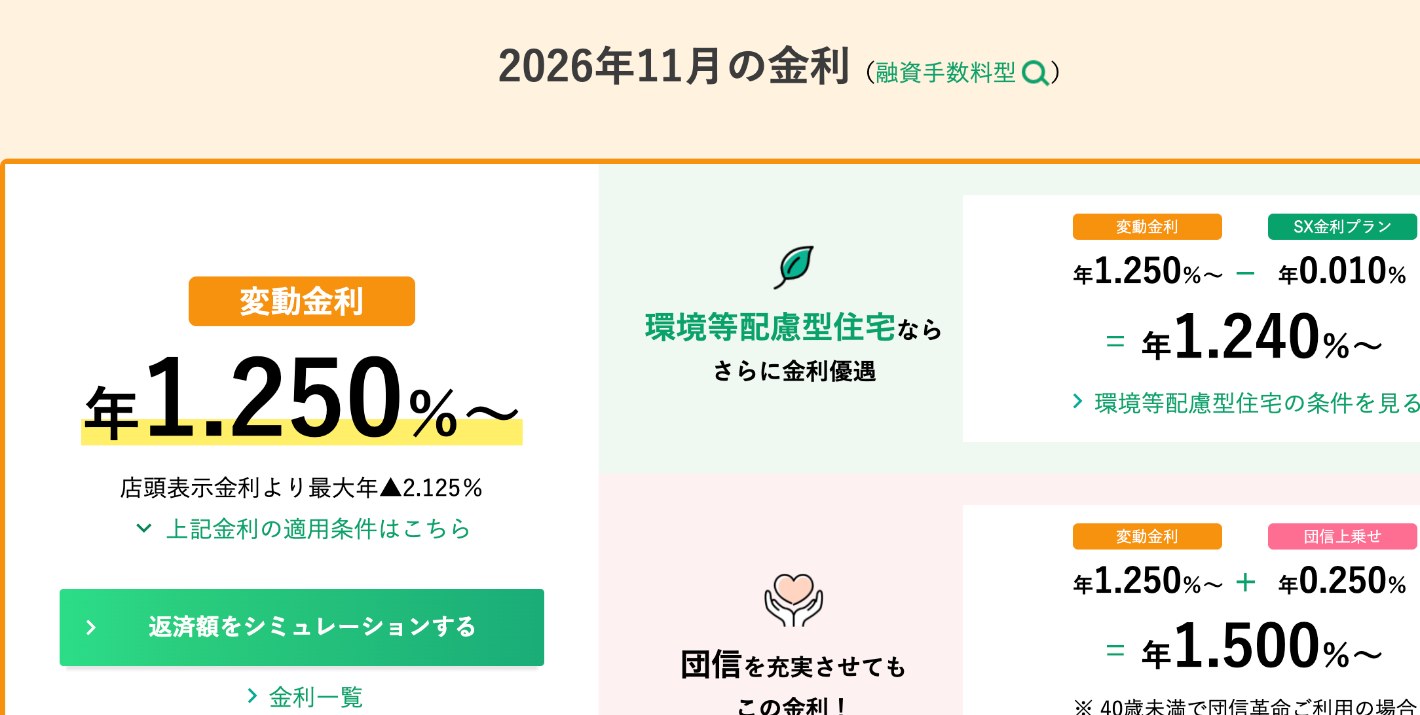
※画像はりそな銀行公式サイトより引用
住宅ローンの事前審査は、1つの銀行に絞らず、複数の銀行へ同時に申し込めます。
?事前審査はいくつも受けていいの?
はい、複数の銀行に同時に申し込めます。
- りそな銀行の公式コラムでも、審査は複数の金融機関に申し込めると案内されています。
- 事前審査を受けても、その銀行で借りる必要はありません。
- 審査の基準は銀行ごとに違うため、1つの銀行で通らなくても、別の銀行で通ることがあります。
- 同時に申し込めば、1行ずつ結果を待つより早く借入先を決められます。
- みずほ銀行の公式コラムは、3〜4つほどの金融機関に申し込んでおく方法を紹介しています。
※銀行ごとに入力や書類の準備が必要になる点には注意が必要です。
審査の基準は銀行ごとに違うため、結果を見比べてから借入先を選べます。
りそな銀行の事前審査はWebで申し込めて、1〜3営業日で結果が届きます。
- 結果が早い!1〜3営業日で回答
本命の銀行の結果を待つあいだに、もう1行分の結果がそろいます。 - 申込みはWebで24時間いつでも
事前審査から借入れまで、オンラインで完結できます。 - 迷ったら店舗で相談できる
土日祝も営業している店舗があり、来店予約もできます。
- 変動金利:年1.250%〜(条件達成時・融資手数料型)
- 申込条件:前年の税込年収100万円以上
- 団信:団信革命など保障の種類を選べる
\ 申込みはWebで完結・24時間受付 /
※審査の基準は銀行ごとに異なり、りそな銀行での承認を約束するものではありません。変動金利年1.250%は融資手数料型で、Web完結と給与振込などの条件を満たした場合の金利です。掲載情報は2026年11月11日時点の公式の案内です。
「三菱UFJ銀行の住宅ローンはメガバンクだから審査が厳しい?」
「事前審査に通ったのに、本審査で落ちることはある?」
ネット上には三菱UFJ銀行の審査について「厳しい」「意外とスムーズ」という声の両方がありますが、どちらも銀行が公表した基準にもとづくものではありません。
この記事では、三菱UFJ銀行が公表している申込条件と、公式コラムで説明されている本審査で落ちる理由をもとに、審査の注意点と落ちたときの対処法をまとめました。
- 申込条件の比較:三菱UFJ銀行の商品説明書で確かめた条件を、ほかの銀行と比較
- 本審査で落ちる5つの理由:三菱UFJ銀行の公式コラムが挙げている理由と、その対策
- 健康面に不安がある場合:ワイド団信の金利と年齢の条件
三菱UFJ銀行の住宅ローン審査は厳しい?
銀行は住宅ローンの審査基準や承認率を公表していないため、「厳しい」「甘い」を外から判断することはできません。
三菱UFJ銀行の商品説明書でも、年収については「返済計画に無理のないよう年収による制限があります」とだけ書かれていて、具体的な金額は示されていません。
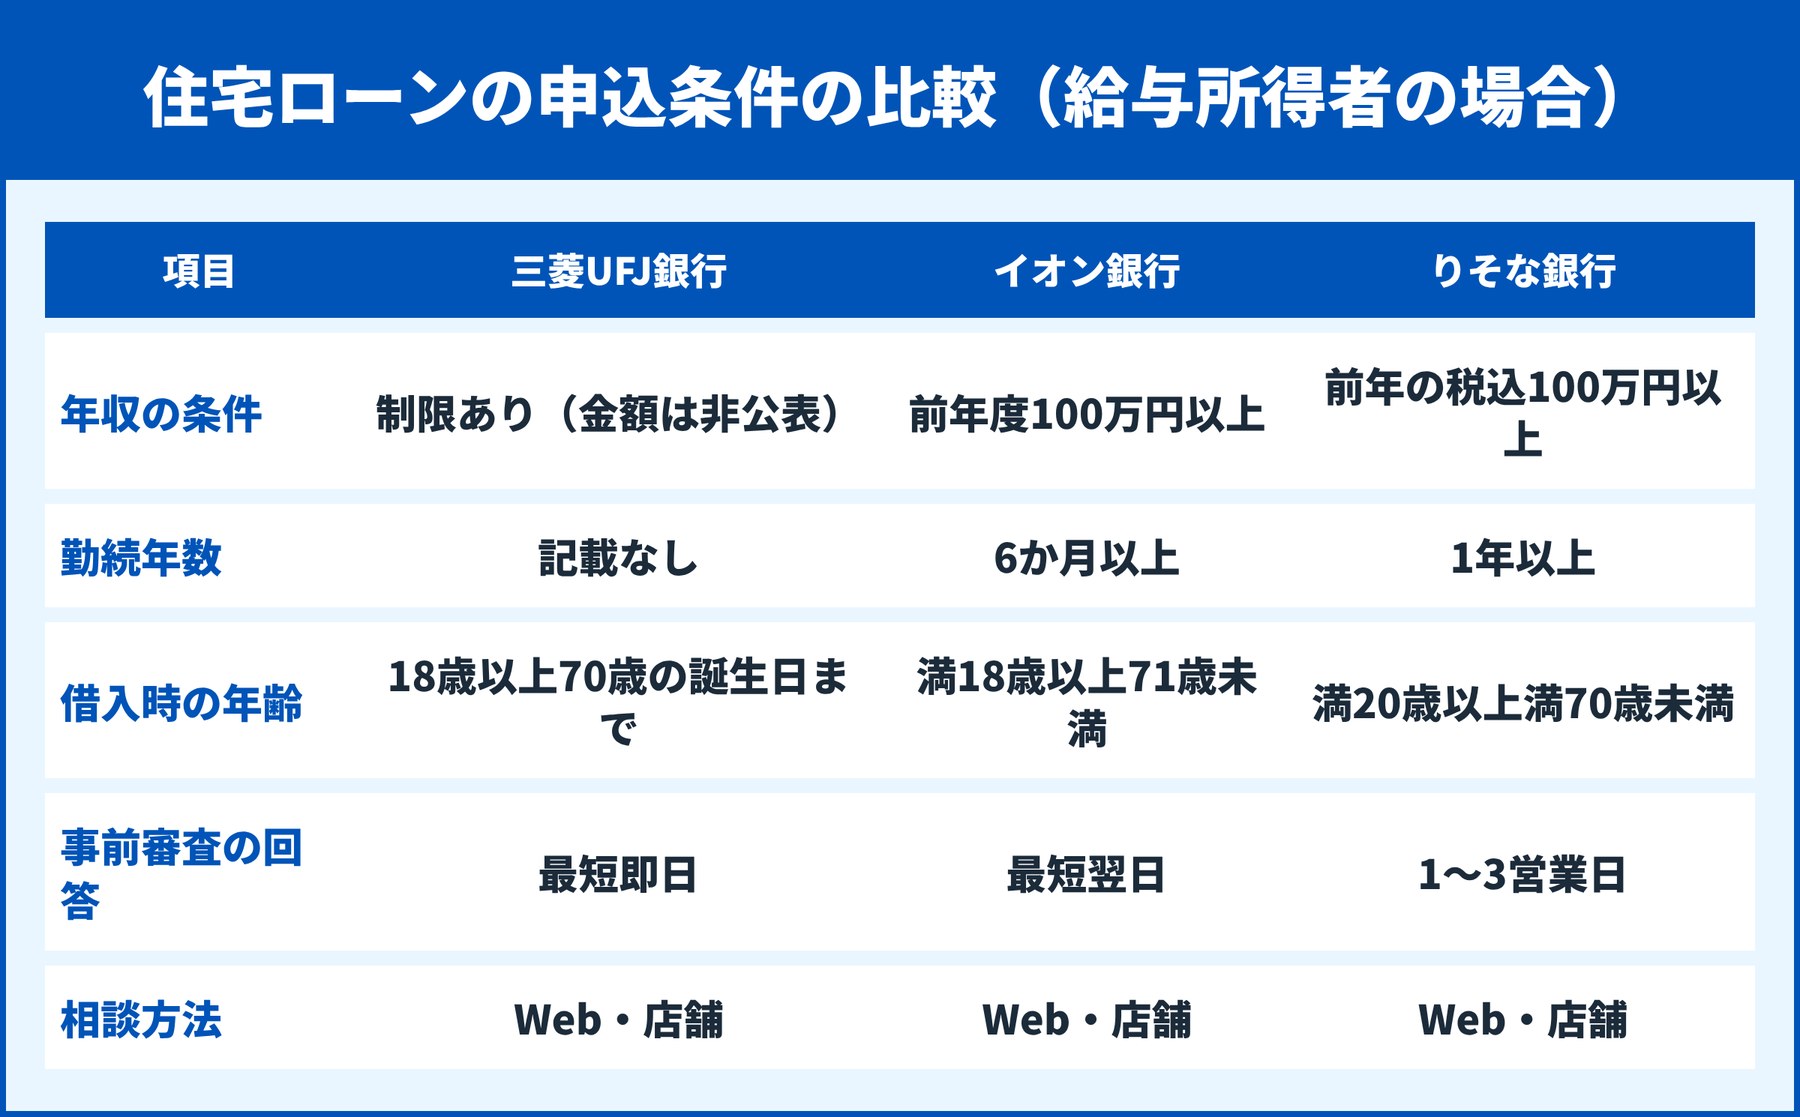
申込条件として公表されているのは年齢・国籍・団信の加入で、年収や勤続年数の下限は示されていません。
そのため、申し込めるかどうかよりも、審査で見られる項目を一つずつ満たしているかが大切です。
「厳しい」と「スムーズ」で評判が割れる理由
審査の結果は、年収、借入額、信用情報、健康状態、物件など、人によって条件がまったく違います。
同じ銀行でも、落ちた人は「厳しい」、通った人は「スムーズ」と感じるため、口コミや評判だけでは判断できません。
三菱UFJ銀行の住宅ローンの申込条件
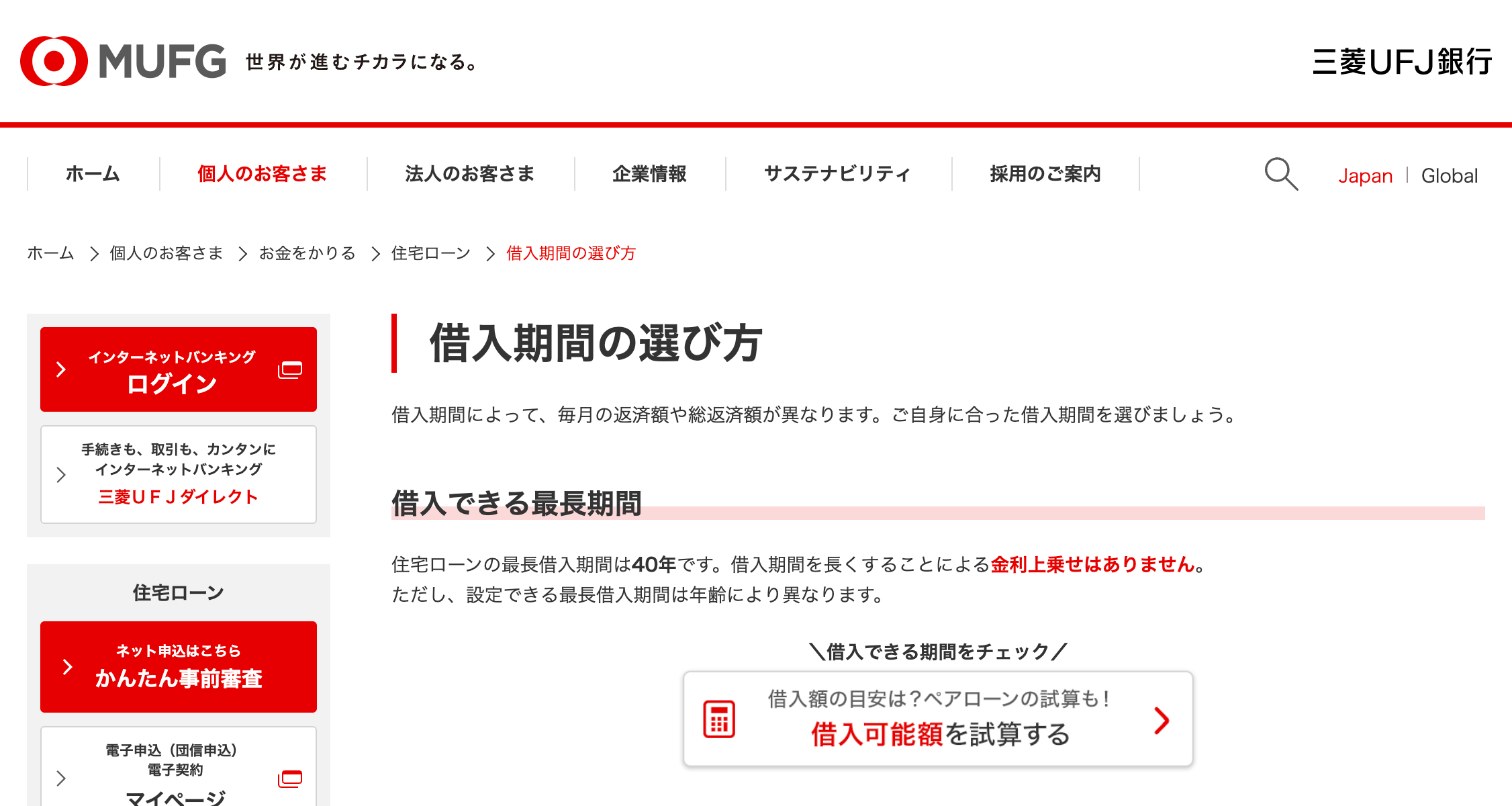
※画像は三菱UFJ銀行公式サイトより引用
| 項目 | 三菱UFJ銀行の条件 |
|---|---|
| 年齢 | 借入時に18歳以上70歳の誕生日まで、完済時に80歳の誕生日まで |
| 年収 | 返済計画に無理のないよう年収による制限あり(金額は非公表) |
| 国籍 | 日本国籍、または永住許可を受けている |
| 団信 | 団体信用生命保険への加入が認められる |
| 借入額 | 500万円以上3億円以内 |
| 借入期間 | 2年以上40年以内(期間による金利の上乗せなし) |
| 保証人・保証料 | 原則不要・保証料なし |
| 事務手数料 | 借入金額の2.2% |
※出典:三菱UFJ銀行 住宅ローン 商品説明書(2026年10月1日現在)
ほかの銀行との申込条件の比較
| 項目 | 三菱UFJ銀行 | イオン銀行 | PayPay銀行 | りそな銀行 |
|---|---|---|---|---|
| 申込時の年齢 | 18歳以上(借入時70歳の誕生日まで) | 満18歳以上(借入時71歳未満) | 20歳以上65歳未満 | 満20歳以上満70歳未満 |
| 完済時の年齢 | 80歳の誕生日まで | 満80歳未満 | 80歳未満 | 満80歳未満 |
| 年収の条件 | 制限あり(金額は非公表) | 前年度100万円以上 | 前年度200万円以上 | 前年の税込100万円以上 |
| 勤続年数(給与所得者) | — | 6か月以上 | — | 1年以上 |
| 事前審査の回答 | 最短即日 | 最短翌日 | 当日〜2営業日程度 | 1〜3営業日 |
| 相談方法 | Web・店舗 | Web・店舗 | Web | Web・店舗 |
※2026年11月11日時点の各社公式の案内です。「—」は公式ページで確認できなかった項目です。
三菱UFJ銀行の住宅ローン審査で見られる項目
三菱UFJ銀行の公式コラムでは、本審査で信用力、返済能力、健康状態、物件の担保価値と、提出書類が申込内容と合っているかを確認すると説明しています。
国土交通省の調査でも、ほとんどの金融機関が、完済時の年齢、借入時の年齢、健康状態、年収、勤続年数、担保評価、返済負担率を審査で考慮しています。
| 審査項目 | 見られるポイント |
|---|---|
| 信用力 | クレジットカードやローンの返済状況(信用情報) |
| 返済能力 | 年収、勤続年数、返済負担率 |
| 健康状態 | 団信に加入できるか |
| 担保価値 | 物件の評価、建ぺい率・容積率や接道などの基準 |
| 書類の整合性 | 事前審査で申告した内容と提出書類が合っているか |
三菱UFJ銀行の本審査で落ちる5つの理由
三菱UFJ銀行の公式コラムでは、事前審査に通っても本審査に通らないケースとして、次の5つを挙げています。
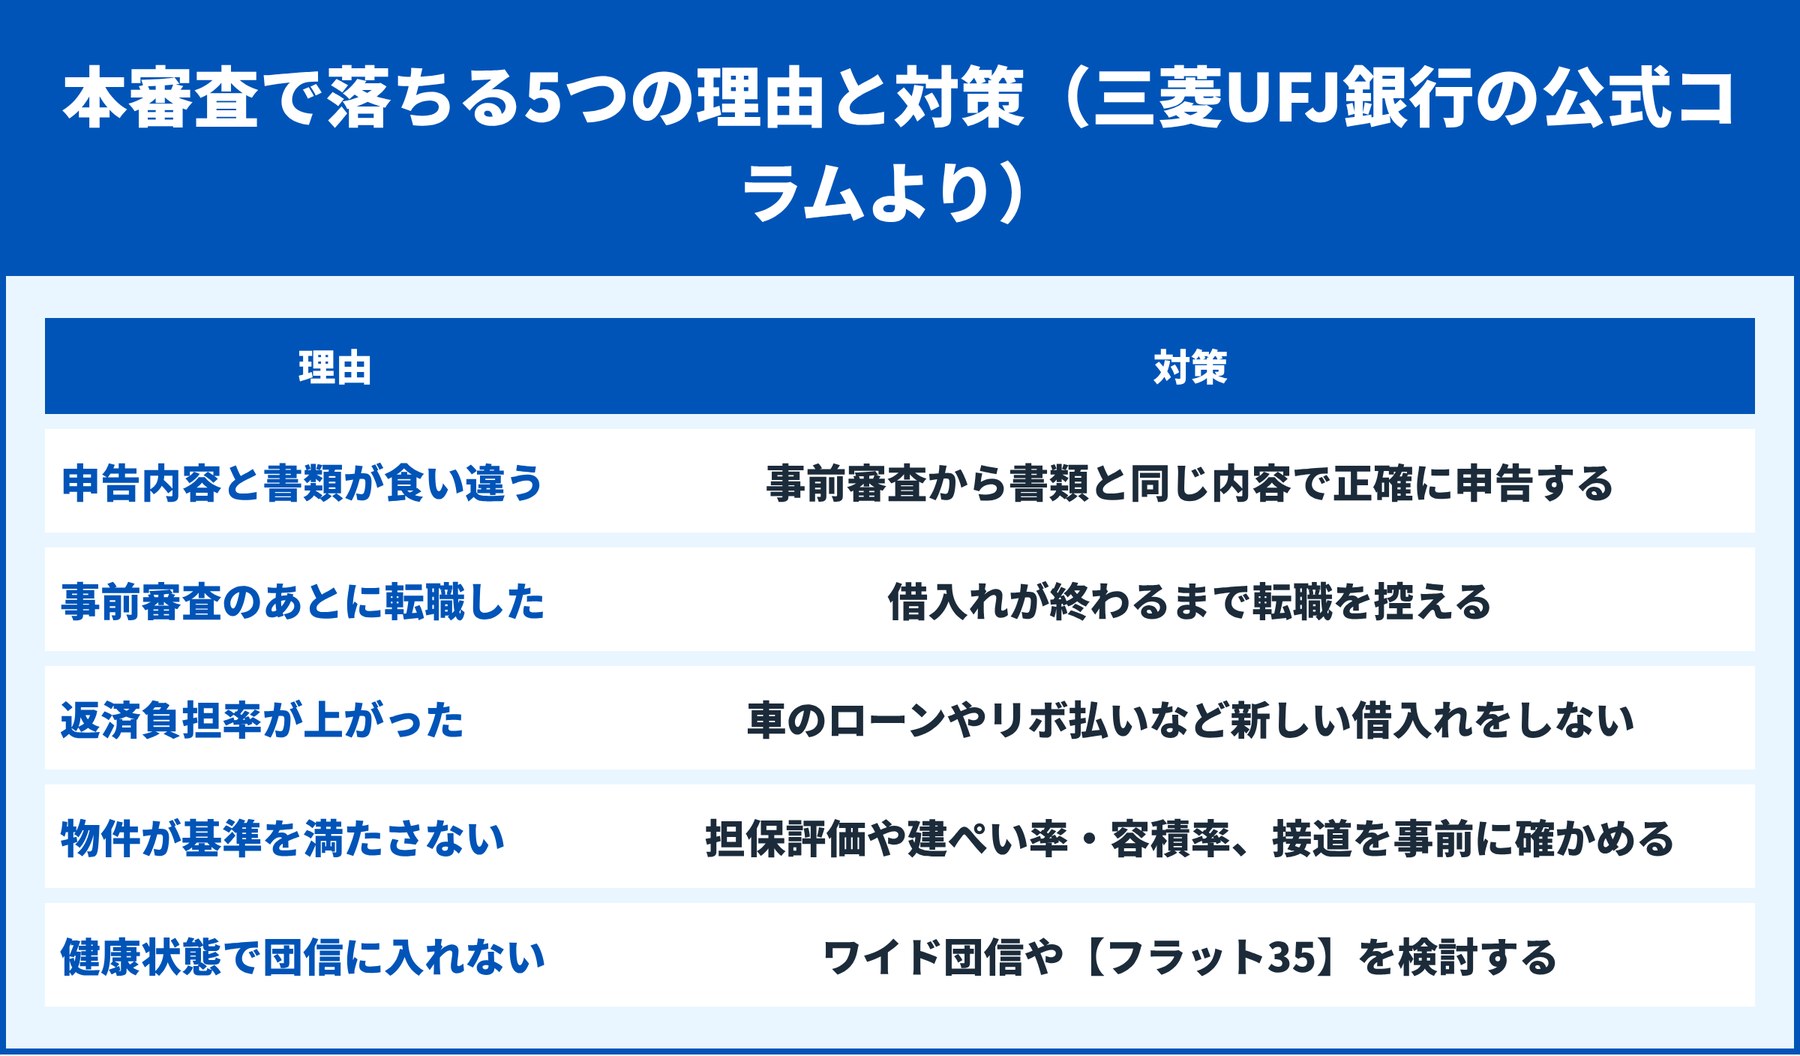
申告内容と書類が食い違っている
事前審査で申告した年収や他の借入れが、本審査の書類と合わないと、慎重に審査されます。
三菱UFJ銀行の「かんたん事前審査」は書類の提出が不要なため、最初から正確に申告することが大切です。
事前審査のあとに転職した
住宅ローンの審査では、収入の安定性が重視されます。
事前審査のあとに転職すると、あらためて審査が必要になり、転職直後で勤続年数が短いと結果に影響することがあります。
返済負担率が上がった
事前審査のあとに車のローンを組んだり、クレジットカードの分割払いやリボ払いを使ったりすると、返済負担率が上がります。
三菱UFJ銀行のコラムでも、住宅ローンだけでなく、すべての借入れを含めて判断される点に注意するよう書かれています。
物件が基準を満たしていない
物件の担保価値が低い場合や、建ぺい率・容積率の違反、接道の条件を満たしていない場合は、融資を受けられないことがあります。
健康状態で団信に加入できない
三菱UFJ銀行の住宅ローンは、団信への加入が借入れの条件です。
健康状態によって通常の団信に入れない場合は、次に紹介するワイド団信に加入できる場合があります。
健康面に不安があるならワイド団信も選択肢
三菱UFJ銀行には、引受範囲を広げた「ワイド団信」があります。
| 項目 | ワイド団信の条件 |
|---|---|
| 金利 | 住宅ローンの金利に年0.3%上乗せ |
| 借入時の年齢 | 18歳以上50歳の誕生日まで |
| 完済時の年齢 | 80歳の誕生日まで |
| 審査 | 保険会社の引受審査と銀行の審査が別々に行われる |
持病や病歴があっても加入できる場合がありますが、保険会社の審査があり、必ず加入できるわけではありません。
健康上の理由で団信に入れない場合は、団信への加入が必須ではない【フラット35】も候補になります。
三菱UFJ銀行の住宅ローン審査の流れ
三菱UFJ銀行の「かんたん事前審査」は、書類の提出が不要で、最短即日で回答されます。
正式審査の申込みから契約までは、住宅ローンのお手続き専用ページ(マイページ)で行い、紙での申込みや対面での契約はできません。
手続きの前に店舗で相談することはできます。
| 段階 | 方法 | ポイント |
|---|---|---|
| 事前審査 | かんたん事前審査(Web) | 書類提出不要、最短即日回答 |
| 正式審査 | マイページ | 書類と申告内容の整合性、物件、団信が見られる |
| 契約 | マイページ(電子契約) | 紙の申込みや対面での契約はできない |
三菱UFJ銀行の住宅ローン審査に通りやすくするポイント
- 事前審査では年収や他の借入れを正確に申告する
- 事前審査のあとに転職や新しい借入れをしない
- カードのリボ払いや分割払いを減らしておく
- 物件が建ぺい率・容積率や接道の基準を満たしているか不動産会社に聞いておく
- 健康面に不安があればワイド団信も検討する
三菱UFJ銀行の住宅ローン審査に落ちたときの対処法
| 考えられる原因 | 対処法 |
|---|---|
| 申告と書類の食い違い | 書類と同じ内容で申告し直す |
| 転職 | 勤続年数が伸びてから申し込む、転職前の事前審査結果に頼らない |
| 返済負担率 | 借入額を下げる、他の借入れを完済する、頭金を増やす |
| 物件 | 物件を見直すか、借入額を下げる |
| 団信(健康状態) | ワイド団信や、団信が任意の【フラット35】を検討する |
| 信用情報 | CICなどの信用情報機関で自分の記録を開示して確かめる |
ほかの銀行に申し込む
審査の基準は銀行ごとに異なるため、別の銀行で承認される可能性もあります。
ただし、信用情報や返済負担率が原因の場合は、先に原因を直してから申し込むことが大切です。
りそな銀行:Webでも店舗でも事前審査を進められる
※画像はりそな銀行公式サイトより引用
りそな銀行の事前審査は、Webで申し込むと1〜3営業日で結果が届きます。
前年の税込年収100万円以上、借入時の年齢が満20歳以上満70歳未満の方が対象で、年収の条件を公表しています。
店舗で相談しながら進めることもでき、2026年11月の変動金利は年1.250%〜(融資手数料型・条件達成時)、借入期間は最長40年です。
審査の詳しい条件はりそな銀行の住宅ローン審査で解説しています。
三菱UFJ銀行の住宅ローン審査に関するよくある質問
三菱UFJ銀行の事前審査は何日で結果が出る?
かんたん事前審査は、書類の提出が不要で最短即日で回答されます。
受付状況によっては日数がかかる場合があります。
年収いくらから申し込める?
三菱UFJ銀行は、年収による制限があるとしていますが、具体的な金額は公表していません。
年収の条件を公表している銀行には、イオン銀行(前年度100万円以上)やりそな銀行(前年の税込100万円以上)などがあります。
事前審査に通ったのに本審査で落ちることはある?
あります。
三菱UFJ銀行のコラムでも、事前審査は申告内容にもとづく簡易的な審査で、本審査は最終的な審査のため、事前審査に通っても本審査に通らないケースがあると説明しています。
持病があっても三菱UFJ銀行で住宅ローンを組める?
通常の団信に入れない場合でも、ワイド団信に加入できる場合があります。
ワイド団信は金利が年0.3%上乗せされ、借入時の年齢は50歳の誕生日までです。
審査に落ちた理由は教えてもらえる?
住宅ローンの否決理由は、多くの銀行が開示していません。
この記事の5つの理由と対処法で、当てはまるものがないか見直してみてください。
まとめ:三菱UFJ銀行は本審査で落ちる理由を押さえて申し込む
| ポイント | 内容 |
|---|---|
| 審査の厳しさ | 公表されていない。年収の条件も金額は非公表 |
| 本審査で落ちる理由 | 申告と書類の食い違い、転職、返済負担率、物件、健康状態 |
| 落ちたときの対処 | 原因を直して再申込、ワイド団信や【フラット35】、ほかの銀行 |
三菱UFJ銀行の住宅ローンは、かんたん事前審査で最短即日に結果がわかる一方、本審査では書類や物件、団信まで細かく見られます。
事前審査の段階から正確に申告し、借入れや転職のタイミングに気をつけることが大切です。
参考:三菱UFJ銀行 住宅ローン 商品説明書、三菱UFJ銀行 住宅ローンかんたん事前審査、三菱UFJ銀行 事前審査に通っても本審査で通らない理由とは?、三菱UFJ銀行 ワイド団信、国土交通省「令和7年度 民間住宅ローンの実態に関する調査」、りそな銀行 住宅ローン(新規)
掲載情報は2026年11月11日に確認しました。本記事は広告を含みます。