当サイトでは、複数の企業と提携し情報をお届けしています。記事内で紹介した商品やサービスを通じてお申込みいただいた場合、一部の企業から報酬を受け取ることがあります。
「積立NISAを始めたいけど、証券口座はどこを選べばいいの?」「銘柄がたくさんありすぎて、何を買えばいいか分からない…」
このような悩みを抱えている方は多いのではないでしょうか。
2024年から始まった新NISAでは、つみたて投資枠の年間上限が120万円に広がり、非課税保有限度額も1,800万円に増えました。
制度が充実した一方で、「選択肢が多すぎて迷ってしまう」という声も増えています。
結論からお伝えすると、証券口座はSBI証券か楽天証券がおすすめで、銘柄はeMAXIS Slim 全世界株式(オール・カントリー)から始めるのが王道です。
ただし、投資経験やリスク許容度、ライフスタイルによって最適な選択は変わります。
本記事では、以下の情報を詳しく解説していきます。
- 積立NISAにおすすめの証券口座5社の徹底比較
- 初心者、中級者、上級者別のおすすめ銘柄15選
- 証券口座の開設方法(5ステップ)
- 積立NISAを始める前に知っておくべき注意点
SBI証券は、グループの証券総合口座が国内で初めて1,700万を超えたネット証券です。
国内株の売買手数料は0円で、NISAなら米国株と海外ETFの売買手数料も0円です。
口座を開設したら、最初にパスキーを設定しましょう。
※国内株の手数料はインターネットコースの利用と電子交付が条件です。投資は元本割れの可能性があります。
【結論】積立NISAおすすめ口座&銘柄の比較表
まずは結論から見ていきましょう。
おすすめの証券口座と銘柄を一覧で紹介します。
積立NISAにおすすめの証券口座TOP5
積立NISAを始めるなら、手数料の安さ、取扱銘柄の豊富さ、使いやすさの観点からネット証券がおすすめです。
| 順位、証券会社 | クレカ積立の還元率 | 最低積立金額 | 特徴 |
|---|---|---|---|
| 三井住友カード0.5%〜最大4.0% | 100円〜 | 証券総合口座1,600万、投資信託約2,700本 | |
| 楽天カード0.5%〜楽天ブラックカード2.0% | 100円〜 | 楽天ポイントで投資、楽天キャッシュ積立も月5万円まで | |
| JCBカード最大1.0% | 100円〜 | 投信残高に最大年1%のポイント、電話サポート | |
| au PAYカード0.5%、三菱UFJカード0.55%〜 | 100円〜 | Pontaポイントが貯まる | |
| マネックスカード最大1.1%、dカード最大3.1% | 100円〜 | ウェブとアプリの新規口座開設を停止中 |
2026年11月8日時点の情報です。還元率はカードの種類や利用条件で変わります。マネックス証券は、外部委託先のシステムへの不審なアクセスを確認したため、2026年10月19日からウェブとアプリでの新規口座開設を停止しています(郵送での申込は10月29日に再開)。
つみたて投資枠の対象商品は、金融庁の一覧で377本(2026年10月23日時点)です。
主要ネット証券はその多くを扱っており、松井証券は292本(2026年10月26日時点)を扱っています。
オルカンなど人気の低コストインデックスファンドはどの社でも買えるため、迷ったらSBI証券か楽天証券を選べば間違いありません。
投資レベル別おすすめ銘柄一覧
続いて、投資経験やリスク許容度に応じたおすすめ銘柄を紹介します。
つみたて投資枠の対象商品の中から15銘柄を選び、3つのレベルに分けました。
| レベル | 銘柄名 | 信託報酬(税込) | 投資対象 | おすすめ度 |
|---|---|---|---|---|
| 初心者 | eMAXIS Slim 全世界株式(オール・カントリー) | 0.05775% | 全世界株式 | ★★★★★ |
| 初心者 | eMAXIS Slim 米国株式(S&P500) | 0.0814% | 米国株式 | ★★★★★ |
| 初心者 | SBI・V・S&P500インデックス・ファンド | 0.0938%程度 | 米国株式 | ★★★★☆ |
| 初心者 | 楽天・全米株式インデックス・ファンド | 0.162%程度 | 米国株式 | ★★★★☆ |
| 初心者 | eMAXIS Slim バランス(8資産均等型) | 0.143% | バランス型 | ★★★★☆ |
| 中級者 | eMAXIS Slim 先進国株式インデックス(除く日本) | 0.09889% | 先進国株式 | ★★★★☆ |
| 中級者 | iFreeNEXT FANG+インデックス | 0.7755% | 米国ハイテク | ★★★☆☆ |
| 中級者 | SBI・V・全米株式インデックス・ファンド | 0.0938%程度 | 米国株式 | ★★★★☆ |
| 中級者 | ニッセイ外国株式インデックスファンド | 0.09889% | 先進国株式 | ★★★★☆ |
| 中級者 | たわらノーロード 全世界株式 | 0.10989% | 全世界株式 | ★★★★☆ |
| 上級者 | ひふみプラス | 1.078% | 日本株アクティブ | ★★★☆☆ |
| 上級者 | フィデリティ・米国優良株・ファンド | 1.639% | 米国株アクティブ | ★★★☆☆ |
| 上級者 | eMAXIS Slim 新興国株式インデックス | 0.1518% | 新興国株式 | ★★★☆☆ |
| 上級者 | 楽天・全世界株式インデックス・ファンド | 0.178%程度 | 全世界株式 | ★★★☆☆ |
| 上級者 | セゾン・グローバルバランスファンド | 0.56%±0.02%程度 | バランス型 | ★★★☆☆ |
信託報酬は2026年11月上旬時点です。「程度」は投資先ETFなどの費用を含む実質的な負担です。おすすめ度は当サイトの評価です。
タイプ別の最適な組み合わせ
「結局、自分にはどの組み合わせがいいの?」という方のために、タイプ別のおすすめをまとめました。
とにかく手軽に始めたい人
SBI証券 × eMAXIS Slim 全世界株式(オール・カントリー)がおすすめです。
業界最低水準のコストで、1本で世界中に分散投資できます。
ポイントを効率よく貯めたい人
楽天証券 × 楽天・全米株式インデックス・ファンドがおすすめです。
楽天カード積立と楽天キャッシュ積立を合わせて月15万円までポイント還元を受けられ、貯まった楽天ポイントで再投資もできます。
高いリターンを狙いたい人
SBI証券 × eMAXIS Slim 米国株式(S&P500)がおすすめです。
過去のリターンが高い米国株式に集中投資します。
リスクを抑えて安定運用したい人
松井証券 × eMAXIS Slim バランス(8資産均等型)がおすすめです。
株式、債券、REITに分散でき、電話サポートも充実しています。
積立NISAにおすすめの証券口座5選【2026年最新比較】
NISA口座は1人1口座までしか開設できず、後から変更するには手続きが必要なため、証券口座選びは非常に重要です。
ここでは、つみたて投資枠におすすめの証券口座5社を比較していきます。
SBI証券!投資信託の取扱本数トップクラス&クレカ積立最大4%還元
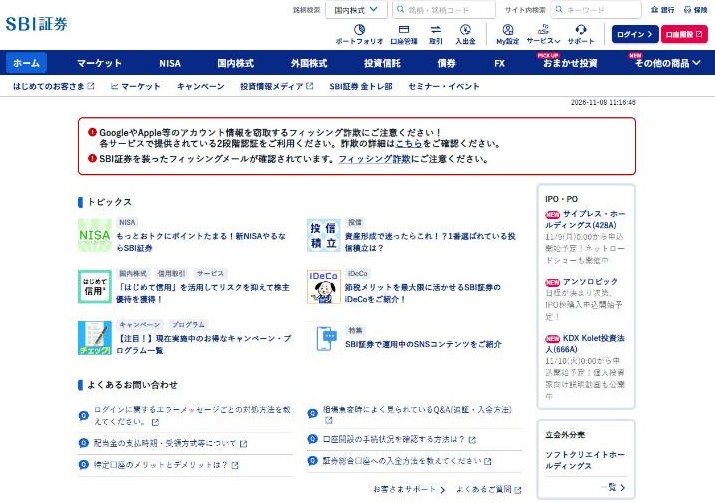
SBI証券は、証券総合口座が1,600万口座(2026年5月1日時点、グループ会社を含む)を超える国内最大級のネット証券です。
投資信託は約2,700本を扱い、人気のファンドはほぼすべて購入できます。
SBI証券の主な特徴
最大の魅力は、三井住友カードのクレカ積立でVポイントが貯まる点です。
還元率はカードの種類と年間のカード利用額で決まり、三井住友カード(NL)は最大0.5%、ゴールド(NL)は最大1.0%、プラチナプリファードは最大3.0%、Visa Infiniteは最大4.0%です。
積立は月10万円までが対象です。
また、投資信託の保有残高に応じてポイントが貯まる「投信マイレージ」もあり、ファンドごとに決まった率でポイントが付きます。
SBI証券のメリット・デメリット
メリットは、取扱銘柄数の豊富さ、投信マイレージ、クレカ積立の選択肢の多さです。
デメリットは、クレカ積立の還元率を上げるには年間のカード利用額の条件がある点と、機能が多く初心者が戸惑いやすい点です。
こんな人におすすめ
SBI証券は、長期で投資を続けたい方、三井住友カードを日常的に使う方、将来は米国株やIPOにも挑戦したい方におすすめです。
総合力で選ぶなら、SBI証券が最有力候補です。
楽天証券!楽天ポイントで投資できる&楽天経済圏と相性抜群
楽天証券は、楽天グループのネット証券で、証券総合口座数は国内証券会社単体(開示ベース)で最多です(2025年12月末時点)。
楽天ポイントを使って投資できる点が最大の特徴です。
楽天証券の主な特徴
楽天カードのクレカ積立で楽天ポイントが貯まります。
還元率はカードの種類とファンドの代行手数料で変わり、楽天カード(一般)は0.5%(代行手数料0.4%以上のファンドは1.0%)、楽天ゴールドカードは0.75%、楽天プレミアムカードは1.0%、楽天ブラックカードは2.0%です。
楽天ブラックカードは、2027年1月買付分から最大3.2%に上がります。
さらに、楽天カードでチャージした楽天キャッシュで月5万円まで積み立てられ、チャージ時に0.5%の楽天ポイントが付きます。
クレカ積立10万円と楽天キャッシュ5万円を合わせて、月15万円までポイント還元を受けながら投資できます。
楽天証券のメリット・デメリット
メリットは、楽天ポイントで投資信託を買える点、楽天市場のSPU(スーパーポイントアッププログラム)の対象になる点、アプリが直感的で使いやすい点です。
デメリットは、低コストファンドの投信保有ポイントがない点と、一般カードのクレカ積立還元率が0.5%にとどまる点です。
こんな人におすすめ
楽天証券は、楽天カードや楽天市場を日常的に使う方、楽天ポイントを有効活用したい方、シンプルで使いやすいアプリを求める方に最適です。
松井証券!サポート充実&投信毎月現金還元サービス
松井証券は、創業100年を超える老舗の証券会社で、手厚いサポート体制に定評があります。
投資初心者や、電話で相談しながら進めたい方に人気があります。
松井証券の主な特徴
最大の特徴は、電話サポートの充実度です。
株や投資信託の相談ができる窓口があり、「ネット証券は不安」「分からないことは電話で聞きたい」という方には心強い存在です。
また、投資信託の保有残高に応じて最大年1%の松井証券ポイントが貯まる「投信残高ポイントサービス」があります。
以前の「投信毎月現金還元サービス」を引き継ぐサービスで、ファンドごとに還元率が決まっています。
JCBカードのクレカ積立にも対応しており、ゴールド以上のカードで月5万円以上のショッピング利用があれば最大1.0%のJ-POINTが貯まります。
松井証券のメリット・デメリット
メリットは、電話サポートが充実している点、投信残高ポイントがある点、つみたて投資枠の対象292本を扱っている点です。
デメリットは、クレカ積立の還元率がカードの利用額で大きく変わる点(一般カードは月5万円未満の利用だと付与なし)と、アプリの機能がシンプルな点です。
こんな人におすすめ
松井証券は、サポートを重視する投資初心者の方、50代以上でネット証券に不安がある方、電話で相談しながら投資を進めたい方に最適です。
三菱UFJ eスマート証券!auユーザー必見&Pontaポイント活用
三菱UFJ eスマート証券(旧auカブコム証券)は、三菱UFJフィナンシャル・グループのネット証券です。
au PAYカードのクレカ積立でPontaポイントが貯まります。
三菱UFJ eスマート証券の主な特徴
au PAYカード(一般)のクレカ積立は0.5%、au PAYゴールドカードは、auのマネ活プランへの加入などの条件を満たすと最大2.0%のPontaポイント還元です。
2026年7月からは三菱UFJカードの還元率が上がり、三菱UFJカード(年会費無料)は0.55%、ゴールドは1.1%(条件を満たすと2.0%)になりました。
auのスマートフォンを使っている方、Pontaポイントや三菱UFJ銀行を使っている方と相性の良い証券会社です。
三菱UFJ eスマート証券のメリット・デメリット
メリットは、Pontaポイントが貯まって使える点、三菱UFJカードでもクレカ積立ができる点、三菱UFJフィナンシャル・グループの安心感です。
デメリットは、高い還元率を受けるにはマネ活プランや三菱UFJ銀行の利用などの条件がある点と、アプリの使い勝手がSBI証券や楽天証券に劣ると感じる人がいる点です。
こんな人におすすめ
三菱UFJ eスマート証券は、auユーザーの方、Pontaポイントを日常的に貯めている方、三菱UFJ銀行をメインに使っている方におすすめです。
マネックス証券!クレカ還元率最大3.1%&米国株に強い
マネックス証券は、米国株投資に強みを持つネット証券で、NTTドコモのグループ会社です。
dカードやマネックスカードでのクレカ積立に対応しています。
マネックス証券の主な特徴
dカード積立の還元率は、dカードが最大1.0%、dカード GOLDとGOLD Uが最大1.5%、dカード PLATINUMが最大3.1%です。
マネックスカードは月5万円までの積立分が最大1.1%です。
米国株の取扱いも豊富で、分析ツール「銘柄スカウター」は企業の業績や財務を10年以上さかのぼってグラフで確認できます(2026年10月21日から一時停止中で、11月11日夜の再開を見込んでいます)。
マネックス証券のメリット・デメリット
メリットは、dカード GOLDやPLATINUMで高還元率のクレカ積立ができる点、米国株の取扱いが充実している点、投資情報ツールが優秀な点です。
デメリットは、日本株の手数料がやや高い点と、2026年10月19日からウェブとアプリでの新規口座開設を停止している点です(郵送での申込は10月29日に再開)。
こんな人におすすめ
マネックス証券は、dカードやdポイントを日常的に使う方、米国株投資にも興味がある方、企業分析をしっかり行いたい方に向いています。
すぐに始めたい方は、口座開設の再開まではSBI証券や楽天証券も検討しましょう。
【初心者向け】積立NISAおすすめ銘柄5選!迷ったらこれを選べばOK
証券口座が決まったら、次は銘柄選びです。
ここでは、投資未経験者や初心者の方でも安心して選べる王道の5銘柄を紹介します。
eMAXIS Slim 全世界株式(オール・カントリー)!1本で世界中に分散投資
eMAXIS Slim 全世界株式(オール・カントリー)は、「オルカン」の愛称で親しまれる、最も人気のある投資信託の一つです。
「個人投資家が選ぶ!Fund of the Year 2025」のインデックス部門で、7年連続の1位に選ばれました。
なぜ初心者におすすめなのか
オルカンは、この1本で日本を含む先進国と新興国の約2,500〜3,000銘柄に分散投資できます。
「どの国が成長するか分からない」「銘柄選びに自信がない」という初心者の方でも、世界経済全体の成長を取り込めます。
投資先は時価総額に応じて自動で調整されるため、国ごとの配分に悩む必要はありません。
現在は米国株が約6割を占めていますが、将来ほかの国が成長すれば、その比率が自動で高まる仕組みです。
基本情報と運用コスト
信託報酬は年0.05775%(税込)と業界最低水準で、100万円投資しても年間のコストは約578円です。
純資産総額は約13.7兆円で、国内の公募投資信託で最大の規模です。
規模が大きいファンドは運用が安定しやすく、繰上償還(ファンドが途中で終了すること)のリスクも低いため、長期投資に向いています。
オルカンを選ぶべき人
オルカンは、「何を買えばいいか分からない」「1本で完結させたい」「長期でコツコツ積み立てたい」という方に最適です。
迷ったらまずオルカンから始め、慣れてきたら他の銘柄を検討するのもよいでしょう。
eMAXIS Slim 米国株式(S&P500)!米国の優良企業500社に投資
eMAXIS Slim 米国株式(S&P500)は、米国を代表する株価指数「S&P500」に連動する投資信託です。
Apple、Microsoft、Amazon、NVIDIA、Alphabetなど、世界を代表する米国企業500社に投資できます。
なぜ初心者におすすめなのか
米国は世界最大の経済大国で、長く高い成長を続けてきました。
このファンドの2026年10月末時点のトータルリターン(年率)は、3年で26.31%、5年で19.80%と、オルカンの25.31%、17.94%を上回っています。
「リターンを追求したい」という方には、オルカンよりS&P500が向いているかもしれません。
また、投資先が米国に絞られているため、為替の影響も分かりやすいです。
円安になれば円での資産価値が上がり、円高になれば下がります。
基本情報と運用コスト
信託報酬は年0.0814%(税込)で、オルカンよりやや高いものの十分に低コストです。
純資産総額は約12.6兆円で、オルカンに次ぐ国内2位の規模です。
S&P500を選ぶべき人
S&P500は、「米国の成長を信じている」「オルカンより高いリターンを狙いたい」「シンプルに米国株に投資したい」という方におすすめです。
ただし、米国一国に集中するリスクは理解しておきましょう。
SBI・V・S&P500インデックス・ファンド!SBI証券で人気の定番
SBI・V・S&P500インデックス・ファンドは、SBIアセットマネジメントが運用するS&P500連動の投資信託です。
米国の大手運用会社バンガード社のETF「VOO」に投資する仕組みで、純資産総額は約2.96兆円とSBI証券を中心に高い人気があります。
なぜ初心者におすすめなのか
世界最大級の運用会社バンガード社のETFを通じて投資できる点が特徴です。
バンガード社は低コスト投資の先駆けとして知られています。
SBI証券では投信マイレージの対象で、保有残高に応じてポイントが貯まります。
基本情報と運用コスト
信託報酬は実質年0.0938%程度(税込)で、eMAXIS Slim 米国株式(S&P500)とほぼ同じ水準です。
2026年10月末時点のトータルリターン(年率)も、3年26.22%、5年19.71%とほぼ同じで、どちらを選んでも大きな差はありません。
SBI・V・S&P500を選ぶべき人
SBI・V・S&P500は、「SBI証券で投資している」「バンガード社の信頼性を重視する」という方に向いています。
S&P500に投資するなら、eMAXIS Slim版かSBI版のどちらかを選べば大丈夫です。
楽天・全米株式インデックス・ファンド(楽天・VTI)!米国株式市場全体をカバー
楽天・全米株式インデックス・ファンドは、米国株式市場全体に投資できるインデックスファンドです。
S&P500が大型株500社に限られるのに対し、中小型株も含む約3,500〜4,000銘柄に分散投資します。
なぜ初心者におすすめなのか
「楽天・VTI」の愛称で親しまれるこのファンドは、バンガード社のETF「VTI」に投資します。
S&P500に含まれない中小型株も入るため、より幅広い米国経済の成長を取り込めます。
中小型株は値動きが大きい傾向があり、「米国株全体に丸ごと投資したい」という方に向いています。
基本情報と運用コスト
信託報酬は実質年0.162%程度(税込)で、S&P500連動ファンドよりやや高めです。
純資産総額は約2.5兆円で、楽天証券では楽天ポイントを使った投資もできます。
楽天・VTIを選ぶべき人
楽天・VTIは、「楽天証券で投資している」「米国株全体に分散投資したい」「中小型株の成長も取り込みたい」という方におすすめです。
eMAXIS Slim バランス(8資産均等型)!株式だけでなく債券・REITにも分散
eMAXIS Slim バランス(8資産均等型)は、国内外の株式、債券、REITの8つの資産に均等に分散投資するファンドです。
「株式だけに投資するのは不安」という方に適しています。
なぜ初心者におすすめなのか
国内株式、先進国株式、新興国株式、国内債券、先進国債券、新興国債券、国内REIT、先進国REITにそれぞれ12.5%ずつ投資します。
株式は景気が良いときに上がり、債券は景気が悪いときに比較的安定する傾向があります。
両方を持つことで資産全体の値動きを抑えられ、「大きく増えなくてもいいから、大きく減るのは避けたい」という方に向いています。
基本情報と運用コスト
信託報酬は年0.143%(税込)以内で、バランス型ファンドとしては非常に低コストです。
純資産総額は約5,380億円で、資産配分の調整(リバランス)も自動で行ってくれます。
2026年10月末時点のトータルリターン(年率)は、3年13.23%、5年8.83%と、株式100%のファンドより控えめです。
8資産均等型を選ぶべき人
8資産均等型は、「リスクを抑えて安定的に運用したい」「株式だけに投資するのは不安」「自分でリバランスするのは面倒」という方に向いています。
50代以上の方や、投資に慣れていない方の最初の一歩としてもおすすめです。
【中級者向け】積立NISAおすすめ銘柄5選!リターンを高めたい方に
投資を始めて1〜3年ほどたち、「もう少しリターンを高めたい」「投資の幅を広げたい」と考えている方向けに、5つの銘柄を紹介します。
初心者向け銘柄と組み合わせ、ポートフォリオの一部として使うのがおすすめです。
eMAXIS Slim 先進国株式インデックス!日本を除く先進国に投資
eMAXIS Slim 先進国株式インデックス(除く日本)は、日本を除く先進国の株式に投資するファンドです。
「オルカンやS&P500は持っているけど、もう少し分散したい」という方に適しています。
中級者におすすめの理由
MSCIコクサイ・インデックスに連動し、米国を中心に欧州、カナダ、オーストラリアなどの先進国株式に投資します。
米国の比率は約7割で、S&P500より地域が分散され、オルカンより先進国に集中しているのが特徴です。
日本株は個別株や日本株ファンドで持ちたい方には、「日本を除く」設計が合理的です。
新興国を含まないため、新興国特有のリスクを避けたい方にも向いています。
基本情報と運用コスト
信託報酬は年0.09889%(税込)以内と低コストで、純資産総額は約1.36兆円と十分な規模があります。
先進国株式を選ぶべき人
「日本株は別で持っている」「新興国のリスクは取りたくない」「オルカンとS&P500の中間くらいの分散が欲しい」という方におすすめです。
iFreeNEXT FANG+インデックス!GAFAMなど米国ハイテク10銘柄に集中
iFreeNEXT FANG+インデックスは、米国のハイテク大手10銘柄に等金額で集中投資するファンドです。
2026年3月時点の構成銘柄は、Meta、Amazon、Netflix、Alphabet、Apple、Microsoft、NVIDIA、Micron Technology、Palantir、Broadcomです。
構成銘柄は定期的に入れ替わります。
中級者におすすめの理由
わずか10銘柄への集中投資のため、非常にハイリスク、ハイリターンな商品です。
2026年10月末時点のトータルリターン(年率)は3年で37.49%と高い一方、1年では9.26%にとどまり、S&P500(16.80%)を下回りました。
株式市場全体が下がった2022年には、S&P500以上に値下がりしました。
ポートフォリオの一部(10〜20%程度)にとどめ、コア資産はオルカンやS&P500で持つ「コア・サテライト戦略」がおすすめです。
基本情報と運用コスト
信託報酬は年0.7755%(税込)と、インデックスファンドとしては高めです。
純資産総額は約1.31兆円まで増えています。
FANG+を選ぶべき人
FANG+は、「ハイテク株の成長を信じている」「リスクを取ってでも高いリターンを狙いたい」「コア資産とは別にサテライトとして持ちたい」という、投資経験がある方向けの銘柄です。
SBI・V・全米株式インデックス・ファンド!VTI連動で米国全体をカバー
SBI・V・全米株式インデックス・ファンドは、楽天・VTIと同じくバンガード社のETF「VTI」に投資するファンドです。
米国株式市場全体に分散投資できる点は同じで、信託報酬が低いのが特徴です。
中級者におすすめの理由
楽天・VTIの実質的な信託報酬が年0.162%程度なのに対し、SBI・V・全米株式は年0.0938%程度と、約0.07%低くなっています。
長期投資では、この差が複利で大きな違いになります。
楽天証券以外で全米株式に投資したい方には、合理的な選択肢です。
基本情報と運用コスト
信託報酬は実質年0.0938%程度(税込)で、全米株式ファンドとしては最低水準です。
2021年6月の設定で、楽天・VTIより運用期間は短めです。
SBI・V・全米株式を選ぶべき人
「SBI証券で投資している」「楽天・VTIより低コストで投資したい」「米国株全体に分散投資したい」という方におすすめです。
ニッセイ外国株式インデックスファンド!老舗の安定感
ニッセイ外国株式インデックスファンドは、2013年12月に設定された低コストインデックスファンドの草分けです。
「購入・換金手数料なし」シリーズとして、長く投資家に支持されてきました。
中級者におすすめの理由
eMAXIS Slim 先進国株式インデックスと同じMSCIコクサイ・インデックスに連動し、信託報酬も同水準で、運用実績は10年以上あります。
「長く続いているファンドの方が安心」という方に向いています。
純資産総額は約1.08兆円と大きく、Fund of the Year 2025のインデックス部門でも3位に入りました。
基本情報と運用コスト
信託報酬は年0.09889%(税込)以内で、eMAXIS Slim 先進国株式インデックスと同じです。
運用実績の長さを重視するなら、こちらを選ぶ価値があります。
ニッセイ外国株式を選ぶべき人
「運用実績の長いファンドが安心」「先進国株式に投資したい」「eMAXIS Slim以外の選択肢も検討したい」という方におすすめです。
たわらノーロード 全世界株式!オルカンの対抗馬
たわらノーロード 全世界株式は、アセットマネジメントOneが運用する全世界株式ファンドです。
オルカンと同じMSCI オール・カントリー・ワールド・インデックスへの連動を目指す、「オルカンの対抗馬」といえる存在です。
中級者におすすめの理由
オルカンとの最大の違いは運用会社です。
オルカンは三菱UFJアセットマネジメント、たわらノーロードはアセットマネジメントOneが運用しており、「1つの運用会社に集中するのは不安」という方には分散の選択肢になります。
また、証券会社によっては、投信保有ポイントの還元率がオルカンと異なる場合があります。
基本情報と運用コスト
信託報酬は年0.10989%(税込)以内で、オルカンの0.05775%より高い点には注意が必要です。
純資産総額は約3,960億円で、十分な規模があります。
たわらノーロードを選ぶべき人
「運用会社を分散したい」「オルカン以外の選択肢も持っておきたい」「投信保有ポイントの還元率を比べて選びたい」という方に向いています。
【上級者向け】積立NISAおすすめ銘柄5選!高リターン・個性派ファンド
投資経験が豊富で、「市場平均を上回るリターンを狙いたい」「特定の投資テーマに賭けたい」という方向けに、アクティブファンドや特化型ファンドを5つ紹介します。
リスクは高くなりますが、うまく活用すればポートフォリオ全体のリターンを押し上げる可能性があります。
ひふみプラス!日本株アクティブファンドの代表格
ひふみプラスは、レオス・キャピタルワークスが運用する日本株中心のアクティブファンドです。
テレビや書籍などで発信を続けてきた運用会社で、個人投資家からの知名度が高いファンドです。
上級者におすすめの理由
ひふみプラスは、市場平均(TOPIXなど)を上回るリターンを目指す「アクティブ運用」です。
インデックスファンドが市場全体に機械的に投資するのに対し、運用チームが銘柄を選んで投資します。
2026年10月末時点のトータルリターン(年率)は、1年10.08%、3年15.12%、5年8.00%でした。
インデックスファンドに負ける年もあるため、安定性を求める方には向きません。
基本情報と運用コスト
信託報酬は年1.078%(税込)以内で、インデックスファンドより高めです。
アクティブファンドはコストが高い分、「市場平均を上回るリターンで元が取れるか」がポイントです。
ひふみプラスを選ぶべき人
「日本株に投資したい」「プロの銘柄選びに期待する」「インデックス投資だけでは物足りない」という方におすすめです。
コアはインデックスファンドで固め、サテライトとして持つのがよいでしょう。
フィデリティ・米国優良株・ファンド!米国の優良成長株に厳選投資
フィデリティ・米国優良株・ファンドは、世界最大級の資産運用会社フィデリティが運用する米国株アクティブファンドです。
1998年4月の設定から25年以上の運用実績があります。
上級者におすすめの理由
強みは、フィデリティの調査力を活かした銘柄選びです。
アナリストが企業の本質的な価値を分析し、成長が期待できる米国の優良企業に投資します。
2026年10月末時点のトータルリターン(年率)は、5年19.31%、10年18.95%でした。
同じ5年でeMAXIS Slim 米国株式(S&P500)は19.80%のため、直近は指数とほぼ同水準で、コストの差を上回るほどではありません。
基本情報と運用コスト
信託報酬は年1.639%(税込)と、アクティブファンドの中でも高めです。
純資産総額は約2,450億円です。
フィデリティ・米国優良株を選ぶべき人
「米国株でアクティブ運用を試したい」「運用実績の長いファンドが安心」「プロの銘柄選びに期待したい」という方に向いています。
eMAXIS Slim 新興国株式インデックス!中国・インド・ブラジルなど成長国に投資
eMAXIS Slim 新興国株式インデックスは、中国、台湾、インド、韓国、ブラジルなどの新興国株式に投資するファンドです。
「先進国株式だけでは成長が物足りない」と感じる方に適しています。
上級者におすすめの理由
新興国は、人口増加や経済発展により、先進国より高い成長が期待できる地域です。
特にインドは、国連の推計で2023年に人口が中国を抜いて世界一になり、今後の成長が注目されています。
ただし、新興国株式は値動きが大きく、政治や為替のリスクも先進国より高くなります。
オルカンやS&P500をコアに持ち、ポートフォリオの10〜20%程度を新興国株式に配分する使い方がおすすめです。
基本情報と運用コスト
信託報酬は年0.1518%(税込)以内で、新興国株式ファンドとしては最低水準です。
純資産総額は約3,950億円で、2026年10月末時点のトータルリターン(年率)は3年24.61%、5年14.01%でした。
新興国株式を選ぶべき人
「新興国の成長を取り込みたい」「ポートフォリオの分散を強化したい」「リスクを取ってでも高いリターンを狙いたい」という方におすすめです。
楽天・全世界株式インデックス・ファンド(楽天・VT)!VT連動の全世界株式
楽天・全世界株式インデックス・ファンドは、バンガード社のETF「VT」に投資するファンドです。
オルカンと同じく全世界株式に投資しますが、より多くの銘柄に分散できる点が特徴です。
上級者におすすめの理由
オルカンが連動するMSCI ACWIは約2,500〜3,000銘柄ですが、VTが連動するFTSE グローバル・オールキャップ・インデックスは小型株も含む約9,000銘柄です。
「より徹底した分散投資がしたい」「バンガード社の商品を持ちたい」という方には、楽天・VTが合っているかもしれません。
基本情報と運用コスト
信託報酬は実質年0.178%程度(税込)で、オルカンの0.05775%より高めです。
純資産総額は約8,780億円です。
楽天・VTを選ぶべき人
「より幅広い分散投資がしたい」「バンガード社の商品に投資したい」「小型株も含めて世界全体に投資したい」という方に向いています。
セゾン・グローバルバランスファンド!株式50%・債券50%の安定運用
セゾン・グローバルバランスファンドは、世界の株式と債券に50%ずつ投資するバランス型ファンドです。
Fund of the Year 2025のアクティブ部門で1位に選ばれるなど、長く支持されています。
上級者におすすめの理由
上級者向けとして紹介するのは、このファンドが「守りの投資」として有効だからです。
ポートフォリオに債券を含めることで、株式市場が暴落したときのクッション役になります。
50代以上の方やリタイア後の運用を考えている方には、株式100%より安定感のあるこのファンドが向いているかもしれません。
若い方でも、「暴落時に慌てて売ってしまいそう」という方には、安心感を得るために有効です。
基本情報と運用コスト
信託報酬は実質年0.56%±0.02%程度(税込)で、バランス型ファンドとしては標準的な水準です。
純資産総額は約6,780億円で、2007年3月の設定から長い運用実績があります。
セゾン・グローバルバランスを選ぶべき人
「株式だけに投資するのは不安」「暴落時の値下がりを抑えたい」「安定的に長期運用したい」という方におすすめです。
積立NISA口座の開設方法【5ステップで完了】
銘柄が決まったら、証券口座を開設しましょう。
スマホだけで申し込みが完了し、マイナンバーカードがあれば最短で当日〜翌営業日に取引を始められる証券会社もあります。
ステップ1!証券会社の公式サイトから申込
選んだ証券会社の公式サイトで「口座開設」ボタンを押します。
スマートフォンからでもパソコンからでも申し込めます。
氏名、住所、生年月日、電話番号、メールアドレス、職業などを入力します。
入力する情報は本人確認書類と一致している必要があるため、引っ越し後で住所を変えていない場合は、先に本人確認書類の住所変更を済ませておくとスムーズです。
ステップ2!本人確認書類のアップロード
次に、本人確認を行います。
最も手軽なのは、マイナンバーカードを使った「eKYC(オンライン本人確認)」で、スマホでカードを読み取るか撮影し、顔写真を撮るだけで完了します。
マイナンバーカードがない場合は、運転免許証とマイナンバーが書かれた住民票などを組み合わせて申し込めます。
書類を郵送する方法を選ぶと、口座開設までに1〜2週間ほどかかることがあります。
撮影するときは、明るい場所で文字がはっきり読めるようにしましょう。
ブレや影があると再提出を求められることがあります。
ステップ3!NISA口座の同時申込を選択
申し込みフォームの中で、「NISA口座も同時に開設する」を選びます。
後からNISA口座だけを追加することもできますが、同時に申し込んだ方が手間が省けます。
新NISAでは、つみたて投資枠と成長投資枠の2つを同じNISA口座で使えます。
つみたて投資枠は年120万円、成長投資枠は年240万円、合計で年360万円まで非課税で投資できます。
ステップ4!税務署審査の完了を待つ(1〜2週間)
申し込みが終わると、証券会社が税務署にNISA口座の開設を届け出ます。
税務署は、他の金融機関でNISA口座を開設していないかを確認します。
審査には通常1〜2週間ほどかかりますが、審査中も課税口座での取引はでき、証券会社によっては審査完了前からNISA口座で買付ができます。
審査が終わると、メールやアプリで通知が届きます。
すでに他の金融機関でNISA口座を持っている場合は、「金融機関変更」の手続きが必要です。
変更したい年の9月30日までに手続きをし、その年にまだ旧口座で買付をしていなければ、その年から新しい金融機関で使えます(買付済みなら翌年から)。
ステップ5!積立設定を行い投資スタート
NISA口座ができたら、積立を設定します。
サイトやアプリにログインし、つみたて投資枠で買いたい銘柄を選んで、毎月の積立金額を設定しましょう。
毎月一定額を投資する「ドルコスト平均法」では、価格が高いときは少なく、安いときは多く買えるため、平均購入単価を平準化できます。
積立頻度は「毎月」「毎週」「毎日」から選べる証券会社が多く、金額は100円から設定できます。
最初は無理のない金額から始め、慣れてきたら徐々に増やしましょう。
クレジットカードで積み立てる場合は、事前にカードの登録が必要です。
設定後は、毎月の指定日に自動でカード決済され、後日ポイントが付きます。
積立NISAを始める前に知っておくべき5つの注意点
積立NISAはとても有利な制度ですが、万能ではありません。
投資を始める前に知っておくべき注意点を5つ解説します。
元本保証ではない!投資には必ずリスクがある
積立NISAで買う投資信託は、元本保証の商品ではありません。
相場によっては、投資した金額を下回る「元本割れ」が起こります。
金融庁の資料では、1985年以降に国内外の株式と債券へ毎月積立、分散投資した場合、保有期間5年では元本割れもありましたが、保有期間20年では元本割れはありませんでした(年率2〜8%)。
過去のデータで将来を保証するものではありませんが、長く持ち続けるほど値動きの影響は小さくなる傾向があります。
「すぐに必要になるかもしれないお金」ではなく、「10年以上使わなくても大丈夫なお金」で投資することが大切です。
NISA口座は1人1口座まで!金融機関の変更は年1回
NISA口座は、1人につき1つの金融機関でしか開設できません。
「SBI証券でも楽天証券でもNISA口座を作りたい」ということはできません。
金融機関の変更はできますが、年単位の手続きで、変更したい年の9月30日までに申請します。
その年にすでに買付をしていると、変更は翌年からです。
変更前の金融機関で買った分は、そのまま元の金融機関のNISA口座に残り、新しい金融機関へ移すことはできません。
NISAの資産が複数の金融機関に分かれる点に注意が必要です。
非課税期間は無期限だが年間投資枠には上限がある
新NISAでは、非課税で保有できる期間が無期限になりました。
以前のつみたてNISAは20年の期限がありましたが、現在は期限を気にせず長期保有できます。
ただし、年間投資枠はつみたて投資枠120万円、成長投資枠240万円の合計360万円までです。
生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円まで)です。
使い切れなかった年間枠を翌年に繰り越すことはできません。
2025年に60万円しか投資しなかった場合でも、2026年のつみたて投資枠は120万円のままです。
なお、2027年からは0〜17歳が使える「こどもNISA」(つみたて投資枠のみ、年間60万円、総額600万円)が始まる予定です。
つみたて投資枠の対象には、債券中心の投資信託なども加わります。
損益通算・繰越控除ができない
NISA口座で出た損失は、特定口座や一般口座の利益と相殺する「損益通算」ができず、翌年以降に繰り越す「繰越控除」もできません。
NISA口座で50万円の損失、特定口座で100万円の利益が出た場合、通常なら課税対象は50万円になりますが、NISAの損失は通算できないため、100万円全額が課税対象です。
値下がりの可能性が高い商品は特定口座で持つという使い分けも考えられますが、長期の積立投資なら過度に気にする必要はないでしょう。
すぐに引き出せるが複利効果を活かすなら長期保有を
NISA口座で買った投資信託は、いつでも売却して現金化できます。
iDeCoのように60歳まで引き出せないという制限はありません。
長期投資の最大のメリットは「複利効果」です。
運用で得た利益を再投資することで、利益が利益を生み、資産が雪だるま式に増えることが期待できます。
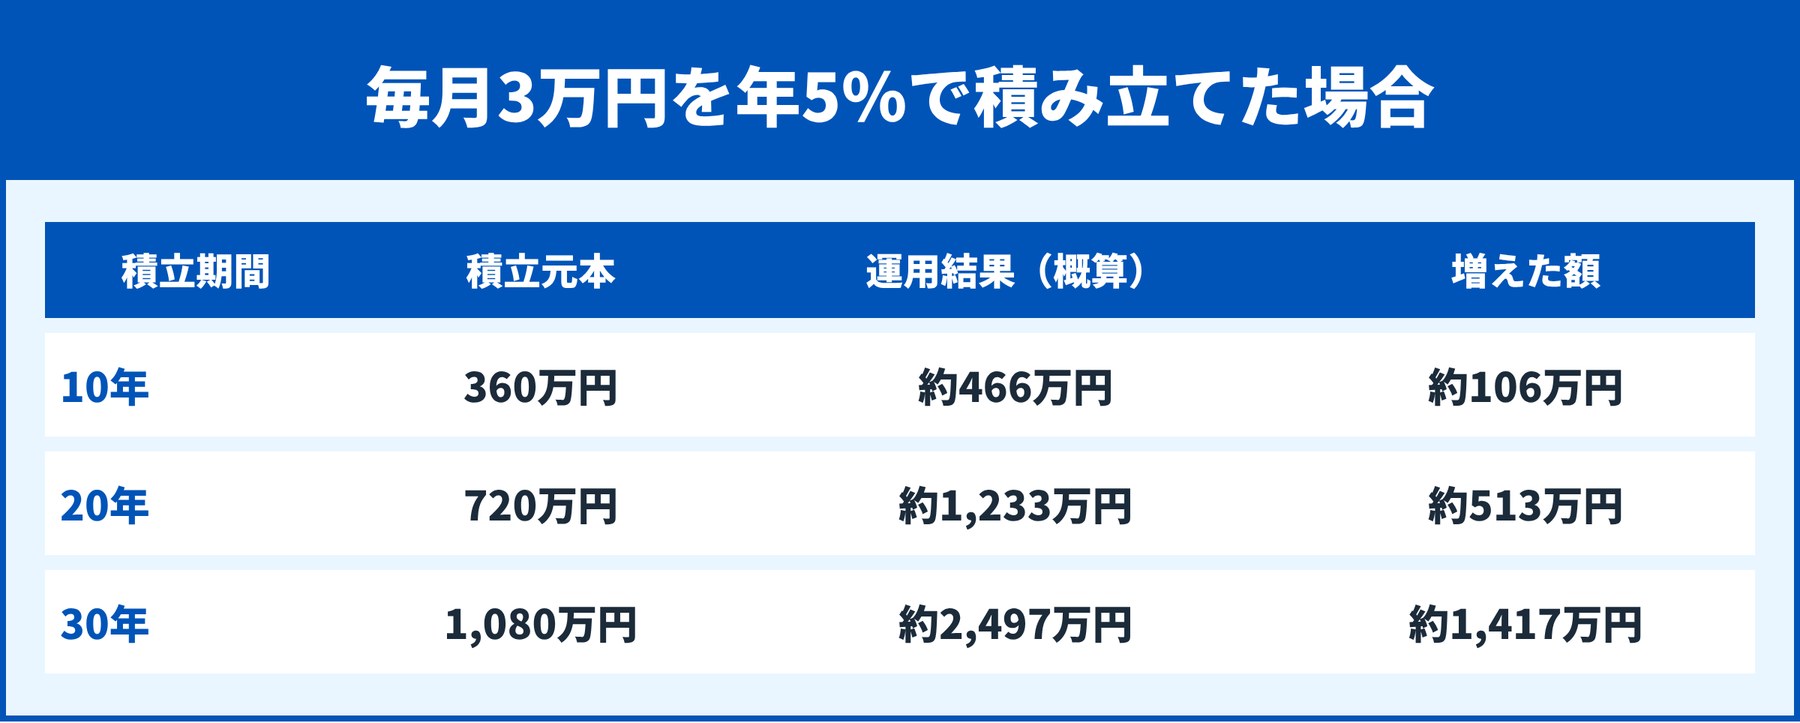
毎月3万円を年5%で運用すると、10年後に約466万円、20年後に約1,233万円、30年後に約2,497万円になる計算です。
途中で売ってしまうと、この複利効果が途切れます。
iDeCoとの違いや向き不向きは、iDeCoはやめとけと言われる7つの理由で詳しく解説しています。
積立NISAに関するよくある質問(FAQ)
最後に、積立NISAについてよく寄せられる質問にお答えします。
Q1. 積立NISAとiDeCoはどちらを優先すべき?
基本的には積立NISAを優先するのがおすすめです。
iDeCoは原則60歳まで引き出せませんが、積立NISAはいつでも売却できます。
ただし、iDeCoには掛金が全額所得控除になるメリットがあり、所得税や住民税の負担が大きい方は、節税効果を重視してiDeCoを優先する選択肢もあります。
余裕があれば両方を活用するのが理想です。
Q2. 毎月いくらから始められる?
多くの証券会社で100円から積み立てられます。
SBI証券、楽天証券、松井証券、三菱UFJ eスマート証券、マネックス証券はいずれも100円から設定できます(クレカ積立は会社によって1,000円からなど)。
つみたて投資枠の上限は年120万円(月10万円)ですが、無理に上限まで使う必要はありません。
Q3. オルカンとS&P500どちらを選ぶべき?
迷ったらオルカン(全世界株式)がおすすめです。
オルカンは世界中に分散するため、「どの国が成長するか分からない」というリスクに対応できます。
直近3年、5年はS&P500のリターンがオルカンを上回りましたが、今後も米国が最も成長するかは誰にも分かりません。
迷う方は、オルカン50%、S&P500 50%で両方持つのもよいでしょう。
Q4. 銀行とネット証券どちらがいい?
コストと商品数で、ネット証券が有利です。
銀行のNISAは投資信託の本数が少なく、低コストのインデックスファンドがない場合もあります。
窓口で勧められる商品は手数料が高めのことも多く、投資家にとって最適とは限りません。
ネット証券は対面サポートがない代わりに、多くの商品を低コストで扱っています。
ネット証券の注意点はネット証券のデメリット7選と対策で解説しています。
Q5. 途中で銘柄を変更しても大丈夫?
はい、いつでも変更できます。
積立設定はいつでも変更、停止、再開でき、すでに買った分はそのままNISA口座で保有され続けます。
保有している投資信託を売って別の銘柄に買い替えることもできますが、売却した分の非課税枠が復活するのは翌年以降のため、同じ年に買い直すとその年の枠を使います。
Q6. 株価が下がったら損切りすべき?
積立投資では、基本的に売らずに続けるのがおすすめです。
ドルコスト平均法では、価格が安いときに多くの口数を買えるため、長期的には平均購入単価が下がります。
リーマンショックやコロナショックの後も、世界の株式市場は時間をかけて回復してきました。
ただし、今後も必ず回復するとは限らないため、生活に必要なお金は投資に回さないことが前提です。
まとめ!あなたに最適な積立NISAの始め方
最後に、この記事のポイントを整理しておきましょう。
投資初心者の方
楽天のサービスをよく使う方は楽天証券、それ以外の方はSBI証券を選べば間違いありません。
電話で相談しながら進めたい方は松井証券も安心です。
おすすめ銘柄はeMAXIS Slim 全世界株式(オール・カントリー)です。
信託報酬0.05775%と業界最低水準のコストで、1本で世界中に分散投資できます。
投資中級者の方
おすすめ口座はSBI証券です。
三井住友カードのクレカ積立なら、プラチナプリファードで最大3.0%、Visa Infiniteで最大4.0%のポイント還元を受けられます。
おすすめ銘柄は、eMAXIS Slim 米国株式(S&P500)とeMAXIS Slim 先進国株式インデックスの組み合わせです。
米国を中心にしつつ、欧州などにも分散することで、リターンと安定性のバランスを取れます。
投資上級者の方
おすすめ口座はSBI証券です。
投資情報ツールや取扱商品が充実しており、銘柄分析やポートフォリオ管理に役立ちます。
dカードを使う方は、新規口座開設の再開後にマネックス証券も候補です。
おすすめは、コアにオルカンやS&P500を据え、サテライトとしてiFreeNEXT FANG+インデックスやeMAXIS Slim 新興国株式インデックスを10〜20%程度組み入れる戦略です。
| タイプ | おすすめ口座 | おすすめ銘柄 |
|---|---|---|
| 初心者 | SBI証券、楽天証券 | eMAXIS Slim 全世界株式(オール・カントリー) |
| 中級者 | SBI証券 | eMAXIS Slim 米国株式(S&P500)+eMAXIS Slim 先進国株式インデックス |
| 上級者 | SBI証券 | オルカンやS&P500+FANG+、新興国株式 |
| 安定重視 | 松井証券 | eMAXIS Slim バランス(8資産均等型) |
積立NISA成功の3つのポイント
1. 早く始める
複利効果を最大化するには、早く投資を始めることが大切です。
先延ばしにするほど、運用できる期間が短くなります。
まずは100円からでも始めてみましょう。
2. コツコツ続ける
積立投資の成功の鍵は「継続」です。
株価が下がったときも上がったときも、淡々と積立を続けましょう。
自動積立を設定したら、基本的に放置するくらいの気持ちで臨むのがおすすめです。
3. 長期で保有する
積立投資は10年、20年という長期で考えることで、真価を発揮します。
短期的な値動きに一喜一憂せず、「老後資金」「教育資金」など将来の目標に向けて育てていきましょう。
積立NISAは、国が用意した「お得に資産形成できる制度」です。
まずは証券口座を開設して、月1,000円からでも積立を始めてみてください。
SBI証券は、グループの証券総合口座が国内で初めて1,700万を超えたネット証券です。
国内株の売買手数料は0円で、NISAなら米国株と海外ETFの売買手数料も0円です。
口座を開設したら、最初にパスキーを設定しましょう。
※国内株の手数料はインターネットコースの利用と電子交付が条件です。投資は元本割れの可能性があります。
参考:金融庁 つみたて投資枠対象商品(2026年10月23日時点)、金融庁 長期、積立、分散投資の効果、Impress Watch 2027年からのNISA改正、三井住友カード つみたて投資、SBI証券 1,600万口座達成、楽天証券 2025年12月末の残高等、ダイヤモンド・ザイ 楽天証券のクレカ積立、松井証券 クレカ積立、松井証券 取扱銘柄追加のお知らせ、株の基礎知識 三菱UFJ eスマート証券のクレカ積立、IT Trend マネックス証券のクレカ積立、投資の基礎知識 Fund of the Year 2025、マネックス証券 iFreeNEXT FANG+インデックスの解説、マネックス証券 eMAXIS Slim 全世界株式(オール・カントリー)
掲載情報は2026年11月8日に確認しました。純資産総額とトータルリターンはマネックス証券の投資信託ページ(2026年11月上旬時点)によります。掲載順には広告提携などの条件を含みます。本記事は広告を含み、投資の勧誘や助言ではありません。過去の運用実績は将来の成果を保証するものではありません。