「火災保険って、いくらかければいいの?」
「建物は購入価格、家財はなんとなく1,000万円でいい?」
火災保険の保険金額は、建物も家財も「いま同じものを建て直す・買い直すのにいくらかかるか(再調達価額)」を基準に決めるのが基本です。
日本損害保険協会も、保険の対象の評価額を基準に保険金額を設定するよう案内しています。
少なすぎると損害額どおりに保険金が出ず、多すぎると保険料のムダになります。
この記事では、日本損害保険協会と保険会社の公式情報をもとに、建物と家財の保険金額の決め方、家族構成別の家財の目安、マンションの注意点を解説します。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
火災保険の保険金額は「再調達価額」で決める
火災保険の評価の基準には、「再調達価額(新価)」と「時価額」の2つがあります。
再調達価額は、同じ建物や家財を今あらためて建てたり買ったりするのに必要な金額です。
時価額は、再調達価額から年数の経過や使用による消耗分を差し引いた金額です。
日本損害保険協会によると、現在は再調達価額をもとに保険金額を設定する契約が一般的です。
時価額で設定すると、保険金だけでは同じ建物を建て直せなくなる可能性があります。
建物はいくらかける?保険金額の決め方
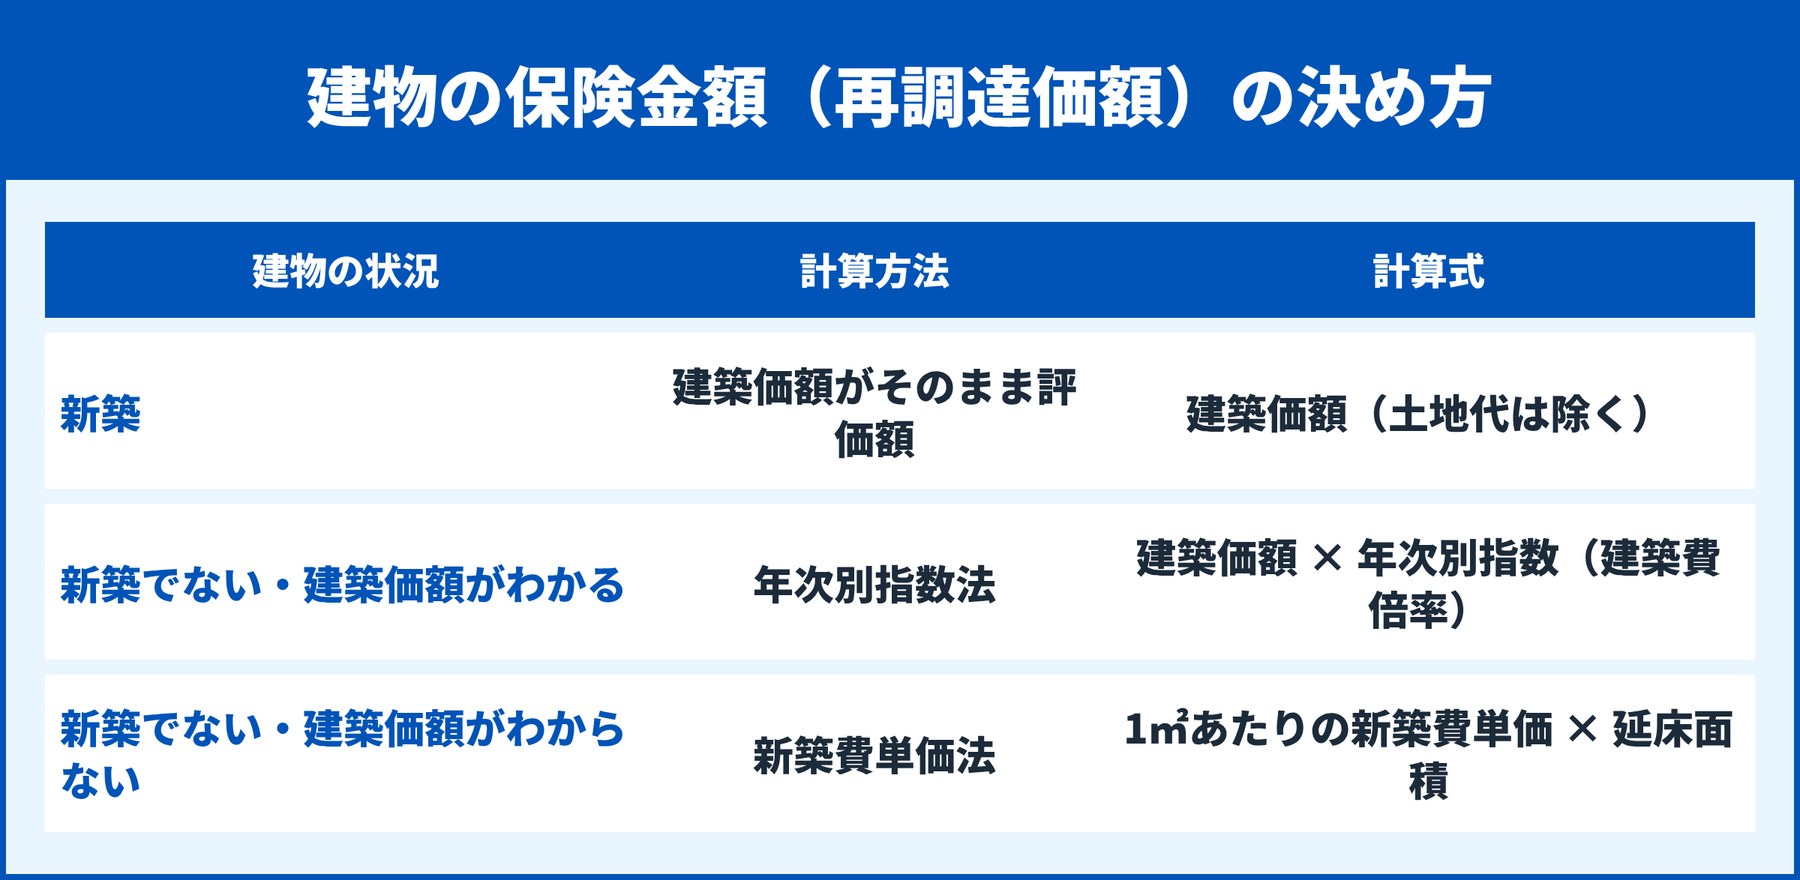
建物の保険金額は、建物の状況によって3つの方法で計算します。
新築なら建築価額(土地代は除く)
新築の場合は、建物の建築価額がそのまま評価額になります。
建売住宅やマンションの購入価格には土地代が含まれるので、土地代を差し引いた建物部分の金額で考えます。
中古住宅は年次別指数法か新築費単価法
新築でない場合、新築した年と当時の建築価額がわかれば、建築価額に年次別指数(建築費倍率)をかけて計算します。
建築価額がわからない場合は、1㎡あたりの新築費単価に延床面積をかけて計算します。
実際の計算は保険会社が行うので、見積もりのときに新築年月・延床面積・構造がわかる書類を用意しておけば大丈夫です。
住宅ローンの残高に合わせない
住宅ローンの残高に合わせて保険金額を決めると、建物の評価額より少なくなり、建て直す費用が足りなくなることがあります。
保険金額は、ローンの残高ではなく建物の評価額をもとに決めましょう。
家財はいくらかける?家族構成別の目安
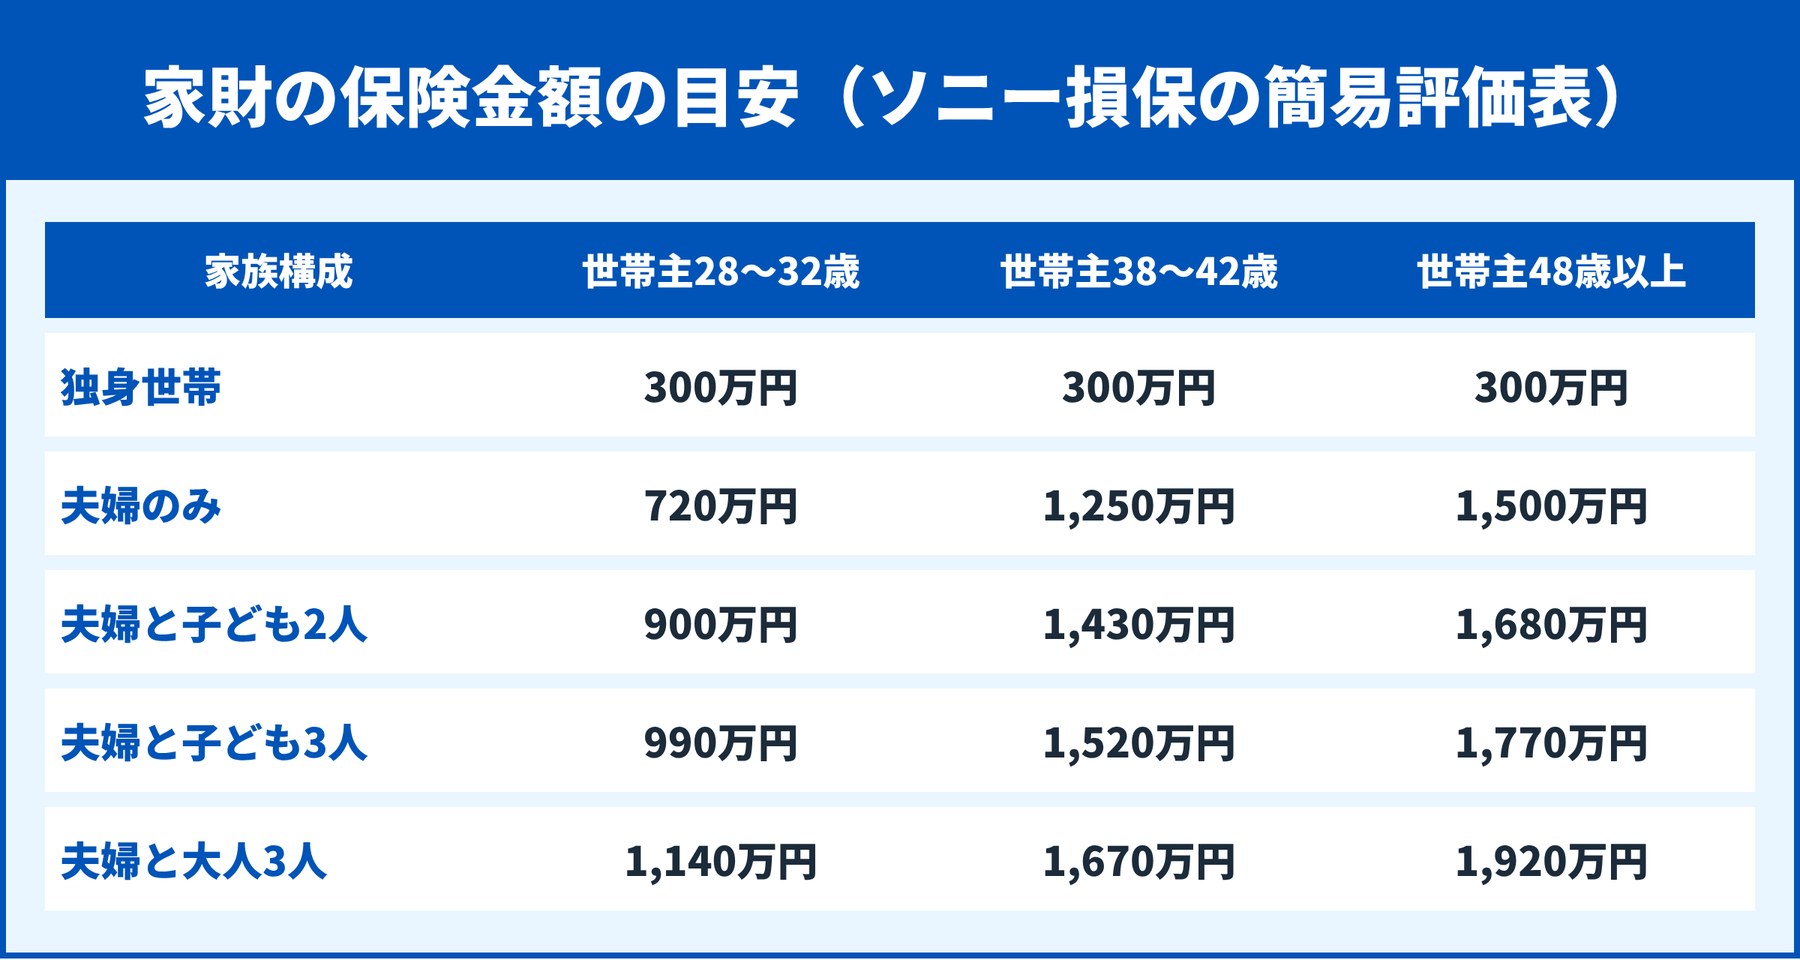
家財は、持っている物の金額を積み上げるのが基本ですが、手間がかかるため、世帯主の年齢や家族構成から平均的な金額を出す方法も用意されています。
ソニー損保の簡易評価表では、世帯主が38〜42歳で夫婦と子ども2人なら1,430万円が参考値です。
ただし、これはあくまで平均的な目安で、持ち物が少ない家庭ならもっと低い金額でも足ります。
1個または1組で30万円を超える貴金属や美術品は、別に申告が必要な場合があります。
家財の範囲は家財保険の対象一覧と支払い例で解説しています。
保険金額が少なすぎる・多すぎるとどうなる?
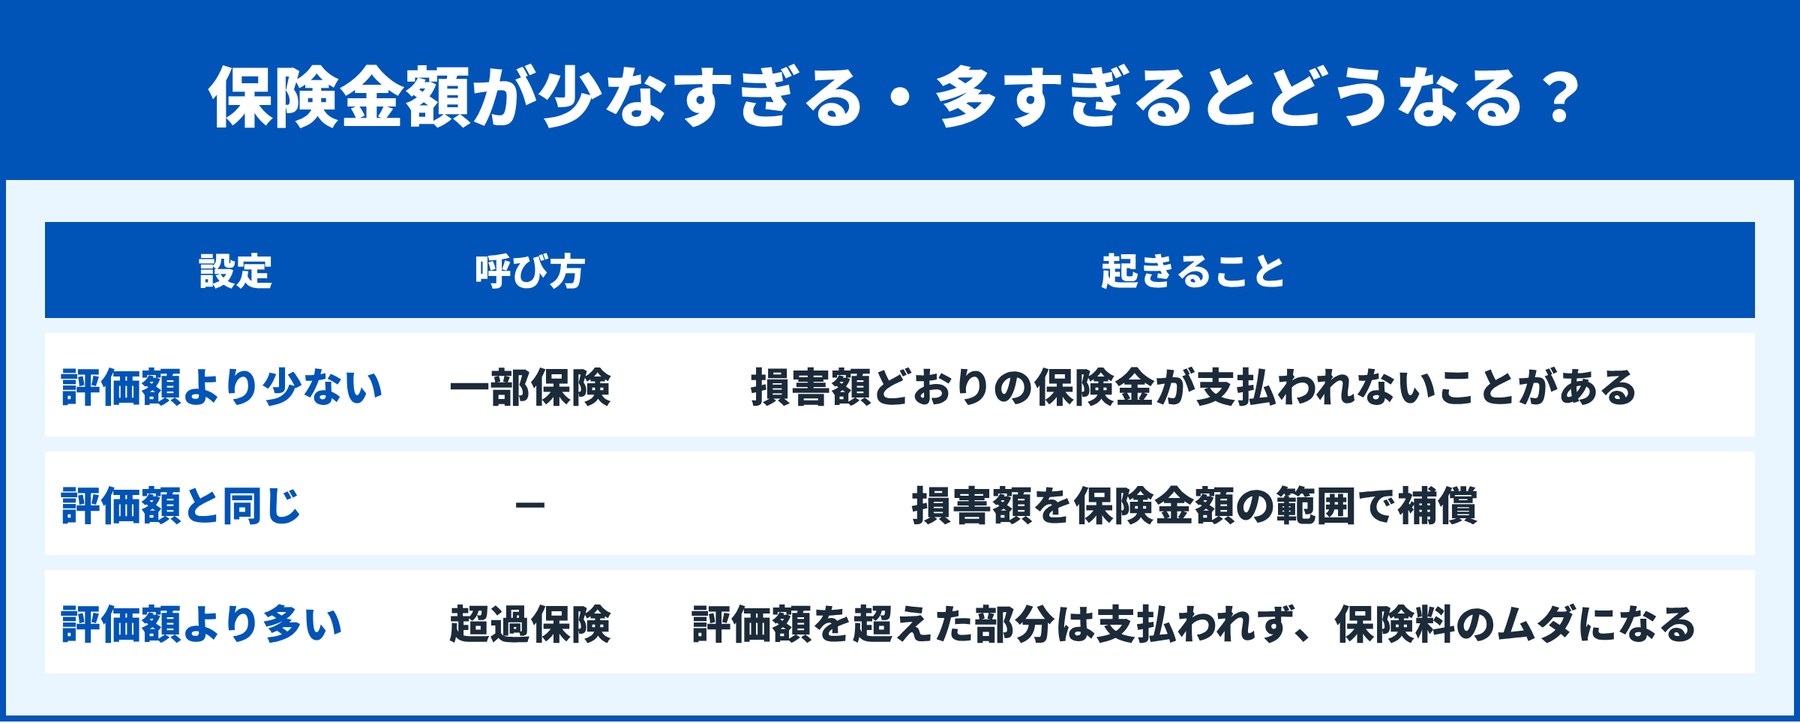
評価額より保険金額を少なくした状態を「一部保険」、多くした状態を「超過保険」といいます。
一部保険では、損害額どおりの保険金が支払われないことがあります。
超過保険では、評価額を超えた部分の保険金は支払われないので、保険料を余分に払うことになります。
建物の評価額は年数とともに変わるので、更新のときに保険金額を見直しましょう。
マンションの火災保険はいくらかける?
マンションの場合、自分で火災保険をかけるのは専有部分と家財で、共用部分は管理組合が保険に入るのが一般的です。
専有部分の範囲は、管理規約で「上塗り基準」か「壁芯基準」かによって変わります。
購入価格には土地の持ち分や共用部分も含まれるので、購入価格をそのまま保険金額にすると高くなりすぎます。
マンションの保険の選び方はマンションの火災保険おすすめ比較で解説しています。
賃貸なら家財だけを決める
賃貸住宅では、建物は大家さんが保険に入るので、自分でかけるのは家財の保険金額です。
一人暮らしなら、持ち物を積み上げて必要な金額を決めると保険料を抑えられます。
詳しくは一人暮らしの火災保険で解説しています。
地震保険はいくらかける?
地震保険の保険金額は、火災保険の保険金額の30%〜50%の範囲で決め、建物は5,000万円、家財は1,000万円が上限です。
地震保険料の目安は地震保険はいくら払ってる?で解説しています。
保険料はいくらかかる?
保険料は、保険金額のほか、建物の所在地・構造・築年数、選ぶ補償や自己負担額で変わります。
保険料の相場は火災保険の相場はいくら?で解説しています。
同じ保険金額でも保険会社によって保険料は違うので、複数社の見積もりを比べるのが確実です。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
火災保険の保険金額に関するよくある質問
建物の保険金額は1,000万円で足りる?
建物の評価額によって違います。
新築時の建築価額や延床面積をもとに、保険会社に評価額を出してもらいましょう。
中古住宅なら築年数に合わせて保険金額を下げる?
再調達価額で契約する場合、築年数が古くても、同じ建物を今建て直す金額が基準になります。
時価額で契約する場合は、消耗分を差し引いた金額になります。
家財の保険金額は途中で変えられる?
家族が増えた、引っ越したなどで家財が変わったときは、保険会社に連絡すれば変更できるのが一般的です。
更新のタイミングでも見直しておきましょう。
まとめ:建物も家財も評価額を基準にかけよう
火災保険は、建物も家財も、再調達価額をもとにした評価額いっぱいにかけるのが基本です。
- 新築は建築価額(土地代は除く)、中古は年次別指数法か新築費単価法
- 住宅ローン残高やマンションの購入価格をそのまま使わない
- 家財は簡易評価表の目安を参考に、持ち物に合わせて調整
- 少なすぎると一部保険、多すぎると超過保険になる
- 地震保険は火災保険の30%〜50%の範囲で決める
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
参考:問55 火災保険の保険金額はどのように設定すればよいのですか(日本損害保険協会)、問56 保険価額よりも保険金額を少なく(または多く)設定した場合(日本損害保険協会)、火災保険で家財の保険金額はいくらがいい?(ソニー損保)
掲載情報は2026年11月10日に確認しました。