
地震保険料の目安は、地震保険金額1,000万円・割引なしで、1年7,300円〜41,100円、5年一括では約3.4万円〜19.3万円です。所在地と建物の構造によって差があります。5年分は、公式料率と長期係数から計算した概算です。
この金額は地震保険だけの保険料で、火災保険料は別にかかります。まずは1年・5年の地域別保険料表で確認し、戸建ての方は条件別の支払例も参考にしてください。
以下は2022年10月1日以降に保険期間が始まる契約の公式料率をもとにした目安です。公式情報の確認日:2026年10月23日。
火災保険と合わせた補償・総額を確認したい方へ
地震保険は同じ条件なら保険会社による保険料の差はありません。住宅本舗の無料一括見積もりでは、火災保険も含めた条件と総額を比較できます。

火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
地震保険料の1年・5年相場|地域・構造別の目安
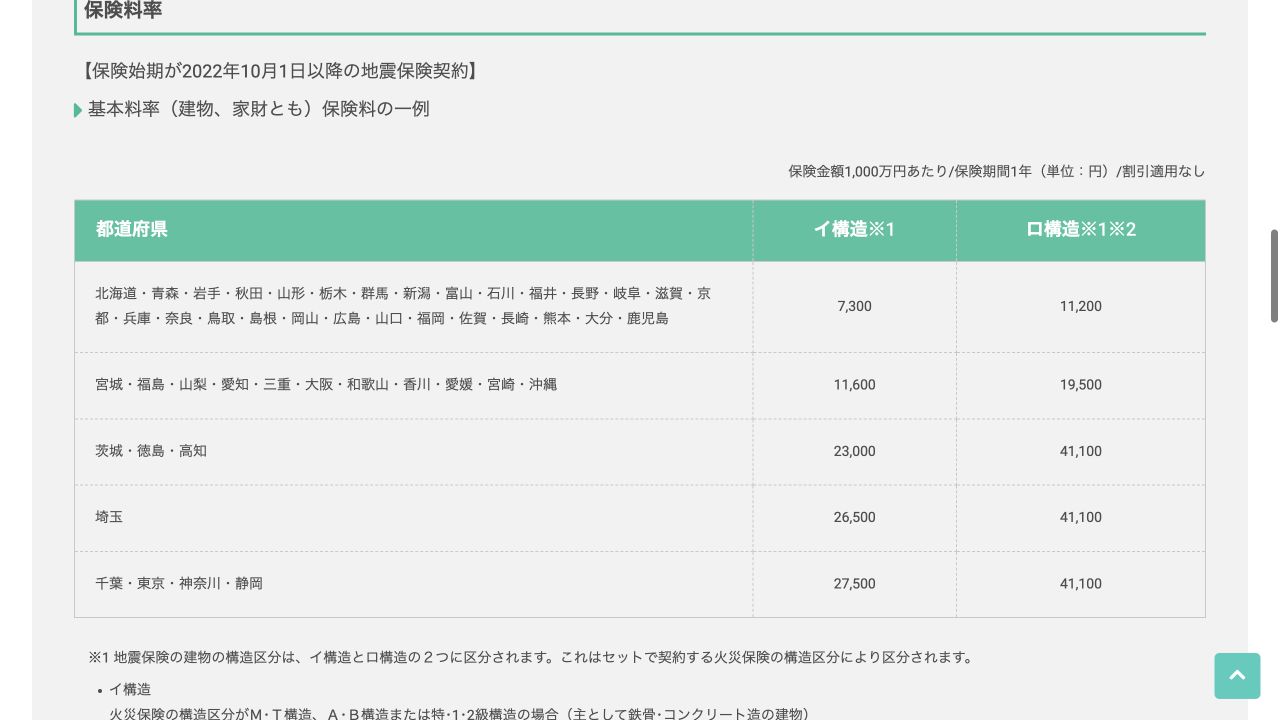
まずは、ご自宅の都道府県と構造に当たる金額を確認してください。下表は地震保険金額1,000万円あたり・割引適用なしの場合です。1年契約の保険料と、5年契約を一括払いする場合の概算を並べています。全国平均や、火災保険とのセット価格ではありません。
| 都道府県(都・府・県を一部省略) | イ構造 1年 | イ構造 5年一括・概算 | ロ構造 1年 | ロ構造 5年一括・概算 |
|---|---|---|---|---|
| 北海道・青森・岩手・秋田・山形・栃木・群馬・新潟・富山・石川・福井・長野・岐阜・滋賀・京都・兵庫・奈良・鳥取・島根・岡山・広島・山口・福岡・佐賀・長崎・熊本・大分・鹿児島 | 7,300円 | 約34,000円 | 11,200円 | 約53,000円 |
| 宮城・福島・山梨・愛知・三重・大阪・和歌山・香川・愛媛・宮崎・沖縄 | 11,600円 | 約55,000円 | 19,500円 | 約92,000円 |
| 茨城・徳島・高知 | 23,000円 | 約108,000円 | 41,100円 | 約193,000円 |
| 埼玉 | 26,500円 | 約125,000円 | 41,100円 | 約193,000円 |
| 千葉・東京・神奈川・静岡 | 27,500円 | 約129,000円 | 41,100円 | 約193,000円 |
建物と家財に共通の料率です。両方を契約する場合は、それぞれの地震保険金額で計算して合計します。5年欄は1年分に長期係数4.70を掛け、千円単位に丸めた概算です。実際の保険料には端数処理や経過措置等による差が生じる場合があります。
出典:日本地震再保険「2022年10月1日以降始期の基本料率」/財務省「長期契約の保険料」をもとに試算。
木造でもイ構造になる場合がある
地震保険の構造区分は「イ構造」「ロ構造」の2種類です。一般に、火災保険がM構造・T構造ならイ構造、H構造ならロ構造に対応します。木造でも、耐火建築物・準耐火建築物・省令準耐火建物に該当すればイ構造になります。
見た目だけで木造か鉄筋かを判断せず、火災保険の見積書・保険証券の構造区分を確認しましょう。区分が分からないときは、建築確認関係書類などを用意して保険会社・代理店に確認してください。
戸建ての地震保険、いくら払ってる?条件別の1年保険料
戸建ての支払額を知りたいときは、所在地・構造・割引をそろえた例と比べると判断しやすくなります。以下は、火災保険を建物2,000万円・家財400万円とし、その50%に当たる建物1,000万円・家財200万円を地震保険金額に設定した場合の試算です。
| 所在地 | 構造・適用する割引 | 建物の保険料 | 家財の保険料 | 合計(1年) |
|---|---|---|---|---|
| 東京都 | イ構造・耐震等級3割引50% | 13,750円 | 2,750円 | 16,500円 |
| 東京都 | ロ構造・建築年割引10% | 36,990円 | 7,398円 | 44,388円 |
| 大阪府 | イ構造・耐震等級3割引50% | 5,800円 | 1,160円 | 6,960円 |
| 大阪府 | ロ構造・建築年割引10% | 17,550円 | 3,510円 | 21,060円 |
| 福岡県 | イ構造・耐震等級3割引50% | 3,650円 | 730円 | 4,380円 |
| 福岡県 | ロ構造・建築年割引10% | 10,080円 | 2,016円 | 12,096円 |
※保険期間1年の地震保険料のみ。実際の加入者の平均額・支払実績ではなく、公式料率で計算した例です。イ構造の例は所定の耐震等級3を確認できる建物、ロ構造の例は1981年6月1日以降に新築された建物を想定しています。割引は重複適用していません。端数処理や経過措置の適用など、最終額は見積書で確認してください。
出典:日本地震再保険「基本料率・構造区分」/財務省「地震保険の割引制度」をもとに当メディアで試算。
東京都の例では、同じ保険金額でも構造と割引の組合せによって年16,500円と44,388円に分かれます。「年4万円だから高すぎる」と金額だけで判断することはできません。木造でも省令準耐火などに該当すればイ構造になるため、見積書の構造区分と割引欄を確認しましょう。
口コミの「年○万円」は、火災保険との合計かも確認
公開Q&Aには、火災保険と地震保険を合わせて5年約20万円、または5年112,000円を支払ったという投稿があります。後者は水災なし・省令準耐火・耐震等級3割引などの条件が示されていますが、地震保険料だけの内訳は分かりません。
出典:Yahoo!不動産「新築住宅の火災保険・地震保険の支払額に関するQ&A」(2025年4月2日投稿の回答を要約)。個人の申告例であり、当メディアが契約・支払実績を確認したものではありません。相場の平均値としては扱えません。
口コミと自分の見積もりを比較する際は、①地震保険だけか、②建物と家財を含むか、③何年分かを先にそろえてください。5年分を5で割った年換算額と、1年契約の保険料も同じ数字にはなりません。
自分の1年分の地震保険料を計算する方法
表の1,000万円は、家の購入価格でも火災保険の保険金額でもなく、地震保険で設定する保険金額です。ここを取り違えると、保険料を実際より高く見積もることがあります。
1年分の地震保険料の目安=上表の金額×地震保険金額÷1,000万円×(1−割引率)
地震保険金額は、建物・家財それぞれで火災保険金額の30%〜50%の範囲で設定します。上限は建物5,000万円、家財1,000万円です。建物と家財は、片方だけか両方かも分けて確認してください。
計算例|東京都・イ構造で、建物500万円+家財100万円
火災保険の保険金額が建物1,000万円・家財200万円で、その50%を地震保険に設定すると仮定します。所在地は東京都、イ構造、保険期間1年、割引なしの計算例です。
| 保険の対象 | 地震保険金額 | 計算 | 1年分の地震保険料 |
|---|---|---|---|
| 建物 | 500万円 | 27,500円×500万円÷1,000万円 | 13,750円 |
| 家財 | 100万円 | 27,500円×100万円÷1,000万円 | 2,750円 |
| 合計 | 建物と家財を別々に設定 | 13,750円+2,750円 | 16,500円 |
※公式料率を用いた説明用の試算で、平均保険料や個別の見積もりではありません。火災保険料は含みません。適用する割引や保険金額などが違えば、結果も変わります。保険会社の計算では端数処理等があるため、最終額は見積書で確認してください。
この計算例で家財を付けない場合は、建物分の13,750円です。家財も地震保険の対象にするかで、支払う保険料は変わります。
割引が使えると、1年の保険料はどれくらい下がる?
地震保険には、建築年や耐震・免震性能による割引があります。所定の確認資料が必要で、複数の割引を重ねて適用することはできません。
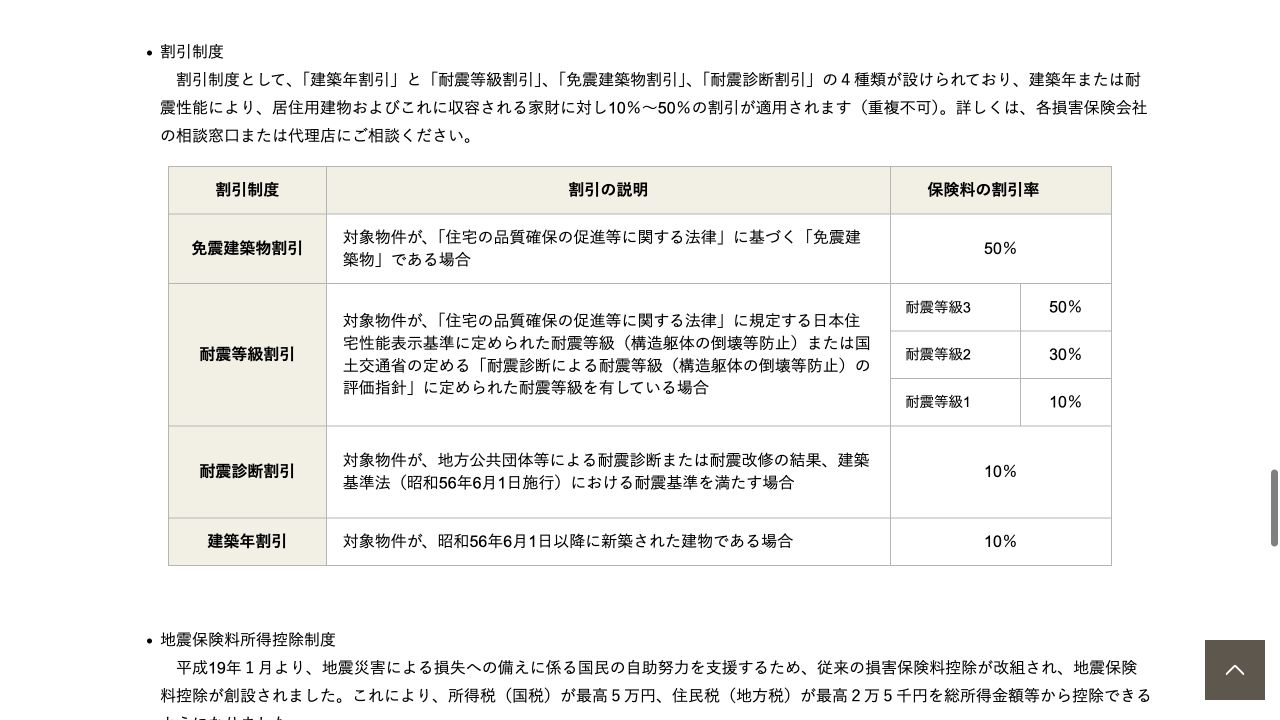
| 割引 | 主な条件・割引率 |
|---|---|
| 建築年割引 | 1981年6月1日以降に新築された建物:10% |
| 耐震等級割引 | 所定の基準で確認された耐震等級1:10%、等級2:30%、等級3:50% |
| 免震建築物割引 | 所定の免震建築物に該当:50% |
| 耐震診断割引 | 耐震診断・耐震改修により所定の耐震基準を満たすことを確認できる場合:10% |
たとえば、東京都・イ構造・地震保険金額1,000万円なら、1年分の基本保険料27,500円に対し、建築年割引10%で24,750円、耐震等級2の割引30%で19,250円、耐震等級3の割引50%で13,750円が計算上の目安です。
「耐震性が高そう」「比較的新しい家」と感じるだけでは、割引が適用されるとは限りません。見積書の割引欄と、必要な証明書類を確認してください。
保険会社を変えれば地震保険料は安くなる?
政府と損害保険会社が共同で運営する地震保険は、同じ条件なら、保険会社によって基本の補償内容・保険料は変わりません。地震保険だけの安さで会社を順位付けするより、火災保険と合わせた総額・補償内容で比較しましょう。
出典:日本損害保険協会「地震保険の内容・保険料」/損害保険料率算出機構「地震保険基準料率」
| 見積書で分ける項目 | 比較するときの確認点 |
|---|---|
| 地震保険料 | 所在地・構造・地震保険金額・割引・期間が同じか。建物と家財の両方を含むか |
| 火災保険料 | 水災・風災などの補償、免責金額(自己負担額)、特約、保険金額が同じか |
| 合計額 | 火災保険と地震保険を合わせた、同じ期間・支払方法の総額か |
自分の見積もりが高いと感じたら、この順に確認
- 地震保険料の行だけを取り出す。火災保険料・上乗せ特約・一括払総額と混ぜない。
- 所在地、構造、保険金額、割引、期間を照合する。構造や耐震等級が違う知人の保険料とは、そのまま比較しない。
- 違いが残る場合は、保険会社・代理店に計算の内訳を確認する。割引資料の提出漏れや、経過措置の適用なども確認する。
負担を下げたい場合も、保険金額を減らす前に割引と構造区分が正しいかを確認しましょう。保険金額を下げると、損害区分ごとに受け取れる保険金も小さくなります。
セットの見積もりに差があっても、その差が地震保険料によるものとは限りません。各社独自の地震補償の上乗せ特約などがある場合は、標準の地震保険と分けて、追加の保険料と支払条件を確認してください。
火災保険側の費用は、マンション・戸建ての火災保険料の目安も参考になります。
地震保険料5年分の相場はどう計算する?
地震保険は最長5年で契約でき、所定の長期契約では1年分の保険料に長期係数4.70を掛けて5年分の目安を計算します。同じ料率・条件が続くと仮定した「1年分×5」より、計算上は約6%少なくなります。
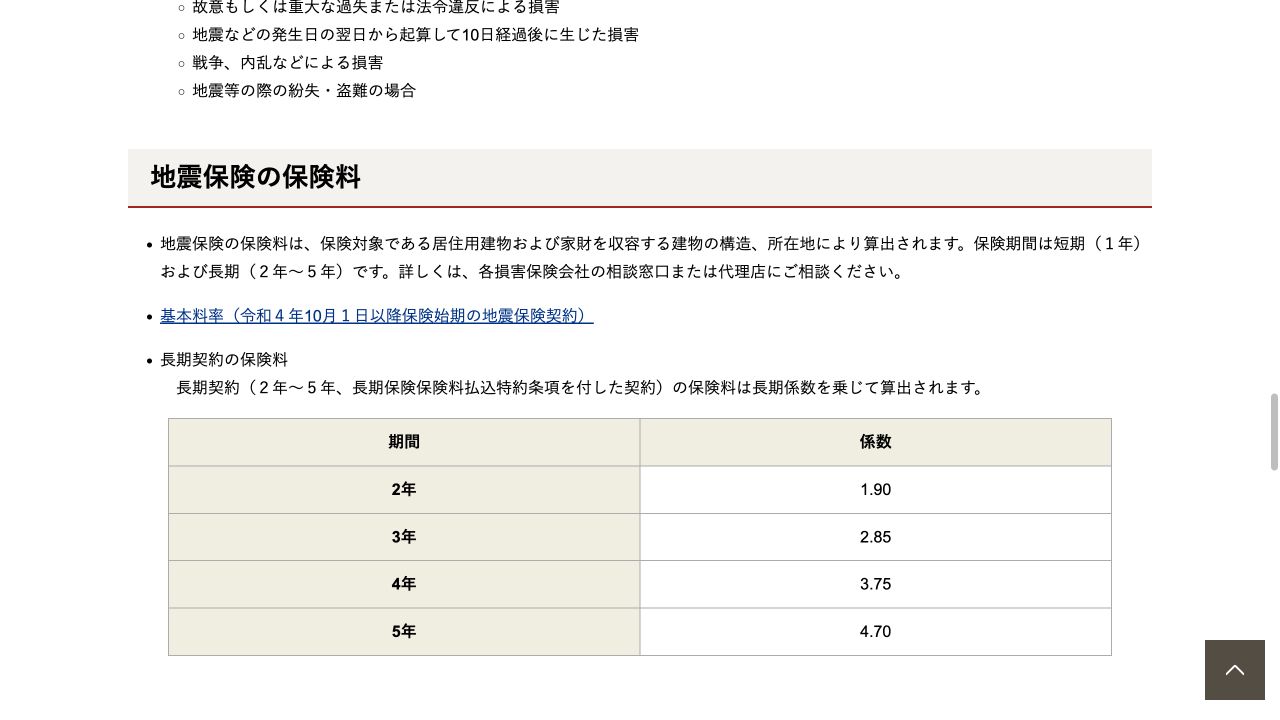
1年分1万円の例|5年一括の総額と年換算額
| 契約・支払い方 | 5年間の支払総額 | 1年あたりに換算 |
|---|---|---|
| 1年契約を毎年更新(毎年同額と仮定) | 10,000円×5年=50,000円 | 10,000円 |
| 5年契約を一括払い | 10,000円×4.70=47,000円 | 47,000円÷5年=9,400円 |
この例では、5年一括の支払総額は47,000円で、年換算額は9,400円です。毎年9,400円を支払う契約という意味ではありません。契約時にまとまった支出がある点も含めて比べましょう。
※仕組みを示す説明用の試算です。実際の見積額は端数処理等により異なります。また、1年契約を更新する場合の将来の保険料は確定していません。
戸建てで5年約20万円でも、高すぎるとは限らない
前掲の東京都・建物1,000万円+家財200万円の例を5年一括に置き換えると、イ構造・耐震等級3割引50%では約7.8万円、ロ構造・建築年割引10%では約20.9万円が計算上の目安です。地震保険だけの概算で、火災保険料は含みません。
同じ戸建てでも構造・割引で差があるため、5年10万円・20万円といった総額だけで高い・安いを決めず、保険金額と適用条件を照合してください。
出典:日本地震再保険「基本料率・割引・長期係数」/財務省「長期契約の保険料」をもとに試算。戸建ての5年分は千円単位に丸めています。
火災保険が5年契約でも、地震保険は1年の場合がある
| 火災保険の長期契約の払込方法 | 地震保険の契約方法 |
|---|---|
| 年払い | 保険期間1年の自動継続 |
| 一括払い | 保険期間1年の自動継続、または火災保険と同じ2〜5年の長期契約 |
見積書では、火災保険と地震保険の保険期間・払込方法を別々に確認してください。5年分をまとめて払えるかだけでなく、契約後に手元へ残す生活資金も考えて選びましょう。
地震保険料の相場でよくある質問
地震保険料が年2万円を超えたら高すぎますか?
金額だけでは判断できません。東京都・ロ構造・地震保険金額500万円・割引なしなら、建物だけで1年20,550円が計算上の目安です。まず地域、構造、保険金額、家財の有無と割引を確認してください。
築年数が古いほど、地震保険料も必ず高くなりますか?
基本料率は所在地と構造で決まるため、火災保険のように築年数だけで同じ上がり方をするわけではありません。ただし、建築年割引などを使えるかによって結果が変わります。古い建物でも、所定の耐震診断・耐震改修の証明等で適用できる割引がないか確認できます。
地震保険だけ、あとから契約できますか?
地震保険のみを単独で契約することはできませんが、すでに火災保険に加入している場合は、契約期間の途中から地震保険を付けられます。詳しくは地震保険のセット加入・途中付帯を確認してください。
地震保険は「地震火災費用特約」と同じですか?
別のものです。地震保険は、地震・噴火・津波による建物や家財の損害に備える保険です。地震火災費用の補償は、地震などによる火災が所定の条件に当たる場合に、一定の費用を支払うものです。名称が似ていても、対象や支払条件は同じではありません。
出典:日本損害保険協会「地震火災費用保険金」/財務省「地震保険の概要・契約方法」
まとめ|1年・5年の相場を、自宅と同じ条件で確認する
地震保険金額1,000万円・割引なしでは、地域と構造によって1年7,300円〜41,100円、5年一括は約3.4万円〜19.3万円が目安です。建物と家財を分けて保険金額・割引を反映し、一括払総額と年換算額を区別して比較しましょう。
安さだけを見て保険金額を下げると、受け取れる保険金も小さくなります。また、契約金額の全額が必ず支払われるわけではありません。損害の程度に応じた支払割合や時価の限度があるため、必要な備えと負担額を一緒に考えることが大切です。
支払われ方は、地震保険金の支払区分と認定基準で確認できます。
火災保険と合わせた補償・総額を確認したい方へ
地震保険は同じ条件なら保険会社による保険料の差はありません。住宅本舗の無料一括見積もりでは、火災保険も含めた条件と総額を比較できます。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。