「転職中でもクレジットカードの審査に通る?」「会社を辞めたあと、勤務先や年収は何と書けばいい?」と悩んでいませんか。
結論から言うと、転職中でも申し込めるクレジットカードはありますが、今の状況によって勤務先や年収の書き方とカードの選び方が変わります。
この記事では、2026年11月19日に確認したカード会社の公式サイトをもとに、転職前、退職後、転職直後、派遣社員のそれぞれの申し込み方を紹介します。
アルバイトや主婦の方も含めて審査に通りやすいカードを比べたい方は、審査が甘いクレジットカードはある?で26枚を比較しています。
転職中でもクレジットカードは作れる?
転職中でもクレジットカードに申し込むことはできます。
ただし、三井住友カードは、カードを作るタイミングは転職後よりも転職前・退職前のほうがおすすめだと案内しています。
すでに退職している方や、転職したばかりの方は、勤務先と年収を今の状況どおりに書き、条件に合うカードを選びましょう。
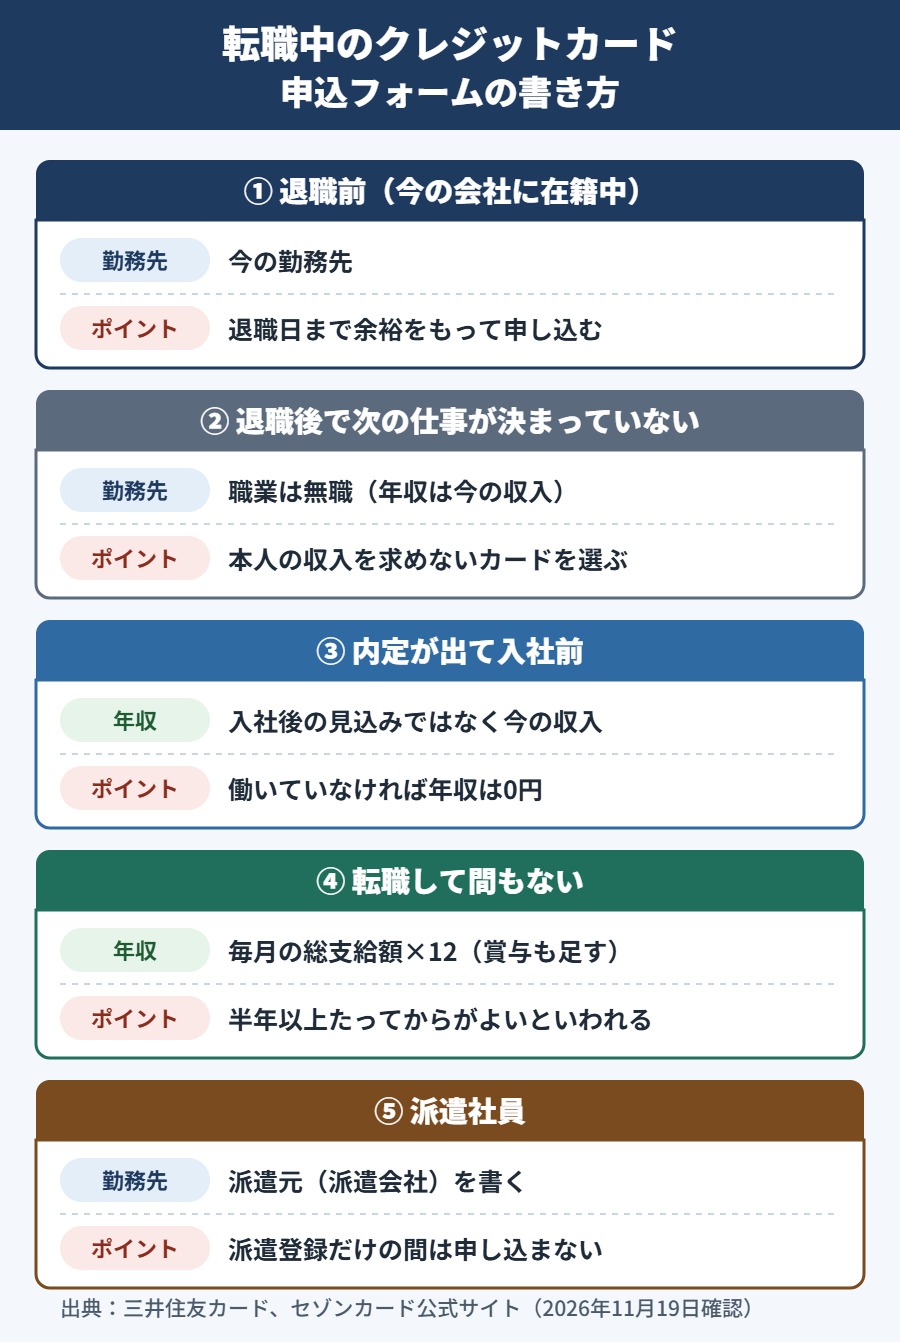
| 今の状況 | どうする |
|---|---|
| 退職前(今の会社に在籍中) | 今の勤務先で、退職日まで余裕をもって申し込む |
| 退職後で次の仕事が決まっていない | 申込条件に本人の収入の記載がないカードを選ぶ |
| 内定が出て入社前 | 入社後の見込みではなく、今の収入を書く |
| 転職して間もない | 毎月の総支給額から年収を出す |
| 派遣社員 | 勤務先と電話番号には派遣元(派遣会社)を書く |
出典:三井住友カード「クレジットカードは転職前に作るべき?転職後の手続きや審査のポイントも解説」、三井住友カード「クレジットカード申込時の年収とは?書き方、限度額や審査との関係を解説」、セゾンカード「派遣社員におすすめのクレジットカードを紹介!審査のポイントや勤務先の記入方法も解説」
転職前に作るのがおすすめな理由
三井住友カードは、転職前・退職前にカードを作るのがおすすめな理由を、申し込み後の審査に落ちにくくするためと説明しています。
勤続年数の長さは、安定した収入があり、支払い能力があることの証明になり得るからです。
転職直後の勤続年数は1年目で、新入社員と同じになると案内しています。
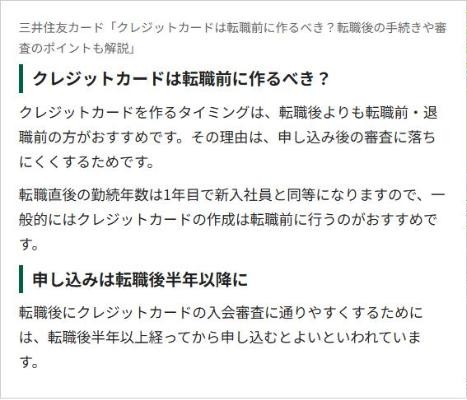
退職日まで余裕をもって申し込む
クレジットカードの審査では、勤務先に電話をかける在籍確認が行われることがあります。
三井住友カードは、確認の電話の時間を考えて、退職日までにカードが作れるよう余裕をもって申し込むよう案内しています。
在籍確認の電話がいつ、どう来るかは、クレジットカードの在籍確認はある?で12枚の公式案内を比べています。
出典:三井住友カード「クレジットカードは転職前に作るべき?転職後の手続きや審査のポイントも解説」
退職後で次の仕事が決まっていないときのカード
退職して次の仕事が決まっていない間は、本人の収入がない状態で申し込むことになります。
申込条件に本人の収入の記載がないカードや、配偶者の収入で申し込めるカードを選びましょう。
| カード | 年会費(税込) | 申込条件(公式の記載) |
|---|---|---|
 三井住友カード(NL) | 永年無料 | 満18歳以上(高校生を除く) |
 楽天カード | 永年無料 | 18歳以上(申込画面の対象条件を確認) |
 エポスカード | 永年無料 | 18歳以上(高校生を除く) |
 セゾンカードインターナショナル | 無料(1年間利用がない場合はカードサービス手数料1,650円) | 18歳以上で連絡が可能で、提携金融機関に決済口座をお持ちの方 |
 UCSカードmajica | 無料 | 満18歳以上で電話連絡ができる方(高校生を除く) |
 イオンカードセレクト | 無料 | 18歳以上の方(高校生は卒業年度の1月1日以降)。即時発行は18歳以上で安定した収入がある方、またはそのご家族 |
 JCBカードW | 永年無料 | 18歳以上39歳以下で、本人または配偶者に安定継続収入のある方。または高校生を除く18歳以上39歳以下の学生の方 |
 三菱UFJカード | 永年無料 | 18歳以上で本人または配偶者に安定した収入のある方。または18歳以上の学生の方(高校生は原則対象外) |
出典:三井住友カード「三井住友カード(NL)」、楽天カード「楽天カード」、エポスカード公式サイト、セゾンカード「セゾンカードインターナショナル」、UCSカード公式サイト「UCSカードmajica」、イオンカード「イオンカードセレクト」、JCB「JCBカードW」、三菱UFJニコス「三菱UFJカード」
申込条件に収入の記載がないことは、申込対象に入るという意味で、審査に通ることまでは約束されていません。
JCBカードWと三菱UFJカードは、配偶者に安定した収入があれば申込対象になります。
三井住友カードは、内定者で今働いておらず収入がない場合は、年収欄に「0円」と書くよう案内しています。
今の状況どおりに書き、働いていた前の会社の勤務先や年収を書かないようにしましょう。
出典:三井住友カード「クレジットカード申込時の年収とは?書き方、限度額や審査との関係を解説」
審査が不安なら保証金を預けるデポジット型
デポジット型ライフカードは、日本国内に住む18歳以上で電話連絡が可能な方が申し込めます。
年会費はスタンダードが5,500円(税込)で、デポジット型でも審査はあります。
仕事をしていない間のカードの作り方は、無職でもクレジットカードは作れる?でも解説しています。
内定が出たときと転職直後の年収の書き方
内定が出ていても、入社する前は新しい会社の年収ではなく、今の状況を書きます。
三井住友カードは、内定者で入社前の場合は、入社後の見込み年収ではなく、今の収入の状況を書くよう案内しています。
| 状況 | 年収欄に書く金額 |
|---|---|
| 内定が出て入社前で、今は働いていない | 0円 |
| 内定が出て入社前で、アルバイトなどの収入がある | 今の収入 |
| 転職して間もなく、源泉徴収票がない | 毎月の総支給額(額面)から出した年収(賞与があれば足す) |
出典:三井住友カード「クレジットカード申込時の年収とは?書き方、限度額や審査との関係を解説」
転職して間もない方は、毎月の総支給額をもとに年収を出します。
三井住友カードは、1か月の総支給額が25万円なら年収は300万円になる例を出し、賞与があればその金額も含めるよう案内しています。
転職後は半年以上たってから申し込むとよいといわれる
三井住友カードは、転職後は半年以上たってから申し込むとよいといわれていると紹介しています。
前の会社に長く勤めていても、転職すると勤続年数はゼロに戻るためです。
急いでいない方は、新しい会社で働き始めてから申し込みましょう。
出典:三井住友カード「クレジットカードは転職前に作るべき?転職後の手続きや審査のポイントも解説」
派遣社員の勤務先と在籍確認
派遣社員の方は、申込フォームの勤務先に派遣元と派遣先のどちらを書くかで迷いやすくなります。
セゾンカードは、勤務先と電話番号、勤続年数には派遣元(派遣会社)を、業種や職種、所在地には派遣先を書くよう案内しています。
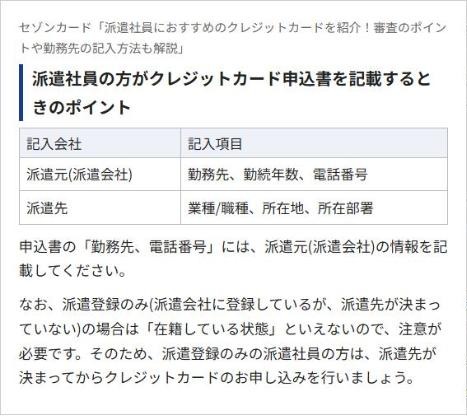
| 申込フォームの項目 | 書く会社 |
|---|---|
| 勤務先、勤続年数、電話番号 | 派遣元(派遣会社) |
| 業種、職種、所在地、所属部署 | 派遣先 |
出典:セゾンカード「派遣社員におすすめのクレジットカードを紹介!審査のポイントや勤務先の記入方法も解説」
派遣会社に登録しているだけで、派遣先が決まっていない間は、在籍している状態とはいえません。
セゾンカードは、派遣先が決まってから申し込むよう案内しています。
在籍確認の電話は派遣元か派遣先に来る
三菱UFJカードは、派遣社員の在籍確認の電話は派遣元か派遣先に来て、どちらに来るかは審査次第と案内しています。
三井住友カードは、派遣先に電話してほしくないときは、申し込みのときに派遣元を指定するよう案内しています。
出典:三菱UFJカード「クレジットカードの在籍確認の内容は?勤務先への電話がないこともある?」、三井住友カード「クレジットカードの在籍確認では勤務先に電話がかかってくる?不在時の対応などを解説」
パートやアルバイトの方の勤務先と年収の書き方は、アルバイトでもクレジットカードの審査に通る?で解説しています。
転職したら持っているカードの届け出を忘れずに
すでに持っているクレジットカードは、転職したあとも使えます。
三井住友カードは、転職したらカード会社への連絡は必要ですが、転職後に改めて審査が行われるわけではないと案内しています。
三菱UFJカードも、転職で勤務先が変わった場合は、必ずカード会社に連絡するよう案内しています。
三井住友カードでは、Vpassアプリから登録内容を変えられ、退職後に働く予定がない方は職業欄で「無職の方(定期収入のない方)」などを選びます。
出典:三井住友カード「クレジットカードは転職前に作るべき?転職後の手続きや審査のポイントも解説」、三菱UFJカード「クレジットカードの在籍確認の内容は?勤務先への電話がないこともある?」
転職中にカードを申し込む前に確かめること
申し込む前に、次の点を確かめておきましょう。
- 今の状況どおりに、勤務先と年収を書けるか(前の会社や内定先を書かない)
- 退職前なら、在籍確認の電話に出られる日までに申し込めるか
- 退職後なら、申込条件に本人の収入の記載がないか、配偶者の収入で申し込めるか
- 派遣社員なら、勤務先と電話番号に派遣元を書けるか
- クレジットカードの支払いやローンの返済に遅れたことがないか
CICでは、クレジットカードなどの申込みの記録が、照会した日から6ヵ月間登録されると案内しています。
審査に通るか不安なときは、申し込むカードを1枚に絞りましょう。
自分の信用情報の確かめ方は、クレジットカードの信用情報の確認方法は?で解説しています。
質問に答えてわかる転職中の申し込み方
2つの質問に答えると、申し込み方の目安がわかります。
2つの質問でわかる
転職中のカードの申し込み方
Q1.今の状況は?
Q2.配偶者に安定した収入がある?
診断は公式の案内から見た目安で、審査に通ることを保証するものではありません。
転職中のクレジットカードの審査に関するよくある質問
まとめ:転職中は今の状況どおりに書いて申し込むカードを選ぶ
転職中でも、申し込めるクレジットカードはあります。
- 退職前なら、今の勤務先で、退職日まで余裕をもって申し込む
- 退職後で次が決まっていないなら、申込条件に本人の収入の記載がないカードを選ぶ
- 内定が出て入社前なら、入社後の見込みではなく今の収入を書く
- 転職して間もないなら、毎月の総支給額から年収を出す(急がないなら半年以上たってから)
- 派遣社員なら、勤務先と電話番号には派遣元を書く
勤務先と年収は今の状況どおりに書き、申し込むカードを1枚に絞りましょう。
アルバイトや主婦の方も含めて比べたい方は、審査が甘いクレジットカードはある?通りやすいカードの選び方を参考にしてください。
掲載情報は2026年11月19日に各カード会社の公式サイトとCICの案内で確認しました。カードの申込条件は、ピラー記事の比較表と同じ内容です。申込条件は変わることがあるので、申し込む前に公式サイトで最新の情報を確認してください。本記事は広告を含みます。