「火災保険の見積もりにM構造って書いてあるけど、どういう意味?」
「うちの家はT構造?H構造?」
M構造・T構造・H構造は、火災保険の保険料を決める「構造級別」という区分です。
M構造はマンションなどの耐火性能がある共同住宅、T構造は耐火性能がある戸建てなど、H構造はそれ以外の木造などの建物で、保険料はM構造がもっとも安く、H構造がもっとも高くなります。
この記事では、日本損害保険協会の解説をもとに、3つの構造の違い、自宅の見分け方、確認できる書類を解説します。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
火災保険の構造級別とは?
建物は、構造によって燃えやすさが違います。
日本損害保険協会によると、このリスクの違いに応じて建物を分ける区分が「構造級別」で、火災保険の保険料も構造級別によって変わります。
構造級別は、木造・鉄骨造・コンクリート造などの「建物の種類」と、耐火建築物・準耐火建築物・省令準耐火建物などの「建物の性能」から判断します。
M構造・T構造・H構造の違い
M構造(マンション構造)
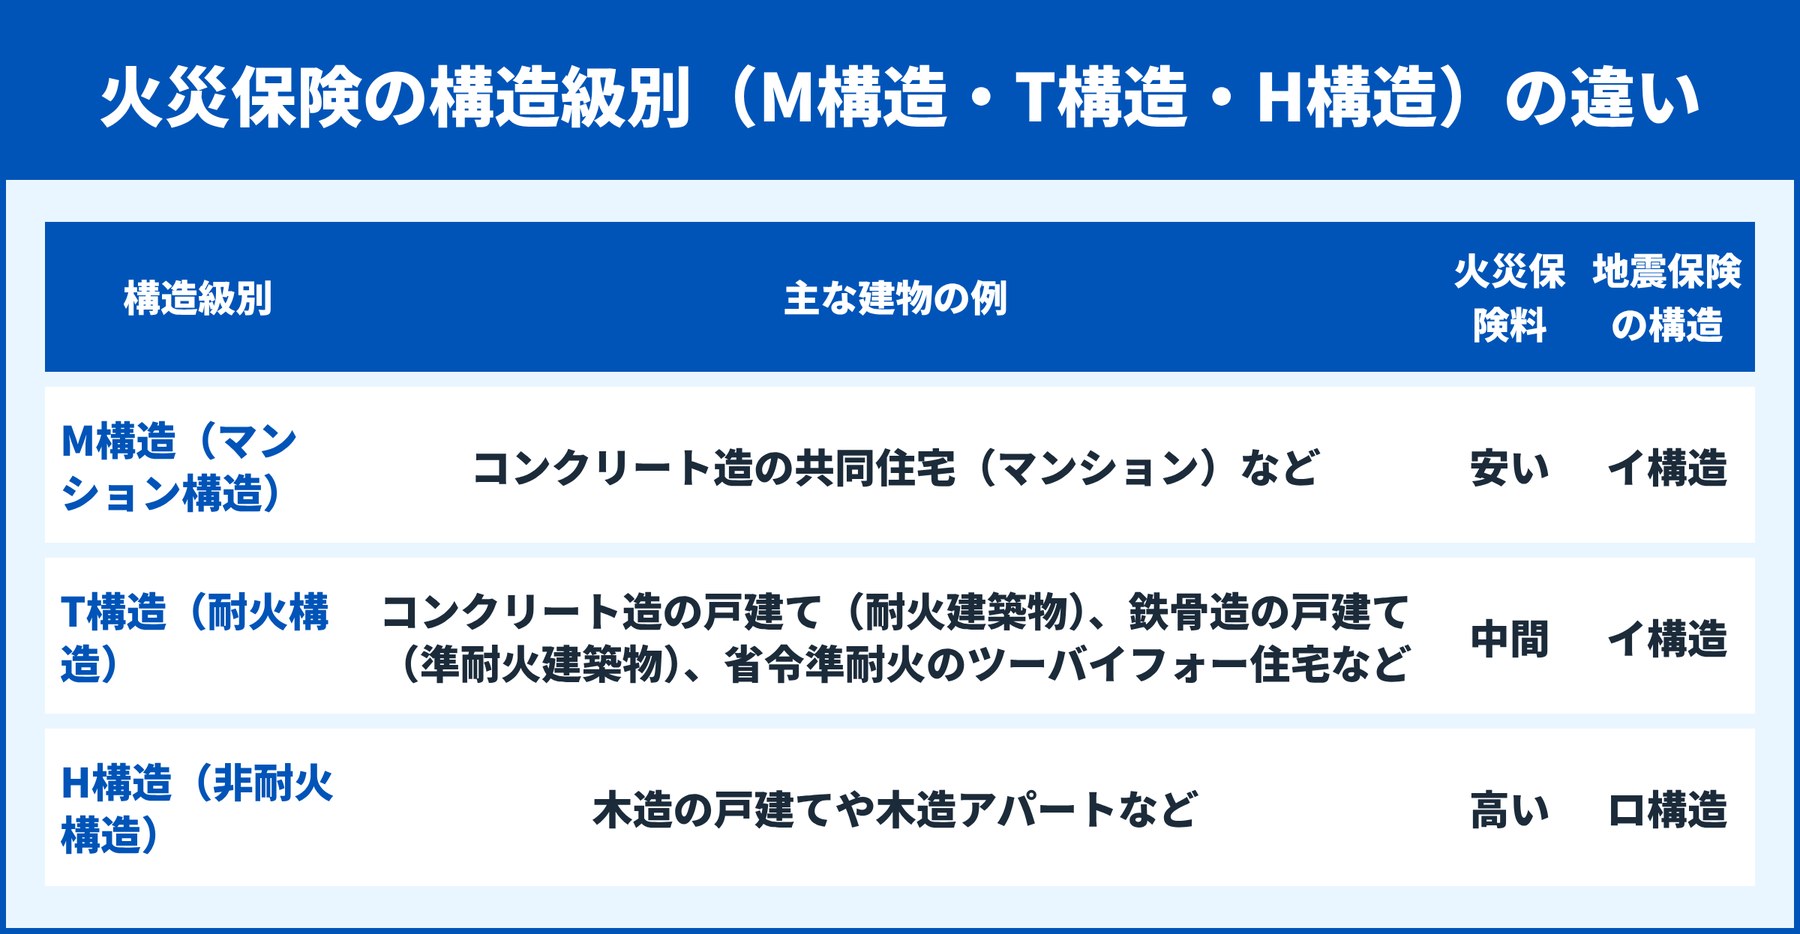
M構造は、コンクリート造の共同住宅など、耐火性能がある共同住宅です。
分譲マンションや鉄筋コンクリート造の賃貸マンションの多くが該当します。
3つの構造のなかで、もっとも保険料が安い区分です。
T構造(耐火構造)
T構造は、M構造にあたらない耐火性能のある建物です。
日本損害保険協会では、コンクリート造の戸建て(耐火建築物)、鉄骨造の戸建て(準耐火建築物)、省令準耐火建物にあたるツーバイフォー住宅などを例に挙げています。
木造の戸建てでも、省令準耐火建物にあたればT構造になり、保険料が下がります。
H構造(非耐火構造)
H構造は、M構造・T構造のどちらにもあたらない建物で、木造の戸建てや木造アパートなどが該当します。
3つの構造のなかで、もっとも保険料が高い区分です。
なお、店舗などとの併用住宅は「一般物件」になり、構造級別は1級・2級・3級で分けられます。
日本損害保険協会の表では、1級・2級がT構造、3級がH構造に対応しています。
自宅の構造級別の見分け方
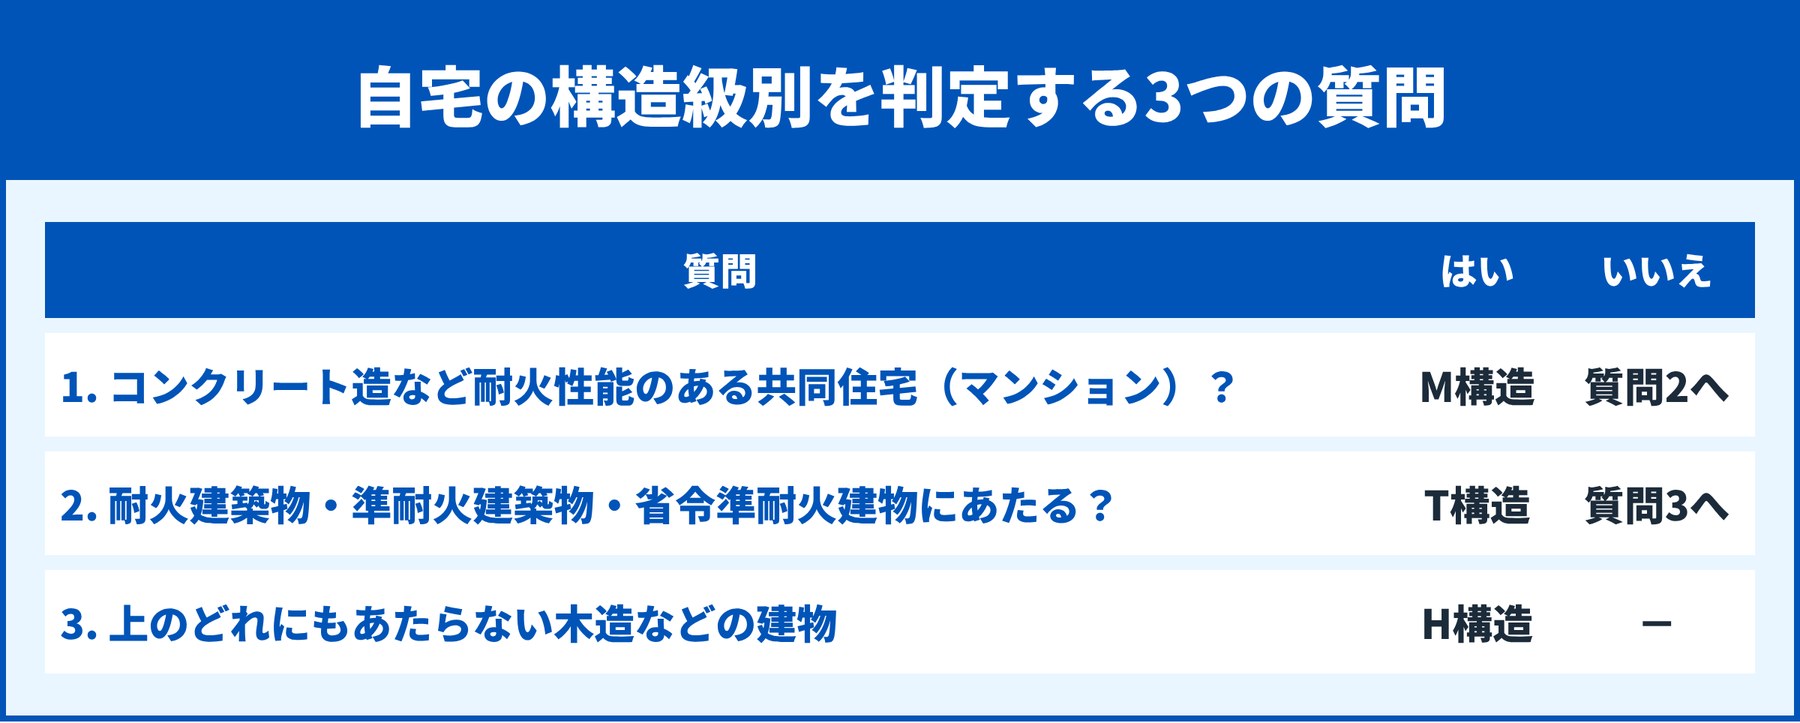
構造級別は、上の3つの質問に順番に答えると判定できます。
見た目が鉄骨造やコンクリート造でも、耐火建築物や準耐火建築物にあたらなければT構造にならない場合があります。
反対に、日本損害保険協会によると、木造の建物でも耐火建築物などにあたればM構造やT構造になります。
軽量鉄骨の家はどの構造になる?
軽量鉄骨造の戸建ては、準耐火建築物にあたればT構造になります。
準耐火建築物などの性能が確認できない場合は、T構造にならないことがあるので、書類で確かめておくと安心です。
構造級別を確認できる書類
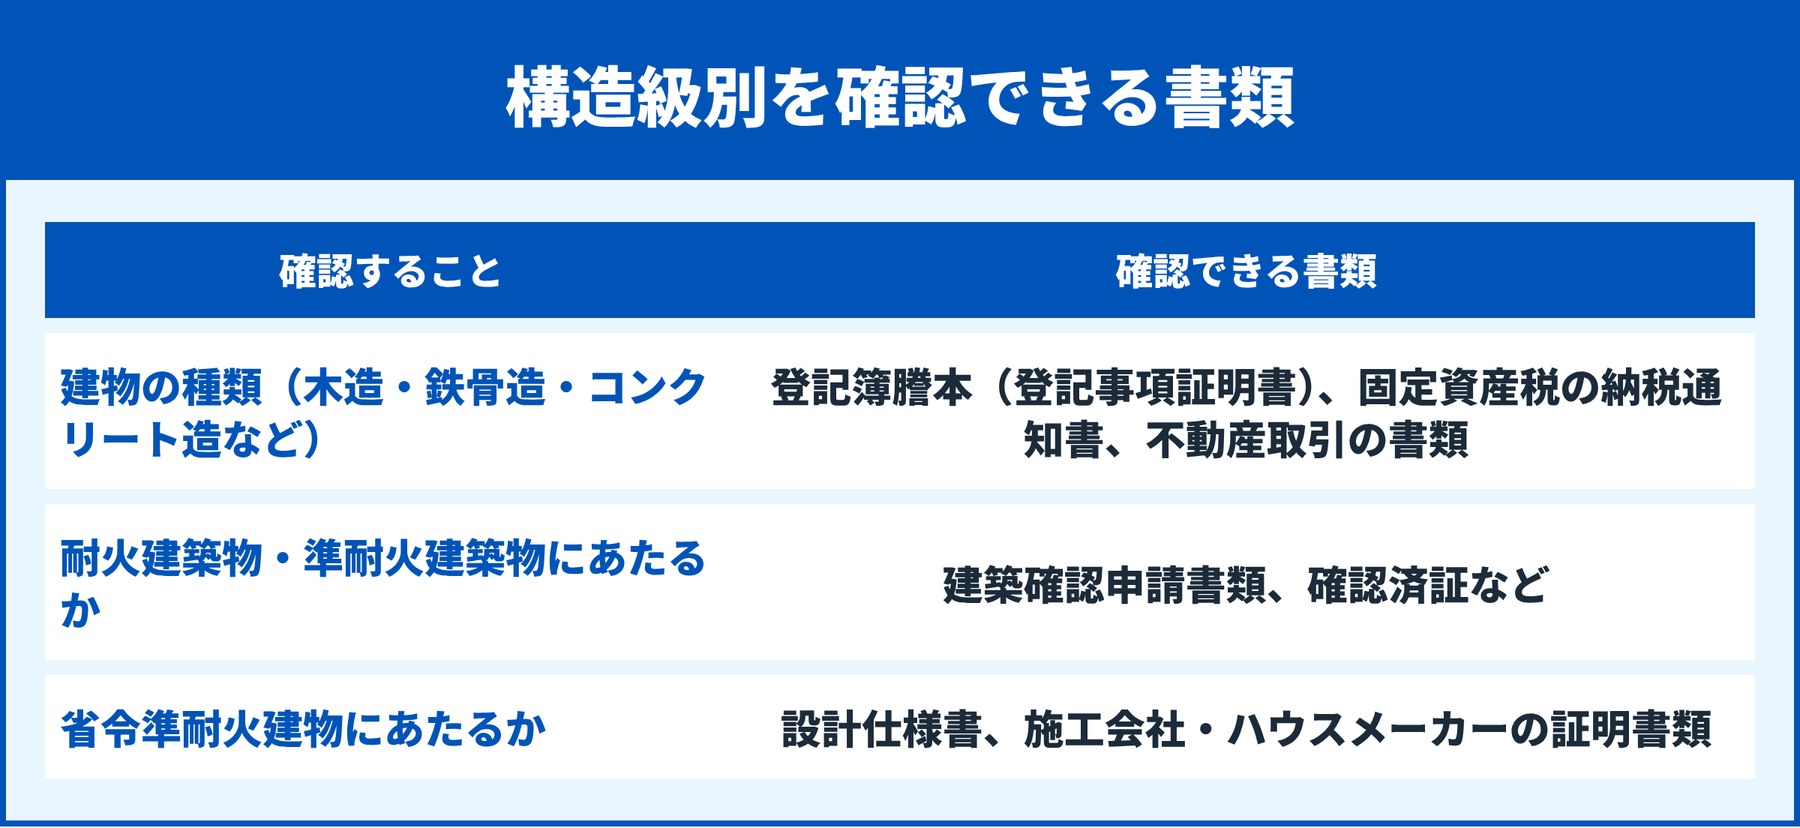
建物の種類は、登記簿謄本(登記事項証明書)や固定資産税の納税通知書などで確認できます。
耐火建築物・準耐火建築物にあたるかは建築確認申請書類で、省令準耐火建物にあたるかは設計仕様書や施工会社の証明書類で確認できます。
書類がそろっていないと、本当はT構造の家がH構造で見積もられ、保険料が高くなることがあります。
新築の場合は、ハウスメーカーや工務店に「省令準耐火建物にあたるか」を聞いておくと確実です。
構造級別で保険料はどれくらい変わる?
火災保険の保険料は会社ごとに違うため、構造級別による差も見積もりで比べる必要があります。
参考として、構造で保険料が決まる地震保険では、M構造とT構造が「イ構造」、H構造が「ロ構造」に分かれます。
財務省が公表している基本料率では、東京都の地震保険料(保険金額1,000万円・1年)はイ構造が27,500円、ロ構造が41,100円で、約1.5倍の差があります。
地震保険料の詳しい相場は、地震保険はいくら払ってる?で解説しています。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
構造級別を間違えたらどうなる?
構造級別は、火災保険の保険料を計算するための大切な情報です。
契約後に構造の間違いに気づいたときは、契約している保険会社や代理店に早めに連絡してください。
T構造のはずがH構造で契約していた場合は、正しい構造に直すことで保険料が下がることもあります。
火災保険の構造級別に関するよくある質問
マンションならすべてM構造になる?
コンクリート造など耐火性能のある共同住宅がM構造です。
木造のアパートなど、耐火性能のない共同住宅はH構造になります。
ツーバイフォー住宅はT構造?
省令準耐火建物にあたるツーバイフォー住宅はT構造です。
省令準耐火の仕様でない場合はH構造になるので、設計仕様書などで確かめましょう。
構造級別は見積もりのときにどう伝えればいい?
建物の種類(木造・鉄骨造など)と、耐火建築物・準耐火建築物・省令準耐火建物にあたるかを伝えます。
わからないときは、登記簿謄本や建築確認の書類を手元に用意して見積もりを依頼するとスムーズです。
まとめ:構造級別を正しく伝えて保険料を下げよう
火災保険の構造級別は、M構造・T構造・H構造の3つで、保険料はM構造がもっとも安くなります。
- M構造はコンクリート造などのマンション
- T構造は耐火・準耐火・省令準耐火の戸建てなど
- H構造は木造の戸建てやアパートなど
- 木造でも省令準耐火ならT構造になり、保険料が下がる
- 構造は登記簿謄本や建築確認の書類で確認できる
構造級別を正しく伝えたうえで複数社の見積もりを比べると、保険料を抑えやすくなります。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
参考:問58 火災保険の「構造級別」について教えてください(日本損害保険協会)、地震保険 基本料率(財務省)
掲載情報は2026年11月10日に確認しました。