
どのぐらい借りられる?
あなたの借入可能金額を10秒で診断!
年齢・おおよその税込年収・現在の借入残高から、法律上の目安を確認できます。
- 名前・電話番号は入力不要
- 選択内容は保存・送信しません
あなたの診断結果
あなたの借入可能額の目安
約 0 万円
カードローンを比較
横にスワイプして比較
アイフルキャッシングローン

- 金利(実質年率)
- 年3.0〜18.0%
- 借入限度額
- 800万円以内※
- 審査時間
- 最短9分※
- 融資時間
- 最短9分※
- 無利息期間
- 最大30日間(初めての方のみ)
- 申込条件
- 20歳以上69歳以下
- 在籍確認
- 原則、勤務先への電話なし
- カードレス
- 可能※
アコム カードローン

- 金利(実質年率)
- 2.4%~17.9%
- 借入限度額
- 1万円~800万円
- 審査時間
- 最短20分融資※1
- 融資時間
- 最短20分融資※1
- 無利息期間
- ご契約の翌日から30日間は金利0円※アコムでのご契約がはじめてのお客さま
- 申込条件
- 20歳以上72歳以下
- 在籍確認
- 電話による勤務先への在籍確認100%なし
- カードレス
- 可能
プロミス カードローン

- 金利(実質年率)
- 年2.5~18.0%
- 借入限度額
- 800万円
- 審査時間
- 最短3分
- 融資時間
- 最短3分
- 無利息期間
- 最大30日間
- 申込条件
- 18歳以上74歳以下
- 在籍確認
- 原則、電話による在籍確認なし
- カードレス
- 可能
選択した年齢に合う商品は見つかりませんでした。各社の最新の申込条件をご確認ください。
銀行カードローンは各行が個別に審査します
銀行カードローンは、年収・勤務状況・他社借入・返済計画などをもとに各行が審査します。
総量規制の対象外でも、年収の3分の1を超えて借りられるとは限りません。パート・アルバイトを含め、勤務形態だけで審査結果は決まりません。
銀行カードローンを比較
横にスワイプして比較
バンクイック
- 金利(実質年率)
- 年1.4%~年14.6%
- 借入限度額
- 800万円
- 審査時間
- 最短即日
- 融資時間
- 最短翌営業日
- 無利息期間
- なし
- 申込条件
- 満20歳以上65歳未満
- 在籍確認
- 実施する場合あり
- カードレス
- 可能
じぶんローン

- 金利(実質年率)
- 年1.38%~17.8%※
- 借入限度額
- 最大800万円
- 審査時間
- 最短1時間
- 融資時間
- 最短当日
- 無利息期間
- なし
- 申込条件
- 満20歳以上70歳未満
- 在籍確認
- 実施する
- カードレス
- 不可
ドコモSMTBネット銀行カードローン
- 金利(実質年率)
- 年2.14%~14.94%
- 借入限度額
- 最高1000万円
- 審査時間
- 仮審査は最短60分
- 融資時間
- -
- 無利息期間
- なし
- 申込条件
- 満20歳以上満65歳以下
- 在籍確認
- 実施する場合あり
- カードレス
- 可能
選択した年齢に合う商品は見つかりませんでした。各行の最新の申込条件をご確認ください。
アイフルの審査に落ちた理由は、通知の早さや本人確認の進み具合だけでは分かりません。収入・借入状況・信用情報・申告内容などは確認できますが、個別の否決理由を外部から特定することはできません。
「入力を間違えた?」「もう一度申し込める?」と迷ったら、続けて申込みをする前に、通知と申告内容、現在の借入残高を確認しましょう。この記事では、否決後に見直す項目と、信用情報の開示・再申込みの考え方を整理します。
| 気になること | 先に知っておきたい答え |
|---|---|
| なぜ落ちたのか知りたい | 一般的な確認項目は分かるが、自分の否決理由まで確定できるわけではない |
| 本人確認前に落ちた・結果が早かった | 手続きの段階や所要時間だけで、原因を判断しない |
| 信用情報を開示すれば分かる? | 登録内容を確認できる。アイフルが否決した理由が記載されるわけではない |
| 6か月後なら再申込みできる? | 申込情報の登録期間と、審査に通る条件は別。期間だけで判断しない |
情報確認日:2026年10月16日。アイフルの無担保キャッシングローンの新規申込みを中心に解説します。
知りたい内容へ進む
原因の確認 | 信用情報の開示 | 再申込み | 他社の検討 | 支払いの相談 | よくある質問
返済の見通しを確認し、別の申込先も検討したい方へ
アコムの申込条件・返済額を確認する
- 金利(実質年率):2.4%~17.9%
- 借入限度額:1万円~800万円
- 電話による勤務先への在籍確認100%なし
アコムにも審査があります。アイフルでの結果だけで、アコムで借りられるかは分かりません。生活費と既存の返済を差し引き、新しい返済を続けられるか確認してから検討してください。
アイフルの審査に落ちたら、まず確認したい6つの項目
アイフルは詳細な審査基準を公表していません。以下は、公式の商品概要や審査の解説をもとにした見直しのためのチェック項目です。「当てはまった項目が今回の原因」と断定するための一覧ではありません。
| 確認項目 | 自分で確認できること |
|---|---|
| 年齢・収入などの申込条件 | 満20歳以上69歳までで、定期的な収入と返済能力があるか。年金収入のみは対象外 |
| 現在の勤務・収入 | 勤務先や収入が現在の状況になっているか。退職前の勤務先などを入力していないか |
| 他社の借入残高・返済負担 | 会員ページや明細で残高を確認し、毎月の返済額も合計する |
| ローン・クレジットの支払状況 | 支払いの遅れに心当たりがないか。不明なら信用情報の本人開示を検討する |
| 申告内容と本人確認書類 | 住所・氏名・勤務先・年収などに入力間違いや相違がないか |
| 最近の申込み | いつ、どの会社に申し込んだかを整理する。何社までなら通るという基準は公表されていない |
参考:アイフル「商品概要」
申告ミスに気付いても、修正だけで結果が変わるとは限らない
年収や勤務先、住所の誤りに気付いた場合は、アイフルの公式窓口に修正方法を確認してください。すでに否決された申込みを訂正できるか、改めて手続きが必要かは、窓口の案内に従います。
書類をそろえることや入力を正すことは、審査に必要な情報を伝えるための対応です。修正すれば必ず通るという意味ではありません。収入や勤続期間を、通りそうな数字に変えて申告しないでください。
借入れが年収の3分の1以内でも、借りられるとは限らない
アイフルなどの貸金業者からの個人向け借入れは、原則として合計で年収の3分の1までに制限されます。クレジットカードのキャッシングも対象です。これは法律上の上限であり、その範囲まで借りられる保証ではありません。
総量規制の対象になる残高だけでなく、住宅ローンやカードのショッピングなど、家計から支払う金額も確認しましょう。新しく借りたお金の返済を、別の借入れで補う計画になっていないか見直すことが大切です。
参考:金融庁「貸金業法Q&A」
申込条件や成約率を詳しく知りたい方は、アイフルの審査は厳しい?申込条件と審査の確認点をご覧ください。
本人確認前・数分での否決でも、原因は決めつけられない
「本人確認をする前に落ちたから信用情報が原因」「結果が早いから機械的に落とされた」と、手続きの段階から否決理由を断定することはできません。アイフルは、各確認項目を評価する詳細な基準を公表していないためです。
まだ否決の通知を受け取っていない場合は、「審査が終わっていない状態」と区別してください。結果は登録したメールアドレスで確認し、迷惑メールフォルダや追加書類の案内も見直しましょう。結果が遅いことだけで、否決とは判断できません。
同じ内容で申込みを繰り返す前に、公式窓口で状況を確認してください。詳しい確認先は、アイフルの審査時間・結果が来ないときの確認方法にもまとめています。
信用情報の開示で確認できること・できないこと
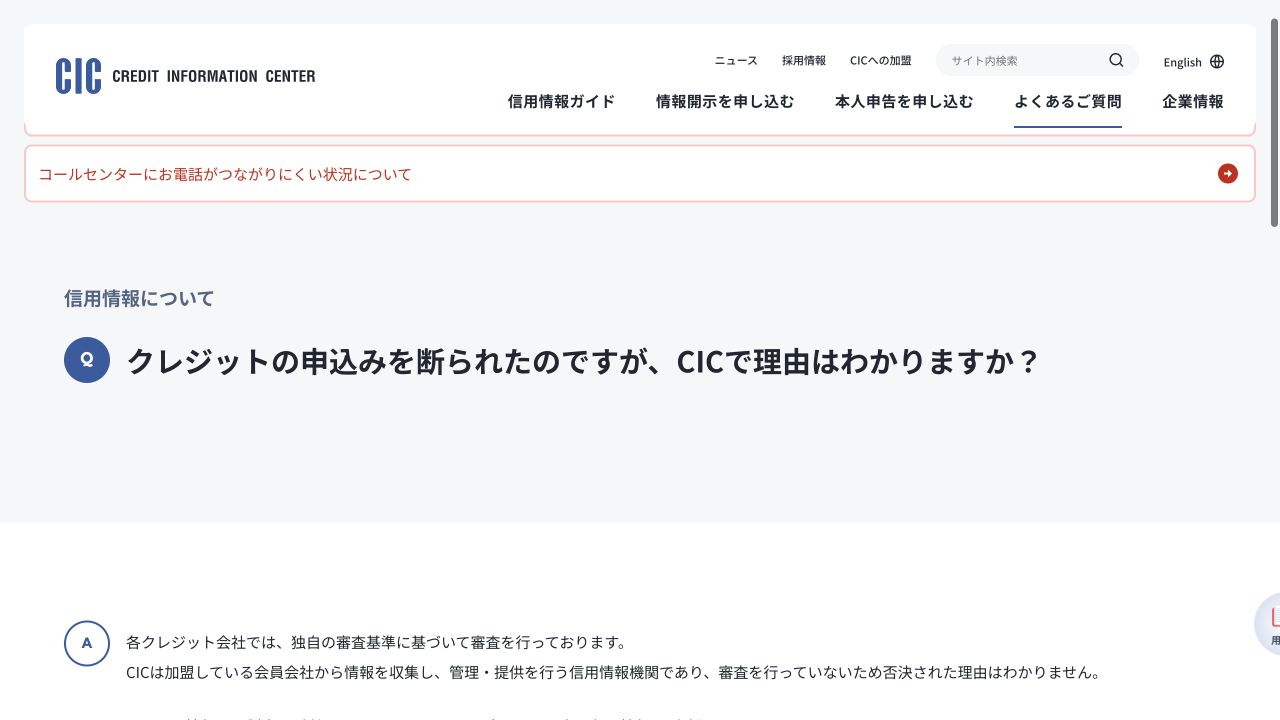
信用情報の本人開示では、ローンやクレジットの契約内容、残高、返済・支払状況などを確認できます。CICも、審査は各社が独自に行うため、CICでは否決理由は分からないと案内しています。
| 開示で確認すること | 開示だけでは分からないこと |
|---|---|
| 現在どのような契約・残高・支払状況が登録されているか | 登録情報のうち、どれが今回の否決に影響したか |
| 申込みに伴う照会などの記録 | アイフル独自の評価や合格基準 |
| 登録内容に、事実と違う記載がないか | いつ・いくらなら次の審査に通るか |
「延滞の記録が見当たらないから、年収か入力ミスが原因」とも言い切れません。開示結果は、現在の情報を確かめる材料として使いましょう。
CIC・JICCの開示方法と費用の目安
| 機関・方法 | 手数料(税込) | 利用前に確認すること |
|---|---|---|
| CIC・インターネット開示 | 500円 | 初回はスマートフォンで手続き。マイナンバーカードや専用アプリなどが必要 |
| JICC・スマートフォンアプリ | 700円 | マイナンバーカードによる本人認証。結果の受取りは1〜3日程度(土日祝日・年末年始を除く)が目安 |
上表は2026年10月16日に確認した、各インターネット・アプリ手続きの案内です。郵送など別の方法は条件や費用が異なります。必要なもの、支払方法、受付状況は申込み前に公式案内で確認してください。
登録内容に誤りがあると思ったら、開示報告書にある登録元の会社や、信用情報機関の案内窓口に確認しましょう。開示をしたこと自体で、登録情報が消えたり、審査結果が変わったりするわけではありません。
再申込みは6か月後?期間より先に見直すことがある
「6か月待てば通る」「誰でも必ず6か月待たなければならない」とは言えません。CICは申込情報を照会日から6か月間、JICCは照会日から6か月以内登録すると案内しています。これは信用情報の登録期間であり、再申込みで通る時期を示すものではありません。
また、申込情報と、契約内容・支払状況などの登録期間は別です。申込情報の期間が過ぎれば、信用情報がすべて消えるわけでもありません。
- 今回の申告内容を確認する。誤りがあれば、公式窓口で対応方法を確認する。
- 返済状況と家計を確認する。延滞や返済のための借入れがある場合は、その相談を先に進める。
- 現在の収入・借入残高を整理する。以前と何が変わったのかを、書類や明細で確認する。
- 再申込みの手続きを確認する。アイフルの案内に従い、希望額だけを変えて連続で申し込まない。
希望額を下げれば必ず通る、借入れを1件減らせば通る、といった方法はありません。再申込みを考える場合も、返済できる見通しと現在の申込条件を確認したうえで判断してください。
他社なら借りられる?アコムを検討する前の確認点
各社で審査の基準は異なりますが、アイフルに落ちた人はアコムなら通る、という関係ではありません。他社でも収入・借入状況などを確認する審査があります。成約率の大小や勤務先への電話の有無を、通りやすさの根拠にしないようにしましょう。
| 項目 | アコムの条件・案内 |
|---|---|
| 金利(実質年率) | 2.4%~17.9% |
| 借入限度額 | 1万円~800万円 |
| 勤務先への電話 | 電話による勤務先への在籍確認100%なし |
| 融資までの時間 | 最短20分融資※ |
| はじめての契約 | ご契約の翌日から30日間は金利0円※アコムでのご契約がはじめてのお客さま |
※お申込時間や審査によりご希望に添えない場合がございます。
※アコムでのご契約がはじめてのお客さま
実際の適用金利・利用限度額は審査と契約内容によります。勤務先への電話がなくても、申告情報や返済能力を確認する審査が省略されるわけではありません。
検討する前に、「必要額と使い道が決まっているか」「収入から生活費と現在の返済を引いて余裕があるか」「完済まで続けられる返済計画か」を確認してください。アコムの返済シミュレーションも参考になります。
支払いを別の借入れでつないでいる場合は、次の相談先を先に確認しましょう。返済に無理がなく、申込条件も確認できた場合に、他社での申込みを検討してください。
お金が足りないときは、支払いの相談先も確認する
否決後に急いで申込先を増やしても、必要な日に借りられるとは限りません。何の支払いが、いつ、いくら不足するのかを整理すると、連絡する相手を決めやすくなります。
| 困っていること | 先に確認する相手・窓口 |
|---|---|
| 家賃・公共料金・既存ローンなどの支払期日が近い | 請求元・契約先へ、期日前に支払方法や相談制度を確認する。猶予などの可否は各窓口の判断による |
| 借金の返済のために、さらに借りようとしている | 日本貸金業協会の貸金業相談・紛争解決センター。借入れや返済などの相談は無料 |
| 生活費の不足が続き、家計を立て直したい | お住まいの自治体の自立相談支援機関。生活困窮者自立支援制度で、家計や生活の相談先を確認できる |
相談をすれば、すぐにお金が支給されたり、希望どおりに支払期限が延びたりするとは限りません。それでも、追加借入れ以外の方法を含めて、今の状況に応じた対応を考えられます。
「審査なしで誰でも借りられる」とうたう融資は、正規のカードローンの代わりとして安易に利用しないでください。勤務先への電話がないことと、貸付けの審査がないことは別です。
アイフルの審査落ちに関するよくある質問
審査に落ちたら、いわゆる「ブラックリスト」に載りますか?
CICには「ブラックリスト」という名称のリストはありません。信用情報には申込みに伴う照会や契約・支払状況などが登録されますが、否決されたことと、支払いが遅れた事実は別です。不安な場合は、現在の登録内容を確認しましょう。
10万円だけの申込みでも落ちることはありますか?
あります。少額でも申込条件と返済能力の審査があります。「10万円なら通る」という基準は公表されていません。必要額を小さく見せたり、収入を多く申告したりせず、現在の情報を正確に伝えてください。
増額審査に落ちても、今の限度額はそのまま使えますか?
必ずそのまま使えるとは限りません。アイフルは、増額の審査結果によって現在の利用限度額が減額される場合もあると案内しています。新規申込みの否決とは分けて、会員ページの利用可能額や公式窓口の案内を確認してください。
参考:アイフル「増額のご案内」
おまとめローンなら、通常の審査に落ちても通りますか?
おまとめ・借換えを目的とする商品にも審査があります。総量規制の例外となる場合があっても、審査通過を保証する制度ではありません。月々の返済額だけでなく、返済期間や総返済額も含めて検討し、返済が難しい場合は相談窓口を利用してください。
まとめ|否決後は、連続で申し込む前に現在の情報を確認する
まずは申告内容・借入残高・支払状況を確認し、不明な点があれば公式窓口や信用情報の本人開示で確かめましょう。確認できた情報だけで、個別の否決理由まで断定することはできません。
再申込みは「6か月経ったか」だけで決めず、収入・借入れ・返済の状況を見直して判断してください。返済のための借入れが続いているときは、申込先を増やす前に、返済先や相談窓口への連絡を優先しましょう。
返済の見通しを確認し、別の申込先も検討したい方へ
アコムの申込条件・返済額を確認する
- 金利(実質年率):2.4%~17.9%
- 借入限度額:1万円~800万円
- 電話による勤務先への在籍確認100%なし
アコムにも審査があります。アイフルでの結果だけで、アコムで借りられるかは分かりません。生活費と既存の返済を差し引き、新しい返済を続けられるか確認してから検討してください。