
どのぐらい借りられる?
あなたの借入可能金額を10秒で診断!
年齢・おおよその税込年収・現在の借入残高から、法律上の目安を確認できます。
- 名前・電話番号は入力不要
- 選択内容は保存・送信しません
あなたの診断結果
あなたの借入可能額の目安
約 0 万円
カードローンを比較
横にスワイプして比較
アイフルキャッシングローン

- 金利(実質年率)
- 年3.0〜18.0%
- 借入限度額
- 800万円以内※
- 審査時間
- 最短9分※
- 融資時間
- 最短9分※
- 無利息期間
- 最大30日間(初めての方のみ)
- 申込条件
- 20歳以上69歳以下
- 在籍確認
- 原則、勤務先への電話なし
- カードレス
- 可能※
アコム カードローン

- 金利(実質年率)
- 2.4%~17.9%
- 借入限度額
- 1万円~800万円
- 審査時間
- 最短20分融資※1
- 融資時間
- 最短20分融資※1
- 無利息期間
- ご契約の翌日から30日間は金利0円※アコムでのご契約がはじめてのお客さま
- 申込条件
- 20歳以上72歳以下
- 在籍確認
- 電話による勤務先への在籍確認100%なし
- カードレス
- 可能
プロミス カードローン

- 金利(実質年率)
- 年2.5~18.0%
- 借入限度額
- 800万円
- 審査時間
- 最短3分
- 融資時間
- 最短3分
- 無利息期間
- 最大30日間
- 申込条件
- 18歳以上74歳以下
- 在籍確認
- 原則、電話による在籍確認なし
- カードレス
- 可能
選択した年齢に合う商品は見つかりませんでした。各社の最新の申込条件をご確認ください。
銀行カードローンは各行が個別に審査します
銀行カードローンは、年収・勤務状況・他社借入・返済計画などをもとに各行が審査します。
総量規制の対象外でも、年収の3分の1を超えて借りられるとは限りません。パート・アルバイトを含め、勤務形態だけで審査結果は決まりません。
銀行カードローンを比較
横にスワイプして比較
バンクイック
- 金利(実質年率)
- 年1.4%~年14.6%
- 借入限度額
- 800万円
- 審査時間
- 最短即日
- 融資時間
- 最短翌営業日
- 無利息期間
- なし
- 申込条件
- 満20歳以上65歳未満
- 在籍確認
- 実施する場合あり
- カードレス
- 可能
じぶんローン

- 金利(実質年率)
- 年1.38%~17.8%※
- 借入限度額
- 最大800万円
- 審査時間
- 最短1時間
- 融資時間
- 最短当日
- 無利息期間
- なし
- 申込条件
- 満20歳以上70歳未満
- 在籍確認
- 実施する
- カードレス
- 不可
ドコモSMTBネット銀行カードローン
- 金利(実質年率)
- 年2.14%~14.94%
- 借入限度額
- 最高1000万円
- 審査時間
- 仮審査は最短60分
- 融資時間
- -
- 無利息期間
- なし
- 申込条件
- 満20歳以上満65歳以下
- 在籍確認
- 実施する場合あり
- カードレス
- 可能
選択した年齢に合う商品は見つかりませんでした。各行の最新の申込条件をご確認ください。
アイフルの審査が他社より厳しいかどうかは、公開情報だけでは判断できません。パート・アルバイトも申込対象ですが、年齢や収入などの申込条件を満たせば、必ず借りられるわけではありません。
「自分の収入でも申し込める?」「他社で借りているけれど大丈夫?」と迷ったら、まずは申込条件・借入残高・返済に回せる金額を確認しましょう。この記事では、申込前に分かることと、実際の審査で決まることを整理します。
| 気になること | 先に知っておきたい答え |
|---|---|
| 正社員でないと申し込めない? | パート・アルバイトも、定期的な収入などの条件を満たせば対象 |
| 年収はいくらあれば通る? | 審査に通る最低年収は公表されていない。収入と借入状況などを踏まえて判断される |
| 他社で借りていても申し込める? | 借入れがあるだけで一律に対象外にはならない。ただし総量規制と返済能力の審査がある |
| 1秒診断で借りられると出たら確実? | 入力情報に基づく簡易な診断。実際の審査結果を保証するものではない |
情報確認日:2026年10月16日。アイフルの無担保キャッシングローンを対象とした解説です。
知りたい内容へ進む
申込条件 | 審査の確認項目 | 成約率 | 申込前の準備 | 金利・返済 | よくある質問
申込条件と返済額を確認してから検討したい方へ
アイフル キャッシングローン
- 満20歳以上69歳までで、定期的な収入と返済能力がある方などが対象。
- 勤務先への電話は原則なし。必要な場合も本人の同意なく実施しない方針。
- Web申込なら最短9分※での融資に対応。
※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
金利(実質年率):年3.0%~18.0%/ご利用限度額:800万円以内。年金収入のみの方は対象外です。審査があり、希望額・希望日での借入れを保証するものではありません。
アイフルの審査は厳しい?「申込条件」と「合格基準」を分けて考える
アイフルでは、年齢や定期的な収入の有無など、申し込める人の条件を公開しています。一方、年収・勤続年数・借入件数をどう評価すれば審査に通るのかという、詳細な合格基準は公表していません。
そのため、「独立系だから審査が緩い」「銀行より必ず通りやすい」「正社員なら通る」といった説明だけで、自分の結果を予測することはできません。申込先によって審査の方針は異なっても、アイフルにも返済能力を確認する審査があります。
1秒診断は、申込前に借入れの可能性を確認するためのもの
公式の「1秒診断」は、年齢・税込年収・他社借入金額から、借入れを検討できるか簡易に確認するサービスです。本審査では、入力した3項目以外の情報も確認されます。
診断で前向きな結果が出ても、希望額で契約できるとは限りません。逆に、入力内容を変えて良い結果を出そうとするのではなく、現在の収入と借入残高を正確に入力してください。
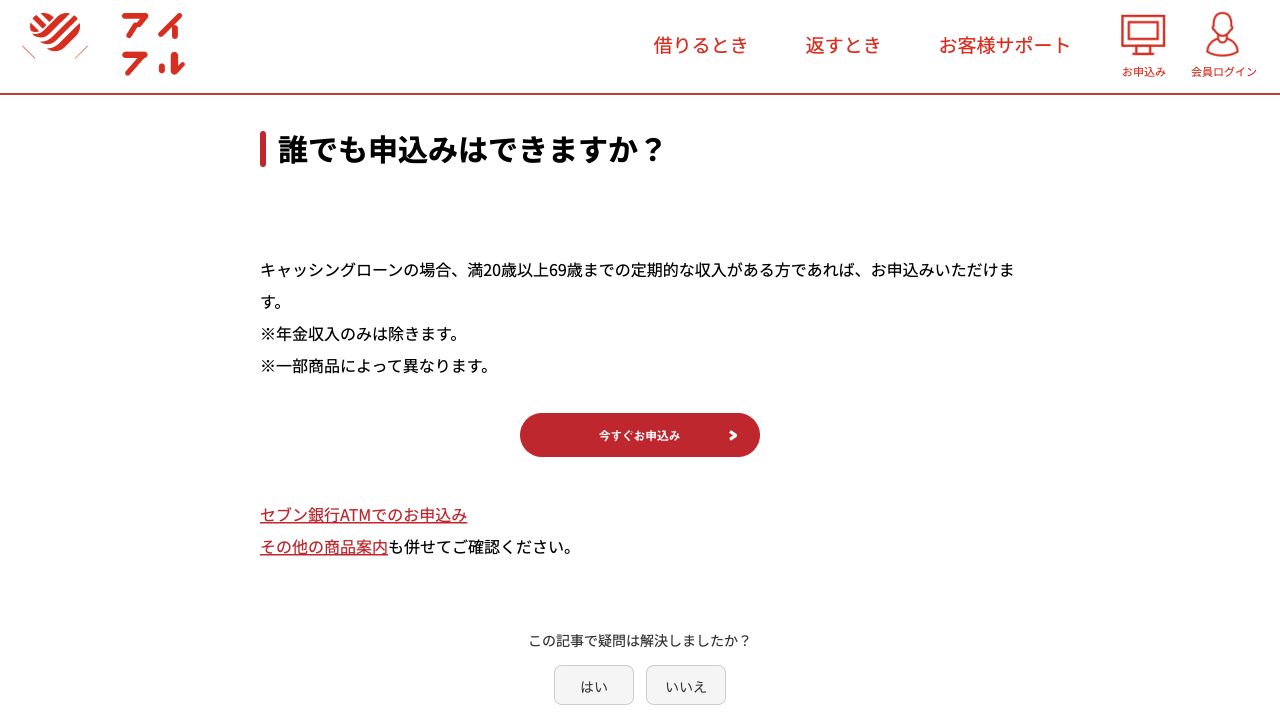
アイフルに申し込める人|年齢・収入と働き方の条件
| 項目 | 申込前に確認する条件 |
|---|---|
| 年齢 | 満20歳以上69歳まで |
| 収入 | 定期的な収入と返済能力があること。パート・アルバイトも含む |
| その他 | アイフルの基準を満たすこと。年金収入のみは対象外 |
条件に当てはまるかは、同居家族の収入ではなく、本人の状況で確認します。たとえば、配偶者に収入があっても本人に収入がない専業主婦・主夫は、このキャッシングローンの対象にはなりません。
参考:アイフル「商品概要」
パート・学生・転職直後など、状況別に確認すること
| 今の状況 | 確認しておきたいこと |
|---|---|
| パート・アルバイト | 定期的な収入があれば申込対象。雇用形態だけで審査結果は決まらない |
| 学生 | 満20歳以上で、本人に定期的な収入があるか確認する。仕送りだけを給与収入として申告しない |
| 転職・入社したばかり | 今の勤務先と勤続期間を正確に申告する。まだ用意できない書類があれば公式窓口へ相談する |
| 個人事業主・フリーランス | 確定申告書など、現在の収入を確認できる書類を準備する |
| 無職・本人に収入がない | 申込対象に当てはまらない。収入があるように申告しない |
「勤続○か月なら必ず通る」「アルバイトは年収○万円以上なら通る」という一律の線引きは公表されていません。条件と自分の状況が合わないときは、申し込む前に公式窓口で確認しましょう。
審査で確認される主な項目は、収入・信用情報・借入状況
アイフルの公式解説では、カードローンの審査で本人の職業・収入、借入れや返済の状況などを確認すると説明しています。重要なのは、項目ごとの「攻略法」を探すより、申告内容を現在の事実と一致させることです。
| 確認される情報 | 申込前に自分で確かめること |
|---|---|
| 収入・勤務先など | 現在の勤務先、勤続期間、税込年収を、書類や申込画面の案内に沿って入力できるか |
| 借入残高・借入件数 | 消費者金融やカードのキャッシングなど、現在の残高を把握しているか |
| 返済・支払状況 | ローンやクレジットの支払いに遅れがないか。心当たりがあれば信用情報を確認する |
| 申込内容・本人確認書類 | 住所・氏名・勤務先などに相違や入力漏れがないか |
他社借入れがある人は、総量規制の対象となる残高を確認する
アイフルなどの貸金業者からの個人向け借入れは、原則として合計で年収の3分の1までに制限されます。消費者金融の借入れだけでなく、クレジットカードのキャッシングも対象です。銀行ローンやカードのショッピングは、この規制の対象には含まれません。
例:税込年収300万円で、総量規制の対象となる借入残高が80万円ある場合
年収の3分の1は100万円なので、単純計算の差額は20万円です。ただし、これは法律上の上限を考えるための例で、アイフルで20万円借りられるという意味ではありません。
規制の対象外となる住宅ローンなども、家計から返済する支出です。法律上の上限とは別に、既存の返済を続けながら新しい返済を負担できるか確認してください。
信用情報が不安なら、体験談より自分の登録内容を確認する
信用情報には、ローンやクレジットの契約内容、返済・支払状況などが登録されます。「過去に支払いが遅れた気がする」と不安な場合は、本人開示で現在の登録内容を確認できます。
支払いの遅れがいつ・どのように登録されているかは、本人の記憶だけでは判断できません。また、開示して情報を確認しても、それだけで審査結果が変わるわけではありません。
JICCでは、申込みに関する情報は照会日から6か月以内登録されます。何社までなら影響しないという合格ラインは公表されていないため、審査が不安という理由で短期間に申込みを重ねることは避けましょう。
アイフルの成約率は?公表データを個人の通過確率と混同しない
2026年10月16日に公式の月次データ掲載ページで確認できた資料は、2026年8月分まででした。直近3か月の個人向け無担保ローンの新規成約率は、次のとおりです。
| 対象月 | 新規成約率 |
|---|---|
| 2026年6月 | 29.4% |
| 2026年7月 | 28.7% |
| 2026年8月 | 28.2% |
8月の資料には申込件数80,478件、新規獲得件数22,657件が掲載されています。新規成約率は申込件数に対する新規獲得件数の割合であり、あなた個人が審査に通る確率を表す数値ではありません。
成約に至らなかった申込みを、すべて審査落ちとみなすこともできません。また、申込者の状況や集計条件が異なるため、他社の割合との大小だけで「ここが一番通りやすい」と順位を付けるのは適切ではありません。
参考:ムニノバホールディングス「アイフル月次推移(2026年8月)」
申込前に準備すること|希望額・書類・返済額を先に決める
- 必要な金額を決める。利用できる最大額ではなく、今回不足している金額を確認する。
- 借入残高を確認する。会員ページや利用明細で、現在の金額を調べる。
- 本人確認・収入証明の書類をそろえる。氏名や住所、対象期間を確認する。
- 返済に回せる額を確認する。生活費と既存の返済を引いた後に、無理なく続けられる額か考える。
これらは手続きの不備や借りすぎを防ぐ準備です。少額を希望すれば必ず通る、書類をそろえれば通るという方法ではありません。
収入証明書は、50万円超・他社合計100万円超などで必要
| 書類 | 準備のポイント |
|---|---|
| 本人確認書類 | 運転免許証・マイナンバーカードなど、選ぶ本人確認方法に対応するものを確認する |
| 収入証明書類 | 源泉徴収票・給与明細書・確定申告書など、公式に認められる種類と対象期間を確認する |
公式商品概要では、アイフルの利用限度額が50万円を超える場合、または他社を含む借入金額が100万円を超える場合に、収入証明書類が必要とされています。条件に当てはまらなくても、審査の案内に応じて提出が必要になる場合があります。
住所が変わったままの本人確認書類や、文字が読み取れない画像では、追加の確認が必要になることがあります。提出前に、申告内容と書類の内容が一致しているか見直しましょう。
審査の流れと連絡方法|最短時間を過ぎても結果は決めつけない
- 申込画面に本人・勤務先・収入・借入れの情報を入力する。
- 案内に従って本人確認を行い、必要な書類を提出する。
- 審査結果と提示された契約条件を確認する。
- 条件に納得して契約した後、利用可能額の範囲で借り入れる。
Web申込では最短9分※での融資を案内しています。ただし、書類の再提出や追加確認が必要な場合など、手続きに時間がかかることがあります。「結果が遅いから審査落ち」とは判断できません。
※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
結果は原則メールで届くため、入力したメールアドレスと迷惑メールフォルダを確認してください。すでに申込み済みなら、結果が気になっても同じ申込みを繰り返さず、案内や公式窓口で状況を確認しましょう。
詳しくは、アイフルの審査時間・結果が来ないときの確認方法で解説しています。
勤務先への電話は原則なし。必要な場合は本人の同意を得る方針
公式FAQでは、申込時に勤務先などへ電話しない方針と、必要な場合も本人の同意なく実施しないことを案内しています。電話が原則なくても、勤務先や収入の確認、審査が不要になるわけではありません。
電話が難しい職場での相談や必要書類は、アイフルの在籍確認・職場への電話と相談方法をご覧ください。
審査に通った後に確認する金利・返済額・増額の注意点
| 項目 | アイフル キャッシングローン |
|---|---|
| 金利(実質年率) | 年3.0%~18.0%。実際の適用金利は契約条件で確認 |
| 利用限度額 | 800万円以内。実際の契約額は審査による |
| 担保・連帯保証人 | 不要 |
表示されている下限金利が、初めての少額借入れに必ず適用されるわけではありません。契約画面で、適用金利・限度額・返済日・返済額を確認してください。
たとえば10万円を年18.0%で30日間借り、途中に返済や追加借入れがない場合、利息の単純計算は約1,479円です。
計算式:10万円×18.0%×30日÷365日。完済までの総利息ではなく、無利息サービスなども含めない試算です。
借入額や返済期間によって負担は変わります。公式の返済シミュレーションで、予定どおり返した場合の金額を確認しましょう。
すでに契約していて増額を考えている場合も、あらためて審査があります。公式の増額案内では、最新の収入証明書類の提出が必要で、審査結果によって現在の利用限度額が減額される場合もあると案内しています。新規申込時の結果が、そのまま増額にも当てはまるとは限りません。
アイフルの審査に関するよくある質問
年収が低くても申し込めますか?
定期的な収入などの申込条件を満たす必要がありますが、審査に通る最低年収は公表されていません。年収の金額だけでなく、既存の借入れや返済負担も含めて判断されます。収入を実際より多く申告せず、申込画面の案内に沿って正確に入力してください。
10万円以下の少額なら、審査は厳しくありませんか?
少額の希望でも審査はあります。希望額を下げれば必ず通るという基準は公表されていません。返せる範囲で必要な額にとどめ、金額の小ささだけを理由に借入れを決めないようにしましょう。
郵送物を減らしたい場合は、何を確認すればよいですか?
申込方法・本人確認方法・カードの発行希望を確認します。カードレス※を選んでも、本人確認などのために郵送が発生する場合があります。契約時の案内を確認し、不明な点は公式窓口に相談してください。
※アイフル:カードレス選択時でも、本人確認のための郵送が発生する場合がございます。
他社で審査に落ちていても、アイフルなら通りますか?
他社での結果だけで、アイフルの結果は判断できません。各社で審査の方針は異なっても、返済能力や借入状況は確認されます。延滞中の返済を別の借入れでつなぐ状態なら、申込先を増やす前に返済先や相談窓口へ相談してください。
アイフルですでに審査に落ちた場合の確認事項は、アイフルの審査落ちの理由と再申込み前の確認点にまとめています。
まとめ|審査の厳しさより、申込条件と返済できる額を確認する
- アイフルの詳細な合格基準は非公表で、他社より厳しいかは一律に判断できない。
- パート・アルバイトも申込対象だが、条件を満たすことと審査通過は別。
- 成約率や1秒診断の結果は、個人の審査結果を保証する数値ではない。
- 申込前に借入残高と書類を確認し、必要額・返済予定を具体的にする。
必要な支出を一時的に補い、収入から返せる見通しがあるかを考えたうえで検討しましょう。毎月の返済のために新しい借入れが必要なら、借入先の追加より、返済計画の相談を優先してください。
申込条件と返済額を確認してから検討したい方へ
アイフル キャッシングローン
- 満20歳以上69歳までで、定期的な収入と返済能力がある方などが対象。
- 勤務先への電話は原則なし。必要な場合も本人の同意なく実施しない方針。
- Web申込なら最短9分※での融資に対応。
※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
金利(実質年率):年3.0%~18.0%/ご利用限度額:800万円以内。年金収入のみの方は対象外です。審査があり、希望額・希望日での借入れを保証するものではありません。