りそな銀行の住宅ローンが、ほかの銀行より一律に「審査が厳しい」とは、公表情報だけでは判断できません。審査の通過率や細かな判定基準は、確認した公式資料には示されていません。
ただし、申込条件は確認できます。まずは年齢・年収・勤続年数を確認し、そのうえで、希望額を無理なく返せるか、ほかの借入れや団信に不安がないかを整理しましょう。
りそな銀行の住宅ローン審査|先に知りたいことの早見表
| 知りたいこと | 先に確認する答え |
|---|---|
| 年収はいくらから? | 前年の税込年収100万円以上が一般的な申込条件。ただし希望額の承認条件とは別 |
| 転職したばかりでも申し込める? | 原則、給与所得者は勤続1年以上。給与所得者以外は勤続・営業3年以上 |
| 事前審査に通れば本審査も通る? | 正式審査で否決される場合もある。事前承認は融資の確約ではない |
| 結果はいつ来る? | 事前審査1~3営業日、正式審査は書類がすべて揃ってから5~10営業日程度が公式目安 |
| 連絡が遅い。落ちた? | 遅さだけでは判断できない。申込完了・追加資料・ペア相手の手続きを確認 |
| 審査に落ちたら? | 希望額・借入状況・申告内容を見直し、必要なら信用情報を本人開示 |
情報確認日:2026年10月15日。主に新規借入れの「りそな住宅ローン」を対象に整理しています。借り換え・住みかえ・提携ローンなどは条件が異なるため、利用する商品の案内を確認してください。
審査前の確認ポイント | 健康状態・団信が心配な方 | 在籍確認・保証会社などの疑問
自分の条件で検討できるか、公式案内を確認したい方へ
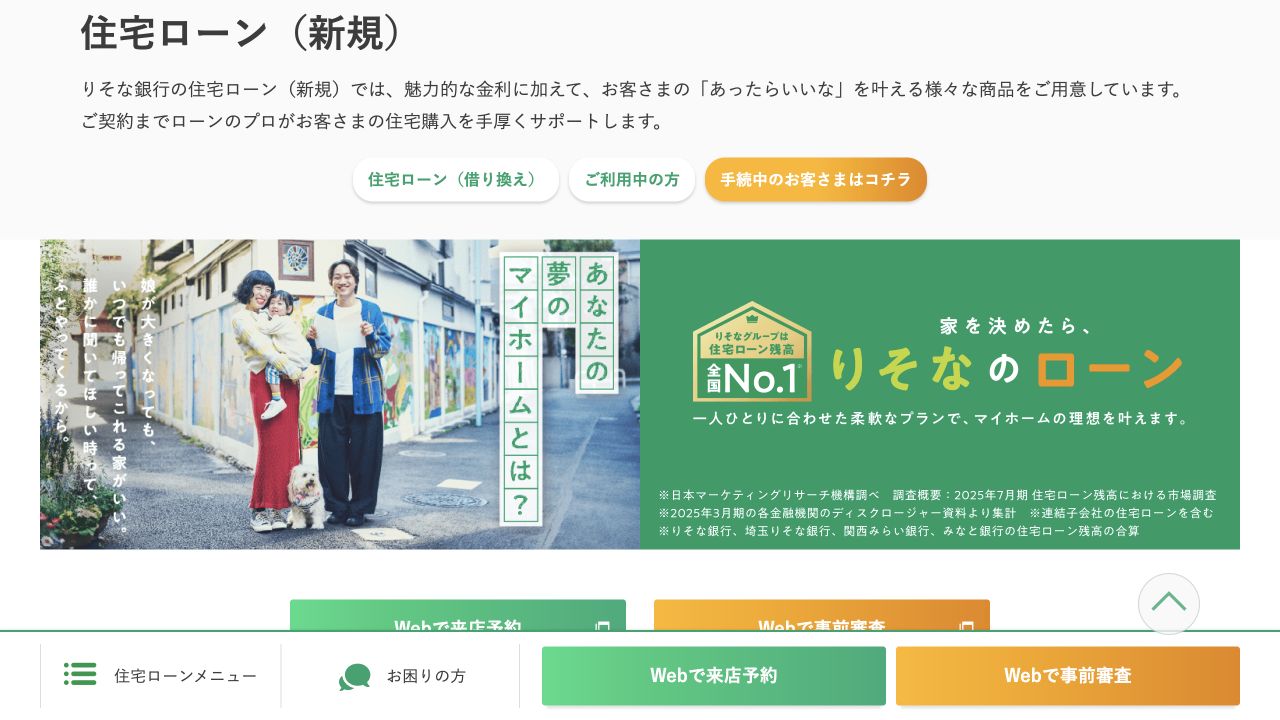
りそな銀行の住宅ローン
- 年齢・年収・勤続年数などの申込条件を公開。
- Webから事前審査を申し込める。
- 借入額や団信に迷う場合は、店舗での相談も可能。
Web申込みには対象商品・物件等の条件があります。銀行・保証会社等の審査があり、希望する金額や金利での借入れを保証するものではありません。申込みに迷う点があれば、公式サイトの相談窓口を利用してください。
すでに申込済みの方は、結果が来ないときの確認手順へ進めます。
りそな銀行の住宅ローン審査は厳しい?口コミだけでは決められない
「りそなは通った」「事前審査は通ったのに正式審査で落ちた」という体験談を見ても、借入額・収入・物件・ほかのローンなどの条件は人によって異なります。自分と年収が近い人の結果も、そのまま自分の審査結果には置き換えられません。
りそな銀行は、事前審査を銀行と指定の保証会社による簡易審査と説明しています。正式審査では提出書類なども含めて総合的に判断されます。申込条件を満たすことは出発点であり、それだけで希望額を借りられるわけではありません。
反対に、審査が不安だからという理由だけで候補から外す必要もありません。自分が申込条件に合っているか、どの点を窓口で確認したいかを整理すると、申込みと事前相談のどちらへ進むかを決めやすくなります。
りそな銀行の住宅ローンの申込条件を確認
| 項目 | 一般的な新規借入れの条件・内容 |
|---|---|
| 借入時の年齢 | 満20歳以上、満70歳未満 |
| 完済時の年齢 | 満80歳未満 |
| 年収 | 前年の税込年収100万円以上 |
| 勤続・営業年数 | 給与所得者は勤続1年以上。それ以外は勤続または営業3年以上 |
| 国籍・在留資格 | 日本国籍、永住許可を受けている方、または特別永住者 |
| 団信 | 団体信用生命保険に加入できることが一般的な申込条件 |
| 借入金額 | 50万円以上3億円以内。ただし返済割合・担保価値などの条件あり |
上記は商品の申込条件です。たとえば、年収100万円以上であっても、希望額に対する返済能力や物件の担保価値などによって、希望に沿えない場合があります。住宅価格だけで借入希望額を決めず、自己資金・諸費用・現在の返済額も一緒に確認しましょう。
転職直後・契約社員・自営業・育休中の場合は?
公式FAQでは、契約社員を含む給与所得者は原則として勤続1年以上、給与所得者以外は勤続または営業3年以上と案内されています。「正社員なら勤続が短くても大丈夫」「自営業なら年収だけで判断される」とは考えないようにしましょう。
転職直後などで原則の条件を満たさない場合は、申込画面で年数を長く入力せず、まず担当者や店舗に相談してください。前職の在籍期間や現在の収入を説明できる資料があると、状況を伝えやすくなります。
産前産後・育児休業中は、一定の条件を満たす場合に申込み可能とされています。復職予定や収入の確認に何が必要かは窓口で確認しましょう。また、公式FAQでは収入が年金のみの方は申込対象外と案内されています。
住宅ローン審査の前に確認したい5つのポイント
審査への不安は、「どこが心配なのか」を分けると整理できます。年収や勤務先に問題がなくても、ほかの借入れや健康状態、購入物件が検討の障害になる場合があります。
| 確認する点 | 手元で整理しておくこと |
|---|---|
| 収入・勤務状況 | 申告する年収の対象年、勤続年数、転職・休業等の状況 |
| 返済負担 | 住宅ローン以外の返済額も含めた毎月・年間の支払い |
| 信用情報 | ローン・カード等の契約、返済や延滞などの登録内容 |
| 健康状態・団信 | 告知事項、治療・服薬の状況、希望する保障 |
| 購入物件 | 所在地、所有・利用関係、担保価値、Web申込みの対象か |
参考:りそなグループ「住宅ローン審査とは?審査の目線や流れ」
返済割合35%は、住宅ローン以外の返済も含めて見る
りそな住宅ローンの商品概要では、税込年収に対する年間元利金返済額の割合を35%以内としています。他の借入れの返済分も含まれ、年間返済額は銀行所定のルールで計算されます。
以下は、他の返済が負担に加わることを理解するための単純な計算例です。銀行の審査や借入限度額を再現するものではありません。
| 仮定した条件 | 金額・計算 |
|---|---|
| 税込年収 | 500万円 |
| 住宅ローンの予定返済額 | 年間120万円(月10万円) |
| 自動車ローン等の返済額 | 年間36万円(月3万円) |
| 年間返済額の合計 | 156万円 |
| 単純計算の返済割合 | 156万円÷500万円×100=31.2% |
35%以内でも審査通過を保証するものではなく、家計に余裕があるとも限りません。返済後の手取りから、生活費・教育費・固定資産税・修繕費などを払えるかまで確認しましょう。借入れを減らすために、生活費の予備資金を使い切ることも避けたいところです。
なお、公式には35%を超える申込みでも、年収や担保価値などに応じて取り扱える場合があると案内されています。超えたら必ず否決、下回れば必ず承認、という境界線ではありません。
参考:りそな銀行「りそな住宅ローン 商品概要説明書」返済割合・担保価値
持病や通院がある場合は、団信の条件を先に相談する
一般の団信への加入に不安がある方は、通常より引受範囲を広げた「りそな住宅ローンワイド団信プラン」を確認できます。持病・病歴があっても加入できる場合がありますが、所定の審査があり、加入は保証されません。
公式の商品概要では、新規借入時満50歳未満・完済時満80歳未満、借入金額2億円以内などの条件があり、通常の対象商品の金利に年0.3%が上乗せされます。通常の住宅ローンと同じ条件で選べるわけではありません。
病歴や服薬は告知事項に沿って正確に申告してください。銀行の借入審査と保険会社の加入判断は分けて考え、一般団信が難しいときに選べる方法や費用を窓口で確認しましょう。
収入に問題がなくても、物件や申込経路に制限がある
公式FAQでは、Web申込みについて、離島や法令に適合しない物件、借地上の物件、仮換地・保留地などの取扱制限を案内しています。中古住宅や土地付き住宅を買う場合は、物件資料を見ながら対象になるか確認しましょう。
これはWeb申込みの取扱条件を含む説明です。Webで受け付けられないことと、あらゆる窓口・商品で借りられないことを同じ意味にはできません。対象外に当たりそうな場合は、別の申込みを始める前に相談してください。
事前審査に通っても、正式審査で落ちることはある
りそな銀行は、事前審査が承認されても正式審査が承認されない場合があると明記しています。正式審査では、入力した内容に加え、提出書類等を含めて総合的に確認するためです。
| 段階 | 確認しておきたいこと |
|---|---|
| 事前審査 | 申告内容等に基づく簡易審査。承認されても融資の確約にはならない |
| 正式審査(本審査) | 収入・物件・借入れなどの提出資料を含めて審査される |
| 契約・借入れ | 承認された条件や必要手続きを確認し、契約を経て借入れへ進む |
事前審査と正式審査で年収の対象年や借入希望額が変わった場合、誤りをそのままにせず担当者へ説明してください。転職や新しいローンの契約など、当初の申告から状況が変わる予定も、実行前に確認しておくと行き違いを防げます。
家の売買契約を進める方は、事前承認を理由に安心しきらず、ローン特約の期限・正式審査の予定・引渡日を不動産会社や銀行と確認しましょう。日程の調整が必要な場合は、期限前の相談が大切です。
参考:りそな銀行「事前審査が承認されても、正式審査が承認にならない事はありますか」
りそな銀行の住宅ローン審査は何日かかる?
| 段階 | 公式に案内されている目安 |
|---|---|
| 事前審査 | 申込日から1~3営業日 |
| 正式審査 | 必要書類をすべて提出してから5~10営業日程度 |
| 正式審査開始から借入れまで | 通常1か月程度。審査だけでなく、その後の手続きも含む |
正式審査の「5~10営業日」は、申込ボタンを押した日から一律に数える日数ではありません。追加資料の提出待ちや申込内容の確認があれば、日程が延びることがあります。営業日と土日祝日を含む暦日も分けて考えましょう。
また、確認時点のWeb申込ページには、申込みが多く審査に時間を要している旨の案内があります。上記は個別の回答日・融資実行日を約束するものではありません。引渡日が決まっている方は、先に担当者と必要日程を確認してください。
参考:りそな銀行「住宅ローンの審査日数は、どれくらいかかりますか」
参考:りそな銀行「借入までにどのくらいの日数が必要ですか?」
参考:りそな銀行「住宅ローン事前審査のお申込みにあたってのご注意」
審査結果が来ない・遅いときの確認手順
結果の連絡が遅いだけで、否決されたとは判断できません。すでに申し込んでいる方は、次の順番で手続きを確認しましょう。
- 申込みが完了しているか確認する。受付の案内や登録メールを確認し、入力途中で止まっていないかを見直す。
- ペア相手・保証人の手続きが終わっているか確認する。本人だけの入力で完了したと思い込まない。
- 追加資料や確認の連絡がないか確認する。正式審査中はマイページの案内、メール、電話などを確認する。
- 目安を過ぎた場合や期限が近い場合は担当窓口へ連絡する。申込日・現在の段階・借入希望日を伝える。
ペアローン等では、相手や保証人の申込手続きが未完了だと結果が届かない場合があると公式FAQに説明されています。招待コードには期限もあるため、該当する方は公式の案内を確認してください。
書類不足や、申込住所と本人確認書類の住所などに差がある場合も、確認が必要になります。急いで同じ事前審査を重ねて申し込むのではなく、まず現在の受付状況を確かめましょう。
参考:りそな銀行「事前審査を申込しましたが、審査結果が来ません」
参考:りそな銀行「住宅ローンの審査をスムーズに進めるポイント」
りそな銀行の住宅ローン審査に落ちたら、次にすること
否決の連絡が来たら、すぐに別の銀行へ同じ内容で申し込む前に、見直せる点を整理しましょう。以下は確認の手順であり、りそな銀行の個別の否決理由を特定するものではありません。
| 見直す点 | 具体的な対応 |
|---|---|
| 申告内容・書類 | 年収の対象年、勤務先、借入残高、物件資料に誤りや説明不足がなかったかを確認 |
| 希望額・購入予算 | 自己資金と予備資金を確保できる範囲で、購入価格や借入希望額を見直す |
| 他の返済負担 | 自動車ローン・カード等の残高と年間返済額を整理する。完済条件等があれば確認 |
| 信用情報 | 心当たりがある場合は、該当する信用情報機関へ本人開示を申し込む |
| 団信・物件 | 健康状態や物件条件が関係する場合に、相談できる商品・申込方法を確認 |
信用情報の本人開示は、自分の契約・返済状況などの登録内容を確認する手続きです。銀行の否決理由や、次に審査へ通る確率が分かるものではありません。全国銀行個人信用情報センターも審査業務は行わず、審査結果の理由は把握していないと説明しています。
また、同センターに加盟していないカード会社などの情報は、別の信用情報機関で確認する必要があります。1つの機関の開示だけで、すべての登録内容を確認できたとは限りません。
他の金融機関は、それぞれの基準で判断します。りそな銀行で否決されたから他行もすべて否決とは限りませんが、「次の銀行なら必ず通る」とも言えません。希望額や条件を整理したうえで相談先を選びましょう。
参考:全国銀行協会「開示報告書について」審査と信用情報の違い
申し込む前の準備と、Web・店舗の使い分け
一般的な申込条件に合い、購入する物件が決まっている方は、Web事前審査の案内を確認できます。年収・職業・借入れ・物件情報は、手元の資料を見ながら正確に入力してください。
- 収入・勤務先:源泉徴収票や確定申告書、入社年月、勤務先の所在地・連絡先。
- 購入物件:売買契約書・重要事項説明書・販売資料など。所在地や面積、築年月を確認できるもの。
- 借入れ・資金計画:他のローンの残高・返済予定、自己資金、購入にかかる諸費用。
Web事前審査では物件資料のアップロードは任意ですが、正式審査では所定の書類が必要になります。申込方法や物件によって追加資料が求められる場合もあるため、必要書類一覧を確認しましょう。
一方、転職直後、育休中、持病がある、特殊な物件を買うなど、入力前に確認したい事情がある方は、先に店舗の相談窓口を利用する方法があります。相談したこと自体で審査が有利になると考えず、適した商品や手続きを確かめる場として使いましょう。
借入れを比較するときは金利だけでなく、融資手数料・保証会社の手数料・団信の上乗せ・契約関係費用も合わせて確認します。候補の商品ごとに、初期費用と返済期間中の支払総額を同じ前提で比べましょう。
参考:りそな銀行「事前審査Web申込」入力に際し、ご用意いただくもの
りそな銀行の住宅ローン審査でよくある質問
年収が高ければ審査に通りますか?
年収が高いだけでは承認は決まりません。希望額に対する返済負担、他の借入れ、信用情報、物件、団信なども確認されます。年収から借りられる額を逆算するだけでなく、返済後の家計を確認してください。
保証会社を変えれば審査に通りますか?
保証会社の変更だけで承認されるとは言えません。公式の商品概要は銀行所定の保証会社を利用するとしており、申込者が自由に選んで審査を省ける仕組みではありません。利用できる商品や保証の取扱いは担当窓口へ確認してください。
参考:りそな銀行「りそな住宅ローン 商品概要説明書」保証・審査
勤務先への在籍確認の電話はありますか?
公式FAQでは、登録した勤務先に在籍確認の電話をする場合があると案内しています。Web申込みだから電話なしとは限りません。勤務先の名称・電話番号を正確に入力し、連絡に関する事情がある場合は窓口に相談してください。
参考:りそな銀行「住宅ローンの審査で勤務先に電話がかかってくることはありますか」
他のローンを完済すれば必ず通りますか?
他の返済が減れば返済負担は軽くなりますが、それだけで審査通過は保証されません。完済しても信用情報の記録がすべて直ちに消えるわけではなく、ほかの条件も確認されます。完済が条件として提示されている場合は、対象の借入れや証明書類を担当者に確認しましょう。
結果が早いと否決、遅いと承認という見分け方はありますか?
回答までの日数だけで可否を見分けられるという公式案内は確認できません。追加確認や書類待ち、混雑などでも日数は変わります。正式な回答を待ち、手続きが止まっているときは担当窓口へ確認してください。
まとめ:審査の評判より、条件と現在の手続きを確認しよう
- 申込前:年齢・年収・勤続年数を確認し、希望額と他の返済を整理する。
- 事前審査の承認後:正式審査に必要な書類を揃え、申告内容や条件の変更を伝える。
- 結果待ち:申込完了、ペア相手の手続き、追加資料の依頼を確認する。
- 否決後:希望額・負担・信用情報・団信・物件を見直してから次の相談へ進む。
りそな銀行が自分に合うかは、審査が厳しいという評判だけでは決まりません。公式の条件と家計を照らし合わせ、迷う事情がある方は申込前に相談してみましょう。
自分の条件で検討できるか、公式案内を確認したい方へ
りそな銀行の住宅ローン
- 年齢・年収・勤続年数などの申込条件を公開。
- Webから事前審査を申し込める。
- 借入額や団信に迷う場合は、店舗での相談も可能。
Web申込みには対象商品・物件等の条件があります。銀行・保証会社等の審査があり、希望する金額や金利での借入れを保証するものではありません。申込みに迷う点があれば、公式サイトの相談窓口を利用してください。
すでに申込済みの方は、結果が来ないときの確認手順へ進めます。