
どのぐらい借りられる?
あなたの借入可能金額を10秒で診断!
年齢・おおよその税込年収・現在の借入残高から、法律上の目安を確認できます。
- 名前・電話番号は入力不要
- 選択内容は保存・送信しません
あなたの診断結果
あなたの借入可能額の目安
約 0 万円
カードローンを比較
横にスワイプして比較
アイフルキャッシングローン

- 金利(実質年率)
- 年3.0〜18.0%
- 借入限度額
- 800万円以内※
- 審査時間
- 最短9分※
- 融資時間
- 最短9分※
- 無利息期間
- 最大30日間(初めての方のみ)
- 申込条件
- 20歳以上69歳以下
- 在籍確認
- 原則、勤務先への電話なし
- カードレス
- 可能※
アコム カードローン

- 金利(実質年率)
- 2.4%~17.9%
- 借入限度額
- 1万円~800万円
- 審査時間
- 最短20分融資※1
- 融資時間
- 最短20分融資※1
- 無利息期間
- ご契約の翌日から30日間は金利0円※アコムでのご契約がはじめてのお客さま
- 申込条件
- 20歳以上72歳以下
- 在籍確認
- 電話による勤務先への在籍確認100%なし
- カードレス
- 可能
プロミス カードローン

- 金利(実質年率)
- 年2.5~18.0%
- 借入限度額
- 800万円
- 審査時間
- 最短3分
- 融資時間
- 最短3分
- 無利息期間
- 最大30日間
- 申込条件
- 18歳以上74歳以下
- 在籍確認
- 原則、電話による在籍確認なし
- カードレス
- 可能
選択した年齢に合う商品は見つかりませんでした。各社の最新の申込条件をご確認ください。
銀行カードローンは各行が個別に審査します
銀行カードローンは、年収・勤務状況・他社借入・返済計画などをもとに各行が審査します。
総量規制の対象外でも、年収の3分の1を超えて借りられるとは限りません。パート・アルバイトを含め、勤務形態だけで審査結果は決まりません。
銀行カードローンを比較
横にスワイプして比較
バンクイック
- 金利(実質年率)
- 年1.4%~年14.6%
- 借入限度額
- 800万円
- 審査時間
- 最短即日
- 融資時間
- 最短翌営業日
- 無利息期間
- なし
- 申込条件
- 満20歳以上65歳未満
- 在籍確認
- 実施する場合あり
- カードレス
- 可能
じぶんローン

- 金利(実質年率)
- 年1.38%~17.8%※
- 借入限度額
- 最大800万円
- 審査時間
- 最短1時間
- 融資時間
- 最短当日
- 無利息期間
- なし
- 申込条件
- 満20歳以上70歳未満
- 在籍確認
- 実施する
- カードレス
- 不可
ドコモSMTBネット銀行カードローン
- 金利(実質年率)
- 年2.14%~14.94%
- 借入限度額
- 最高1000万円
- 審査時間
- 仮審査は最短60分
- 融資時間
- -
- 無利息期間
- なし
- 申込条件
- 満20歳以上満65歳以下
- 在籍確認
- 実施する場合あり
- カードレス
- 可能
選択した年齢に合う商品は見つかりませんでした。各行の最新の申込条件をご確認ください。
セブン銀行カードローンは、貸金業法の総量規制の対象外です。ただし、「年収の3分の1を超えて必ず借りられる」「他社の借入れが審査に影響しない」という意味ではありません。
他社で借りていると、銀行なら追加で借りられるのかが気になるものです。判断するには、総量規制の計算と、セブン銀行が行う返済能力の審査を分けて考える必要があります。
この記事では、アコムが保証会社でも対象外となる理由、他社借入との関係、新規契約時の限度額を順に解説します。
知りたい内容へ
総量規制の対象外となる理由 | 他社借入との関係 | 限度額と金利 | よくある質問
情報確認日:2026年10月20日。金融庁とセブン銀行の公式資料を確認して記載しています。
セブン銀行を検討中の方へ|申込条件を確認
セブン銀行カードローンの新規契約時の限度額は最大50万円、金利は年15.000%です。総量規制の対象外でも、利用できるか・いくら借りられるかは銀行と保証会社の審査で決まります。
利用にはセブン銀行口座が必要です。借入れは最短翌日で、申込時間や審査状況等によって異なります。返済が苦しい場合は、追加の申込みより先に返済の相談先をご確認ください。
セブン銀行カードローンは総量規制の対象外
総量規制は、消費者金融などの貸金業者による個人向け貸付けについて、原則として借入残高の合計を年収の3分の1までに制限する仕組みです。銀行が行う融資には、この貸金業法の規制は適用されません。
| 借入れの種類 | 総量規制の扱い |
|---|---|
| セブン銀行カードローン | 銀行の貸付けなので対象外 |
| 消費者金融の通常のカードローン | 原則として対象。貸金業者からの借入残高を合算する |
| クレジットカードのキャッシング | 原則として対象。消費者金融からの借入れと合算する |
| クレジットカードのショッピング | 貸金業法の総量規制の対象外。利用審査や別の規制はある |
貸金業者の貸付けにも、法令で定める除外・例外があります。銀行の「対象外」と、貸金業法上の「除外・例外」は別の扱いです。
参考:金融庁「貸金業法Q&A」Q1-4・Q2-4・Q2-12・Q2-13
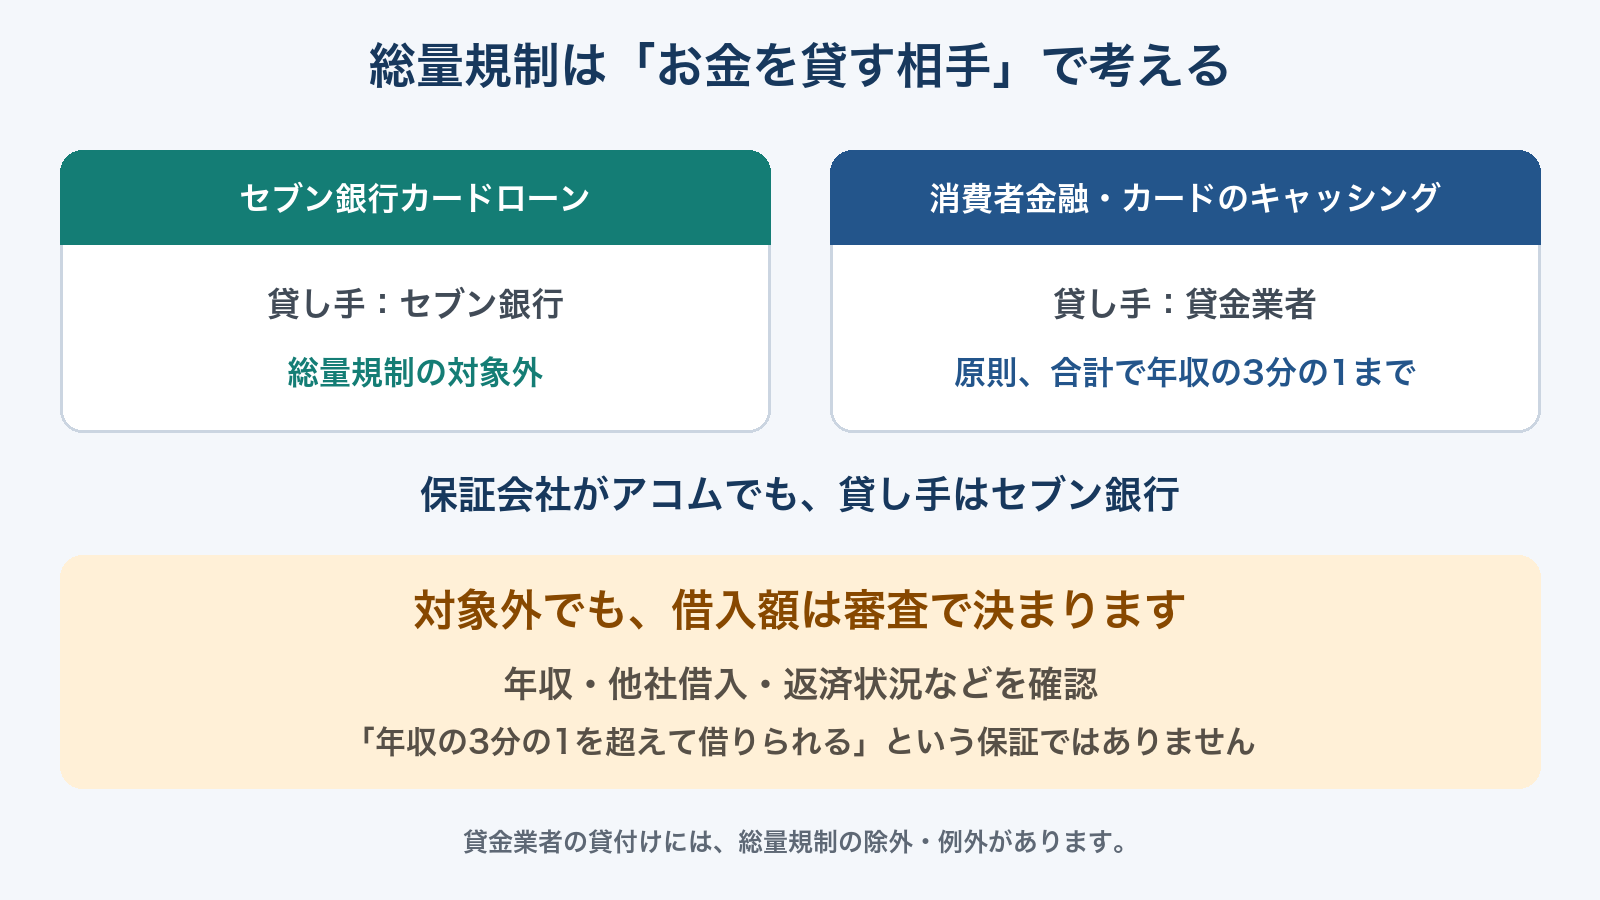
保証会社がアコムでも、貸し手はセブン銀行
セブン銀行カードローンでは、アコム株式会社の保証を受けることが利用条件です。ただし、アコムが保証をすることと、アコムから直接お金を借りることは違います。この商品の貸し手はセブン銀行です。
金融庁の銀行向け監督指針でも、貸金業者が保証する銀行カードローンは銀行の貸付けとして整理されています。保証会社の社名だけで、総量規制の対象かどうかを判断しないようにしましょう。
参考:セブン銀行「ローンサービス商品概要」利用条件・保証会社
参考:金融庁「中小・地域金融機関向けの総合的な監督指針」II-7 消費者向け貸付け
年収の3分の1を超えて借りられるかは、審査で決まる
セブン銀行には、総量規制としての「年収の3分の1」という一律の上限はかかりません。一方で、銀行と保証会社の所定の審査があります。年収と借入残高だけを入力して、実際の借入可能額を確定させることはできません。
公式の商品概要にも、利用限度額は審査で決まり、審査内容には回答できない旨が記載されています。「年収の何割まで」「他社何件までなら通る」といった独自の基準を、公開された条件として扱うことはできません。
他社借入があっても、対象外だから無関係にはならない
セブン銀行と保証会社は、申込情報や信用情報を返済能力の判断に利用します。総量規制の計算から外れる借入れでも、審査や家計の確認から外れるわけではありません。
- 年収・勤務先など、申込画面で求められる情報を正確に申告する
- 他社の借入残高と月々の返済額を、会員画面や明細で確かめる
- 返済の遅れや、登録情報の誤りに心当たりがあれば確認する
他社借入があることだけで結果を断定することはできません。ただし、少なく申告してよいわけでもありません。申込画面の説明に従い、不明な項目はセブン銀行に確認してください。
参考:セブン銀行「ローンサービス個人情報取扱同意書」第1条・第2条・第4条
年収300万円・消費者金融80万円・銀行50万円の例
次は、総量規制の計算と銀行の審査を分けるための例です。新たな借入れができると保証するものではありません。
| 項目 | 例の金額・扱い |
|---|---|
| 年収 | 300万円 |
| 貸金業者からの借入残高 | 消費者金融80万円 |
| 銀行からの借入残高 | 50万円 |
| 貸金業者からの借入れに対する年収の3分の1 | 300万円÷3=100万円 |
| 通常の貸付けで追加できる法律上の残枠の目安 | 100万円-80万円=20万円 |
| セブン銀行から追加で借りられる金額 | この計算では決まらない。銀行と保証会社の審査による |
除外・例外に該当しない通常の貸付けで、ほかに貸金業者からの借入れがないと仮定しています。法律上の残枠があっても、融資が受けられるとは限りません。
この例では、銀行50万円を加えた130万円を、そのまま貸金業者の総量規制の計算に入れるわけではありません。しかし、返済する本人にとっては合計130万円の借金です。次の借入れを検討する前に、両方の返済を含めて家計を確認しましょう。
セブン銀行の新規契約は最大50万円、金利は年15.000%
総量規制の対象外でも、商品の上限があります。セブン銀行の新規契約時の利用限度額は、10万円・30万円・50万円のいずれかです。最初から最大300万円の枠を利用できる商品ではありません。
| 利用する段階・限度額 | 借入利率 |
|---|---|
| 新規契約時:10万円・30万円・50万円 | 年15.000% |
| 増額後など:70万円・100万円 | 年14.000% |
| 増額後:150万円・200万円 | 年13.000% |
| 増額後:250万円・300万円 | 年12.000% |
利率は変動金利で、金融情勢等により変更される場合があります。利用限度額は審査で決まります。表に70万円の区分がありますが、現在の100万円~300万円への増額申込みでは、100万円・150万円・200万円・250万円・300万円から希望額を選ぶ案内となっています。
増額の申込みは、初回借入れから約6か月以上が経過した契約者が対象で、増額にも審査があります。100万円~300万円への増額には年収情報の提出が必要です。
参考:セブン銀行「限度額の増額について」新規上限・金利・増額条件
限度額より、毎月返せる額から必要額を考える
たとえば、すでに他社へ毎月3万円を返済している人が、セブン銀行へ毎月6,000円を返済するなら、合計の返済額は月3万6,000円になります。新しい借入れだけでなく、今ある返済も足して支払えるかを確認してください。
セブン銀行の約定返済額は、前月の約定返済日の利用残高が20万円超40万円以下なら月6,000円です。これは所定の返済額であって、その額だけ払えばすぐ完済できるという意味ではありません。利息もかかるため、完済までの見通しを確認しましょう。
生活費を差し引くと返済資金が残らず、返済のためにさらに借りる見込みなら、借入先を増やす前に相談する段階です。詳しくは返済が苦しい場合の確認手順で整理します。
申込前に確認する利用条件と、審査に必要な情報
借入額の計算だけでなく、商品自体の条件も確認します。主な利用条件は次のとおりです。条件を満たしていても、審査結果により利用できない場合があります。
| 確認項目 | セブン銀行の条件・案内 |
|---|---|
| 年齢 | 契約時に満20歳以上満70歳未満 |
| 口座 | 本人のセブン銀行口座が必要 |
| 保証 | 銀行の審査基準を満たし、アコム株式会社の保証を受けられること |
| 外国籍の方 | 永住者であること |
| 使い道 | 事業性資金には利用できない |
| 審査結果の連絡 | 翌日~3営業日程度が目安。状況によって異なる |
参考:セブン銀行「ローンサービス商品概要」利用条件・資金使途
収入証明書の条件と、総量規制の対象かどうかは別
「総量規制の対象外なら、年収も確認されない」とは考えないでください。セブン銀行は増額の条件に応じて年収情報の提出を求めています。新規申込時には、公式案内に従った本人確認書類も必要です。
貸金業者に適用される「1社で50万円超・他社分と合計100万円超」などの収入証明書のルールを、そのままセブン銀行の提出条件として載せるのは適切ではありません。実際の手続きでは、セブン銀行から案内された書類を用意してください。
参考:金融庁「貸金業法Q&A」Q2-7(貸金業者の書類提出ルール)
勤務先への連絡や土日の利用について詳しく知りたい場合は、セブン銀行カードローンの在籍確認、セブン銀行カードローンの土日対応をご覧ください。
返済が苦しい場合は、申込みより先に返済額を整理する
「今ある借入れの返済日に間に合わない」という理由で探しているなら、まず借入先ごとの残高・返済日・毎月の返済額を一枚にまとめましょう。一時的な不足なのか、毎月の収入では返済が続かないのかで、必要な対応が変わります。
- 借入先・残高・金利・返済日・月々の返済額を書き出す
- 今月の収入から生活費を引き、実際に返済へ回せる額を確認する
- 支払いが難しいと分かった時点で、現在の借入先に返済について相談する
- 返済全体の見通しが立たなければ、公的な多重債務相談窓口などに相談する
セブン銀行は総量規制の対象外ですが、そのことが返済の負担を減らすわけではありません。金融庁も、返済の見込みが立たないまま新たに借りると、多重債務に陥るおそれがあると案内しています。
セブン銀行カードローンと総量規制のよくある質問
消費者金融で年収の3分の1まで借りていても申し込めますか?
貸金業法の総量規制だけを理由に、セブン銀行の融資が一律に禁止されるわけではありません。ただし、申込条件を満たし、銀行と保証会社の審査を受ける必要があります。現在の借入残高や返済状況を確認し、追加の返済を続けられるかを先に考えてください。
アコムから借りていると、セブン銀行と合算されますか?
アコムから直接借りた通常のカードローンは総量規制の対象で、セブン銀行からの借入れは対象外です。同じアコムが保証会社でも扱いは異なります。一方、セブン銀行の審査では他社借入等も確認されるため、アコムの借入れを申告しなくてよいという意味ではありません。
年収がいくらあれば50万円を借りられますか?
公表資料から「年収○万円なら50万円」とは計算できません。新規契約の上限50万円は商品の上限であり、全員に認められる金額ではありません。年収だけでなく借入状況なども踏まえた審査で決まります。
セブン銀行ATMで消費者金融から借りた場合も対象外ですか?
いいえ。ATMを設置している会社ではなく、お金を貸す相手で判断します。セブン銀行ATMを使って消費者金融のカードローンから借りる場合は、その消費者金融からの借入れです。セブン銀行カードローンからの借入れとは区別してください。
銀行の借入れは、他社への申込時にも申告しなくてよいですか?
総量規制の計算に入るかどうかと、申込時に何を申告するかは別です。申込先の画面や説明に従い、求められた借入情報を正確に申告してください。銀行からの借入れを除くよう指定されている項目と、借入れ全体を尋ねる項目を混同しないようにしましょう。
まとめ|対象外でも、借入額と返済計画の確認は必要
セブン銀行カードローンは、アコムが保証会社でも貸し手は銀行なので、貸金業法の総量規制の対象外です。ただし、他社借入や年収が審査に無関係になるわけではありません。
新規契約の限度額は最大50万円、金利は年15.000%です。「対象外ならいくら借りられるか」だけでなく、今ある返済を足して毎月払い続けられるかを確認してから検討しましょう。
セブン銀行を検討中の方へ|申込条件を確認
セブン銀行カードローンの新規契約時の限度額は最大50万円、金利は年15.000%です。総量規制の対象外でも、利用できるか・いくら借りられるかは銀行と保証会社の審査で決まります。
利用にはセブン銀行口座が必要です。借入れは最短翌日で、申込時間や審査状況等によって異なります。返済が苦しい場合は、追加の申込みより先に返済の相談先をご確認ください。