
大同火災の「DAY-GO!すまいの保険」は、沖縄の住まいについて代理店に相談しながら、台風や火災への備えを選びたい方の比較候補になります。風災の補償に加え、水災や日常の破損への備えをプラン等で選べます。
一方で、安い見積もりが出ても、そのままお得とは判断できません。水災を外していないか、建物の保険金額を低くしていないか、事故時の自己負担はいくらかまで確認する必要があります。
この記事では、補償と自己負担の条件からメリット・デメリットを整理します。「台風で壊れたら何が対象になるか」「この見積もりで足りるか」を確認しながら読んでみてください。
情報確認日:2026年10月20日。公式サイトで現在掲載されている「2024年10月1日以降保険始期用」のパンフレット兼重要事項説明書等を確認しています。主に住宅所有者向けの契約を扱います。契約済みの方は、ご自身の始期日に対応する資料をご確認ください。
知りたい内容へ
メリット・デメリット早見表 | 補償プラン | 保険金額の決め方 | 事故時の自己負担 | 他社との比べ方
大同火災への見積もり相談は、同社の取扱代理店へ。他社の条件も確認したい方は、以下の住宅本舗の一括見積もりをご利用いただけます。対応会社・地域・商品は条件によって異なり、大同火災の取扱いや見積もりを保証するものではありません。

火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
大同火災の火災保険のメリット・デメリット早見表
| 比較する点 | メリット | デメリット・注意点 |
|---|---|---|
| 補償プラン | 風災に加え、水災や日常の破損への備えを選べる | エコノミーでは盗難・水濡れ等も対象外。外れる補償を確認する |
| 保険金額・自己負担 | 再取得価額を基準に、保険金額と免責金額を設定できる | 保険金額を抑えると、大きな事故で受け取れる上限も下がる |
| 家財と割引 | 建物と家財のセット契約では、家財の保険料に2%割引がある | 契約全体が2%安くなるわけではない。適用条件の確認が必要 |
| 相談・手続き | 沖縄県内の代理店を探して相談できる | 県外の契約については、他社への照会・契約を勧める案内がある |
大同火災が向いているかは、会社名だけでなく、必要な補償を付けた見積もりと担当代理店の対応範囲で判断しましょう。地域に拠点があることだけで、保険金の支払いが速い・多いと断定はできません。
参考:大同火災「すまいの保険」
参考:公式パンフレット兼重要事項説明書5~6・12・19ページ
参考:大同火災「お問い合わせフォーム」県外での契約に関する案内
DAY-GO!すまいの保険の基本情報と補償プラン
| 項目 | 内容 |
|---|---|
| 保険会社・商品 | 大同火災海上保険株式会社/DAY-GO!すまいの保険 |
| 主な対象 | 居住用建物(専用住宅・併用住宅)と、その家財 |
| 保険の対象の選び方 | 建物のみ・家財のみ・建物と家財の両方 |
| 保険期間 | 原則1年。最長5年の長期契約や1年未満の短期契約も可能 |
| 見積もり・契約の相談 | 取扱代理店。物件・用途・契約条件を伝えて確認する |
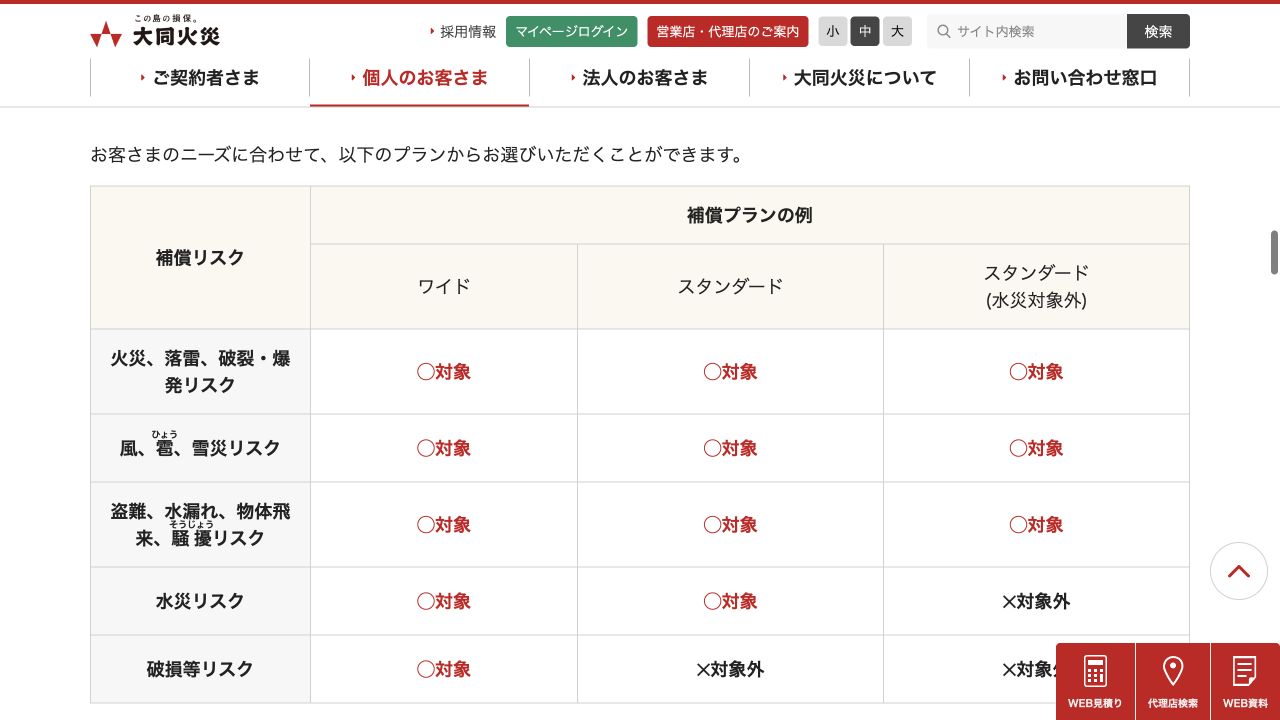
基本のプランは、ワイド・スタンダード・エコノミーです。建物と家財を一緒に契約する場合は、共通のプランを選ぶ案内となっています。
| 補償する事故 | ワイド | スタンダード | エコノミー |
|---|---|---|---|
| 火災・落雷・破裂や爆発 | 対象 | 対象 | 対象 |
| 風災・ひょう災・雪災 | 対象 | 対象 | 対象 |
| 物体飛来・水濡れ・騒じょう・盗難 | 対象 | 対象 | 対象外 |
| 水災 | 対象※ | 対象※ | 対象外 |
| その他不測かつ突発的な事故(破損等) | 対象 | 対象外 | 対象外 |
※水災を補償対象外にするプランもあります。公式商品ページには「スタンダード(水災対象外)」の例も掲載されています。実際の契約では、プラン名に加えて特約・事故ごとの補償範囲を確認してください。
参考:公式パンフレット1・5~6・18ページ:プラン・対象・保険期間
大同火災の火災保険のメリット3つ
1.台風への備えと日常の事故への備えを分けて選べる
基本3プランはいずれも風災を補償します。そこに浸水への備えを残すか、家財をうっかり壊す事故まで備えるかを選べる点が特徴です。たとえば、日常の破損も重視するならワイドが比較対象になります。
ただし、台風による損害でも、風で窓が割れた事故と、川の氾濫で床上浸水した事故は同じ補償ではありません。「台風に備えるから風災だけ残せばよい」と判断せず、水災も別に確認しましょう。
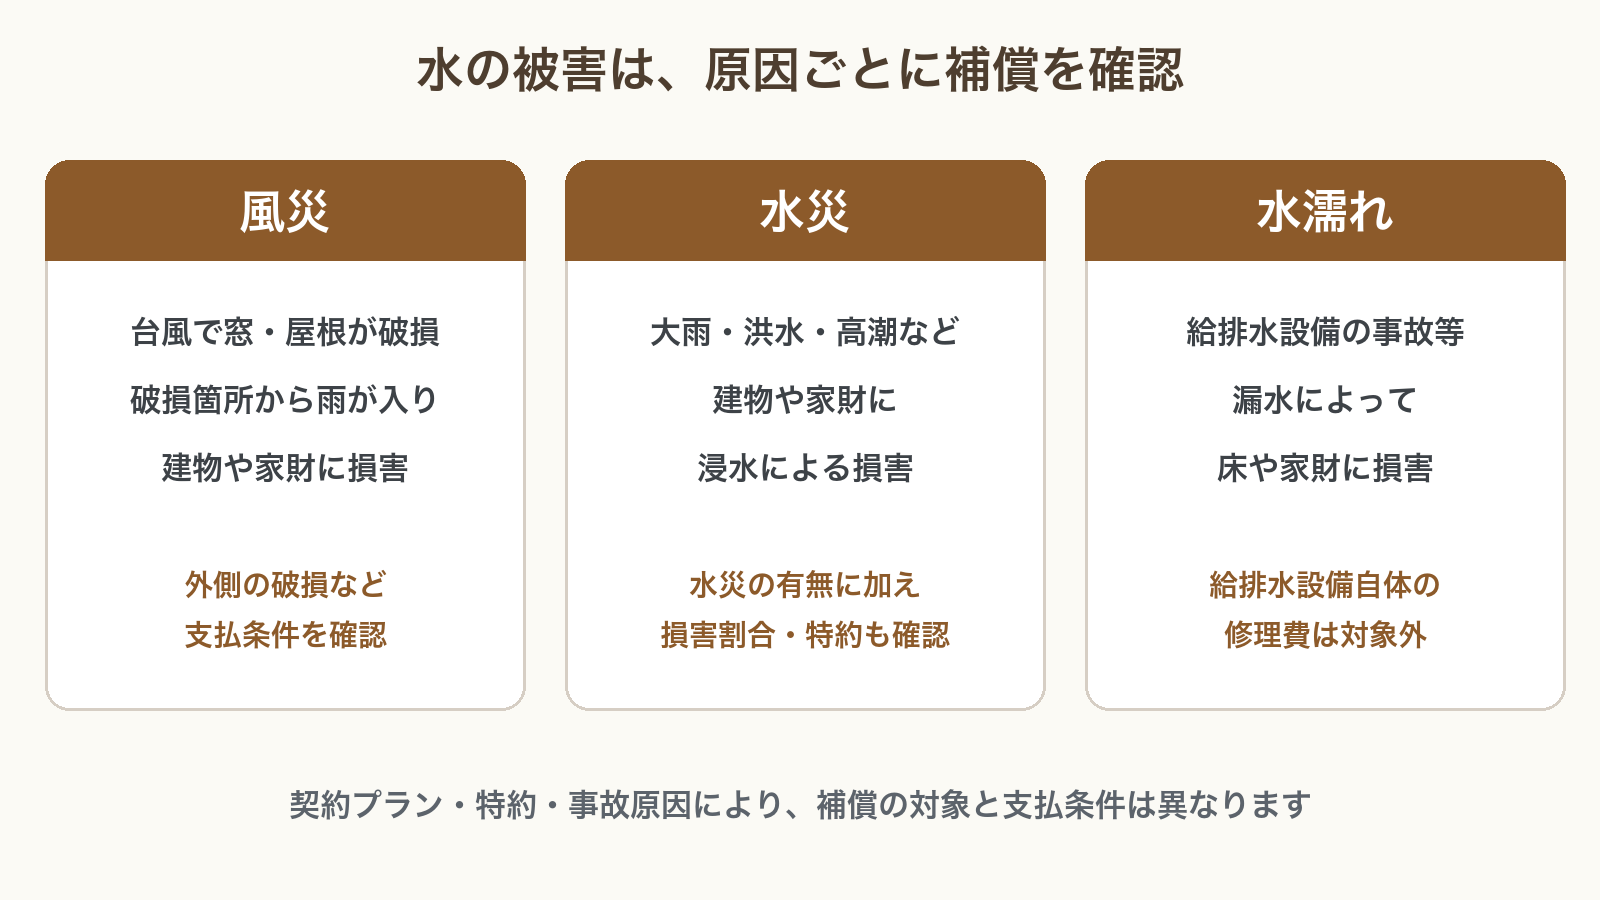
風雨の吹込み・雨漏り等は、外壁・屋根・開口部など建物の外側が破損した場合に補償する案内です。給排水設備の事故による水濡れも、設備自体の修理費は対象外となります。事故の原因と損害箇所を分けて確認してください。
2.建物と家財をまとめると、家財の保険料を抑えられる
建物と家財を1つの保険契約申込書で契約すると、家財の保険料に2%の建物・家財セット割引が適用されます。築年数が10年未満の建物を対象とした築浅割引もあります。
割引があるからといって、必要以上に家財の保険金額を増やす必要はありません。家具・家電・衣類などを買い直すための金額を考え、割引後の契約全体の保険料で比較しましょう。建物だけの契約では、家の中の家財は補償されません。
3.沖縄県内の代理店で、物件の条件を伝えて相談できる
大同火災の公式サイトには、沖縄県内の代理店を検索する案内があります。店舗併用住宅、マンション、建物と家財の契約など、迷う条件を伝えながら見積もりを確認できます。
代理店を選ぶ際は、保険料の説明に加え、「事故が起きたら最初にどこへ連絡するか」「必要書類の準備をどこまで手伝ってもらえるか」も確認しておくと、契約後の手続きを考えやすくなります。
大同火災の火災保険のデメリット・注意点4つ
1.保険金額を下げると、再建費用が足りなくなることがある
建物の保険金額は、同程度の建物を再取得する価額を基準に設定します。約定付保割合を100%・80%・70%・60%・50%・40%・30%から選び、評価額にその割合を掛けて保険金額を決める方法もあります。
割合を下げると保険料を抑えられますが、契約する保険金額も下がります。たとえば、建物の評価額が2,000万円なら、次の違いが生じます。
| 約定付保割合 | 設定する建物の保険金額 |
|---|---|
| 100% | 2,000万円 |
| 80% | 1,600万円 |
| 50% | 1,000万円 |
ここで変わるのは、契約する保険金額です。再建に2,000万円が必要な建物を1,000万円で契約した場合、大きな事故では保険金だけで再建費用をまかないきれない可能性があります。見積もりの安さと一緒に、建物の評価額・保険金額・約定付保割合を確認してください。
表は保険金額の設定例です。実際の支払額は、補償対象の事故、損害額、免責金額、特約、支払限度額などで決まります。個別の保険金額を推奨するものではありません。
参考:公式パンフレット9~12・18ページ:建物の評価・約定付保割合・支払条件
2.免責0円でも、日常の破損は自己負担と限度額がある
免責金額(自己負担額)は、0円・5,000円・1万円・3万円・5万円・10万円・20万円から選ぶ案内です。ただし、0円を選んでも、その他不測かつ突発的な事故では5,000円の自己負担となります。
さらに家財の破損等には、1事故あたりの支払限度額を10万円・30万円・50万円から選んで設定します。高額な家電を含めたい方は、家財全体の保険金額だけでなく、この事故区分の限度額も確認しましょう。
たとえば、ワイドで補償対象と認められた家財の破損による損害額が8万円、免責金額が5,000円なら、損害保険金は7万5,000円です。ほかの制限・調整がない場合の計算例で、支払いを保証するものではありません。
参考:公式パンフレット5~6ページ:免責金額・家財の破損等の限度額
3.水災や老朽化の修理まで、すべて補償されるわけではない
水災を含む契約でも、損害の割合や浸水の状態などに支払条件があります。また、水災の支払いを限定する特約を付けて保険料を抑える選択肢もあるため、水災の「あり・なし」だけで見積もりをそろえないことが大切です。
自然な消耗・劣化、さび・かび等による損害は、原則として補償の対象外です。「海に近くて設備がさびた」「古い屋根から雨漏りした」という事情だけで、保険で交換できるとは限りません。
修理を急ぐ場合も、安全を優先したうえで損害箇所や状況を記録し、代理店・保険会社へ連絡しましょう。事故による損害と、もともとの劣化を区別して確認する必要があります。
参考:大同火災「補償内容」
4.沖縄県外の契約は、他社も含めて確認する必要がある
大同火災は、公式の問い合わせ窓口で「沖縄県での事業に特化」していると説明し、沖縄県以外の保険契約については、他の損害保険会社への照会・契約を勧めています。
沖縄出身かどうかよりも、今回保険をかけたい物件や契約の条件を伝えて確認してください。県外の自宅を検討している方は、全国対応の保険会社なども比較するとよいでしょう。
大同火災が向いている人・他社も比べたい人
| 状況 | 比較の進め方 |
|---|---|
| 沖縄の自宅について、代理店に相談したい | 担当代理店の対応範囲と、必要な補償を入れた見積もりを確認 |
| 台風・浸水・家財の破損に備えたい | ワイド等を候補にし、水災の特約と事故別の免責・限度額を確認 |
| 保険料を抑えたい | 補償・保険金額・自己負担のどこを変えて安くなったのか確認 |
| 県外の物件や、別の契約方法も検討したい | 引受地域・申込方法の条件が合う他社とも比較 |
必要な補償を残したまま予算に収まり、事故後の相談先も明確なら、比較候補として検討できます。他社より常に安い、保険金が必ず受け取れるといった理由では選ばないようにしましょう。
他社の見積もりと比べるときにそろえる条件
保険料は所在地、構造、面積、保険金額、補償、期間などで変わります。条件が違う見積もりを並べても、どちらが自分に合うかは分かりません。次の項目をそろえて相談してください。
- 建物・家財それぞれの評価額と保険金額。建物の約定付保割合
- 水災・水濡れ・盗難・日常の破損など、事故ごとの補償範囲
- 事故別の免責金額と、家財の破損等の支払限度額
- 地震保険、日常生活賠償などの特約と、既契約との重複
- 同じ保険期間での保険料総額。一括払・分割払などの違い
代理店には「この金額を安くできますか」だけでなく、「この見積もりでは、どの事故でいくら自己負担が出ますか」と尋ねると、残す補償を決めやすくなります。
参考:公式パンフレット12・18~20ページ:見積もりで確認する条件
大同火災の火災保険でよくある質問
地震による火災も補償されますか?
DAY-GO!すまいの保険だけでは、地震・噴火・津波を原因とする火災等の損害は補償されません。これらへの備えには、火災保険とセットで契約する地震保険を確認します。地震火災費用の特約は、地震保険とは別の費用補償です。
参考:大同火災「地震保険」
賃貸住宅やマンション管理組合も同じ内容ですか?
賃貸入居者向けの「入居者プラン」と、共用部分を対象にする「マンション管理組合プラン」もあります。賃貸では家財と借家人賠償・修理費用、管理組合では共用部分を中心に確認します。この記事の住宅所有者向けの表を、そのまま当てはめないでください。
しまんちゅ相談サービスは今も利用できますか?
公式商品ページでは、電話による医療・相続相談等の「しまんちゅ相談サービス」は2021年9月30日に終了したと案内しています。付帯サービスを重視する場合は、現在の契約に付くサービス名と利用条件を確認してください。
事故が起きたときは、どこに連絡しますか?
事故時は取扱代理店、または大同火災の事故受付0120-091-161(24時間・365日)へ連絡します。火災保険の事故は、公式サイトのインターネット事故連絡も案内されています。新規の見積もり相談先と、事故受付を分けて控えておきましょう。
まとめ|補償の範囲と事故時の自己負担をそろえて比較する
大同火災の火災保険は、沖縄の住まいについて相談しながら、台風や日常の事故への備えを選べる商品です。建物と家財の対象、プラン、免責金額を組み合わせて比較できます。
見積もりでは、保険料だけでなく、建物の保険金額と約定付保割合、水災の条件、破損等の自己負担・支払限度額まで確認しましょう。必要な備えと、手元の預貯金で負担できる範囲を決めておくと、他社とも比べやすくなります。
大同火災への見積もり相談は、同社の取扱代理店へ。他社の条件も確認したい方は、以下の住宅本舗の一括見積もりをご利用いただけます。対応会社・地域・商品は条件によって異なり、大同火災の取扱いや見積もりを保証するものではありません。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。