
ジェイアイ傷害火災保険の「iehoいえほ」は、必要な補償を自分で選び、ネットで保険料を比較したい方の候補になります。落雷や水濡れなどを分けて選べること、条件を満たせばインターネット割引が使えることが利点です。
ただし、新規契約で築20年を超えると「火災、破裂・爆発」以外の補償を選べず、築40年超は申込み対象外です。築年数によっては、希望する台風・水害への備えを付けられないため、保険料より先に確認しましょう。
参考:公式FAQ「建物の築年数で加入できない条件はありますか?」(2026年9月25日更新)
この記事では、持ち家向けのiehoいえほについて、メリット・デメリット、申込条件、事故時の自己負担を整理します。情報確認日:2026年10月20日。補償の説明は主に2025年4月1日以降始期用の公式資料に基づきます。契約済みの方は、ご自身の始期日に合う資料をご確認ください。
知りたい内容へ
メリット・デメリット早見表 | 築年数・申込条件 | 自己負担額 | 他社との比べ方
iehoいえほの見積もりはジェイアイの公式サイトで確認できます。他社の商品も比べたい方は、住宅本舗の無料一括見積もりをご利用ください。取扱会社・商品は条件により異なるため、iehoいえほの見積もりを希望する場合は、先に対応可否をご確認ください。

火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
ジェイアイの火災保険のメリット・デメリット早見表
| 比較する点 | メリット | デメリット・注意点 |
|---|---|---|
| 補償の選び方 | 落雷・風災・水災などを分けて選べる | 新規契約で築20年超は「火災、破裂・爆発」以外を選べない |
| 保険料 | ネット割引10%と、築年数を反映した保険料の仕組みがある | 地震保険はネット割引の対象外。誰にとっても最安とは限らない |
| 手続き | スマホ・PCで見積もり、申込み、契約後の手続きができる | 書類提出や確認が必要な場合があり、希望日に間に合うか確認が必要 |
| 事故後の対応 | 電話・Webで24時間365日事故受付。修理業者の紹介もある | 免責金額や支払条件があり、修理費がすべて保険でまかなえるとは限らない |
補償を外して保険料を抑える方法は、事故が起きたときに自分で負担する範囲を増やす方法でもあります。必要な補償を残した見積もりで、他社と比較してください。
iehoいえほの基本情報と選べる補償
| 項目 | 内容 |
|---|---|
| 保険会社・商品 | ジェイアイ傷害火災保険株式会社/iehoいえほ(補償選択型住宅用火災保険) |
| 主な対象 | 個人が所有する住居専用の建物と、その家財。戸建てや分譲マンションの専有部分など |
| 保険の対象の選択 | 建物のみ・家財のみ・建物と家財。家財のみでも持ち家向けの申込条件がある |
| 申込方法 | インターネット。確認資料の提出が必要な場合はWebでアップロード |
| 事故受付 | 電話・インターネット(マイページ)で24時間365日 |
必須の損害補償は「火災、破裂・爆発」です。ほかに落雷、風災・雹災・雪災、水災、物体の落下・飛来等/騒擾、水濡れ、盗難を選べます。損害防止費用、失火見舞費用、残存物取片づけ費用は自動セットされます。
※補償の組合せ・築年数等による制限があります。新規契約で築20年超は「火災、破裂・爆発」以外を選べません。費用補償も、対象となる事故・費用や支払上限が定められています。
参考:公式「保険の対象」
ジェイアイの火災保険のメリット3つ
1.落雷や水濡れを分けて選び、補償を調整できる
iehoいえほは、落雷を火災・破裂・爆発から独立させ、水濡れも物体の落下・飛来等と分けて選べます。セット全体を付け外しするだけでなく、自宅で気になる事故に合わせて検討できます。
たとえば、マンションの上階でも、河川の氾濫による水災と、上の階や配管からの漏水による水濡れは別の備えです。「浸水しにくいから水の補償はすべて不要」と決めず、事故の原因を分けて確認しましょう。新規契約では、築20年以内であることなどの選択条件も確認が必要です。
2.条件を満たせばネット割引10%が使える
自分でWebの手続きを完了する契約には、10%のインターネット割引があります。新規契約だけでなく、更改契約にも適用される案内です。また、建物の築年数によるリスクを保険料に反映するため、一般に築浅ほど割安になります。
※ネット割引は地震保険の保険料を除きます。確認書類のアップロード等を本人以外が行う場合や、他社とのデータ連動で同社が見積もりを作る一部の契約方式は対象外です。対象は2023年12月以降を補償開始日とする契約です。
割引後でも他社より安いとは限りません。同じ建物・家財の保険金額、補償、自己負担額で出した総額を比べましょう。
3.ネットで手続きを進められ、事故時は電話でも連絡できる
スマホやPCで見積もりを保存し、検討後に手続きを再開できます。登記済みの物件では、取得した登記情報と入力内容が一致するなどの条件を満たすと、自動審査から決済へ進める仕組みです。耐火性能や耐震・免震の確認などでは、別途資料が必要になります。
ネット型でも、事故の連絡は電話とマイページの両方に対応しています。修理が必要な際には、提携先から工務店の紹介を受け、保険金で支払える修理代を直接支払うキャッシュレス・リペアサービスも選べます。
ただし、補償対象外の費用や保険金額を超える部分は自己負担です。保険金の確定前に緊急修理をする場合は立替えが必要で、一部地域ではサービスを利用できない場合もあります。
参考:公式「お申込みの流れ」
ジェイアイの火災保険のデメリット・注意点4つ
1.築20年超では補償が制限され、築40年超は申し込めない
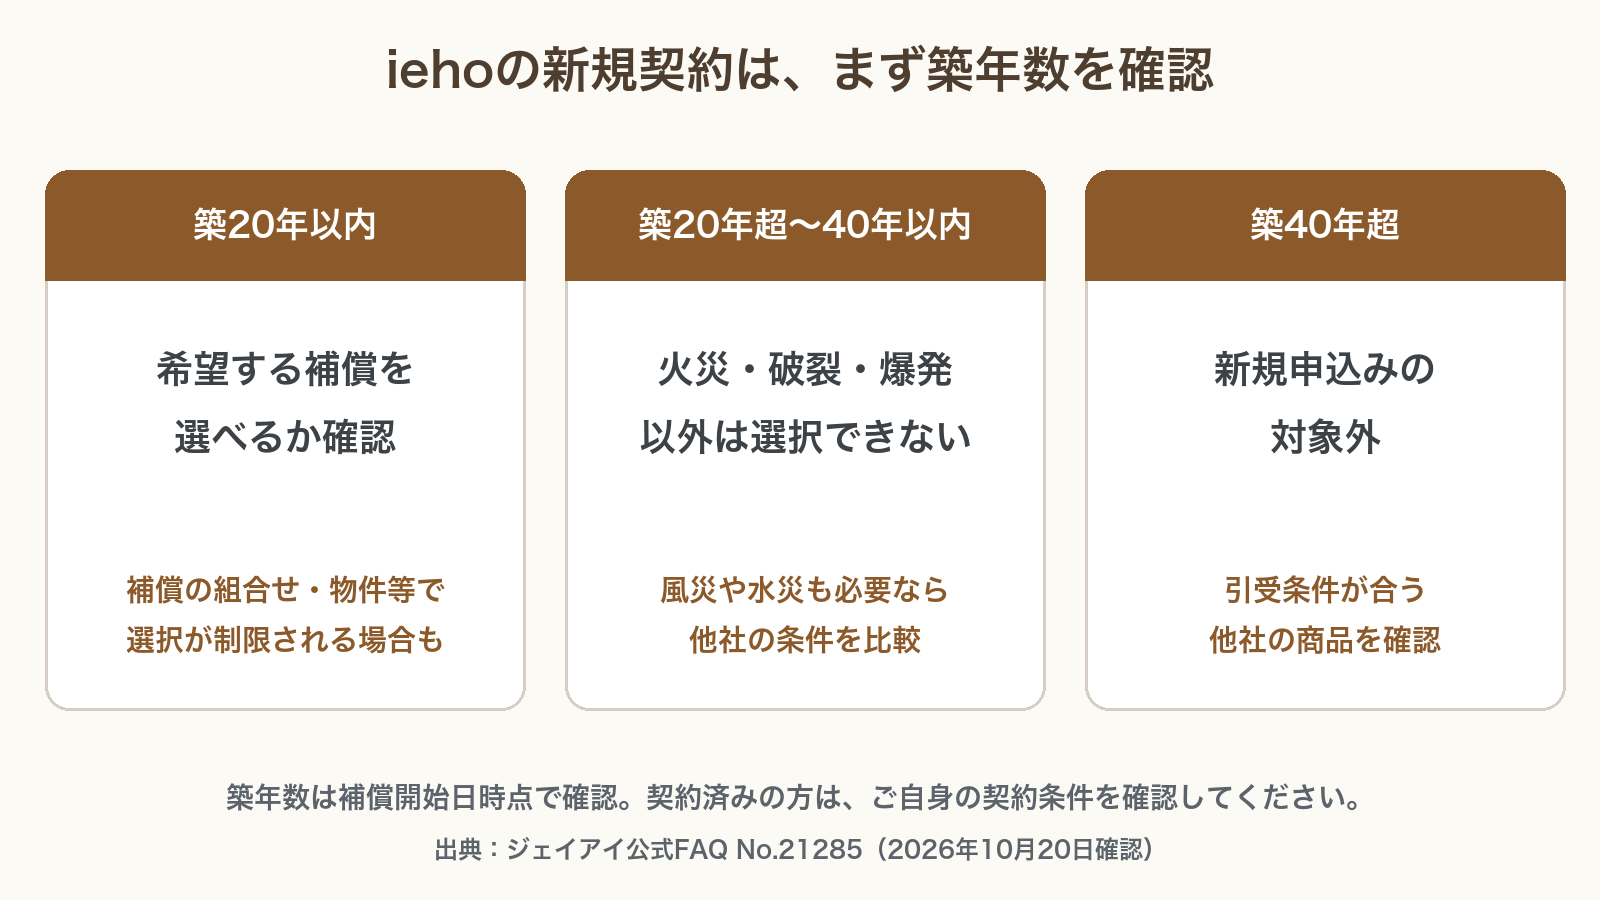
まず、新規契約の補償開始日時点の築年数を確認してください。公式FAQは、次の制限を案内しています。
| 新規契約時の築年数 | 申込み・補償の扱い |
|---|---|
| 20年以内 | 希望する補償の選択可否を、組合せや物件条件も含めて確認 |
| 20年超~40年以内 | 「火災、破裂・爆発」以外の補償を選択できない |
| 40年超 | 申込み対象外 |
築30年の自宅で台風や水害への補償も残したい方は、加入できるかだけでなく、必要な補償を付けられる他社を比較する必要があります。築年数の数え方も確認し、建築年月は登記簿などで確かめましょう。
築年数以外にも、空き家・別荘・店舗併用住宅、法人等による申込み、共同住宅の共用部分・一棟全体などは対象外です。建築年月が不明な物件や、質権を設定する契約等にも制限があります。
参考:公式FAQ「建物の築年数で加入できない条件はありますか?」
2.免責0円を選んでも、事故別の自己負担がある
免責金額は、損害額から差し引く自己負担額です。2025年4月1日以降始期の契約では、建物の基本設定で0円を選んでも、次の事故には個別の免責が適用されます。
| 補償する事故・条件 | 自己負担等の注意点 |
|---|---|
| 建物の水濡れ、物体の落下・飛来等/騒擾 | 最低5万円の免責。基本設定が0円でも自己負担が残る |
| 築15年超の建物の風災・雹災・雪災 | 基本設定で0円を選んでも10万円の免責が適用される |
| 破損・汚損損害等補償特約 | 5万円・10万円から自己負担額を選択。家財は30万円が支払上限 |
たとえば、補償対象と認められた建物の水濡れ損害が8万円で、免責5万円なら、損害保険金は3万円です。修理費の全額が戻るとは限りません。これは他の調整・制限がない場合の計算例です。
破損・汚損の特約も単独で自由に付けられるわけではありません。保険の対象に建物を含め、水災以外の基本補償をすべて選ぶなどの条件があります。家財のみの契約で同じ特約を付けられると考えないようにしてください。
参考:公式重要事項説明書(2025年4月1日以降始期用)7ページ
参考:公式「破損・汚損損害等補償特約」セット条件・自己負担・限度額
3.水災を付けても、支払額は損害の割合や特約で変わる
水災は「付いているか」だけでは比較できません。損害割合が30%以上の場合は、損害額と保険金額の低い方を基準に、縮小割合70%型なら70%、縮小割合なしならその基準額を支払う仕組みです。
30%未満の床上浸水による損害では、損害割合に応じて保険金額の10%(200万円限度)または5%(100万円限度)となります。水災の免責が0円でも、修理代と受取額が同額になるとは限りません。付帯できる築年数かも先に確認してください。
4.補償選びと申込みの日程を自分で確認する必要がある
ネットで完結できる利点は、自分で建物情報を入力し、補償を確認する手間と表裏一体です。対面で担当者と一緒に決めたい方や、店舗併用など条件が複雑な方は、代理店型の商品も比べるとよいでしょう。iehoへの商品・手続きの質問は、公式のお問い合わせ窓口で確認できます。
また、自動審査で進められない場合には、確認書類をWebで提出する期限が補償開始日の4営業日前、最終手続きは前日と案内されています。契約手続きが早く終わることと、当日から補償されることは別です。満期日や引渡日から補償が途切れないよう、余裕を持って準備しましょう。
ジェイアイの火災保険が向いている人・他社も比べたい人
| 状況 | 比較の進め方 |
|---|---|
| 築20年以内の持ち家で、補償を自分で選びたい | 希望する補償と免責を入れ、ネット割引後の総額を確認 |
| ネットで見積もりを保存し、自分のペースで検討したい | 登記情報の照合可否と、必要書類・補償開始日を確認 |
| 築20年超の自宅で風災や水災も残したい | 新規契約の補償制限があるため、必要な補償を付けられる他社を比較 |
| 小さな修理でも自己負担を抑えたい | 事故別の免責と限度額を比較。保険料だけで決めない |
| 対面の相談や店舗併用住宅などの契約を希望 | 物件・相談方法の条件が合う保険会社や代理店を確認 |
ネット型であること自体が、不十分な補償や事故対応を意味するわけではありません。自分の物件で必要な補償を付けられ、事故時に負担できる免責金額かどうかで判断してください。
他社と比べるときにそろえたい見積もり条件
保険料は所在地、構造、面積、築年数、補償などで変わります。次の条件をそろえた見積もりで比較すると、保険料が違う理由や、事故後に自己負担となる範囲を確認しやすくなります。
- 建物・家財それぞれの保険金額。家財を外した見積もりになっていないか
- 落雷・風災・水災・水濡れ・盗難・破損など、事故別の補償の有無
- 事故別の免責金額と、水災の支払方法・家財の支払限度額
- 地震保険と上乗せ特約、個人賠償等の特約。ほかの契約との重複
- 同じ保険期間での支払総額。月額だけでなく、一括払・年払との差も確認
まず希望する補償を入れた見積もりを保存し、次に外してもよい補償を検討すると、安くなった理由を把握しやすくなります。必要な補償が申込条件で外れる場合は、保険料の比較より先に他社の引受条件を確認しましょう。
ジェイアイの火災保険でよくある質問
地震による損害には、どのように備えられますか?
地震・噴火・津波を原因とする損壊や火災等には、火災保険とセットで契約する地震保険を確認します。iehoには、地震保険金が支払われる場合に同額を上乗せする「地震危険等上乗せ補償特約」もあります。実際の受取額は、地震保険の損害認定等に応じて決まります。
特約には、対象に地震保険を付けること、地震保険の期間を1年とすること、保険金額を主契約の50%に設定すること等の条件があります。家財を対象とする場合は家財の保険金額が2,000万円以内であること等の条件があり、物件等によって付けられない場合があります。修理代を必ず全額補償する特約ではありません。
賃貸で住んでいる人もiehoに申し込めますか?
賃貸借契約のある借用住宅に収容する家財は、iehoの申込み対象外です。「家財のみを選べる」ことと、「賃貸入居者も加入できる」ことは同じではありません。賃貸の方は、家財に加え借家人賠償・修理費用等を含む入居者向け商品を確認してください。
口コミやランキングだけで選んでも大丈夫ですか?
口コミは、その人の契約内容や事故状況と一緒に見る必要があります。会社全体の満足度やランキングの受賞だけでは、自分の物件に付けられる補償や、保険金が支払われるかは分かりません。この記事の評価は、公式資料の条件をもとに、補償を選ぶ際の利点・注意点を整理したものです。
事故が起きたら、どこへ連絡すればよいですか?
安全を確保したうえで、iehoの公式「保険金のご請求」から、電話またはマイページの事故受付へ連絡してください。修理前に損害状況を写真などで残すと、事故の確認に役立ちます。下の一括見積もりの電話番号は新規相談用で、iehoの事故受付窓口とは異なります。
まとめ|築年数と事故別の自己負担を確認して選ぶ
ジェイアイのiehoいえほは、ネットで手続きを進め、補償を細かく選びたい方の比較候補です。一方で、新規契約の築年数制限、事故別の免責、水災の支払方法には注意が必要です。
自宅の築年数で希望する補償を付けられるかを確かめ、同じ補償・保険金額・自己負担額で他社の見積もりと比べましょう。保険料と、事故が起きたときに手元から出す金額の両方で選ぶことが大切です。
iehoいえほの見積もりはジェイアイの公式サイトで確認できます。他社の商品も比べたい方は、住宅本舗の無料一括見積もりをご利用ください。取扱会社・商品は条件により異なるため、iehoいえほの見積もりを希望する場合は、先に対応可否をご確認ください。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。