
10年後に使う資金を少しずつ準備するなら、じぶんの積立、Chakin、太陽生命の貯まる保険、ちょこつみが比較候補です。いずれも10年満期ですが、保険料を払い終えるまでの年数と、途中で解約したときの増え方が違います。
5年間で積み立てるか、3年間で支払いを終えるか。月々いくらなら無理なく続けられるか。この記事では、円建ての積立保険4商品を、受取率だけでなく毎月の負担・支払総額・受取時期で比較します。
公式情報の確認日:2026年10月20日。掲載順は目的別です。販売件数・満足度のランキングではなく、受取率は各公式サイトの掲載条件に基づきます。年利とは異なります。
生命保険に関するご相談・お問い合わせは、media@tt-g.jpまでご連絡ください。
10年満期の貯蓄型保険おすすめ4商品を比較
| 商品 | 毎月の保険料・払込期間 | 公式掲載の満期時受取率・主な条件 |
|---|---|---|
| 明治安田 じぶんの積立 | 5,000円から/5年払込 | 110.0%。保険料率2026年8月1日現在 |
| 住友生命 Chakin | 5,000円から/5年払込 | 109.3%。2026年5月以降申込分の改定を反映 |
| 太陽生命 太陽生命の貯まる保険 | 3,000円から/5年払込 | 105.3%。無選択加入特則を付加した貯まる保険のみで加入する場合 |
| 日本生命 ちょこつみ | 3,000円から/3年払込 | 105.2%。公式例の計算基準日2026年3月1日 |
出典:明治安田/住友生命の改定案内/太陽生命/日本生命。すべて保険期間は10年。受取率の分母は払込保険料累計で、税金を差し引いた後の利回りではありません。
ちょこつみは3年払込、ほかの3商品は5年払込なので、同じ月額でも支払総額は違います。数字が大きい順に申し込むのではなく、使う予定に合う満期日と、払い続けられる月額を先に決めましょう。
じぶんの積立|5年で積み立て、10年後の受取額を確認したい方に
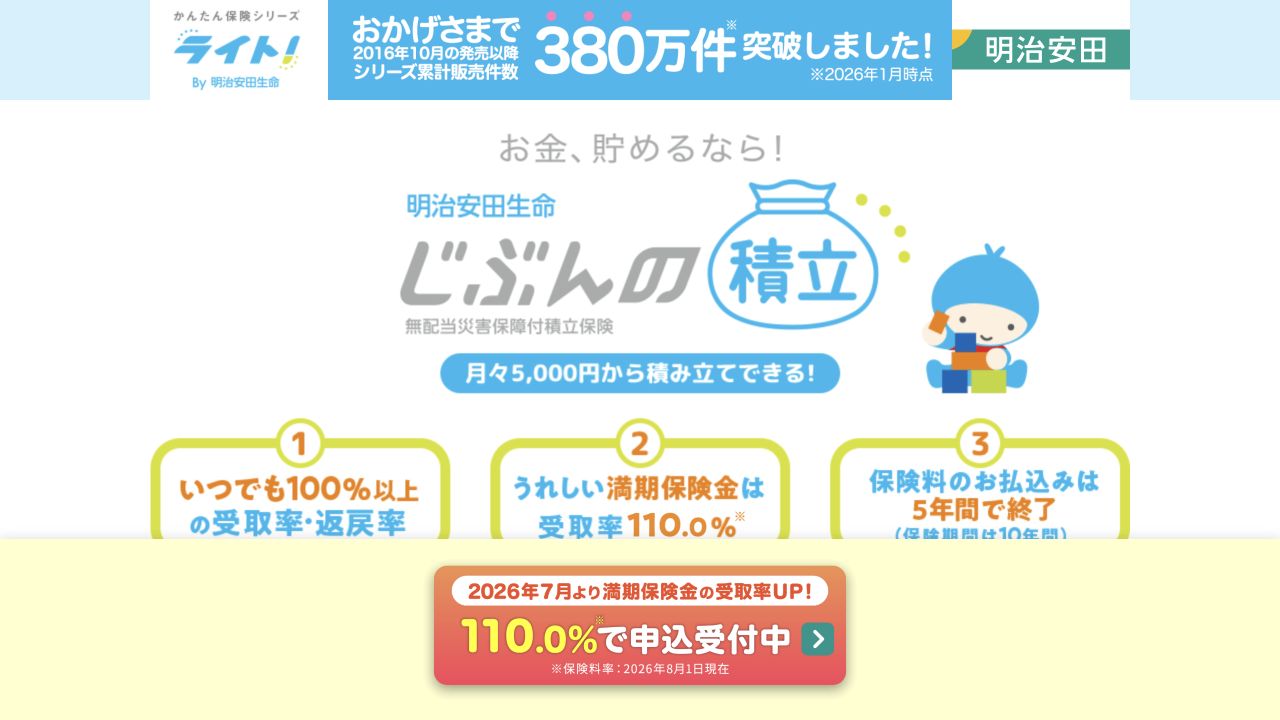
月々5,000円から、5,000円単位で2万円まで設定できます。保険料は5年間払い、保険期間は10年です。被保険者は0歳~満75歳、契約者は満18歳から。公式サイトでは、年齢・性別にかかわらず返戻率・受取率は同じと案内されています。
2026年8月1日現在の保険料率では、月5,000円を5年間払う例で、払込総額30万円に対する10年後の満期保険金は33万円、受取率110.0%です。5年時点は解約返戻金30万円の例が示されています。5年後に33万円になるわけではありません。
診査・健康状態の告知は不要ですが、年齢等の契約条件があります。過去の料率で契約した保険は、その契約の設計書を確認してください。出典:公式の契約例・シミュレーション。
Chakin|1,000円単位で月額を設定し、オンラインで管理したい方に
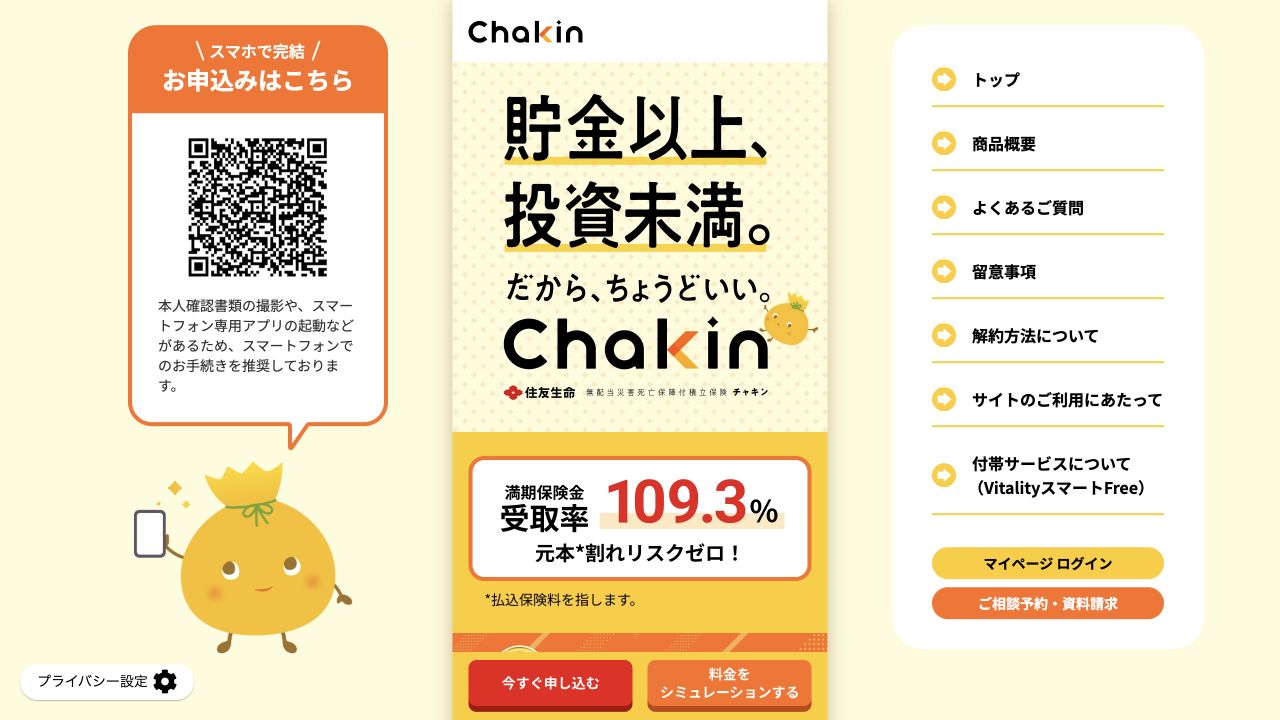
月5,000~5万円を1,000円単位で設定でき、5年払込・10年満期です。契約年齢は18~69歳で、健康状態などの告知は不要です。申込みはオンラインで行えます。
2026年5月1日以降の申込分(契約日は6月1日以降)から、満期時の受取率が109.3%へ改定されました。月1万円の公式例では、5年間の払込総額60万円に対し、10年後に65万6,395円を受け取ります。5年時点の解約返戻金は61万2,317円です。
いつ解約しても払込保険料が100%以上戻る設計ですが、満期前に解約すれば10年後の満期金を受け取る契約は終了します。追加契約の満期日は追加した契約日から10年後となり、最初の契約と同じ日になるとは限りません。出典:公式の改定資料/商品概要。
太陽生命の貯まる保険|月3,000円から5年間で積み立てたい方に
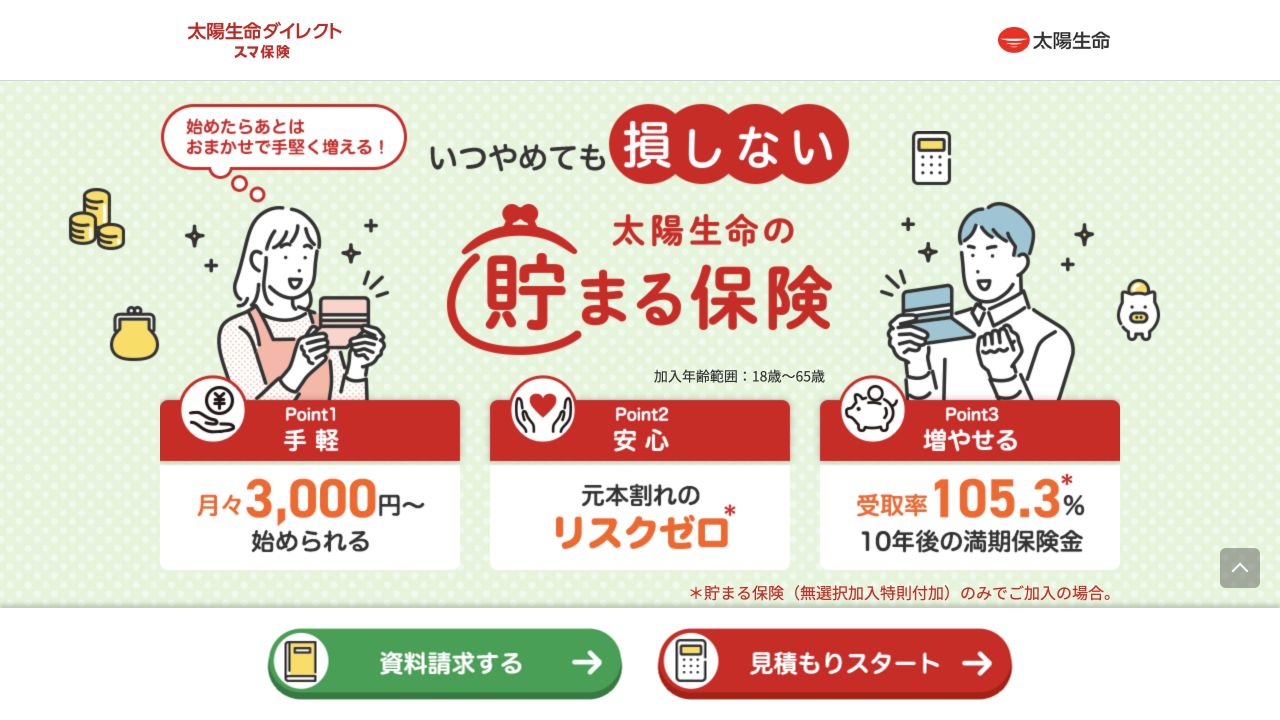
月3,000円から1,000円単位で積み立て、払込みは5年、満期は10年後です。加入年齢は18~65歳。スマ保険の公式ページでは、貯まる保険に無選択加入特則を付加して単独で加入する場合、満期時の受取率105.3%と案内されています。
同じ条件で、解約時の受取率は100%以上、100%を超えるのは5年経過後からです。一方、保険料払込免除特約を付けた場合は、特約保険料を含む払込累計額を満期金・解約払戻金が概ね下回るとされています。
医療保障などと組み合わせる場合は、貯まる保険単独の受取率を支払総額全体に当てはめないでください。出典:公式の商品説明/ご契約にあたっての注意事項。
ちょこつみ|3年間で保険料の支払いを終えたい方に
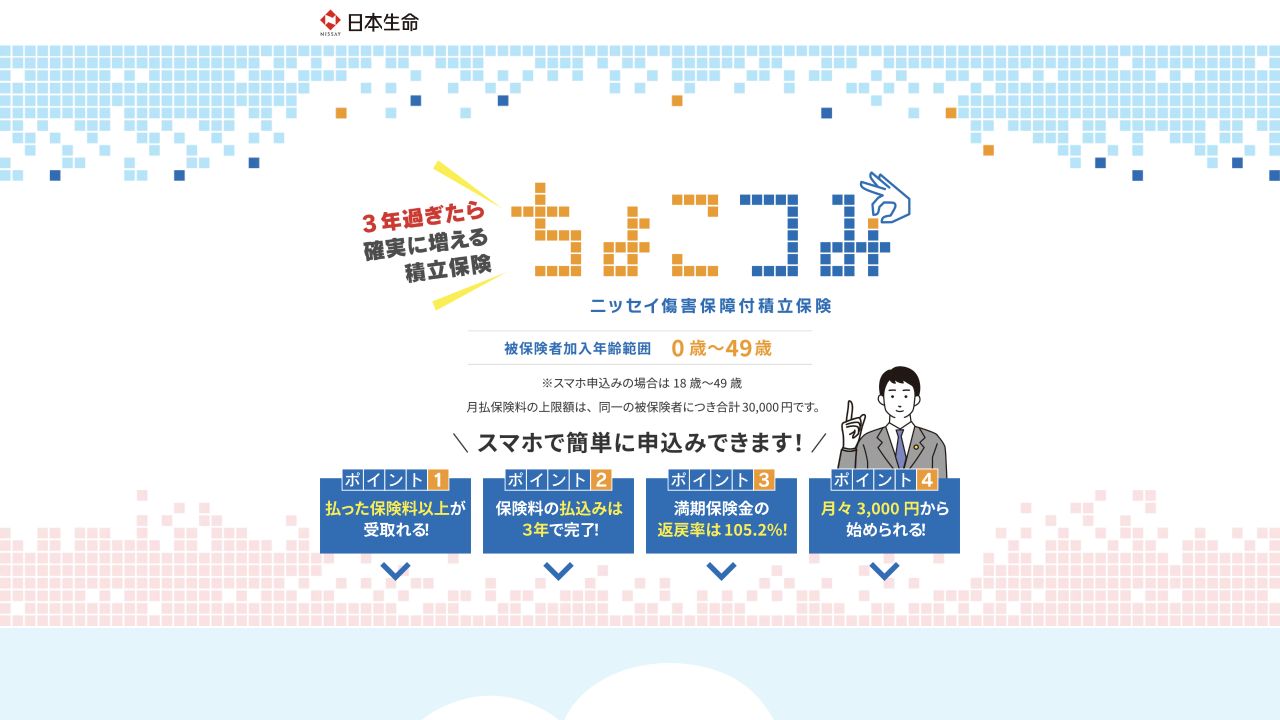
保険料の払込みは3年で終了し、満期は10年後です。月額は3,000円・5,000円・1万円・2万円・3万円から選べます。被保険者の加入年齢は0~49歳、スマートフォン申込みの場合は18~49歳です。
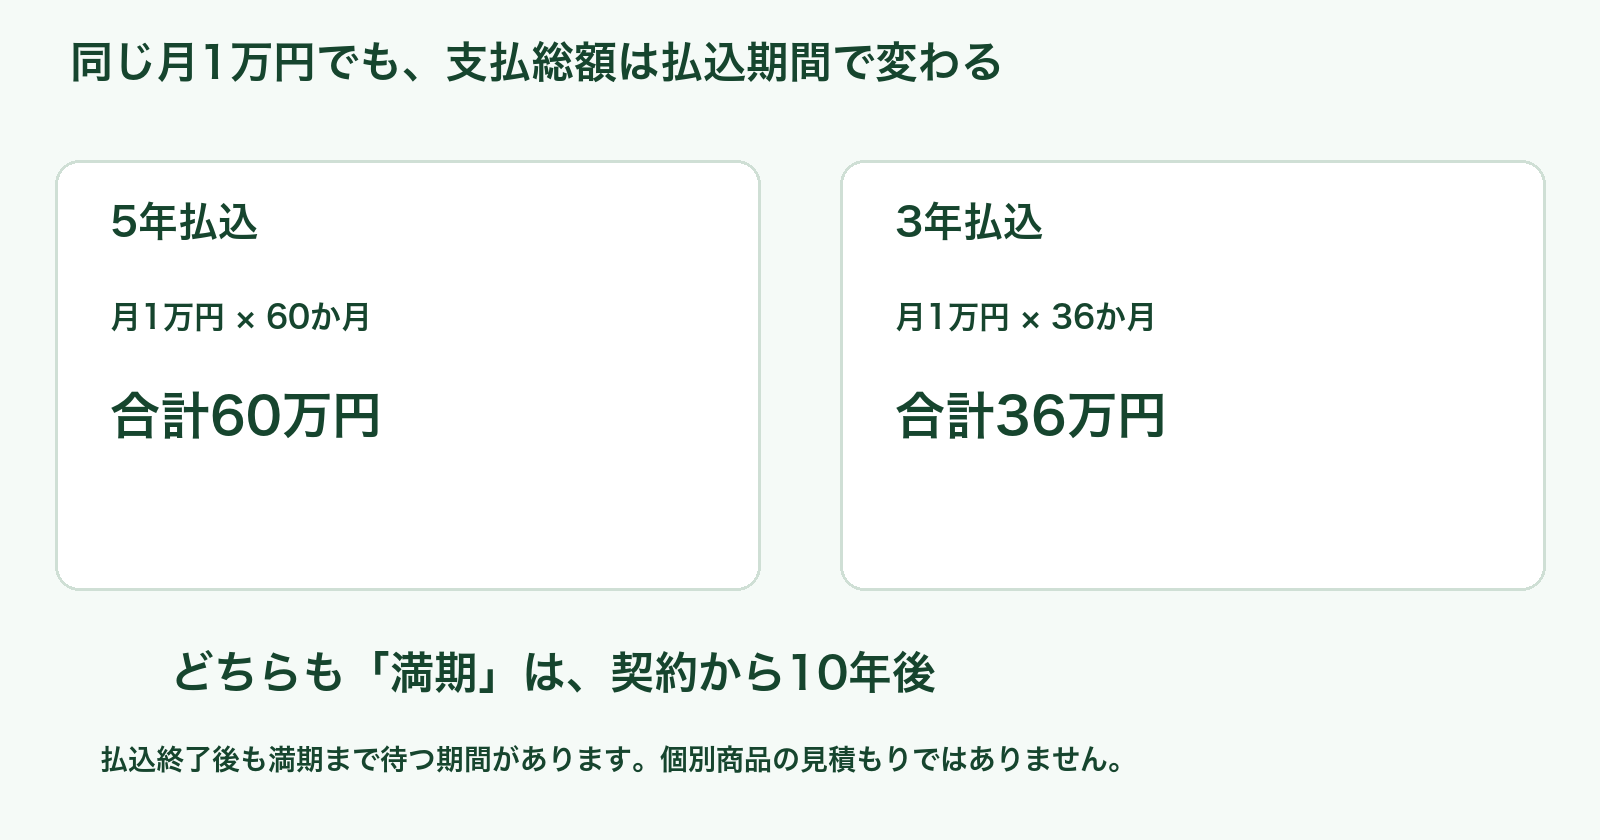
公式例では、月1万円を3年間払うと払込総額は36万円、10年後の満期金は37万9,000円、返戻率105.2%です(計算基準日2026年3月1日)。満期前に解約しても払込保険料と同額以上を受け取れると案内されています。
5年払込の商品と比べると、同じ月額では積み立てる総額が少なくなります。3年で支払いを終えることを優先するか、同じ月額で5年分積み立てるかを考えて選びましょう。出典:公式の商品説明・受取例。
月1万円ならいくら貯まる?払込期間と受取額を計算
| 公式掲載例 | 支払総額 | 10年後の満期金 | 払込総額との差 |
|---|---|---|---|
| じぶんの積立 月1万円×60か月 | 60万円 | 66万円 | 6万円 |
| Chakin 月1万円×60か月 | 60万円 | 65万6,395円 | 5万6,395円 |
| ちょこつみ 月1万円×36か月 | 36万円 | 37万9,000円 | 1万9,000円 |
出典:各公式サイト・資料の掲載例。じぶんの積立は2026年8月1日現在の料率、Chakinは2026年5月申込分からの改定資料、ちょこつみは2026年3月1日基準。差額は編集部計算、税引前。保険料を減額した場合などは異なります。太陽生命は同額条件の公式見積もりを本表に採用していません。
同じ「月1万円」でも、ちょこつみは支払いが2年早く終わるため、積み立てる総額は24万円少なくなります。その分、4年目以降に別の預貯金へ回せるお金もあります。満期金の大きさだけでは、どの方法が家計に合うかは決まりません。
また、受取率110%は年利10%ではありません。10年後の満期金を払込総額で割った割合です。毎月分けて払う契約では、各回の保険料を預けている期間も違うため、受取率の増加分を10で割って年利とする計算も適切ではありません。
途中で解約するかもしれない場合は、5年時点の金額も確認
本記事の積立保険には、一定の条件の下で解約時に払込保険料と同額以上を受け取れる商品があります。ただし、「解約しても同額以上」と「満期と同じ額を受け取れる」は別です。特約を含めた支払総額や、実際の解約日での金額を確認しましょう。
預貯金と同じように、その場で自由に一部を引き出せるとは限りません。請求から入金までの期間、減額できる単位、再加入の条件も確認が必要です。医療費や急な生活費に使うお金は、別の預貯金に確保しておくと判断しやすくなります。
5年後に使う予定なら、5年満期で受け取る方法と、10年満期の商品を途中で解約する方法を分けて比較してください。10年後の金額を、5年後の資金計画に使わないことが大切です。
10年満期の積立保険が合う人・ほかの方法も比べたい人
| ご希望・状況 | 比較するときの考え方 |
|---|---|
| 値動きより、契約で定めた円の受取額を重視したい | 円建て・満期金のある商品を、途中解約の条件まで確認 |
| 毎月の負担を抑えたい | 月3,000円からの商品や、掛金を減らした設計を比較 |
| 3年後には毎月の支払いを終えたい | 3年払込のちょこつみを候補に、必要な満期金額を逆算 |
| 数年内に使う可能性が高い | すぐ使える預貯金と、保険に回す金額を分ける |
| 家族の生活費として大きな死亡保障が必要 | 積立保険の少額の死亡・災害保障だけで足りるか、別の死亡保障も確認 |
10年後の金額が円で決まる契約でも、物価が上がれば買えるものの量は変わります。受取率だけでなく、いつ何に使う資金かを決め、保険料を家計に無理なく置けるかを確認してください。
10年満期の貯蓄型保険に関するよくある質問
10年払込の終身保険も10年満期ですか?
違います。10年払込は、10年間で保険料の支払いを終える意味です。終身保険の保障はその後も続き、満期金はありません。資金を受け取るために解約する場合は、10年時点の解約返戻金を確認します。
元本割れしない商品なら、注意点はありませんか?
解約返戻金や満期金の条件、対象となる主契約・特約の範囲を確認する必要があります。保険会社の信用リスクや、物価上昇でお金の実質的な価値が下がることまでなくなるわけではありません。預貯金と同じ仕組みではありません。生命保険文化センターの破綻時の契約に関する説明も確認できます。
生命保険料控除がある分、全員がお得になりますか?
一律にはいえません。生命保険料控除は支払った保険料が全額戻る制度ではなく、所得から一定額を差し引く制度です。すでに加入している保険や所得などで税負担の軽減額が変わるため、満期受取率に一律の節税額を足さずに比較してください。出典:国税庁「生命保険料控除」。
まとめ|10年後の金額と、支払いを終える年を一緒に選ぶ
5年払込ならじぶんの積立・Chakin・太陽生命の貯まる保険、3年払込ならちょこつみが比較候補です。10年後の受取率だけでなく、月額、支払総額、途中解約時の金額、ご自身が加入できる条件を確認しましょう。
商品を絞ったら、同じ月額・同じ受取予定日で設計書を用意すると、毎月の負担と将来の金額をつなげて判断できます。払込みが終わる日と、満期金を受け取る日を区別して選んでください。
生命保険に関するご相談・お問い合わせは、media@tt-g.jpまでご連絡ください。