どのぐらい借りられる?
あなたの借入可能金額を10秒で診断!
年齢・おおよその税込年収・現在の借入残高から、法律上の目安を確認できます。
- 名前・電話番号は入力不要
- 選択内容は保存・送信しません
あなたの診断結果
あなたの借入可能額の目安
約 0 万円
カードローンを比較
横にスワイプして比較
アイフルキャッシングローン

- 金利(実質年率)
- 年3.0〜18.0%
- 借入限度額
- 800万円以内※
- 審査時間
- 最短9分※
- 融資時間
- 最短9分※
- 無利息期間
- 最大30日間(初めての方のみ)
- 申込条件
- 20歳以上69歳以下
- 在籍確認
- 原則、勤務先への電話なし
- カードレス
- 可能※
アコム カードローン

- 金利(実質年率)
- 2.4%~17.9%
- 借入限度額
- 1万円~800万円
- 審査時間
- 最短20分融資※1
- 融資時間
- 最短20分融資※1
- 無利息期間
- ご契約の翌日から30日間は金利0円※アコムでのご契約がはじめてのお客さま
- 申込条件
- 20歳以上72歳以下
- 在籍確認
- 電話による勤務先への在籍確認100%なし
- カードレス
- 可能
プロミス カードローン

- 金利(実質年率)
- 年2.5~18.0%
- 借入限度額
- 800万円
- 審査時間
- 最短3分
- 融資時間
- 最短3分
- 無利息期間
- 最大30日間
- 申込条件
- 18歳以上74歳以下
- 在籍確認
- 原則、電話による在籍確認なし
- カードレス
- 可能
選択した年齢に合う商品は見つかりませんでした。各社の最新の申込条件をご確認ください。
銀行カードローンは各行が個別に審査します
銀行カードローンは、年収・勤務状況・他社借入・返済計画などをもとに各行が審査します。
総量規制の対象外でも、年収の3分の1を超えて借りられるとは限りません。パート・アルバイトを含め、勤務形態だけで審査結果は決まりません。
銀行カードローンを比較
横にスワイプして比較
バンクイック
- 金利(実質年率)
- 年1.4%~年14.6%
- 借入限度額
- 800万円
- 審査時間
- 最短即日
- 融資時間
- 最短翌営業日
- 無利息期間
- なし
- 申込条件
- 満20歳以上65歳未満
- 在籍確認
- 実施する場合あり
- カードレス
- 可能
じぶんローン

- 金利(実質年率)
- 年1.38%~17.8%※
- 借入限度額
- 最大800万円
- 審査時間
- 最短1時間
- 融資時間
- 最短当日
- 無利息期間
- なし
- 申込条件
- 満20歳以上70歳未満
- 在籍確認
- 実施する
- カードレス
- 不可
ドコモSMTBネット銀行カードローン
- 金利(実質年率)
- 年2.14%~14.94%
- 借入限度額
- 最高1000万円
- 審査時間
- 仮審査は最短60分
- 融資時間
- -
- 無利息期間
- なし
- 申込条件
- 満20歳以上満65歳以下
- 在籍確認
- 実施する場合あり
- カードレス
- 可能
選択した年齢に合う商品は見つかりませんでした。各行の最新の申込条件をご確認ください。
「バンクイックの審査に落ちたけれど、なぜ?」「アコムや別のカードローンなら申し込める?」と悩んでいませんか。
三菱UFJ銀行は個別の審査結果の理由を開示していません。まずは、結果の通知を確認し、申込内容・現在の借入れ・毎月の返済状況を整理しましょう。
この記事では、否決後に確認したいこと、再申込みや他社を検討するときの注意点を説明します。
アイフルの申込条件・返済方法を確認
申込みを検討する前に、必要な金額と現在の借入残高、毎月無理なく返済できる金額を確認しましょう。
アイフルのカードローン
満20歳以上69歳までで、定期的な収入と返済能力のある方が申込みを検討できます。年金収入のみの方は対象外です。金利や必要書類、返済方法は公式サイトで確認しましょう。
アイフルにも所定の審査があり、他社の審査結果だけで借入れの可否は判断できません。
※バナーに記載の最短時間は、申込手続き完了時点から計測した最短時間です。申込時間や審査状況などにより異なります。
今ある借金の返済や生活費を借入れで補い続けている方は、申込みを増やす前に返済・生活費の相談先を確認してください。
バンクイックの審査に落ちたら最初に確認すること
| 状況 | 最初にすること |
|---|---|
| 審査結果がまだ届いていない | メールや申込時の案内を確認し、不明な点は銀行に問い合わせる |
| 審査に通らなかった | 申込内容、収入と借入れ、支払い状況を振り返る |
| 以前の契約で借りられなくなった | 残高や返済状況を確認し、銀行へ利用状況を問い合わせる |
| 返済や生活費のやりくりが苦しい | 新たな申込みを重ねる前に、金融機関や相談窓口に相談する |
「結果が来ない」と「審査に落ちた」は別の状況です。通知だけでは判断できない場合、推測で再申込みする前に銀行へ確認しましょう。
審査に落ちた理由は教えてもらえる?
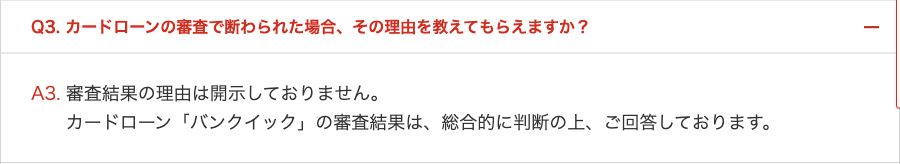
銀行の公式FAQでは、審査結果の理由は開示せず、総合的に判断すると案内しています。年収や勤続年数など、一つの情報だけで今回の否決理由を特定することはできません。
給与振込に三菱UFJ銀行を利用している、クレジットカードの支払いに遅れた記憶がない、といった場合も、取引状況だけで結果は判断できません。銀行口座やカードの利用状況があることと、カードローンの審査は別に考えましょう。
否決後に見直したい5つのポイント
1. 申込条件と入力内容
申込時の年齢、収入、勤務先、住所などが正しかったか確認します。収入や勤務先の情報に誤りがあった場合は、正確な内容を整理し、訂正の取扱いを銀行に確認してください。事実と異なる内容を入力して審査を受け直すことは避けましょう。
バンクイックは、申込時に満20歳以上65歳未満で原則安定した収入があることなどの条件があります。最新の条件は公式ページで確認してください。
2. 必要書類と本人確認
本人確認書類の不足や不鮮明な画像、住所の相違がないか確認します。銀行は本人確認書類を原則2点案内していますが、マイナンバーカードのマイナンバーIC認証を利用する場合は1点です。
利用限度額が50万円を超える場合は収入を証明する書類が必要です。それ以外でも、状況により提出を求められる場合があります。
参考:三菱UFJ銀行|必要書類
3. 現在の借入れと毎月の返済額
住宅ローン、クレジットカードの分割払い、他社カードローンなど、毎月の支払いを書き出します。借入残高だけでなく、これからの生活費を差し引いても返済を続けられるかが大切です。
銀行のカードローンは、貸金業法の総量規制の直接の対象ではありません。ただし、総量規制の対象外であっても、銀行は独自に返済能力などを審査します。
4. 支払いの遅れや信用情報
支払いに遅れがある場合は、まず契約先へ連絡して対応を確認します。身に覚えのない情報や過去の申込みが気になるときは、本人が信用情報機関に開示を申し込めます。
信用情報の開示は、登録されている内容の確認に役立ちます。ただし、開示によって銀行の否決理由が分かるわけではありません。利用された機関や申込方法は、銀行の同意事項・各機関の案内で確認してください。
参考:三菱UFJ銀行|申込時の同意事項/全国銀行個人信用情報センター|本人開示
5. 最近申し込んだローンやカード
いつ、どの会社に申し込んだかを振り返りましょう。申込情報の登録期間は信用情報機関によって扱いが異なります。CICの申込情報は照会日から6か月、全国銀行個人信用情報センターでは本人開示の対象期間と会員への提供期間が異なります。
ただし、これらは情報の登録・提供に関する期間であり、「6か月後なら必ず審査に通る」「バンクイックは6か月間再申込みできない」という意味ではありません。
参考:CIC|保有する信用情報/全国銀行個人信用情報センター|登録情報
否決後にアコムへ申し込める?保証会社との関係
バンクイックの申込条件には、保証会社であるアコム株式会社の保証を受けられることが含まれています。一方で、アコムのカードローンは別の商品です。
保証会社が同じだからアコムにも必ず落ちる、あるいは別の商品だから必ず通る、といったことは言えません。他社を検討するときも申込条件や毎月の返済額を確認し、審査を受ける必要があります。
アコムで審査に落ちた場合の確認方法は、アコムの審査に落ちたときの解説も参考にしてください。
再申込みはいつできる?
今回確認した銀行の公式案内には、一律の再申込みまでの待機期間は示されていません。申込みを繰り返す前に、入力に誤りがなかったか、返済に無理がないかを整理し、再申込みの取扱いを銀行に確認しましょう。
信用情報の登録期間が経過しても、審査結果が変わる保証はありません。情報の訂正が必要な場合や返済に不安がある場合は、先にその対応を進めることが重要です。
他社を検討する前に、必要額と返済額を整理する
| 確認項目 | 書き出す内容 |
|---|---|
| 必要な金額 | 支払いの目的・期限・不足額 |
| 毎月の余裕額 | 手取りから家賃、食費、既存の返済などを差し引いた金額 |
| 比較する条件 | 金利、返済額、総返済額、手数料、審査の有無 |
| ほかの選択肢 | 支払先との期日相談、生活費や返済についての公的・金融機関の相談窓口 |
例えば、毎月の家計の余裕が1万円で、新しい借入れの返済が月1万5,000円なら、単純計算でも月5,000円不足します。これは編集部が作成した家計の確認例であり、審査結果や返済額を示すものではありません。
利用する場合は各社の返済シミュレーションで、金利や返済期間を含む金額を確認しましょう。審査通過をうたう非正規業者や、個人間融資への誘導には注意してください。
返済が苦しいときの相談先
現在の借金の返済が難しい、生活費を借入れで補い続けている場合は、借入先への相談に加えて、全国銀行協会のカウンセリングサービスも確認できます。利用対象や申込み方法は窓口の案内を確認してください。
よくある質問
審査結果が早く届いたのは、信用情報に問題があるから?
結果が届くまでの時間だけでは理由を判断できません。銀行は審査結果の理由を開示していないため、まず通知内容と申込内容を確認しましょう。
審査結果が届かない場合は落ちた可能性が高い?
連絡が来ないだけでは、否決されたとは判断できません。迷惑メールや着信履歴を確認し、不明なときは銀行に問い合わせてください。
専業主婦やアルバイトでも申し込める?
銀行の公式FAQでは、パート・アルバイトでも原則安定した収入があれば申し込めると案内しています。収入のない専業主婦の方は、申込条件について銀行に確認してください。条件を満たしていても、審査結果は個別に異なります。
バンクイックの審査や勤務先への確認について知りたい
申込前の条件や審査の流れはバンクイックの申込前に確認したいポイント、勤務先への連絡はバンクイックの在籍確認の解説をご覧ください。
まとめ|結果を推測する前に、申込内容と返済状況を整理
- 審査に落ちた個別の理由は銀行から開示されません。
- 申込内容、書類、借入れと返済状況を振り返りましょう。
- アコムが保証会社でも、別の商品に必ず通る・落ちるとは言えません。
- 再申込みや他社の利用は、必要額と返済額を確認したうえで検討しましょう。
アイフルの申込条件・返済方法を確認
申込みを検討する前に、必要な金額と現在の借入残高、毎月無理なく返済できる金額を確認しましょう。
アイフルのカードローン
満20歳以上69歳までで、定期的な収入と返済能力のある方が申込みを検討できます。年金収入のみの方は対象外です。金利や必要書類、返済方法は公式サイトで確認しましょう。
アイフルにも所定の審査があり、他社の審査結果だけで借入れの可否は判断できません。
※バナーに記載の最短時間は、申込手続き完了時点から計測した最短時間です。申込時間や審査状況などにより異なります。
今ある借金の返済や生活費を借入れで補い続けている方は、申込みを増やす前に返済・生活費の相談先を確認してください。