
AIG損保の火災保険「ホームプロテクト総合保険」は、代理店に相談して補償を決めたい人や、災害後の修理業者探し・当座の資金にも備えたい人が検討しやすい商品です。Web申込や住宅の設備・築年数などに応じた割引もあります。
一方で、日常の破損は自己負担額と支払限度を確認する必要があり、建物の保険金には原則として復旧条件があります。「補償が広いから安心」と決める前に、事故後に自分で払う額と、修理する場合の条件を確認しましょう。
確認日:2026年10月13日。ホームプロテクト総合保険は、現行公式サイトの2025年10月1日以降始期の情報をもとに説明します。賃貸向け商品は別に紹介しています。契約済みの方は、ご自身の始期日に対応する条件をご確認ください。
AIG損保の火災保険のメリット・デメリット早見表
| 比較する点 | メリット | デメリット・注意点 |
|---|---|---|
| 補償の設計 | 水災や日常の破損への備えをプランで選び、特約も追加できる | 水災なしのB・Dプランは所定の物件に限定。建物だけでは家財は対象外 |
| 保険料 | 条件に合えば、Web申込・築浅・オール電化などの割引がある | Web申込は代理店からの案内が前提。割引だけで他社より安いとはいえない |
| 事故後の支援 | 修理業者の紹介や、対象事案での保険金の一部前払いがある | 対応できない地域・災害もある。建物は原則、3年以内の復旧が支払条件 |
| 日常の破損 | 建物・家財の自己負担額を見て組み合わせを選べる | 家財の不測突発事故は30万円限度。スマホ・ノートPC等はこの補償では対象外 |
自己負担額(免責金額)は、補償対象の損害が出たときに自分で負担する額です。補償の有無、自己負担額、支払限度の3つを一緒に確認してください。
知りたい内容から読む
4プランの違い | メリット | 自己負担額 | 水災の支払方式 | 復旧条件 | 見積もりの比べ方 | 賃貸・払い方の疑問
AIG損保を検討する場合も、他社と同じ補償条件で見積もりを比べると判断しやすくなります。一括見積もりの取扱会社・商品は物件等の条件によるため、希望する会社や商品を伝えて確認してください。

火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
ホームプロテクト総合保険の4プランを比較
公式パンフレットの代表的なプランはA・B・C・Dの4つです。いずれも火災・落雷・破裂爆発、風災・雹災・雪災、所定の水濡れ等と盗難を補償し、水災と不測かつ突発的な事故の有無が主な違いになります。
| 主な補償 | Aプラン | Bプラン※ | Cプラン | Dプラン※ |
|---|---|---|---|---|
| 水災 | 対象 | 対象外 | 対象 | 対象外 |
| 不測かつ突発的な事故(破損・汚損など) | 対象 | 対象 | 対象外 | 対象外 |
※B・Dプランは原則として、保険の対象の建物または家財を収容する建物が、M構造の共同住宅(区分所有等)の場合に選べます。構造区分は見積もり・代理店で確認してください。表は補償の有無の要約で、自己負担額や支払条件は含みません。
たとえば、戸建てで洪水にも備えたいならAとCを比較し、日常の破損まで保険で持つかを考えられます。マンションで水災を外せる場合でも、階数や家財の置き場所、周辺の浸水リスクを確認してから選びましょう。
保険の対象は「建物」「家財」「両方」から選びます。建物だけの契約では、家具・家電・衣類などの家財は補償されません。家財の金額は、同等の物を買い直すための費用を目安に確認してください。
参考:公式パンフレット3・13〜14ページ:プラン・対象・評価
AIG損保の火災保険のメリット4つ
1.住宅の条件に合う割引を確認できる
主な割引には、Web申込割引、築浅割引、オール電化住宅割引、耐火性能割引、建物・家財セット割引があります。保険料を抑えたい場合は、まず適用できる割引を代理店に確認すると、補償を外す前に見直せます。
Web申込割引は5%で、保険期間が2年以上の場合に適用できます。代理店からWeb手続きの案内と必要書類を受け取った方が対象で、自動継続の手続きには適用されません。誰でもサイトから直接申し込める仕組みとは異なります。
築浅割引は始期日時点で築10年未満の建物が対象です。オール電化は空調・給湯・調理等をすべて電気でまかなうことなど、各割引に条件があります。割引後の総額を、同じ補償・期間の他社見積もりと比べましょう。
2.災害後の修理業者探しをサポートしてもらえる
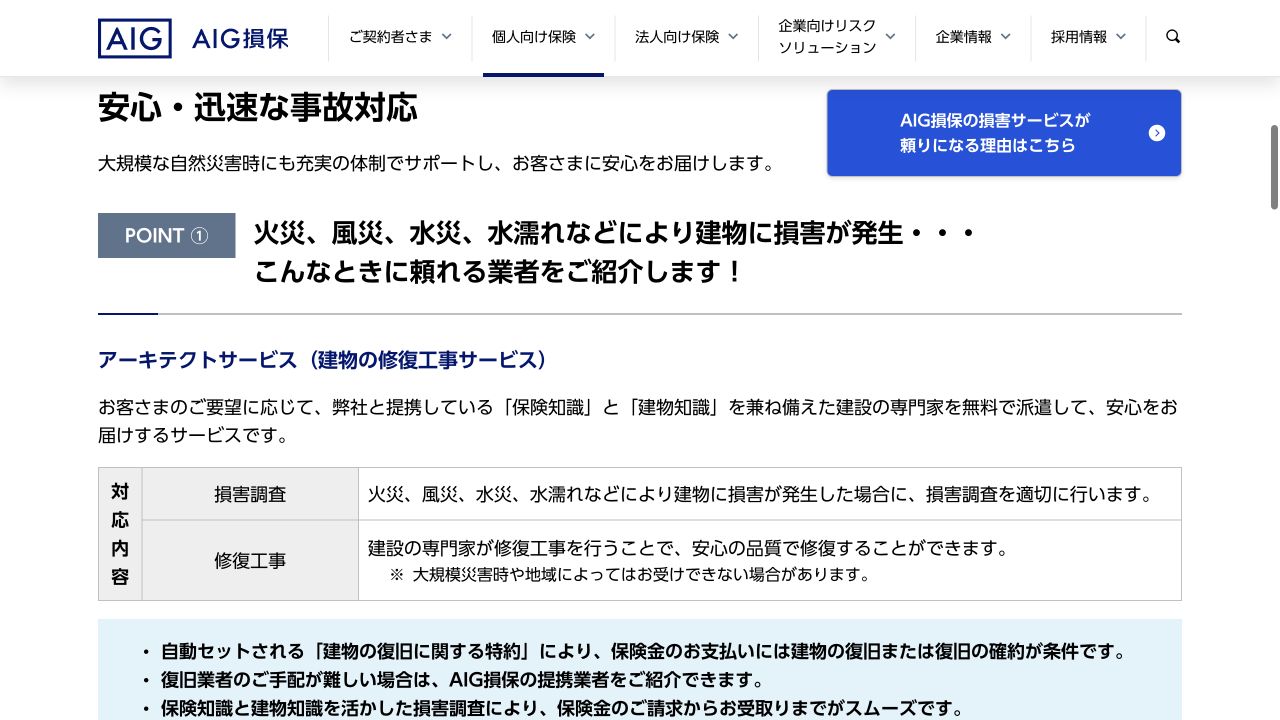
「アーキテクトサービス」は、火災・風災・水災・水濡れ等で建物に被害が出たときに、要望に応じて提携する建設の専門家を派遣する仕組みです。損害調査と修復工事について相談でき、災害直後に頼れる業者を知らない場合の支えになります。
専門家の派遣は無料と案内されていますが、修復工事の代金まで無条件で無料になる意味ではありません。補償対象、保険金、自己負担、工事の見積もりを確認してください。大規模災害時や地域によっては利用できない場合があります。
3.大きな被害では、保険金の一部を先に受け取れる場合がある
火災・自然災害で仮住まいなどの資金が必要になった場合、所定の対象事案では、通常必要な請求書類の提出前に保険金の一部を受け取る「高額内払い」を相談できます。案内されている上限は、損害保険金の見込み額の50%です。
対象は、一定額以上の大規模な損害や、仮住まいの確保が必要など、生活再建への資金需要が高いと認められる事案です。公式の「最短10日」はすべての事故での入金期限を保証するものではありません。内払いは保険金の一部前払いで、追加の保険金ではありません。
4.鍵や水回りのトラブルで専門業者を手配してもらえる
「住まいのかけつけサービス」では、鍵の紛失、トイレの詰まり、エアコンの水漏れなどを24時間365日受け付けます。急なトラブルで、業者を一から探す負担を減らせる点が利点です。
専用ダイヤルへの連絡が利用条件で、自分で業者を手配した場合は対象外です。部品代、特殊作業、応急処置を超える作業は自己負担となり、一部地域・時間帯では利用できないこともあります。受付時間と、無料になる作業・実際の到着時間は分けて確認しましょう。
AIG損保の火災保険のデメリット・注意点4つ
1.破損・汚損は、自己負担額と家財の限度を見落としやすい
ホームプロテクト総合保険の不測かつ突発的な事故には、次の自己負担額の組み合わせがあります。「家財はいつも1万円」「建物も家財も一律5万円」とは限りません。
| 組み合わせ | 建物の自己負担額 | 家財の自己負担額 |
|---|---|---|
| ① | 5万円 | 5万円 |
| ② | 1事故目5万円/2事故目以降10万円 | 1事故目5万円/2事故目以降10万円 |
| ③ | 10万円 | 1万円※ |
※③の家財1万円は、家財のみの契約では選べません。事故回数は、建物・家財それぞれについて、保険金を支払う事故の発生順で決まります。選択内容は見積もり・保険証券をご確認ください。
たとえば、補償対象と認定された家財の損害額が8万円、自己負担額が5万円なら、損害保険金は3万円という計算です。補償が付いていても、小さな修理では自己負担だけで終わる場合があります。
また、この事故区分の家財の限度は30万円です。これは家財全体の契約金額とは別の上限で、火災・落雷など他の事故区分に一律に当てはめるものではありません。上の計算例は、他の限度・調整がない場合で、費用保険金等は含みません。
2.水災のⅡ型では、大きな修理費が不足する場合がある
水災が「対象」になっていても、Ⅰ型とⅡ型で支払方式が違います。再調達価額とは、同等の建物や家財を再取得するための金額です。損害がその30%未満の場合は、浸水の条件も判断に関わります。
| 水災の被害・支払条件 | Ⅰ型 | Ⅱ型 |
|---|---|---|
| 対象の建物・家財に、それぞれの再調達価額の30%以上の損害 | 損害の額 | 損害の額 |
| 床上浸水または地盤面より45cm超の浸水で、再調達価額の15〜30%未満の損害 | 損害の額 | 契約金額×15%(1敷地300万円限度) |
| 同じ浸水条件で、再調達価額の15%未満の損害 | 損害の額 | 契約金額×5%(1敷地100万円限度) |
表は主な支払方式の要約です。Ⅰ型にも契約金額等の限度があります。Ⅱ型の30%未満の損害に対する保険金は、建物・家財の合計で1事故1敷地300万円が上限です。浸水だけでなく、対象物への損害が必要になります。
たとえば、建物の再調達価額・契約金額がともに1,000万円で、床上浸水による補償対象の損害額が200万円なら、損害割合は20%です。Ⅰ型の損害保険金は200万円、Ⅱ型は1,000万円×15%=150万円となり、50万円の差が生じます。
この例は建物の水災損害保険金だけの比較で、家財や費用保険金等は含みません。保険料を比べる際は、水災の有無とともに、Ⅰ型・Ⅱ型のどちらかを確認してください。
3.建物を修理しない予定なら、復旧条件が合うか確認が必要
「建物の復旧に関する特約」が自動セットされ、建物の保険金は原則として、損害が生じた日の翌日から数えて3年以内に復旧することが条件です。保険金を受け取っても修理せず、別の用途に使うことを前提に選ぶと、支払条件とのずれが生じます。
ただし、復旧をあらかじめ確約し、AIG損保が認めた場合等は、復旧前に保険金を受け取れます。「修理代を全額立て替えないと請求できない」と決めつけず、着工前に必要な書類と支払いの流れを確認してください。
古い実家で将来取り壊す予定がある場合や、災害後に建て直すか分からない場合は、その予定を代理店に伝えて相談しましょう。この3年は建物の復旧に関する条件であり、地震保険などに同じ条件を一律に当てはめる説明ではありません。
参考:建物の復旧に関する特約
4.スマホの破損や、劣化した設備の修理まで使えるわけではない
不測かつ突発的な事故には、スマートフォン・タブレット・ノート型パソコン等の携帯式電子機器や、眼鏡・補聴器などの対象外が挙げられています。家財を契約していても、これらを落として壊した事故には、この補償を使えません。
自然な消耗・劣化や、機能に支障のない見た目だけの傷も対象外です。台風で屋根が破損した事故と、老朽化した屋根からの雨漏りを分け、原因の調査結果をもとに補償の可否を確認しましょう。
事故区分ごとに対象外が異なるため、「ノートPCはすべての事故で補償されない」と読み替えないでください。修理前の写真や被害の状況を残し、原因を推測で決めつけずに連絡することが大切です。
参考:公式パンフレット5〜6ページ:保険金を支払えない主な場合
保険料の高い・安いは、同じ条件の見積もりで判断する
AIG損保の保険料は、所在地、構造、築年数、契約金額、期間、自己負担額、補償や割引で変わります。公開情報だけで「AIGは必ず割高」「Webなら最安」と判断することはできません。
まずは勧められた見積もりを、次の項目で他社とそろえてみましょう。割引率だけではなく、同じ期間の保険料総額と、事故後の自己負担額を比べます。
- 建物・家財:対象と契約金額をそろえる。土地代を含む購入金額と、建物を再取得する金額を混同しない。
- 水災・破損:有無だけでなく、水災の支払方式、事故別の自己負担額、家財の限度を確認する。
- 地震・特約:地震保険、賠償責任、費用補償をそろえ、自動車保険等と重複する特約を確認する。
- 期間・払込:1年分と5年分を混ぜず、同じ期間で比較する。更新時の条件も確認する。
代理店のサポートを重視する場合は、事故時の連絡先や請求書類の準備、修理業者の紹介をどこまで手伝うかも聞いておきましょう。保険料差と、実際に利用したい支援の両方で判断できます。
参考:公式パンフレット13〜15・21ページ:金額・割引・期間・払い方
AIG損保の火災保険でよくある質問
賃貸でもホームプロテクト総合保険を選べばよい?
賃貸の入居者向けには「リビングパートナー保険」があり、家財の損害と、大家さん・他人への賠償責任をまとめて確認できます。持ち家向けの建物補償と混同せず、商品名と必要な賠償責任の金額を確認してください。
リビングパートナー保険の現行公式説明は2024年10月1日以降始期で、自己負担額などもホームプロテクト総合保険と異なります。この記事の破損の自己負担表を、そのまま賃貸向け商品に当てはめないでください。
月払い・年払い・クレジットカード払いは選べる?
主な払い方には一括払と分割払がありますが、月払は保険期間1年の契約に限られ、所定の割増があります。5年契約を毎月払う方式とは異なります。年払の可否も契約条件で確認しましょう。
クレジットカード払いは所定の特約が条件です。分割払の2回目以降には適用されないなどの制限があるため、初回だけでなく、その後の払込方法も確認してください。
地震による火災や津波も、通常の火災保険で補償される?
地震・噴火・津波による損害は、ホームプロテクト総合保険の通常の損害補償では対象外です。地震への備えには、火災保険にセットする地震保険を確認してください。
地震火災費用保険金は、所定の火災被害で費用を支払う仕組みで、地震保険とは別です。地震保険も実際の修理費を全額支払う方式ではなく、認定された損害区分に応じて契約金額の一定割合を支払います。
参考:地震保険の対象・支払方式/公式パンフレット7〜8ページ:地震火災費用と地震保険
AIGの長所と、事故後に自分で払う費用を合わせて判断しよう
AIG損保は、代理店での相談や、災害後の修理・資金面のサポートを重視する方が検討しやすい会社です。一方で、小さな破損を自己負担なく直したい方や、被害後に建物を修理しない可能性がある方は、条件が希望に合うか確認が必要です。
まずは見積もりの水災の型、破損の自己負担額、建物の復旧条件を書き出してみてください。そのうえで他社の同じ条件の見積もりと比較すると、保険料の差だけでなく、事故後に残る負担も判断できます。
一括見積もりの取扱会社・商品や加入可否は、物件等の条件によって異なります。契約前には、始期日に対応するパンフレット・重要事項説明書・約款で最終確認してください。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。