
県民共済の火災保険を調べると、掛金の手頃さを評価する口コミがある一方、「自然災害の修理費をどこまでまかなえるのか」が気になるところです。選ぶ前に確かめたいのは、火災・風水雪害・地震で、受け取る金額の決まり方が異なることです。
この記事で扱うのは、全国生協連の新型火災共済です。実際の投稿例と公式資料を分けて、県民共済で火災に備えるメリット・注意点を整理します。
公式情報の確認日:2026年10月22日。埼玉県民共済は取扱共済が一部異なり、地震特約などの特約コースを取り扱っていません。加入先の最新資料で確認してください。
県民共済と比べるために、民間の火災保険の条件も確認したい方へ
住宅本舗の無料一括見積もりでは、民間の火災保険の補償・保険料を確認できます。県民共済の見積もりと、建物・家財の金額や自然災害で受け取れる額を比べてみましょう。

火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
※県民共済の申込窓口ではありません。共済への加入・共済金の請求は、各地域の会員生協にお問い合わせください。
県民共済の火災保険は、掛金と自然災害の保障をセットで判断する
| 重視すること | 判断のポイント |
|---|---|
| 火災への備えと家計の負担 | 住宅・家財の必要額を確保した掛金を確認。再取得価額での保障も検討材料になる |
| 台風・洪水・大雪への備え | 風水害等見舞共済金の支払条件と金額を確認。修理費の全額が出るとは限らない |
| 大地震の後の生活再建 | 基本保障と地震特約の額を確認。民間の地震保険とは別の制度として比較する |
火災を中心に備え、自然災害で残る自己負担を貯蓄でまかなえるなら、県民共済は検討候補になります。自然災害時にもまとまった資金が必要な方は、掛金だけで決めず、民間の火災保険・地震保険も同じ条件で比較しましょう。
県民共済の火災保険の口コミ|良い点と気になる点
Yahoo!知恵袋では、次のような投稿を確認できました。内容は投稿者の体験・感想の要約であり、当メディアが契約内容や事故状況を確認したものではありません。利用者全体の評価や支払実績を示す調査でもありません。
| 投稿で挙げられた点 | 確認できた内容 | 加入前に確かめたいこと |
|---|---|---|
| 掛金への評価 | 火災に備える目的で加入し、掛金の負担を評価する回答(2025年6月28日) | 住宅・家財・地震特約を含めた自分の見積もりで比べる |
| 共済金を受け取った体験 | 強風で庇が壊れ、共済金を受け取ったという回答(2025年6月23日) | 支払対象・損害の程度・加入額で受取額が変わる |
| 支払見込み額への不満 | 台風後の修理見積額と、提示された支払見込み額との差に不満を述べる回答(2022年12月13日) | 当時の投稿を現在の条件に置き換えず、風水害の支払基準を確認する |
投稿元:Yahoo!知恵袋「中古戸建て購入時の県民共済のメリット・デメリットに関する相談」、Yahoo!知恵袋「ソニー損保と県民共済の火災保険の比較に関する相談」。
「受け取れた」「少なかった」という感想だけでは、自分の家でも同じ結果になるかは分かりません。事故の原因、対象になった物、加入時期、損害額と支払基準を分けて読むことが大切です。
県民共済の新型火災共済のメリット
掛金の目安を確認しやすく、割戻金の仕組みがある
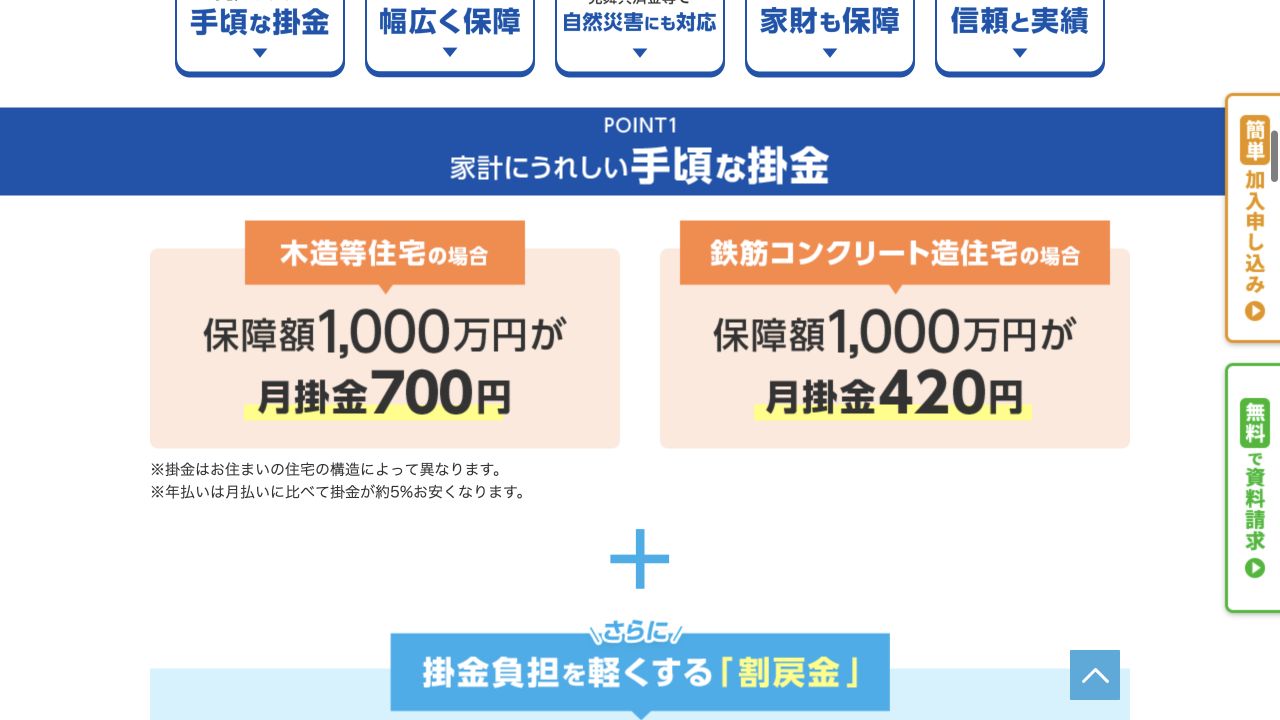
全国生協連の公式案内にある、保障額1,000万円の場合の月掛金例は次のとおりです。自分の住宅と家財に必要な加入額へ置き換えて確認しましょう。
| 住宅の構造 | 保障額 | 月掛金の例 |
|---|---|---|
| 木造等住宅 | 1,000万円 | 700円 |
| 鉄筋コンクリート造住宅 | 1,000万円 | 420円 |
※全国生協連の公式案内例。地震特約などの追加掛金を含む総額ではありません。構造・加入額・付加する保障等で掛金は異なります。埼玉県民共済は取扱いが一部異なるため、同じ金額をそのまま当てはめないでください。
決算で剰余金が生じたときは割戻金が戻る仕組みもあります。ただし、割戻率は変動し、地震特約の掛金は対象外です。過去の割戻率を固定して、将来の実質負担を決めつけるのは避けましょう。
火災・落雷などに備え、住宅や家財を再取得価額で保障する
新型火災共済は、火災だけでなく消防破壊・消防冠水、落雷なども保障対象に含めています。損害を受けた住宅や家財は、加入額の範囲内で再取得価額を基準に支払う仕組みです。
再取得価額とは、同等の住宅を建て直したり、同等の家財を買い直したりするために必要な金額です。ただし、加入額や支払基準の制限があるため、古い家でも契約した金額が必ず全額出る、という意味ではありません。
口コミを読む前に確認したい、自然災害の保障と注意点
風水雪害は見舞共済金。修理見積額と受取額が一致するとは限らない
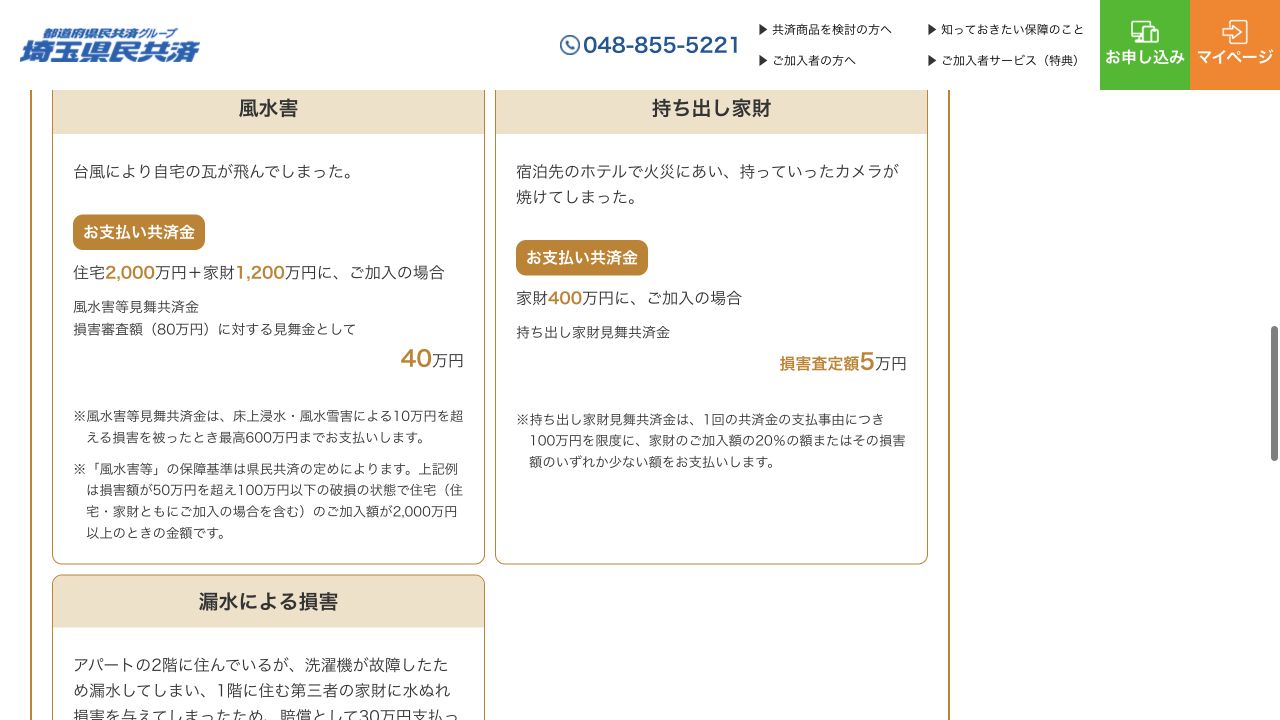
埼玉県民共済の公式支払例では、住宅2,000万円と家財1,200万円に加入し、台風で瓦が飛んだケースについて、損害審査額80万円に対し、風水害等見舞共済金40万円を示しています。
※これは公式に掲載された一例です。損害額が50万円超100万円以下で、住宅の加入額(住宅・家財双方に加入している場合を含む)が2,000万円以上の条件による例であり、すべての台風被害に同じ額が支払われるわけではありません。
東京都民共済の公式FAQでも、住宅・家財の風水害は、10万円を超える損害または床上浸水などの条件を満たした場合に加入額に応じて支払うと案内しています。「最高600万円」の表示も、どの被害にも600万円出るという意味ではありません。付属建物などは扱いが異なる点にも注意してください。
出典:東京都民共済「台風等風水害による損害は保障の対象となりますか?」
地震の基本保障と地震特約は、民間の地震保険とは別の仕組み
| 新型火災共済の地震保障 | 公式案内の支払条件・割合 |
|---|---|
| 基本保障 | 加入住宅の半壊・半焼以上など、所定の損害に加入額の5%。加入額100万円以上で、住宅の損害額が20万円を超える所定の一部破損は一律5万円 |
| 地震特約を付加 | 所定の半壊・半焼以上の損害に15%を上乗せし、基本保障と合わせて加入額の20%。埼玉県民共済は取扱いなし |
例えば加入額3,000万円で、基本保障と地震特約の支払条件を満たす場合は、合計20%なら600万円です。これは仕組みを説明する計算例で、地震後の修理費を全額補てんするものではありません。各保障の限度額・対象外も確認してください。
出典:全国生協連「地震特約」
一方、民間の制度上の地震保険は、火災保険の保険金額の30〜50%で設定し、建物5,000万円・家財1,000万円が上限です。支払額は全損・大半損・小半損・一部損の認定で決まります。こちらも修理費の全額を支払う保険ではありません。
※風水害等や地震等では、1回の災害による支払いが制度の総支払限度額を超える場合など、共済金が削減されることがあります。個人の加入額の上限とは別の条件です。
県民共済と民間の火災保険、どちらが自分に合う?
| 住まい・備えたいこと | 選ぶ際に優先する点 |
|---|---|
| 火災に備え、毎年の負担を抑えたい | 県民共済の必要加入額と掛金を確認し、自然災害時の不足を貯蓄でまかなえるか考える |
| 台風・洪水の修理費を幅広く備えたい | 県民共済の支払表と、民間保険の風災・水災の支払条件、免責金額を比較する |
| 大地震後の生活再建資金を厚くしたい | 地震特約の受取額と、民間の地震保険の保険金額・支払基準を比較する |
| 賃貸住宅に住んでいる | 家財に加え、借家人賠償責任など賃貸借契約で求められる補償が足りるか確認する |
比較する際は、住宅と家財の金額、火災・風災・水災・地震の範囲、自己負担、賠償の備えをそろえます。民間の保険も商品ごとに条件が異なり、会社名だけで「すべての損害が全額出る」とは判断できません。
賃貸の方は、家財と借家人賠償責任特約を分けて確認しましょう。自宅の漏水で他人に損害を与えた場合の見舞費用と、法律上の賠償責任への備えも同じものではありません。
県民共済の火災保険の口コミに関するよくある質問
「支払いが悪い」という口コミは本当ですか?
投稿だけで、県民共済全体の支払い対応が良い・悪いとは判断できません。火災と風水雪害では支払基準が違うため、修理見積額との差が、対象外の原因・加入額・支払表のどれによるものか確認しましょう。納得できない場合は、算定の根拠と追加で提出できる資料を窓口へ尋ねてください。
共済金は請求すればすぐに受け取れますか?
公式の制度案内は、請求に必要な書類が到着した翌日から原則30日以内の支払いとし、確認・調査でさらに期間を要する場合もあると説明しています。「電話した日から必ず何日」「どの事故もすぐ支払われる」という保証ではありません。
県民共済なら、全国どこでも同じ内容ですか?
同じ全国生協連の制度でも、申込先や取扱内容を確認する必要があります。とくに埼玉県民共済は取扱共済が一部異なり、地震特約などの特約コースがありません。全国生協連の地域別一覧から、自分の申込先の公式資料を確認してください。
県民共済だけで十分か、最後は受取額と貯蓄で考える
口コミからは、掛金を評価する理由と、受取額を心配する理由の両方が見えてきます。大切なのは、自宅の火災・台風・洪水・地震をそれぞれ想定し、共済金で足りない金額を自分で用意できるかを確かめることです。
民間の火災保険との違いをもう少し確認したい方は、火災保険と共済の比較も参考にしてください。加入・乗り換え前には、最新の見積もりと制度の案内を照合しましょう。
県民共済と比べるために、民間の火災保険の条件も確認したい方へ
住宅本舗の無料一括見積もりでは、民間の火災保険の補償・保険料を確認できます。県民共済の見積もりと、建物・家財の金額や自然災害で受け取れる額を比べてみましょう。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
※県民共済の申込窓口ではありません。共済への加入・共済金の請求は、各地域の会員生協にお問い合わせください。