
チューリッヒのネット火災保険は、基本補償の自己負担額を0円にし、ネットで見積もりから申込みまで進めたい持ち家の方に向く比較候補です。水災を外せるため、住まいのリスクに合わせて検討できます。
一方、基本補償を細かく外す自由度には限りがあり、建築年月や、破損・汚損の特約にも条件があります。「安そうだから」と決める前に、必要な補償が付けられるかを確認しましょう。
この記事では、選ぶメリット・デメリットと加入前の確認点を、公式の商品説明・FAQ・重要事項説明書から整理します。公式情報の確認日:2026年10月21日。2026年8月1日以降始期の条件を中心に解説し、契約中の方はご自身の保険始期日に対応する資料をご確認ください。
複数社の補償・保険料を比べたい方は、住宅本舗の一括見積もりもご利用いただけます。
※以下は住宅本舗の見積もり・相談窓口です。チューリッヒの契約変更・事故連絡窓口ではありません。取扱保険会社・商品は見積もり先でご確認ください。

火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
チューリッヒ火災保険のメリット・デメリットを先に確認
| 項目 | 選ぶ前に知っておきたいこと |
|---|---|
| メリット | 基本補償の免責金額は0円。水災の有無や特約を選び、ネットで手続きを進められる |
| デメリット | 水災以外の基本補償は細かく外せない。破損・汚損は特約で、自己負担額・家財の支払上限がある |
| 加入条件 | 持ち家向け。1981年6月以降に新築された建物が対象で、空き家・別荘は引受対象外 |
| 特に注意 | 2026年8月以降始期の新規契約では、家財400万円以下の設定で破損・汚損の特約を付けられない |
候補にしやすいのは、基本的な補償をまとめて付け、必要な特約を追加したい方です。対面で相談しながら選びたい方や、補償を細かく削りたい方は、他のタイプの商品も比較すると選びやすくなります。
出典:基本補償の免責金額/補償内容/建築年月の条件/2026年8月の改定案内
チューリッヒのネット火災保険のメリット4つ
基本補償は免責金額0円で備えられる
基本補償の免責金額、つまり事故時に差し引かれる自己負担額は0円です。支払対象となる損害について、免責金額を理由とする差引きを抑えたい方には比較する価値があります。
ただし、「基本補償が0円」と「すべての事故が自己負担なし」は同じではありません。支払対象外の事故や限度額はあり、破損・汚損の特約には別の免責金額が設定されています。
出典:公式FAQ「基本補償に免責金額(自己負担額)はありますか?」
基本補償をまとめて付け、水災の有無を選べる
火災・落雷・風災・水ぬれ・盗難などが基本補償にまとまっています。そのうえで、水災を外す選択や、日常のうっかり事故に備える特約の追加を検討できます。
水災を外すかは、保険料の差だけで決めないことが大切です。ハザードマップ、建物の階数や周辺の地形を確認し、被災したときの修理・買い直し費用を負担できるかまで考えましょう。
ネットで手続きでき、割引条件も確認しやすい
見積もり、確認書類の提出、申込みをスマートフォンやパソコンで進められます。店舗に行く時間を取りにくい方や、補償を確認しながら自分のペースで検討したい方に合う方法です。
公式ではダイレクト販売によるコスト削減や長期一括払い、所定の割引を案内しています。保険証券を発行しない特約による500円の割引もありますが、他社より必ず安くなることを示すものではありません。必要な補償を付けた見積もりで比較してください。
出典:見積もりから契約までの流れ/保険料・割引制度の公式案内
住まいのトラブルを相談できるサービスが付く
水まわり、カギ、ガラス、ハチの巣などのトラブルに対応するアシスタンスサービスがあります。水まわりとカギは24時間365日の駆けつけに対応しています。
基本料金と60分までの作業料金は無料とされていますが、部品代・特殊作業・60分を超える作業などは自己負担です。ガラスやハチの巣は対応時間・地域等にも条件があるため、業者を自分で手配する前に窓口へ確認しましょう。
チューリッヒの火災保険で注意したいデメリット
1981年5月以前の建物や空き家・別荘は対象外
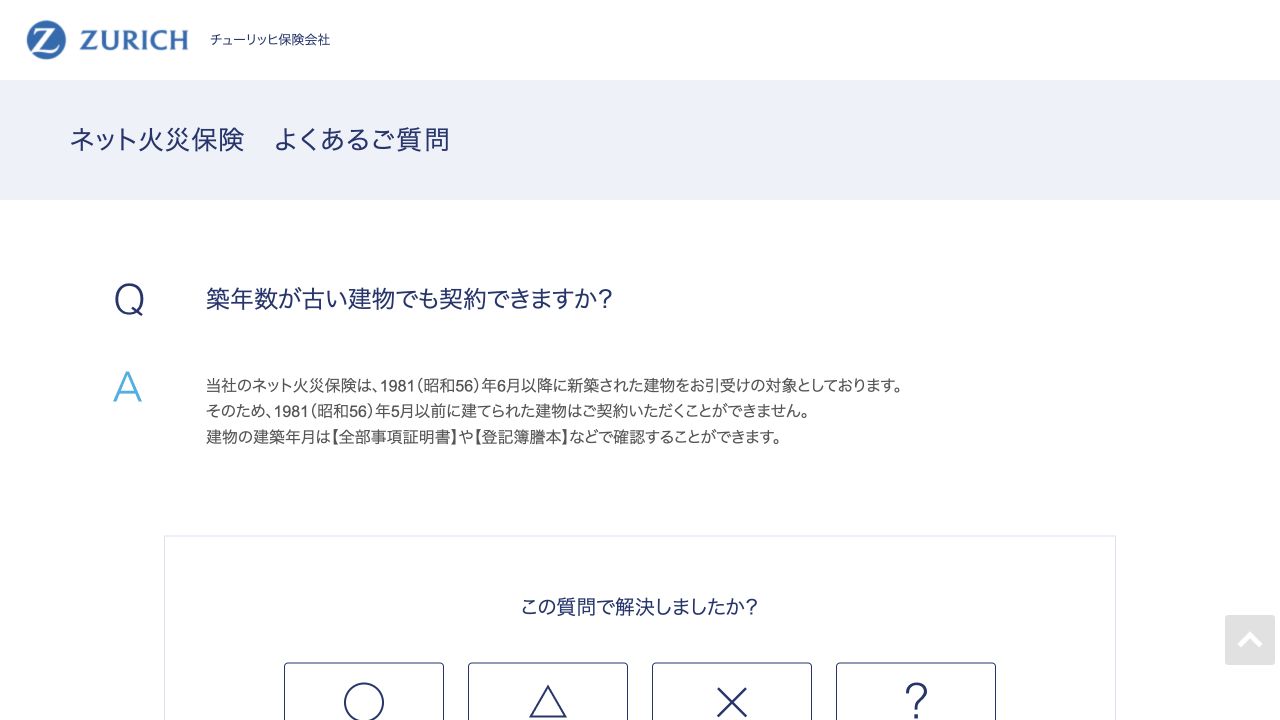
公式FAQは、1981年6月以降に新築された建物を引受対象としています。1981年5月以前の建物は、この商品の契約対象になりません。築年数の概算で判断せず、登記簿謄本・全部事項証明書などで建築年月を確かめてください。
また、持ち家向けの商品であり、空き家や別荘は引受対象外です。条件に当てはまる物件でも、建物の状況などにより希望どおり契約できるとは限りません。
基本補償を一つずつ外す設計ではない
基本補償から取り外せるのは水災です。「盗難は不要」「風災だけ外したい」といった細かな取捨選択を前提にすると、希望に合わない場合があります。
幅広い補償をまとめて付けられることは利点ですが、必要な補償だけに絞りたい方には制約になります。補償の範囲と総保険料の両方を、他社の商品と並べてみましょう。
破損・汚損の特約には自己負担額と付帯条件がある
家具を動かして壁に穴を開けた、子どもが物をぶつけてテレビを壊した、といった不測かつ突発的な事故は、破損・汚損損害等補償特約(住総用)で検討する補償です。基本補償だけで同じ範囲まで備えられるわけではありません。
| 確認する項目 | 現行の特約の条件 |
|---|---|
| 免責金額 | 建物・家財それぞれ5万円 |
| 1事故の支払限度 | 建物は建物の保険金額、家財は50万円 |
| 家財の設定額による制限 | 2026年8月1日以降始期の新規契約で、家財の保険金額が400万円以下の場合は付帯不可 |
たとえば、対象となる家財の損害額が8万円であれば、免責金額5万円を差し引いた3万円が計算上の支払額です。実際の支払いは事故の原因や契約条件等によります。5万円以下の損害は支払対象になりません。
特約を付けるためだけに、必要以上の家財保険金額へ増やすのは避けましょう。保有する家財の評価額、付帯できる範囲、追加保険料をまとめて確認することが大切です。
出典:破損・汚損の支払額・限度額/2026年8月の特約新設・改定案内
書類提出・クレジットカード決済などをネットで進める必要がある
申込みでは建築年月・構造などの確認書類をアップロードし、保険料はクレジットカードで支払います。紙の保険証券は送付されず、契約内容はお客さま専用ページで確認する方式です。
書類の撮影やオンライン操作が苦手な方は、手続き方法が自分に合うかを先に確認しましょう。説明を受けながら複数商品を選びたい方は、対面相談ができる代理店型も比較候補になります。
基本補償・特約・地震保険を分けて確認する
| 備えたい損害 | チューリッヒでの位置付け | 確認したい点 |
|---|---|---|
| 火災・落雷・破裂/爆発 | 基本補償 | 支払対象となる事故かを確認 |
| 風災・雹災・雪災 | 基本補償 | 老朽化や自然消耗等は補償されない |
| 洪水・高潮・土砂崩れ等 | 水災。取り外し可能 | 損害の程度や浸水等に支払条件がある |
| 給排水設備の事故等による水ぬれ・盗難 | 基本補償 | 水災とは事故の原因が異なる |
| 日常の不測かつ突発的な破損・汚損 | 任意の特約 | 付帯条件・免責5万円・家財50万円限度 |
| 地震・噴火・津波による損害 | 地震保険をセット | 通常の火災保険だけでは備えられない |
建物を契約しただけでは、家財の被害まで同じように補償されません。家具・家電などの買い直しにも備えるなら家財を含め、建物と家財それぞれの保険金額を決めます。
出典:2026年8月以降始期の重要事項説明書/水災の支払条件
保険料を比較するときは、この5項目をそろえる
| 比較項目 | 並べて確認すること |
|---|---|
| 建物の条件 | 所在地・構造・建築年月・面積 |
| 保険の対象と金額 | 建物と家財の有無、それぞれの保険金額 |
| 補償と特約 | 水災・破損汚損・地震保険・個人賠償等の有無 |
| 事故時の自己負担 | 基本補償と特約を分け、免責金額・支払上限を記録 |
| 期間と支払総額 | 同じ保険期間の総額で比較。年額表示と一括払の額を混同しない |
免責金額などを同じにできない場合は、その差を書き添えて比較します。たとえば、保険料が低くても事故時の自己負担が大きければ、家計にとって有利とは限りません。
公式サイトの保険料例も特定の建物・補償条件での試算です。ご自身の条件の見積もりと並べ、保険料が下がった理由が割引なのか、外した補償なのかを確認してください。他社も見たい方は、火災保険の比較記事も参考にできます。
申込みは、書類と補償開始日を確認して進める
まず登記簿謄本など、所在地・建築年月・面積・構造を確認できる資料を用意します。必要書類は戸建て・マンションや耐火性能、地震保険の割引等によって異なります。
| 手順 | 行うこと |
|---|---|
| 1.見積もり | 建物の情報と希望する補償を入力する |
| 2.書類提出 | 案内に従って確認書類をアップロードする |
| 3.内容確認・支払い | 確認後に案内される保険料・補償を確かめ、支払い手続きをする |
| 4.補償開始を確認 | 契約成立と保険始期日を確認し、乗換えでは補償の空白を作らない |
概算見積もりが出ても、その時点で補償が始まるわけではありません。現在の契約を先に解約せず、新しい契約の成立と開始日を確認してから切り替えましょう。
チューリッヒの火災保険のよくある質問
賃貸住宅や、家財だけの契約にも使えますか?
この記事の商品は持ち家向けで、家財だけでは申し込めません。家財を付ける場合も建物の補償とセットです。賃貸住宅向けの家財保険は別商品として確認してください。
地震火災費用があれば、地震保険は不要ですか?
役割が異なります。地震火災費用は所定の火災被害に対する費用補償で、地震による建物の損壊や津波による流失まで同じようにカバーするものではありません。地震・噴火・津波の損害に備えるかは、地震保険を分けて検討してください。
契約中の保険も、この記事の条件に変わりますか?
保険始期日や更新時期、契約している特約によって条件は異なります。たとえば2026年8月の改定内容を、それ以前に始まった契約へそのまま当てはめることはできません。保険証券・専用ページと、該当する保険始期日の約款・重要事項説明書を確認してください。
まとめ|自己負担額と加入条件まで確認して選ぼう
チューリッヒのネット火災保険は、基本補償の免責0円、パッケージの分かりやすさ、ネットでの手続きが利点です。一方、建物の引受条件、外せる補償の範囲、破損・汚損の特約の制限は見落とせません。
自宅が対象か→必要な補償を付けられるか→総保険料と事故時の負担の順に確認しましょう。公式見積もりと他社の条件を並べると、ご自身に合うかを判断しやすくなります。
複数社の補償・保険料を比べたい方は、住宅本舗の一括見積もりもご利用いただけます。
※以下は住宅本舗の見積もり・相談窓口です。チューリッヒの契約変更・事故連絡窓口ではありません。取扱保険会社・商品は見積もり先でご確認ください。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。