
日新火災の火災保険は、持ち家の補償を自分で選びたい人や、被害が出たときに修理業者の手配まで相談したい人に向いています。賃貸には、家財と賠償責任をまとめて備える別の商品があります。
ただし、指定工務店以外で修理すると保険金が減額される場合や、免責を0円にしても5万円の自己負担が生じる事故があります。商品名と申込方法を確認したうえで、メリットと注意点を比べましょう。
確認日:2026年10月11日。日新火災の公式サイトと、2026年10月改定の各商品パンフレットを確認しています。過去の契約は条件が異なる場合があります。
日新火災の火災保険のメリット・デメリット早見表
| 重視すること | メリット | デメリット・確認点 |
|---|---|---|
| 持ち家の補償を選びたい | 「お家ドクター火災保険」は、水災や破損・汚損等を選べる | 外した補償の損害には備えられない。建物と家財の対象も確認 |
| 修理業者探しも相談したい | 指定工務店特約で修理を手配。建物の保険料に3%の割引 | 指定外の業者で修理すると、保険金が3%削減されることがある |
| 小さな修理代にも備えたい | 対象事故なら損害の補償を受けられる | 水ぬれ・破損汚損等は、免責0円を選んでも5万円の免責 |
| 賃貸の保険料を抑えたい | 「お部屋を借りるときの保険」は家財と賠償をセットで契約 | 水災や一般的な破損・汚損は対象外。地震保険は付けられない |
指定工務店割引は地震保険に適用されません。条件により割引が適用されない場合や、割引率が異なる場合があります。表は主な特徴の整理です。補償の全体像や支払条件は、公式のパンフレット・契約概要・注意喚起情報・約款を確認してください。
知りたいことから読む
商品と申込方法 | 持ち家のメリット | 注意点・加入条件 | 賃貸向け商品 | 保険料の比較
ほかの会社も候補に入れて見積もりを比較したい方は、以下の一括見積もりも利用できます。取扱会社や紹介できる商品は、物件などの条件によって異なります。

火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
まず持ち家用と賃貸用を分けて選ぶ
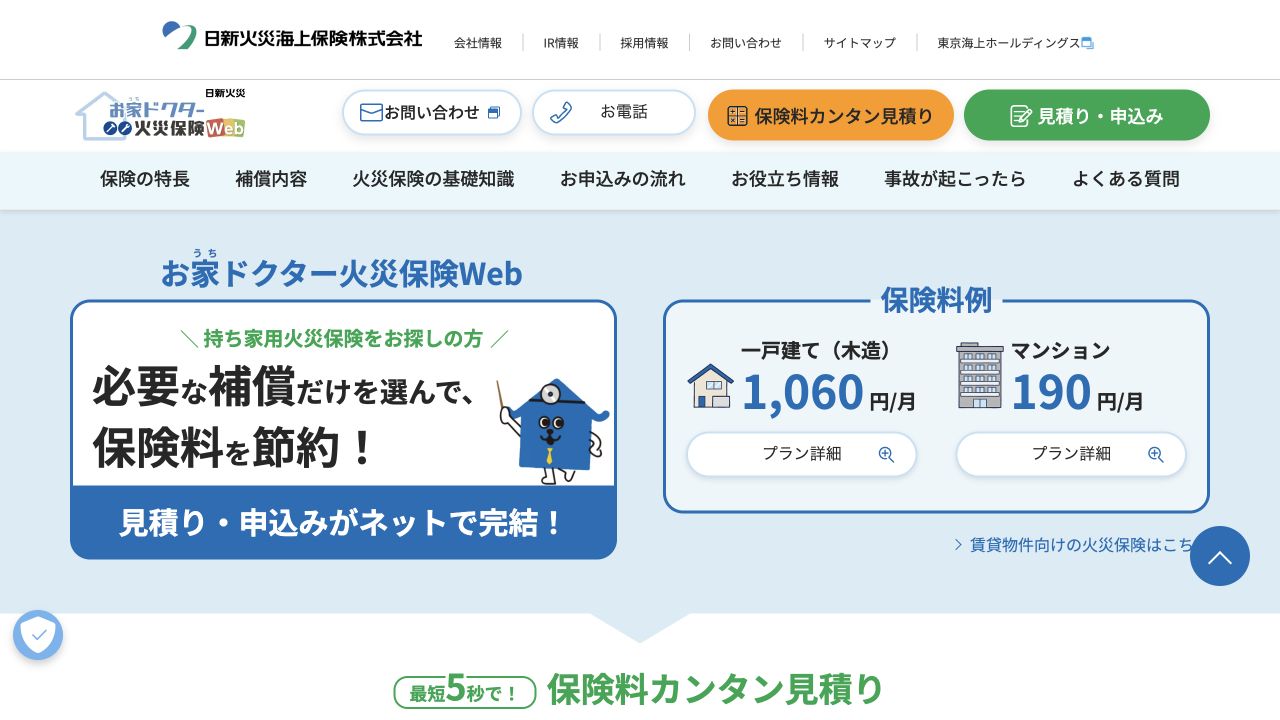
「日新火災の火災保険」といっても、持ち家の建物を守る商品と、賃貸の家財・賠償責任を守る商品は別です。賃貸向け商品の安い保険料を、持ち家の見積もりとそのまま比べることはできません。
| 商品・申込方法 | 主な対象 | 選ぶときのポイント |
|---|---|---|
| お家ドクター火災保険/Web申込 | 持ち家の建物・家財 | 補償を選んでネットで申し込める。築年数・物件用途などに制限あり |
| お家ドクター火災保険・住宅安心保険/代理店 | 住まいの建物・家財など | 相談しながら検討できる。Webで対象外の物件も、引受可否を個別に確認 |
| お部屋を借りるときの保険/Web申込 | 賃貸の家財・借家人賠償・個人賠償 | 賃貸向けのセット商品。水災・破損汚損・地震の備えを確認 |
以下の持ち家向けの説明は、主に「お家ドクター火災保険Web」を対象にしています。代理店商品や賃貸向け商品に、同じ割引・申込条件があるとは限りません。
参考:日新火災「住まいの保険」/各商品のパンフレット・重要事項説明
持ち家向け「お家ドクター火災保険」のメリット3つ
1.必要な補償を選び、条件に合う割引を使える
お家ドクター火災保険は、火災・落雷・破裂爆発を基本に、風災・雹災・雪災、水災、盗難・水ぬれ等、破損・汚損等を選べます。個人賠償や仮すまい費用などの特約も検討できます。
たとえば「浸水の可能性は確認してから決めたい」「子どもがテレビを倒す事故にも備えたい」といった事情に合わせて選べるのが利点です。家具や家電を補償するには、家財も保険の対象に含める必要があります。
| 割引 | 主な適用条件 | 対象となる保険料 |
|---|---|---|
| インターネット割引:5% | 対象のWeb申込 | 火災保険の保険料 |
| 指定工務店割引:3% | 指定工務店特約を付ける | 建物の保険料 |
| S評価割引:5% | 対象マンションの戸室で、所定のS評価を確認できる | 建物の保険料 |
いずれも地震保険は割引の対象外です。条件により適用されない場合や割引率が異なる場合があります。対象となる保険料が違うため、割引率を単純に足して「合計13%引き」とは判断できません。
参考:お家ドクター火災保険Web/補償・特約/保険期間・免責金額・割引
2.指定工務店特約で、被害確認から修理の手配まで相談できる
台風で屋根が壊れたとき、保険金の請求と修理業者探しを同時に進めるのは負担になります。指定工務店特約は、日新火災が指定する工務店の手配を依頼できる仕組みです。
事故を連絡すると、工務店による現地確認・見積もりが行われます。支払う保険金の説明を受け、修理内容に同意したうえで修理契約へ進むため、相談先が決まっている点がメリットです。
ただし、指定外の業者に依頼すると保険金が減額される場合があります。付き合いのある工務店に頼みたい方は、特約を付けるかどうかも含めて比較してください。
3.水まわりやカギのトラブルを24時間相談できる
「すまいのサポート24」は、水まわりの応急対応やカギの解錠などを手配するサービスです。受付は24時間365日で、約30分程度の応急作業について、出張・作業料金を無料で対応します。
利用する際は、先に専用窓口へ連絡します。無料の範囲を超える作業などは自己負担となるため、料金を確認してから依頼しましょう。応急対応のサービスと、損害を補償する保険金は別です。設備の交換や本修理まで一律に無料になるわけではありません。
契約前に確認したいデメリット・注意点
1.指定外の工務店で修理すると、保険金が減る場合がある
指定工務店特約を付けた契約では、指定工務店を利用しなかった場合、保険金が3%削減されることがあります。保険料の割引だけを見て付けると、修理時に想定と違うことが起きる可能性があります。
一方、大規模な災害などで日新火災が工務店を手配できないといった、やむを得ない事情による例外があります。全焼、離島、特殊な修理など、手配できないケースもあるため、事故後は修理を決める前に日新火災や代理店へ相談しましょう。
自分で選んだ工務店を優先したいなら、特約を付けない契約も候補になります。割引がある契約とない契約の両方を見積もり、修理先の希望と合わせて選ぶと判断しやすくなります。
参考:指定工務店特約の注意事項
2.免責0円を選んでも、事故によって5万円の自己負担がある
免責金額は、保険で補償される損害のうち自分で負担する金額です。Webでは基本の免責を0円・5万円・10万円から選べますが、0円を選んでも、次の事故は5万円の免責が適用されます。
| 事故の種類 | 免責0円を選んだ場合の注意点 |
|---|---|
| 水ぬれ | 建物・家財それぞれについて5万円の免責 |
| 破損・汚損等 | 建物・家財それぞれについて5万円の免責 |
| 風災・雹災・雪災 | 築15年以上の建物を保険の対象に含む場合、5万円の免責 |
たとえば、補償対象と認められた水ぬれの損害が20万円で、免責が5万円なら、損害保険金は差引き15万円が計算の目安です。実際の支払額は、保険金額の上限や特約などの条件によって変わります。
「数万円の家電の故障にも使いたい」と考える方は、免責で支払いがなくなる場合も想定しましょう。経年劣化による故障・損傷など、そもそも補償対象にならない原因もあります。
参考:日新火災「免責金額(自己負担額)」/破損・汚損等の補償
3.Web申込は築年数や建物の使い方で制限される
築年数によって、Webで選べる保険期間が変わります。築年数は、保険の始期年月と建築年月をもとに確認します。
| 始期時点の築年数 | お家ドクター火災保険Webの申込条件 |
|---|---|
| 新築〜築30年未満 | 1年の自動継続契約、または5年契約を選べる |
| 築30年以上〜築40年未満 | 1年の自動継続契約のみ |
| 築40年以上・建築年不明 | Webでは申込対象外 |
また、空き家、店舗併用住宅、マンション・アパートの1棟全体や共用部分、別荘・別宅などもWebの対象外です。ネット契約の保険料の支払いはクレジットカードに限られます。
Webの対象外でも、日新火災のすべての商品で加入できないという意味ではありません。代理店に物件の用途・築年数・状態を伝え、別の商品で引受けできるか確認してください。相談すれば必ず加入できるわけではなく、個別の判断になります。
参考:お家ドクター火災保険Web/お申込み対象外の条件/築年数別の保険期間
賃貸向け「お部屋を借りるときの保険」のメリット・デメリット
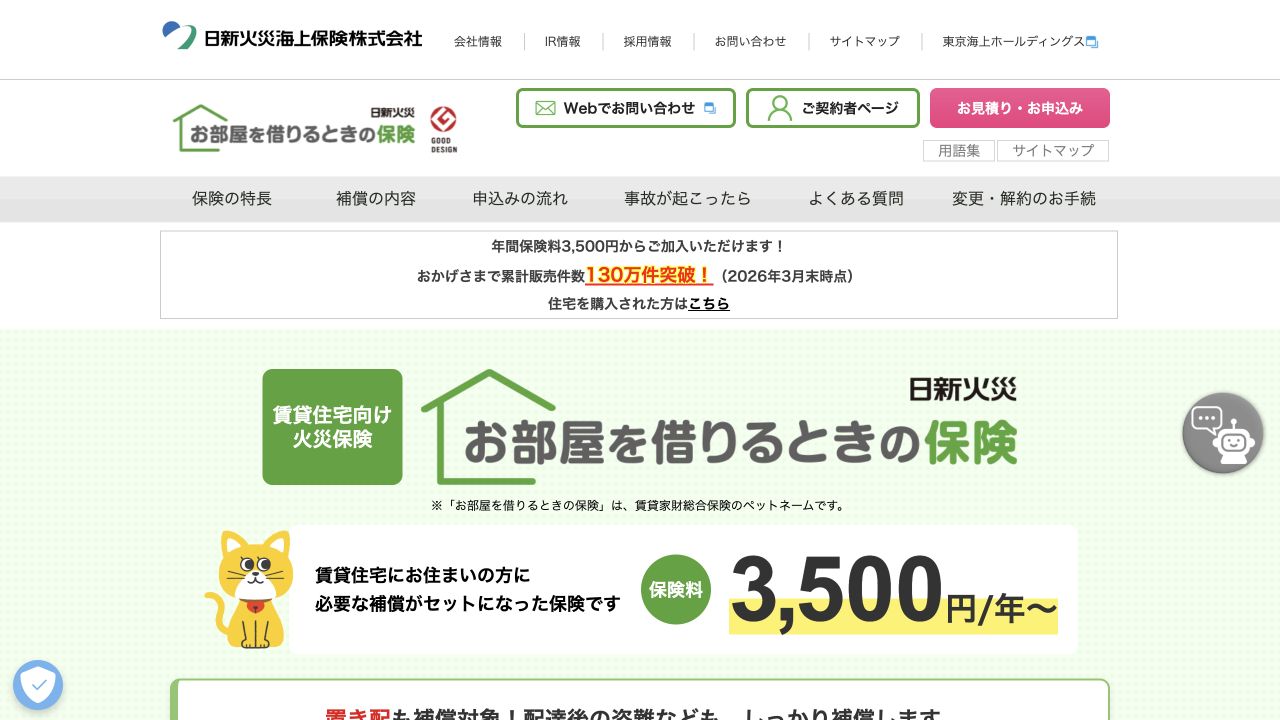
賃貸で「管理会社の保険より安くできるか」を調べている方は、この商品を比較することになります。家財の補償に加え、大家さんへの賠償と、日常生活で他人に損害を与えたときの賠償をセットで備えられます。
| 主な項目 | 補償・保険料の目安 |
|---|---|
| 保険料 | 年額3,500円〜。3,500円は家財保険金額50万円の場合 |
| 家財の保険金額 | 50万円、または100万円〜2,000万円の100万円単位で選択 |
| 借家人賠償責任 | 1事故につき2,000万円限度 |
| 個人賠償責任 | 1事故につき1億円限度 |
| 修理費用 | 所定の事故について、1事故につき300万円限度 |
保険料を3,500円にするためだけに、家財の保険金額を50万円に抑えるのは避けたいところです。家具・家電・衣類などを買い直すといくらかかるか、手持ちの物から必要額を考えましょう。
安さと引き換えに、補償されない事故を確認する
この商品には、水災や一般的な破損・汚損の補償がなく、地震保険も付けられません。たとえば、テレビを誤って倒した事故や、物を落として洗面台を割った事故には備えられません。
借家人賠償が2,000万円あっても、借りた部屋の損傷なら何でも対象になるわけではありません。火災・破裂爆発・水ぬれなど所定の事故が対象であり、退去時の修繕費を一律に補償する商品ではない点に注意してください。
一方、2026年10月改定では、敷地内の置き配や宅配ボックスへ配達された荷物が、家財の補償対象に加わっています。2026年9月30日以前を始期とする契約は扱いが異なるため、今の契約に同じ補償があると決めつけないようにしましょう。
切り替える前には、管理会社や賃貸借契約が求める賠償額・補償内容を確認します。新しい契約の開始日を決めてから解約を進め、保険がない期間をつくらないことも大切です。
参考:お部屋を借りるときの保険/保険料・補償・対象外の損害/2026年10月改定の公式パンフレット
口コミは、料金と説明の分かりやすさを分けて読む
オリコンの契約者アンケートでは、日新火災について、ネットの手続きのしやすさや補償の選びやすさを評価する声が掲載されています。一方、補償の具体例を増やしてほしい、事故時の連絡先を分かりやすくしてほしい、といった声もあります。
口コミには異なる商品や過去の契約の感想が含まれます。事故対応への満足・不満だけで会社全体を判断せず、自分が検討している商品と契約条件を確かめてください。見積もり時に「この事故ではいくら自己負担になるか」と具体的に質問すると、説明の分かりやすさも確認できます。
保険料は補償・免責・期間をそろえて比較する
日新火災がほかの会社より安いかは、物件と契約内容次第です。月額・年額の数字だけを見ると、補償を外した分を「安い」と判断してしまいます。比較では、次の条件をそろえましょう。
- 建物と家財の保険金額:同じ対象・同じ金額か
- 水災・破損汚損などの補償:片方だけ外れていないか
- 免責金額:事故ごとの自己負担も同じか
- 地震保険・賠償などの特約:有無と上限額が同じか
- 保険期間と支払方法:1年分の負担を比較できているか
水災を外すか迷うなら、まず国土地理院のハザードマップポータルサイトなどで所在地の浸水リスクを確認します。建物の階数なども踏まえ、被害が出たときに自分で負担できるかまで考えてください。保険料だけを理由に必要な補償を外すと、事故後の負担が大きくなります。
代理店で相談する場合は、保険料と一緒に事故時の連絡先や、修理・請求の進め方も聞いておきましょう。Web商品と代理店商品の見積もりは、商品名と条件が違うことにも注意してください。
日新火災の火災保険についてよくある質問
「住自在」と「お家ドクター火災保険」は別の商品ですか?
「すまいの保険」のペットネームが、2023年1月1日以降の契約から「住自在」から「お家ドクター火災保険」に変わりました。ただし、過去の契約と現在の補償がすべて同じという意味ではありません。契約の始期に対応する資料を確認してください。
持ち家向けには地震保険を付けられますか?
お家ドクター火災保険には地震保険を付けられます。地震・噴火・津波を原因とする火災や損壊などに備える補償で、火災保険の基本補償とは別です。賃貸向けの「お部屋を借りるときの保険」には付けられないため、商品を分けて確認しましょう。
参考:日新火災「地震保険」
Webで申し込めば、その日から補償が始まりますか?
申込ボタンを押しただけでは契約は完了しません。提出書類の確認や保険料の支払いなどが必要です。補償が必要な日に間に合うよう、申込画面で指定できる開始日と手続きの期限を確認してください。
日新火災は、修理の相談先と補償の選び方で判断しよう
持ち家なら、補償を自分で選べる点と、修理業者の手配を相談できる点が日新火災の特徴です。指定工務店以外で修理するときの扱い、事故ごとの免責、Webの申込条件まで確認できれば、契約後の行き違いを減らせます。
賃貸なら、家財と賠償をまとめて備えられる一方、水災・破損汚損・地震の備えを別に考える必要があります。管理会社が求める条件も確認し、保険料と補償の両方が合う商品を選びましょう。
複数社を比較する際は、保険金額・免責・保険期間をそろえた見積もりを依頼してください。以下の一括見積もりは、取扱会社・商品や物件条件によって案内内容が異なります。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
関連記事:火災保険14社の補償・保険料比較 / 火災保険と共済の違い