
築50年以上の家でも、建物の使い方や維持管理の状態に合う火災保険を探せます。まず相談したいのは、東京海上日動・三井住友海上・損保ジャパン・あいおいニッセイ同和損保・日新火災の5社を扱う代理店です。
「ネットで見積もろうとしたら断られた」「古い実家に、この先も保険を付けられるのか」。築50年以上では、安さを比べる前に、自宅を引き受けてもらえる商品と条件を確かめる必要があります。
この記事では、主に築50〜59年の家で、ネット保険の対象外になった方や、住み続ける家・購入して直す家の保険を探す方に向けて、相談候補5社を先に紹介します。そのうえで、自己負担額と見積もりの比べ方、修繕の状況を伝えて相談する手順をまとめます。
築50年以上の火災保険はどこがおすすめ?代理店で相談する5社
| 会社・商品 | 築50年以上で先に確認すること |
|---|---|
| 東京海上日動 | トータルアシスト住まいの保険 使っている建物の補修・維持管理の状況 |
| 三井住友海上 | GK すまいの保険 居住状況と、築年数・状態による補償の制限 |
| 損保ジャパン | THE すまいの保険 個別の引受条件と、風災等の自己負担額 |
| あいおいニッセイ同和損保 | タフ・すまいの保険 築50年以上・築年数不明の場合の所定の免責金額 |
| 日新火災 | 住宅安心保険など対面販売の商品 建物の用途・状態と、選べる契約期間 |
5社は、国内の住宅向け火災保険のうち、古い建物の取扱いや築年数に応じた契約・免責条件を公式資料で確認できた相談候補です。保険料、補償内容、事故対応の総合順位ではありません。加入可否と選べる補償は、建物の状態や使用状況を伝えて代理店・保険会社に確認してください。
この比較表は、加入先を探すために条件の一部をまとめた参考情報です。商品の全内容は掲載していません。契約前に各社の「契約概要」「注意喚起情報」・約款で、補償範囲、保険金が支払われない場合、自己負担額、契約条件を確認してください。各社の紹介欄に確認先を掲載しています。
2026年時点の築50年以上は、おおむね1976年以前に建てられた家です。境目の年は建築月と補償開始月も確認してください。ソニー損保・チューリッヒ・日新火災Webの建築年条件に合わないため、この記事では代理店で相談する商品を中心に紹介します。
加入条件・商品情報は2026年10月7日に確認しています。複数社に相談したい方は、一括見積もり窓口で築年数・使い方・建物の状態を伝え、対応可能な商品を探してもらう方法もあります。

火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
本記事には広告(PR)が含まれます。一括見積もりボタンは「住宅本舗」のサービス案内に進みます。提携代理店の取扱商品や建物の条件によって、見積もりできる会社・商品は異なります。紹介した5社すべての見積もりや、最安の保険料を保証するものではありません。
築50年以上の家で比較したい火災保険5社の特徴
各社へ相談するときは、建物の年数だけでなく、現在住んでいるか、屋根や外壁をいつ直したかも伝えましょう。公式サイト画像は商品を確認するためのもので、画像内の保険料例は築50年以上の自宅の見積額ではありません。
東京海上日動|手入れして使っている古い家の相談に
| 項目 | 築50年以上の家で確認したい情報 |
|---|---|
| 商品 | トータルアシスト住まいの保険 |
| 古い建物の案内 | 補修・維持管理が適切で、現在使用中なら契約を相談できる |
| 確認されること | 実際の使用状況・メンテナンス状況 |
| 相談先 | 取扱代理店 |
東京海上日動は、古い建物でも、適切に補修・管理して現在使っている場合は契約できると案内しています。築50年以上という年数だけで諦めず、住み続けている自宅の状況を説明する相談先になります。
「10年前に屋根を直し、毎日住んでいる」「外壁の一部に傷みがある」など、修繕した箇所と残っている不具合を両方伝えましょう。管理状態を確認してから、自宅で選べる補償・期間・保険料の説明を受けます。
契約前の確認:トータルアシスト住まいの保険「パンフレット兼重要事項説明書」。補償開始日に対応する資料で、契約概要・注意喚起情報をご確認ください。
三井住友海上|居住中の家で、付けられる補償まで確認
| 項目 | 築50年以上の家で確認したい情報 |
|---|---|
| 商品 | GK すまいの保険 |
| 古い建物の案内 | 住居として使用していれば、築年数にかかわらず契約を相談できる |
| 注意点 | 築年数・状態によって補償制限や契約不可の場合あり |
| 相談先 | 取扱代理店 |
三井住友海上は、住居として使っている建物なら築年数にかかわらず契約できると案内する一方、状態等によって補償が限られたり、契約できなかったりする場合もあるとしています。
見積もりを受け取ったら、契約できることに加えて、風災・水災など必要な補償が付くかも確認してください。補償を限定した提案なら、どの事故が対象外になるのか、書面で説明を受けると比較しやすくなります。
契約前の確認:GK すまいの保険「重要事項のご説明」(PDF)。補償開始日に対応する資料で、契約概要・注意喚起情報をご確認ください。
損保ジャパン|保険料と風災等の自己負担額を合わせて比較
| 項目 | 築50年以上の家で確認したい情報 |
|---|---|
| 商品 | THE すまいの保険 |
| 築50年以上の加入 | 取扱代理店で引受条件を個別に確認 |
| 風災等の注意点 | 建物を含む契約で築30年以上・築年数不明は自己負担額に条件あり |
| 本文の適用時期 | 2026年10月1日以降に補償が始まる契約 |
損保ジャパンでは、築古住宅の風災・雹災・雪災の自己負担額を確認しましょう。2026年10月1日以降始期の契約では、建物を含み、築30年以上または築年数不明の場合、自己負担額を0円・1万円・3万円に設定しても、これらの損害には5万円が適用されます。
たとえば対象となる台風被害があっても、自己負担が生じます。見積もりの総額だけで決めず、屋根などの事故で自分はいくら負担するのかを確かめ、加入できる条件と一緒に比較してください。
契約前の確認:THE すまいの保険「パンフレット兼重要事項等説明書」(2026年10月版・PDF)。補償開始日に対応する資料で、契約概要・注意喚起情報をご確認ください。
あいおいニッセイ同和損保|築50年以上の免責条件を確認
| 項目 | 築50年以上の家で確認したい情報 |
|---|---|
| 商品 | タフ・すまいの保険 |
| 築50年以上の確認点 | 風災・雹災・雪災について所定の免責金額を設定 |
| 築年数不明の場合 | 同じく所定の免責金額の設定が必要 |
| 相談先 | 取扱代理店・扱者。実際の引受条件は個別確認 |
あいおいニッセイ同和損保は、建物の築年数が50年以上、または分からない場合の免責金額について公式に案内しています。築50年を迎えた家では、風災・雹災・雪災で選べる自己負担額を代理店に確認する候補です。
商品全体では複数の免責金額が案内されていますが、築50年以上の家にすべてを自由に選べるとは限りません。自宅に適用される金額を書面で確認し、保険料と事故時の持ち出しを合わせて比べましょう。
出典:あいおいニッセイ同和損保「建物の補償・築50年以上の免責条件」
契約前の確認:タフ・すまいの保険「重要事項のご説明」(デジタル版)。補償開始日に対応する資料で、契約概要・注意喚起情報をご確認ください。
日新火災|Web商品の対象外でも、対面商品を相談
| 項目 | 築50年以上の家で確認したい情報 |
|---|---|
| 比較する商品 | 代理店で扱う住宅安心保険など |
| Web商品との違い | お家ドクター火災保険Webは築40年以上が対象外 |
| 契約期間の確認 | 住宅安心保険は築年数・物件の種類によって1年超を選べない場合あり |
| 相談先 | 日新火災の取扱代理店・営業店 |
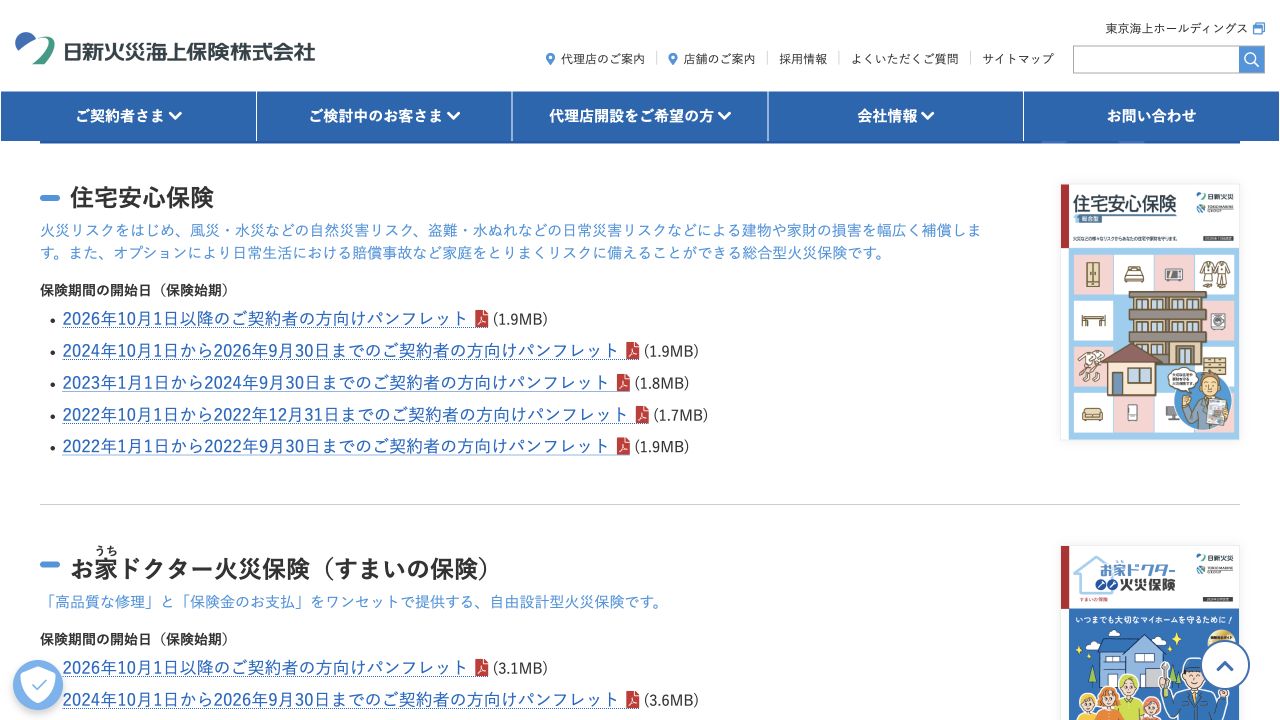
築50年以上の家は、日新火災の「お家ドクター火災保険Web」に申し込めません。ただし、同社はWeb対象外の物件でも対面販売で申し込める場合があると案内しています。代理店で住宅安心保険など、自宅に対応する商品があるかを相談しましょう。
2026年10月改定の住宅安心保険のパンフレットでは、築年数や物件の種類によって1年を超える期間を選べない場合があるとしています。長期契約を希望する方も、まず自宅で選べる期間を確認してください。下のボタンは代理店の案内に進みます。
出典:日新火災「住宅安心保険・2026年10月改定パンフレット」
契約前の確認:住宅安心保険「パンフレット」(2026年10月改定・PDF)・ご契約のしおり(約款)。提案された商品の重要事項説明書(契約概要・注意喚起情報)は、取扱代理店から受け取って確認してください。
築50年以上の火災保険の相場は?見積もりが高いかの確かめ方
築50年以上の火災保険料を「一律で年間いくら」と決めることはできません。木造かマンションか、広さ、所在地、保険金額、補償、居住中か空き家かなどで条件が変わるためです。加入できる商品の選択肢も住宅ごとに異なります。
このページで紹介する5社について、築50年以上の住宅を同じ条件で比べた公式の保険料表は確認できません。築30年や40年のネット保険の価格を、そのまま築50年の相場として使うのは避けましょう。自宅の相場感は、引受可能な会社から同条件の見積もりを取り、金額と補償を並べてつかみます。
| 見積もりで分ける項目 | 確認すること |
|---|---|
| 火災保険料 | 建物の保険料と家財の保険料。風災・水災など同じ補償か |
| 地震保険料 | 地震保険を含む総額か。契約金額・構造・所在地・割引は同じか |
| 契約期間 | 1年分か複数年の総額か。支払方法は同じか |
| 事故時の自己負担 | 風災や水濡れで、保険料以外にいくら負担するか |
| 積立型の共済等 | 支払総額と保障内容、満期共済金などを区別する |
現在の保険証券があれば、まず同じ補償で見積もりを頼み、その後に見直したい条件を変えると、価格差の理由が分かります。加入できる会社が1社しか見つからない場合は、同社で補償や自己負担額を変えた提案を比較する方法もあります。
保険料が安くても、事故時の自己負担が大きくないかを確認
たとえば、補償対象になる屋根の損害が8万円、免責金額が5万円という単純な例では、損害額から免責を引いた額は3万円です。実際の保険金は契約の計算方法や限度額等で決まりますが、少額の修理では自己負担の割合が大きくなることが分かります。
築50年以上の家では、保険料の差に加えて、風災・水濡れ等の免責を比較しましょう。年数によって選べる免責に制限がある会社もあります。「事故のたびに払える金額か」を確認してから、保険料を抑える案を選びます。
住み続ける家・購入して直す家は、修繕状況を伝えて相談
| 用意すると相談しやすい情報 | 伝える内容 |
|---|---|
| 建築年月・構造・面積 | 元の建築年月と現在の建物情報。分からない部分は不明と伝える |
| 修繕履歴 | 屋根・外壁・給排水設備等の工事時期、見積書・請求書・写真 |
| 現在の不具合 | 雨漏りや破損など、まだ修理していない箇所 |
| 購入後のリフォーム予定 | 引渡日、工事期間・内容、入居予定日、必要な補償開始日 |
住み続けている家は、修繕の記録と現在の状態を伝える
毎日住んでいる家なら、建築年月に加え、屋根・外壁・給排水設備の修繕時期をまとめましょう。工事の見積書や請求書、施工前後の写真が残っていれば、工事内容を説明する助けになります。資料がない部分は、分かる範囲と分からない範囲を分けて相談します。
すでに壊れている箇所や雨漏りを、新しい保険に入ってから直そうと考えないでください。加入前の損害や、自然な消耗・劣化による損害は、新しい契約で当然に補償されるものではありません。保険に備える費用と、日常的な修繕費用を分けて考えることが必要です。
入居前のリフォームは、工事中から入居後まで相談する
購入してからフルリフォームする家では、引渡しから工事終了まで無人になる期間があります。入居後の見積もりだけを取ると、必要な日に補償が始まるかが分からないため、引渡日・工事期間・入居予定日をまとめて先に相談しましょう。
住宅ローンを使う場合は、融資する金融機関に必要な保険金額や補償開始日を確認します。工事中の建物をどの契約で守るか、施工業者側の保険は何を補償するかも確認してください。工事後は、構造・面積・評価額などの変更について契約先に伝えます。
築50年以上で断られたら?次の相談に進む3つの手順
- 対象外になった理由を確認する。会社全体の拒否なのか、ネット商品の建築年・用途の条件なのかを分ける。
- 現在の契約先と、複数社を扱う代理店へ相談する。建物の資料・使用状況・修繕履歴を伝え、引受可能な商品、期間、補償制限を確認する。
- 新しい補償が確定してから切り替える。引受けと補償開始日が決まる前に、現在の契約を解約しない。
| ネット商品 | 2026年10月に確認した対象条件 |
|---|---|
| ソニー損保 新ネット火災保険 | 1980年以前の建築は対象外 |
| チューリッヒ ネット火災保険 | 1981年6月以降に新築された建物が対象 |
| 日新火災 お家ドクター火災保険Web | 築40年以上・建築年不明は対象外 |
この3商品の条件に合わないことと、すべての火災保険に入れないことは別です。日新火災も、Web対象外の場合に対面販売へ相談できることを案内しています。一方、対面なら必ず引き受けられるわけではないため、物件ごとの確認が必要です。
出典:ソニー損保「対象物件」
築50年以上の火災保険でよくある質問
建築年が分からない家は、どうすればよい?
登記事項証明書、以前の保険証券、売買時の重要事項説明書など、建築年月を確認できる資料がないか探します。見つからなければ、不明であることを代理店へ伝え、確認方法と加入条件を相談しましょう。あいおいでは築年数不明の場合の免責条件、日新火災Webでは対象外条件が案内されています。推測の年月を確定情報として入力するのは避けてください。
フルリフォームしたら築年数はリセットされる?
リフォームした年を、そのまま新築年として申告することはできません。元の建築年月、工事の内容・時期、現在の構造や面積を伝えて判断を受けます。耐震改修の証明書があれば、地震保険の割引に使えるかも合わせて確認しましょう。
地震保険も付けられる?
地震保険は火災保険に付けて契約します。自宅の引受条件と、所在地・構造・契約金額による追加費用を確認してください。耐震改修をした場合も自動的に割引されるわけではないため、所定の証明書を使えるか窓口に相談します。
住まなくなった家や、解体を予定する家も同じ条件?
使用状況や事故後の復旧予定によって、商品・支払条件の確認が変わります。居住中の条件でそのまま申し込まず、無人になった時期や今後の予定を代理店に伝えましょう。空き家の基本条件は空き家の火災保険の記事でも確認できます。
雨漏りや老朽化の修繕費も火災保険で払える?
経年劣化そのものの修繕は原則として対象外です。台風による屋根の損傷など、対象事故との関係や契約内容で判断されます。補償の基本的な違いは、古い家の火災保険で補償される損害・されない損害でも確認できます。
築50年以上は、相談できる商品を見つけてから費用を比べよう
築50年以上の家でネット保険に断られたら、代理店へ建物の状態と修繕履歴を伝え、引受可能な商品を探しましょう。購入してリフォームする家は、引渡しから入居までの期間も含めて相談します。
費用を比べるときは、建物の評価額、家財・地震保険、事故時の自己負担額までそろえます。いまの契約がある方は継続条件も確認し、新しい補償が確定するまで契約を途切れさせないことが大切です。