
築30年以上の家でも、加入できる火災保険はあります。まず比較したいのは、東京海上日動・三井住友海上・ソニー損保・損保ジャパン・日新火災の5社です。
「古い家だから断られる?」「更新の保険料が高いけれど、ほかに選べる会社はある?」という方へ、相談先とネットで見積もれる商品の条件を先にまとめました。
このページでは、主に築30〜39年の住宅で、加入先・保険料・必要な補償を比べる方法を紹介します。築40年以上ではネット商品の条件や契約期間、築50年以上では維持管理の状態・使い方も確認して選びましょう。商品情報は2026年10月7日に確認しています。
築30年以上でも入れる火災保険は?おすすめ5社の早見表
| 会社・商品 | 築30年以上の家での確認点 |
|---|---|
| 東京海上日動 | トータルアシスト住まいの保険 補修・維持管理をして、現在使っている建物を代理店に相談 |
| 三井住友海上 | GK すまいの保険 住居として使用中か、状態による補償制限はあるかを相談 |
| ソニー損保 | 新ネット火災保険 1981年以降に建てられた対象物件ならネット見積もりの候補 |
| 損保ジャパン | THE すまいの保険 個別の加入条件と、築30年以上の風災等の自己負担額を確認 |
| 日新火災 | お家ドクター火災保険Web 築30〜39年の新規契約は1年。築40年以上はWeb対象外 |
5社は、国内の住宅向け火災保険のうち、古い家の取扱いや築年数の条件を公式資料で確認できた比較候補です。保険料、補償内容、事故対応の総合順位ではありません。加入可否は自宅の建築年月・構造・使い方・状態で確認してください。
この比較表は、加入先を探すために条件の一部をまとめた参考情報です。商品の全内容は掲載していません。契約前に各社の「契約概要」「注意喚起情報」・約款で、補償範囲、保険金が支払われない場合、自己負担額、契約条件を確認してください。各社の紹介欄に確認先を掲載しています。
代理店に相談すると、建物の資料を見ながら加入条件を確認できます。ネット商品は自宅が対象条件に合う場合に比較しましょう。複数社を扱う見積もり窓口に、築年数と現在の状況を伝える方法もあります。

火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
本記事には広告(PR)が含まれます。一括見積もりボタンは「住宅本舗」のサービス案内に進みます。提携代理店の取扱商品や建物の条件によって、見積もりできる会社・商品は異なります。紹介した5社すべての見積もりや、最安の保険料を保証するものではありません。
築30年以上の家で比較したい火災保険5社
東京海上日動|手入れして住み続けている家の相談先
| 項目 | 築30年以上の家で確認したい情報 |
|---|---|
| 商品 | トータルアシスト住まいの保険 |
| 古い建物の案内 | 適切に補修・維持管理をして現在使用中なら契約を相談できる |
| 確認すること | 使用状況・メンテナンス状況 |
| 申込窓口 | 取扱代理店 |
東京海上日動は、古い建物でも、補修・維持管理が適切で現在使っている場合は契約できると案内しています。「築年数だけで断られるのでは」と心配な方が相談できる候補です。
屋根や外壁の修繕時期、現在住んでいるかを伝え、自宅で付けられる補償と保険料を確認しましょう。ネット見積もりの入力だけでは分からない部分を、資料を見ながら相談したい方にも向いています。
契約前の確認:トータルアシスト住まいの保険「パンフレット兼重要事項説明書」。補償開始日に対応する資料で、契約概要・注意喚起情報をご確認ください。
三井住友海上|居住状況と補償の条件を相談しながら選ぶ
| 項目 | 築30年以上の家で確認したい情報 |
|---|---|
| 商品 | GK すまいの保険 |
| 古い建物の案内 | 住居として使用していれば築年数にかかわらず契約を相談できる |
| 注意点 | 築年数・状態による補償制限や契約不可の場合あり |
| 申込窓口 | 取扱代理店 |
三井住友海上は、住居として使う建物なら築年数にかかわらず契約できるとする一方、状態等によって補償の制限や契約不可の場合があるとしています。加入できるかに加え、必要な補償まで付けられるかを相談してください。
保険料が安い提案でも、水災や風災などの補償がほかの見積もりと異なれば、同じ条件の比較にはなりません。見積書の補償欄を並べて、価格差の理由を確認しましょう。
契約前の確認:GK すまいの保険「重要事項のご説明」(PDF)。補償開始日に対応する資料で、契約概要・注意喚起情報をご確認ください。
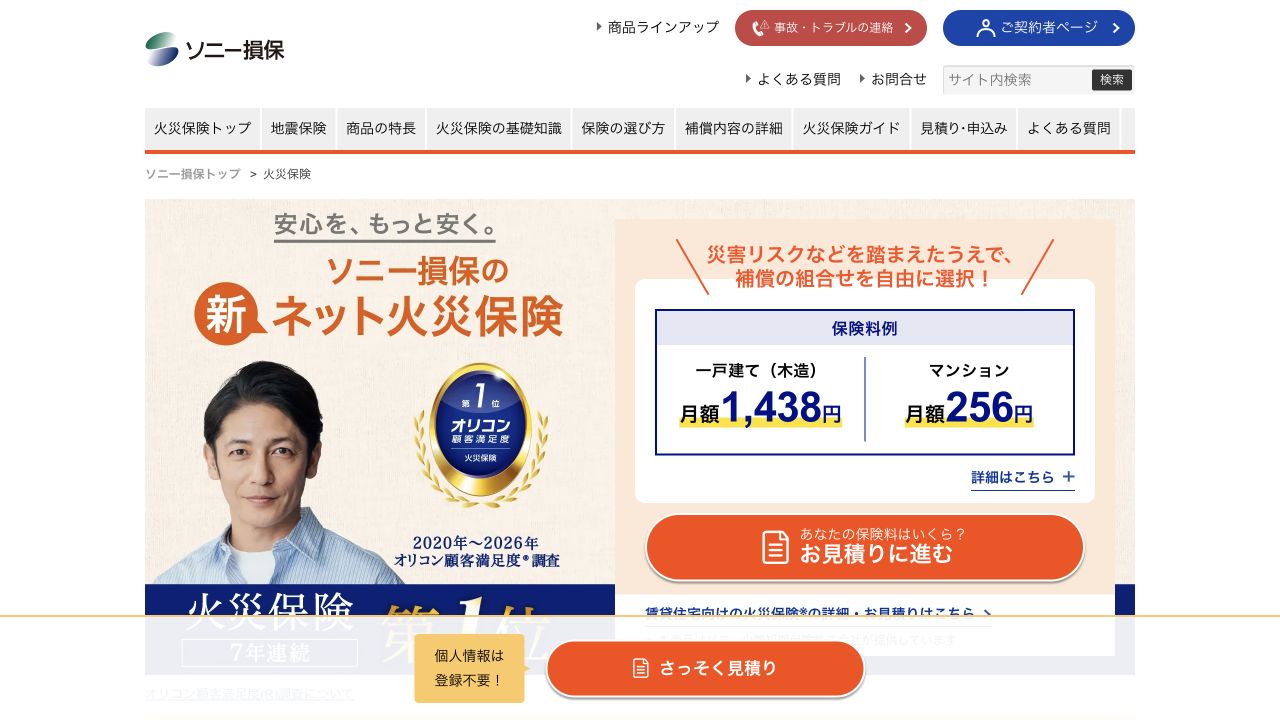
ソニー損保|対象条件に合う家で、補償を変えて見積もる
| 項目 | 築30年以上の家で確認したい情報 |
|---|---|
| 商品 | 新ネット火災保険 |
| 建築年の条件 | 1980年以前の建築は対象外 |
| 主な対象外物件 | 空き家・店舗併用住宅など |
| 申込窓口 | 公式サイトのネット見積もり |
ソニー損保は、対象条件に合う住宅ならインターネットで保険料を確認できます。築30〜39年の家では、構造・所在地・保険金額を入力し、水災や家財などの条件を変えながら比べる候補です。
築30年の公式保険料例は、後半の相場の章で紹介します。例の価格がそのまま自宅に適用されるわけではないので、実際の建物の情報で見積もりを取りましょう。
契約前の確認:新ネット火災保険「重要事項説明書・約款」掲載ページ。補償開始日に対応する資料で、契約概要・注意喚起情報をご確認ください。
損保ジャパン|保険料と事故時の自己負担を合わせて確認
| 項目 | 築30年以上の家で確認したい情報 |
|---|---|
| 商品 | THE すまいの保険 |
| 築30年以上の確認点 | 建物を含む契約の風災・雹災・雪災の自己負担額 |
| 本文の適用時期 | 2026年10月1日以降に補償が始まる契約 |
| 申込窓口 | 取扱代理店 |
2026年10月1日以降始期の契約では、建物を含み、築30年以上または築年数不明の場合、自己負担額を0円・1万円・3万円に設定しても、風災・雹災・雪災には5万円が適用されます。
台風被害などの修理費をどこまで保険でまかなえるかは、この自己負担額でも変わります。保険料だけを並べず、風災等で自分が負担する金額も見積書に記入して比較しましょう。
契約前の確認:THE すまいの保険「パンフレット兼重要事項等説明書」(2026年10月版・PDF)。補償開始日に対応する資料で、契約概要・注意喚起情報をご確認ください。
日新火災|築30〜39年のWeb見積もりは1年契約で比較
| 項目 | 築30年以上の家で確認したい情報 |
|---|---|
| 商品 | お家ドクター火災保険Web |
| 対象の築年数 | 築40年未満。建築年不明は対象外 |
| 築30〜39年の新規契約 | 5年契約を選べず、1年契約・自動継続となる |
| 主な対象外物件 | 空き家・店舗併用住宅など |
日新火災のWeb商品は、築30〜39年でも対象条件に合えば比較できます。ただし、この築年数の新規契約は1年契約です。ほかの会社の5年総額と、そのまま金額だけを比べないようにしてください。
築40年以上になるとWeb商品の対象外です。Webで申し込めない物件でも対面販売の商品で相談できる場合があるため、対象外になった方は同社の代理店・営業店に問い合わせましょう。
契約前の確認:お家ドクター火災保険Web「重要事項説明書・約款」掲載ページ。補償開始日に対応する資料で、契約概要・注意喚起情報をご確認ください。
築30年以上の火災保険の相場は?築30年の公式保険料例
保険料は、建物の構造、所在地、保険金額、補償内容、契約期間で変わります。「築30年なら年間○万円」という全国共通の相場を当てはめるより、条件付きの保険料例を見たうえで、自宅の見積もりを比較しましょう。
ソニー損保が公開している、築30年の住宅の保険料例は次のとおりです。いずれも5年分の一括払い総額です。
| 構造 | 建物の保険金額 | 築30年の保険料(5年分) |
|---|---|---|
| 木造一戸建て・H構造 | 1,500万円 | 129,204円 |
| マンション・M構造 | 1,000万円 | 38,070円 |
条件:補償開始日2026年10月1日、東京都・水災リスク区分2、建物のみ。火災等・風災等・水災・水ぬれ等・盗難を補償し、家財・地震保険は含みません。免責金額はなしですが、水ぬれ・外部からの衝突には5万円の自己負担額が適用されます。
建物の保険金額が異なるため、木造とマンションの価格差を構造だけの差とは考えないでください。自宅で同じ補償が必要か、地震保険や家財を付けるといくら増えるかも確認します。
5年総額を5で割ると、木造は約25,841円、マンションは7,614円です。これは年間の負担を考えるための単純な換算で、1年契約の見積額ではありません。日新火災Webなどの1年契約と比べるときは、期間・補償・自己負担額をそろえて説明を受けましょう。
出典:ソニー損保「築年数による保険料の違い・2026年10月始期の例」
更新の保険料が高くなったら、同じ条件で2〜3社を比べる
更新案内の金額だけでは、どの条件が変わって高くなったのか分かりません。現在の証券と新しい見積書で、保険金額・補償・契約期間・自己負担額を確認し、保険会社に変更の理由を聞きましょう。
| そろえる条件 | 比較のしかた |
|---|---|
| 建物・家財の保険金額 | 建物の評価額を確かめ、同じ金額で依頼する |
| 風災・水災・水ぬれなど | 付いている補償と外している補償を並べる |
| 地震保険 | 含む総額と、火災保険だけの金額を分ける |
| 契約期間・払い方 | 1年分か5年分か、一括か分割かをそろえる |
| 事故時の自己負担 | 風災・水ぬれなど事故の種類ごとに確認する |
まず現在と同じ補償で比較し、その後に不要だと思う補償を変えて再見積もりすると判断しやすくなります。安くするために外す場合は、その損害が起きたときに自分で支払えるかまで考えてください。
古い家で残したい補償と、火災保険では払えない修繕費
| 損害・費用 | 確認すること |
|---|---|
| 火災・落雷・破裂・爆発 | 基本の補償内容と建物・家財の保険金額 |
| 台風・雹・雪での破損 | 風災等の補償と自己負担額。原因の確認も必要 |
| 洪水・土砂災害など | 水災補償の有無。ハザードマップと立地を確認 |
| 給排水設備などからの水ぬれ | 水ぬれ補償の対象と条件。設備自体の修理は別に確認 |
| 地震による火災・倒壊など | 地震保険を別に検討 |
| 経年劣化による雨漏り・消耗 | 日常的な修繕費。劣化そのものは原則として補償対象外 |
雨漏りがあるから保険金が出る、古い屋根だから出ない、と原因を確認せず決めつけることはできません。台風などの対象事故による損害か、経年劣化なのか、契約内容と被害状況に基づいて保険会社が判断します。
中古の売買価格と、建て直すための保険金額は分けて考える
中古住宅としての価格が低くても、同等の建物を建て直す費用まで同じ額になるとは限りません。新価・再調達価額で評価する商品では、建物を再取得する費用を基準に保険金額を相談します。土地代は建物の保険金額に含めません。
また、建物の保険だけでは家財の損害まで補償されるとは限りません。建物と家財を分け、火災で家電・家具・衣類を失った場合に必要な額も考えましょう。
地震保険は、付けた場合の金額を別に確認する
地震・噴火・津波による損害は、通常の火災保険だけでは補償されません。地震保険は火災保険に付けて契約し、建物・家財それぞれの火災保険金額の30〜50%の範囲で設定します。上限は建物5,000万円、家財1,000万円です。
火災保険の見積もりでは、地震保険を付けた総額も確認してください。住宅の構造・所在地や、建築年・耐震性能等の所定の割引条件によって地震保険料も変わります。
築40年・50年になった家は、加入条件を確認して選ぶ
築30年以上という範囲には、ネット見積もりが使いやすい家と、代理店での確認が必要な家が含まれます。ソニー損保は1980年以前の建築を対象外とし、築40年以上は原則1年契約。日新火災Webは築40年以上を対象外としています。
築年数が増えた家では、今の保険を継続できるかと、新しい商品へ加入できるかを分けて確認しましょう。築50年以上や空き家では、使用状況・維持管理の状態も伝えて、自宅に対応する商品を代理店に相談します。
火災保険を断られたときは、対象外の理由を確認する
ネット商品で断られても、すべての火災保険に加入できないとは限りません。建築年の条件なのか、空き家や店舗併用など用途の条件なのか、建物の状態によるものかを確認してください。
現在の契約先の代理店や複数社を扱う窓口へ、建築年月・構造・使用状況を伝えて相談しましょう。日新火災も、Web対象外の場合に対面販売で申し込めることがあると案内しています。対面でも物件ごとの引受確認は必要です。
切り替える場合は、新しい契約の引受けと補償開始日が確定してから、現在の保険の解約手続きを進めてください。見積もりが出ただけで解約すると、保険が途切れるおそれがあります。
築30年以上の火災保険でよくある質問
マンションでも築年数が古いと加入できない?
築年数だけで一律に加入できないわけではありません。区分所有マンションは、管理組合が契約する共用部分の保険と、自分で契約する専有部分・家財の保険を分けて考えます。対象条件や補償範囲は会社・商品に確認してください。
リフォームしたら保険料は安くなる?
リフォームしただけで必ず安くなるとはいえません。構造・面積・建物の評価額が変わる場合は、契約の変更が必要になることがあります。工事内容と時期を契約先に伝え、保険料・補償・割引の条件を確認しましょう。
一番安い保険会社はどこ?
自宅の条件で見積もらなければ決められません。会社の保険料例は、期間・補償・保険金額が異なることがあります。安さを確認したい方は、見積もりでそろえる条件を使って比較してください。
築30年以上は、加入先を確認して同じ補償で比較しよう
築30年以上でも、代理店の商品と、条件に合うネット商品が比較候補になります。まず自宅で加入できる会社を確認し、保険金額・補償・期間・自己負担額をそろえて見積もりを比べましょう。
保険料を抑えるときも、風災・水災・地震などの必要な補償と、日常の修繕費を分けて考えることが大切です。現在の保険がある方は、証券と更新案内を用意すると比較を始めやすくなります。