
築60年以上の家でも、建物の状態や使い方に合う火災保険を相談できます。まず候補になるのは、東京海上日動・三井住友海上・損保ジャパン・あいおいニッセイ同和損保・日新火災を扱う代理店です。
「古い実家だから、もう入れる保険がないのでは」「あと数年しか住まない家に、高い保険料を払い続けるべきか」。こうした悩みでは、加入できる会社に加え、家を今後どう使うかに合った補償を確かめることが大切です。
この記事では、相談候補5社を先に紹介します。その後に保険料の相場の見方、相続や空き家になった場合の手続き、修理・建て直しをしない場合の注意点を解説します。
築60年以上の火災保険はどこがおすすめ?相談候補5社
| 会社・主な商品 | 築60年以上の家で確認したいこと |
|---|---|
| 東京海上日動 | トータルアシスト住まいの保険 居住・維持管理の状況。空き家は同商品では対象外 |
| 三井住友海上 | GK すまいの保険 住居としての使用状況と、建物の状態による補償制限 |
| 損保ジャパン | THE すまいの保険 相続後の契約・所有者の変更と、風災等の自己負担額 |
| あいおいニッセイ同和損保 | タフ・すまいの保険 築50年以上・築年数不明に適用される免責条件 |
| 日新火災 | 住宅安心保険など対面販売の商品 事故後の復旧条件と、自宅で選べる契約期間 |
5社は、国内の住宅向け火災保険のうち、古い建物の取扱いや築年数に応じた契約・免責条件を公式資料で確認できた相談候補です。保険料、補償内容、事故対応の総合順位ではありません。空き家や取り壊す予定の家は、居住中の住宅と同じ商品・条件で加入できるとは限らないため、実際の用途を伝えて確認してください。
この比較表は、加入先を探すために条件の一部をまとめた参考情報です。商品の全内容は掲載していません。契約前に各社の「契約概要」「注意喚起情報」・約款で、補償範囲、保険金が支払われない場合、自己負担額、契約条件を確認してください。各社の紹介欄に確認先を掲載しています。
2026年時点の築60年以上は、おおむね1966年以前に建てられた家です。建築月・補償開始月によって年数の境目は変わります。「60年を超えたら、すべての火災保険に入れなくなる」という共通の条件はありません。年数に加え、使用状況や維持管理を確認する会社があります。
商品・加入条件の確認日は2026年10月7日です。複数社への相談を希望する方は、一括見積もり窓口に築年数、居住状況、今後の利用予定を伝え、取り扱える商品があるかを確かめましょう。

火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
本記事には広告(PR)が含まれます。一括見積もりボタンは「住宅本舗」のサービス案内に進みます。提携代理店の取扱商品や建物の条件によって、見積もりできる会社・商品は異なります。紹介した5社すべての見積もりや、最安の保険料を保証するものではありません。
築60年以上の家で比較したい火災保険5社
会社名だけで選ばず、自宅をどう使っているかに合う商品を探します。以下の公式サイト画像は商品を確認するためのもので、画像内の保険料例は築60年以上の自宅の見積額ではありません。
東京海上日動|住み続ける家と空き家の条件を分けて確認
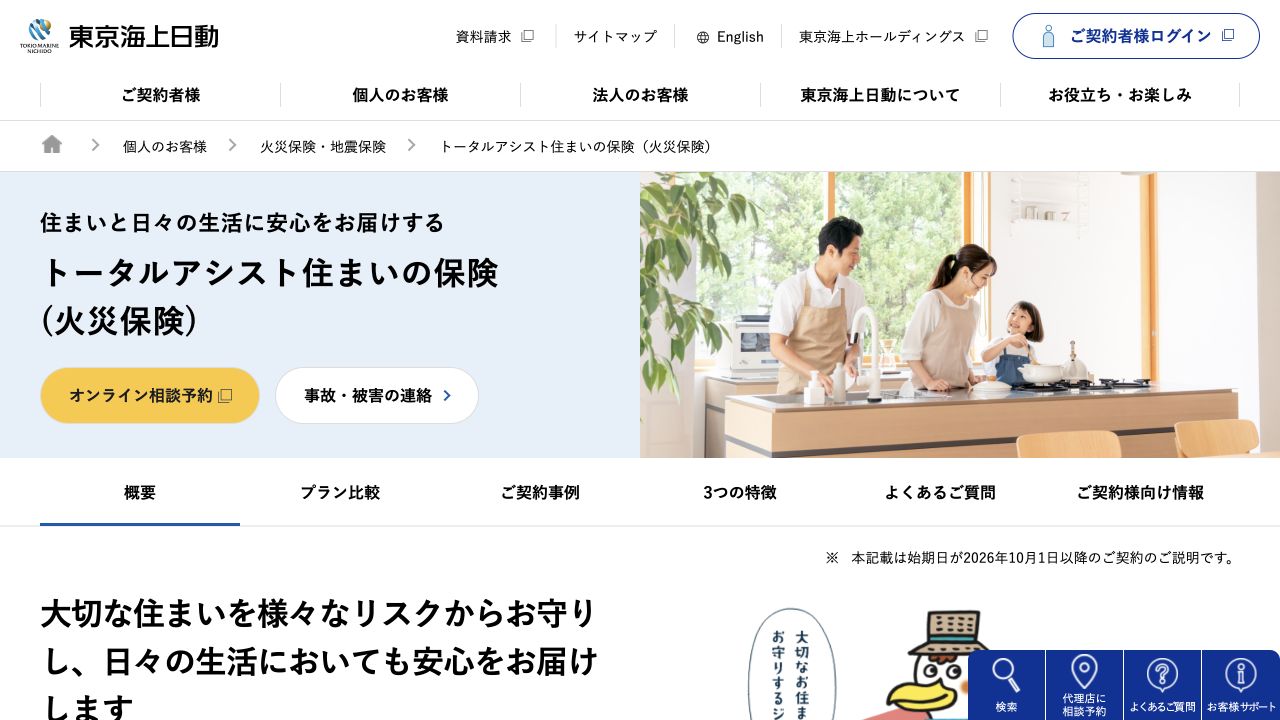
| 項目 | 築60年以上の家で確認したい情報 |
|---|---|
| 商品 | トータルアシスト住まいの保険 |
| 居住・使用中の古い家 | 適切な補修・維持管理と使用状況を確認して契約を相談 |
| 空き家の扱い | 同商品は対象外。季節的に住む別荘等は所定の条件で対象 |
| 相談先 | 取扱代理店・営業店 |
東京海上日動は、古い建物でも適切に補修・管理され、現在使っている場合は契約できると案内しています。親が住み続けている実家なら、屋根や外壁の状態、修繕履歴を伝えて相談する候補です。
一方、トータルアシスト住まいの保険では空き家を引き受けません。季節的に住む別荘等には条件付きの取り扱いがありますが、たまに見回るだけの家を同じものと考えないでください。無人になった家は、その状況を伝え、別の商品で対応できるかを窓口に確認します。
契約前の確認:トータルアシスト住まいの保険「パンフレット兼重要事項説明書」。補償開始日に対応する資料で、契約概要・注意喚起情報をご確認ください。
三井住友海上|住んでいる古い家に付けられる補償を確認
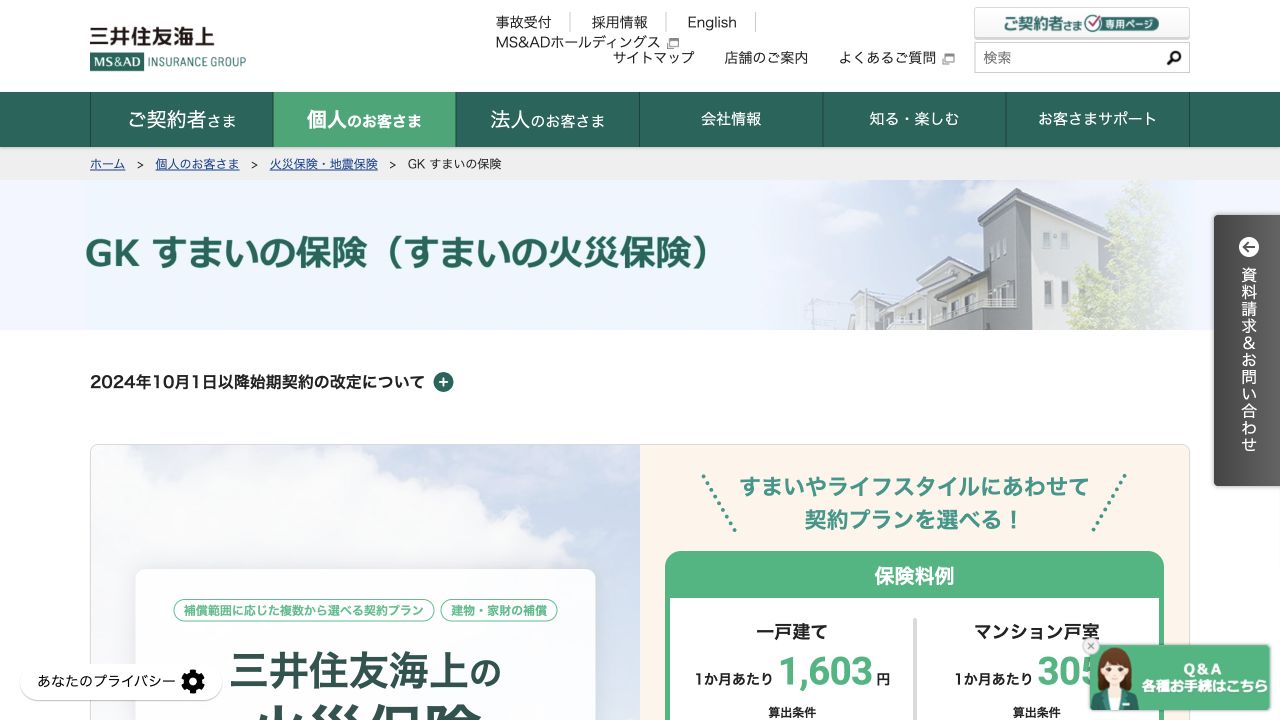
| 項目 | 築60年以上の家で確認したい情報 |
|---|---|
| 商品 | GK すまいの保険 |
| 古い家の案内 | 住居として使っていれば、築年数にかかわらず契約を相談 |
| 確認する条件 | 状態等による補償制限・契約不可の可能性 |
| 相談先 | 取扱代理店 |
三井住友海上は、住居として使っている建物について、築年数にかかわらず契約できると案内しています。ただし、建物の状態等によって補償が制限されたり、契約できなかったりする場合もあります。
「今後も住むために、火災と台風への備えを残したい」など、必要な補償を先に伝えましょう。建築時の価格が分からない場合も、所在地・構造・面積などから評価額を案内する仕組みがあります。売買価格だけを基に、保険金額を決める必要はありません。
契約前の確認:GK すまいの保険「重要事項のご説明」(PDF)。補償開始日に対応する資料で、契約概要・注意喚起情報をご確認ください。
損保ジャパン|実家を相続した後の変更手続きも相談
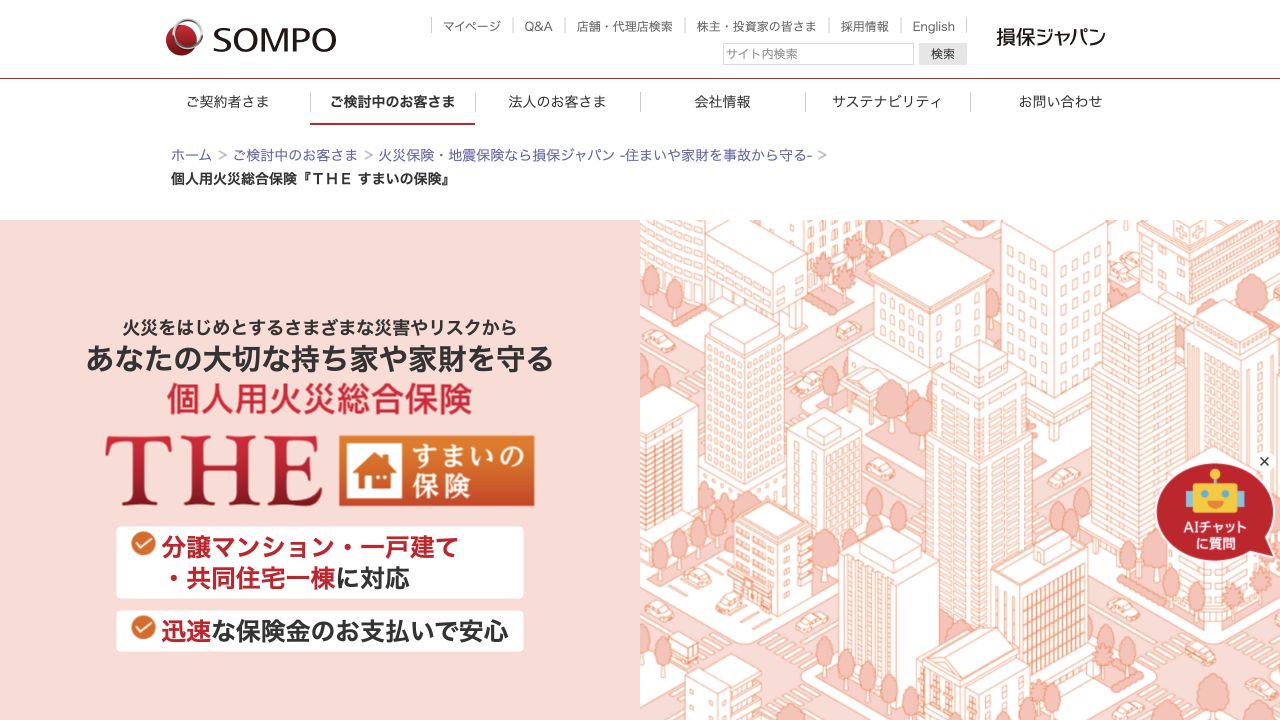
| 項目 | 築60年以上の家で確認したい情報 |
|---|---|
| 商品 | THE すまいの保険 |
| 築60年以上の加入 | 取扱代理店で引受条件を個別に確認 |
| 相続時の確認 | 契約者名義・保険の対象の所有者の変更 |
| 風災等の注意点 | 築30年以上・築年数不明は自己負担額に条件あり |
損保ジャパンに加入中の実家を引き継ぐ方は、既存契約の確認から始められます。契約者が亡くなった場合の名義変更や、相続等による建物の所有者の変更は、取扱代理店等で手続きを案内しています。
新規加入や更新では、保険料と自己負担額も確認してください。2026年10月1日以降始期の建物を含む契約では、築30年以上または築年数不明の場合、自己負担額を0円・1万円・3万円に設定しても、風災・雹災・雪災には5万円が適用されます。自宅の引受可否は別に確認が必要です。
契約前の確認:THE すまいの保険「パンフレット兼重要事項等説明書」(2026年10月版・PDF)。補償開始日に対応する資料で、契約概要・注意喚起情報をご確認ください。
あいおいニッセイ同和損保|古い家の自己負担と評価額を確認
| 項目 | 築60年以上の家で確認したい情報 |
|---|---|
| 商品 | タフ・すまいの保険 |
| 築60年以上の免責 | 築50年以上の条件に該当。風災等に所定の免責金額 |
| 建築年が分からない場合 | 同じく所定の免責金額を設定 |
| 相談時に伝えること | 建物の構造・広さ・現在の使い方。引受条件は個別確認 |
あいおいニッセイ同和損保では、築50年以上または築年数不明の建物について、風災・雹災・雪災に所定の免責金額を設定すると案内しています。築60年の家もこの条件に含まれますが、60年になったことで別の条件へ変わるとは限りません。
代理店に、自宅で選べる免責金額と建物の評価額を確認しましょう。今後も住み続けるなら、大きな事故の後に直すための費用を考えます。売却・解体の予定がある場合は、それも伝え、支払条件まで説明を受けてください。
出典:あいおいニッセイ同和損保「築50年以上・築年数不明の免責条件」
契約前の確認:タフ・すまいの保険「重要事項のご説明」(デジタル版)。補償開始日に対応する資料で、契約概要・注意喚起情報をご確認ください。
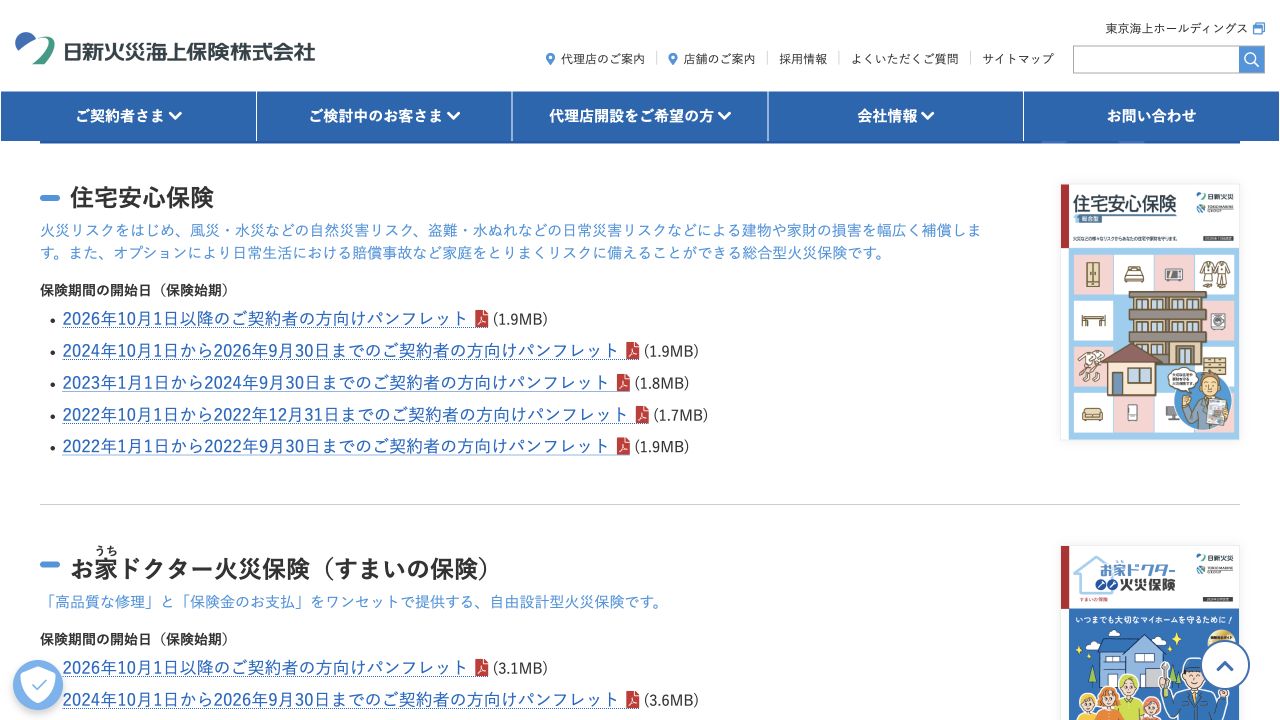
日新火災|Webの対象外でも対面相談。復旧条件を先に確認
| 項目 | 築60年以上の家で確認したい情報 |
|---|---|
| 比較する商品 | 代理店で扱う住宅安心保険など |
| Web商品の条件 | お家ドクター火災保険Webは築40年以上が対象外 |
| 住宅安心保険の確認点 | 建物の復旧に関する特約と、契約できる期間 |
| 相談先 | 日新火災の取扱代理店・営業店 |
築60年以上の家は、日新火災の「お家ドクター火災保険Web」の対象外です。同社はWeb対象外でも対面販売で申し込める場合があると案内しているため、代理店に自宅へ対応する商品があるかを相談できます。
住宅安心保険を提案された場合は、建物の復旧に関する特約を確認しましょう。事故後に直すつもりのない家では、保険料が安いことだけで決められません。また、2026年10月改定の案内では、築年数・物件の種類によって1年を超える契約を選べない場合があります。
契約前の確認:住宅安心保険「パンフレット」(2026年10月改定・PDF)・ご契約のしおり(約款)。提案された商品の重要事項説明書(契約概要・注意喚起情報)は、取扱代理店から受け取って確認してください。
築60年以上の火災保険の相場は?年数だけでは金額を決められない
築60年以上という条件だけで、「年間○万円なら妥当」と判断することはできません。居住中か空き家か、所在地・構造・広さ、建物と家財の保険金額、補償、自己負担額によって、加入できる商品と見積額が変わります。
今回確認した5社の公式資料には、築60年以上の住宅を同条件で比較できる保険料表はありません。築30年・40年のネット保険の価格や、別の人の保険料を、そのまま自宅の相場と考えるのは避けましょう。まず引受可能な会社から、自宅の条件で見積もりを取ります。
| そろえて比較する項目 | 見積もりで確認する内容 |
|---|---|
| 現在の使い方 | 居住中、季節的な利用、無人、賃貸などを実態どおりに伝える |
| 保険金額 | 建物・家財を分ける。土地代を建物の金額に含めない |
| 補償と自己負担 | 火災・風災・水災等が同じか。事故ごとの免責も同じか |
| 期間と支払方法 | 1年分か複数年の総額か。年払い・一括払い等の条件 |
| 地震保険 | 火災保険だけの額か、地震保険を含む合計か |
| 保険金の支払条件 | 修理・復旧の条件が付いているか |
今の保険料が高いと感じたら、まず現在の保険証券と同じ条件で見積もりを依頼し、その後に補償を変えた案を比べます。加入できる会社が1社でも、必要な補償を残したうえで、家財の金額や免責を変えた提案を受けられるか確認できます。
保険料を抑えるなら、今後の住まい方と事故後の負担から考える
住み続ける家では、保険料を下げるために建物の保険金額を小さくすると、被災後の修理や建て直しに不足が出ることがあります。自己負担額を上げる場合も、その金額を預貯金から払えるかを先に考えましょう。
一方、売却や解体までの備えを探す方は、予定時期と、事故後に修理・再建するつもりがあるかを伝えて見積もりを頼みます。短い契約にすれば必ず安くなるわけではありません。契約期間、途中解約時の返れい金、支払条件を合わせて確認してください。
共済も比較候補。ただし保障の中身までそろえる
居住中の古い家なら、こくみん共済 coopの「住まいる共済」も比較候補です。公式案内では、築年数・使用年数にかかわらず住まいと家財を保障するとしています。自宅の構造・用途・管理状態を伝え、加入できる条件を確認しましょう。
火災共済と自然災害共済を組み合わせた仕組みなので、火災への備えだけの掛金と、地震・風水害まで備える掛金は分けて比べます。民間の火災保険・地震保険と支払条件や保障額が同じとは限りません。掛金の安さだけで乗り換えないことが大切です。
築60年以上の家は、今後の使い方に合う火災保険を選ぶ
| 家の今後 | 加入前に優先して確かめること |
|---|---|
| 引き続き住む・親が住んでいる | 居住中の条件で加入できるか。必要な修理費や家財への備え |
| 相続後に空き家になる・なっている | 使用状況の変更手続きと、空き家に対応できる商品 |
| 売却・解体を予定している | 必要な期間、事故後の復旧条件、契約を終える際の手続き |
| 利用方針がまだ決まらない | 現状と未確定の予定を説明。方針が決まった時の連絡事項 |
住み続けるなら、建物の売値と建て直す費用を区別する
「築60年の家だから建物の値段はほぼゼロ」と言われても、同程度の家を新しく建てる費用までゼロになるわけではありません。新価・再調達価額を基準にする火災保険では、同等の建物を建て直す費用から評価額を考えます。中古住宅の売値や固定資産税の評価額とは区別してください。
今の広い家をそのまま再建するか、小さな住まいに移るかを考えている場合も、その希望を代理店に伝えて、商品の評価方法と保険金額の設定範囲を確認します。希望額を自由に付ければ、その額を必ず受け取れるという仕組みではありません。
空き家になったら、同じ住宅向け保険を使い続けられるか確認
親の転居や相続で誰も住まなくなった場合は、現在の契約先に連絡してください。築年数の条件を満たしていても、空き家になったことで商品や契約条件が変わる場合があります。定期的な見回りをしているか、泊まることがあるか、今後住む予定があるかも説明します。
東京海上日動の例では、空き家はトータルアシスト住まいの保険の対象外です。季節的に住む別荘等には別の取り扱いがあるため、自分で居住中・別荘と決めず、実態を伝えて判断を受けましょう。空き家全般の選び方は、空き家の火災保険の引受条件で解説しています。
修理しない・解体予定なら、復旧を条件とする特約に注意
「火事になったら、この家は建て直さず別の場所へ移る」という予定なら、その前提で保険を相談してください。商品や特約によって、修理・復旧が保険金の支払いに関係するためです。
日新火災の住宅安心保険では、事故の翌日から数えて3年以内に建物を復旧した場合、または復旧する約束をした場合に保険金を支払う特約が案内されています。約束後、期限内に復旧しなければ、やむを得ない事情がある場合を除き、保険金の返還を求められる場合があります。
これは同商品の条件の例です。ほかの商品も同じとは限りません。契約前に「事故後に修理・再建しない場合、何が支払われるか」を説明してもらい、将来の予定に合うものを選びましょう。
古い実家の保険が切れそうなとき・相続したときの相談手順
- 現在の契約と満期日を確かめる。保険証券、満期案内、支払いの記録を探す。見つからなければ心当たりのある代理店・保険会社へ照会する。
- 契約者・所有者・居住者を整理する。親が住んでいるのか、契約者が亡くなったのか、所有者が変わったのかを伝える。相続手続きが途中なら、その状況も説明する。
- 継続・変更・新規のどれで備えるかを確認する。いまの契約で必要な変更と、ほかの商品へ切り替える場合の引受条件・開始日を確かめる。
- 補償が途切れない日程を決める。新しい契約の引受けと開始日を確認してから切り替える。書類が不足している場合は、提出方法と期限を相談する。
損保ジャパンでは、契約者が亡くなった場合の名義変更等を代理店で受け付け、相続等による保険の対象の所有者の変更についても案内しています。名義や居住状況が変わっている場合、以前の証券をそのままにしておかず、現在の契約先へ確認しましょう。
相続人や所有者がまだ確定していない場合の必要書類・契約方法は、各社に相談します。「相続手続きが終わるまで何もしない」と決めず、満期日を伝えて早めに確認することが、無保険の期間を避ける第一歩です。
築60年以上の家の地震保険は、費用と支払上限を別に確認
地震保険は、居住用の建物・家財を対象とし、火災保険に付けて契約します。築60年以上の家でも、まず火災保険の引受条件と地震保険を付けられる条件を窓口で確認しましょう。住居として使わなくなった家については、対象になるかも個別に確かめます。
地震保険を加える費用の目安|公式試算の例
| 地震保険の建物の契約金額 | 年間の地震保険料 |
|---|---|
| 300万円 | 12,330円 |
| 500万円 | 20,550円 |
表は地震保険だけの試算例で、築60年以上の火災保険料の相場ではありません。日本損害保険協会の公式試算で、東京都・持ち家・主に木造のロ構造・割引なし、火災保険の建物保険金額1,000万円、家財0円として確認した金額です。地震保険金額はその30%〜50%、対象は2022年10月以降始期の契約、確認日は2026年10月7日です。
所在地・構造・保険金額・割引が違えば保険料も変わります。建築年割引10%は1981年6月1日以降に新築された建物が条件なので、2026年時点の築60年以上の家は該当しません。耐震診断・改修で所定の基準と証明書を満たす場合は、耐震診断割引等を確認できます。
火災保険の新価と、地震保険の時価の上限は同じではない
地震保険の契約金額は、建物・家財それぞれで火災保険金額の30%〜50%が基本です。また、保険金の支払いには時価による限度があります。火災保険を新価で契約していても、地震保険だけで家を同じ規模に建て直せるとは限りません。
日本地震再保険は、古い建物の時価について、再調達価額から使用・経過年数等による消耗分を差し引き、減価の扱いは建物の維持管理状態などによって異なると説明しています。「築60年だからゼロ」「契約金額を設定すれば、その額が必ず出る」と決めつけず、評価と支払限度を確認しましょう。
築60年以上の火災保険でよくある質問
建築年不明・古民家でも相談できる?
まず、以前の保険証券や登記事項証明書、売買時の資料などで建築年月・構造を確認できないか探します。分からない場合は、そのまま不明と伝え、確認に使える資料を相談してください。推測した年月を確定情報として申し込まないようにします。
あいおいでは築年数不明にも所定の免責条件があり、日新火災Webでは建築年不明・長屋等が対象外です。古民家や隣家とつながる長屋は、図面・写真、用途、他の住戸との関係を代理店に説明して、対応商品を確かめましょう。
保険料が高いなら、入らない方がよい?
築年数や売値だけでは判断できません。大きな火災等があったときに、修理、住み替え、家財の買い直しに使えるお金がどれだけあるかを考えます。全てを自費で負担するのが難しければ、必要な補償を残した案を窓口に相談してください。売却・解体予定の家も、事故後の条件に合う備えを確認してから判断します。
保険に入れば、古くなった屋根や雨漏りを直せる?
自然な消耗・経年劣化そのものの修繕は、原則として補償されません。台風による損傷などの対象事故とは区別します。詳しくは古い家で補償される損害・されない損害を確認してください。
築60年以上は、入れる保険と家の今後を合わせて確認しよう
築60年以上の火災保険は、代理店で現在の状態・使い方を伝え、対応できる商品を探すことから始めます。候補5社の名前が同じでも、居住中、空き家、売却・解体予定では必要な確認が変わります。
費用は自宅の条件をそろえた見積もりで比べ、事故後に修理しない場合の支払条件も確認してください。実家の相続や親の転居があった方は、現在の名義・用途・満期日を先に確かめ、補償が途切れないように相談を進めましょう。