
5年後に満期金を受け取る商品はあります。具体的な候補は、こくみん共済 coop「満期金付生命」の5年契約と、コープ共済「新あいあい」です。いずれも死亡保障と満期金を組み合わせる共済で、払った掛金がすべて戻るとは限りません。
一方、明治安田「じぶんの積立」は5年払込・10年満期です。「5年で払い終える保険」と「5年後に満期金を受け取る保険」を分けると、資金を使う予定に合うか判断できます。
公式情報の確認日:2026年10月20日。掲載順は目的別で、利回りや販売件数によるランキングではありません。保険会社の商品と共済は制度・加入条件が異なります。
生命保険に関するご相談・お問い合わせは、media@tt-g.jpまでご連絡ください。
5年満期の貯蓄型保険を比較|受取時期が合う候補を確認
| 候補 | 満期・払込期間 | 確認したいこと |
|---|---|---|
| こくみん共済 coop 満期金付生命 | 5年または10年の契約。5年契約を選べる | 死亡保障と満期金の組み合わせ。掛金総額と5年後の満期金を比較 |
| コープ共済 新あいあい | 共済期間は原則5年 | 生命保障と満期金を付帯。医療特約なども選択可能。取扱生協・加入条件を確認 |
| 明治安田 じぶんの積立 | 払込み5年、満期10年 | 5年満期ではない。5年後に使う場合は満期金ではなく解約返戻金を確認 |
出典:満期金付生命/新あいあい/じぶんの積立。新あいあいの引受団体もこくみん共済 coopです。独立した保険会社2社の比較ではなく、取扱窓口や保障設計の違いを確認する比較です。
「ランキング1位だから増える」とは判断できません。5年で受け取ることを優先するなら、①5年後の確定受取額、②5年間の支払総額、③その間の死亡・医療保障を同じ表に並べましょう。配当や割戻金など、確定していない金額は分けて考えます。
5年満期と5年払込は違う|満期・解約・利率更新を区別
| 表示 | 5年後に起こること | お金を受け取るには |
|---|---|---|
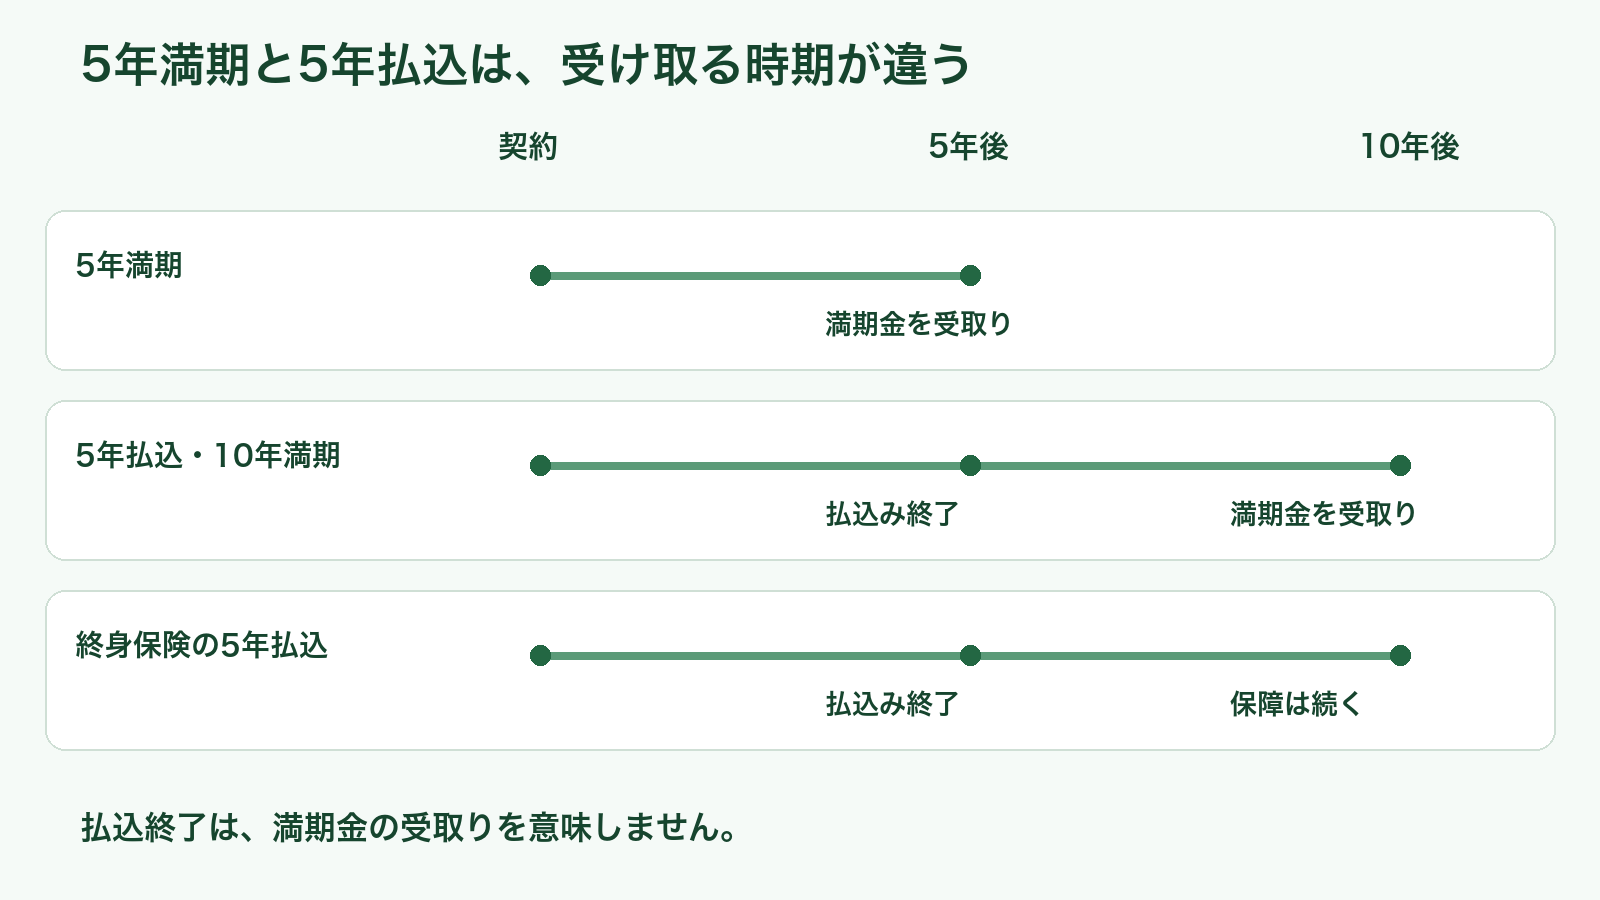
| 5年満期 | 契約で定めた保険・共済期間が満了 | 満期金のある契約なら、所定の条件で満期金を請求 |
| 5年払込・10年満期 | 保険料の払込みが終了 | 満期はさらに5年後。5年時点でやめる場合は解約返戻金 |
| 終身保険の5年払込 | 保険料の払込みが終了し、保障は続く | 満期金はない。解約して受け取る場合は解約返戻金 |
| 5年ごとの利率更新・配当 | 利率の見直しや配当の判定など | 5年後に満期金が出る意味ではない。商品の支払条件を確認 |
5年後の学費や住宅修繕費に使いたいなら、申込書・設計書の「保険期間/共済期間」と「満期日」を確認してください。「払込満了日」だけでは、受け取れる日を判断できません。なお、定期保険など満期金がない商品もあるため、期間が5年というだけで貯蓄型にはなりません。
こくみん共済 coop「満期金付生命」|5年後の満期金と死亡保障を組み合わせる
契約期間を5年または10年から選び、死亡・重度障がいへの保障と満期金に備える共済です。月払掛金1,000円・2,000円で備えるプランも案内されています。加入年齢・健康状態などの条件があります。
公式サイトの加入例では、満30歳男性・月払掛金1,000円・共済期間5年の場合、掛金総額6万円に対する満期金は5万3,406円です。死亡共済金100万円への備えを含む設計であり、貯金6万円がそのまま戻る仕組みではありません。
これは確認日に公式サイトに掲載されている一例です。年齢・性別・保障額などによって掛金は変わるため、ご自身の条件で最新の設計をご確認ください。出典:公式の保障内容・加入例。
コープ共済「新あいあい」|生命保障・満期金に医療特約も組み合わせられる
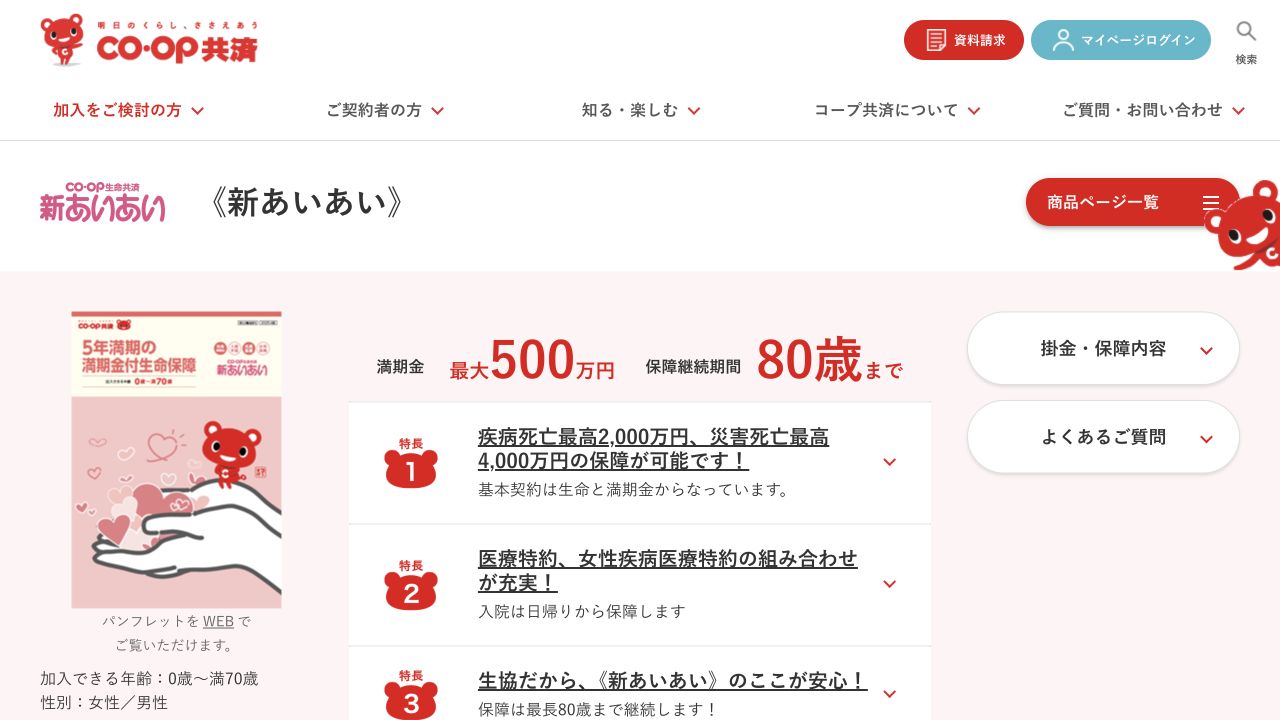
生命保障と5年満期の満期金を基本契約とし、医療特約などを組み合わせられる共済です。満期金は1口10万円から設定でき、最高50口・500万円、死亡保障額が上限です。更新時の年齢によって共済期間が異なる場合があります。
「500万円が戻る」という最大額だけで選ばず、その金額に設定したときの5年間の掛金と、医療特約分を含む支払総額を確認しましょう。生協への加入、取扱地域、健康状態などの条件も確認が必要です。
出典:公式の共済期間・保障内容。引受団体はこくみん共済 coop、取扱団体はコープ共済連です。先ほどの満期金付生命とは、同一条件の見積もりを取らずに損得を順位付けできません。
明治安田「じぶんの積立」|5年間で払い終えたい場合の比較候補
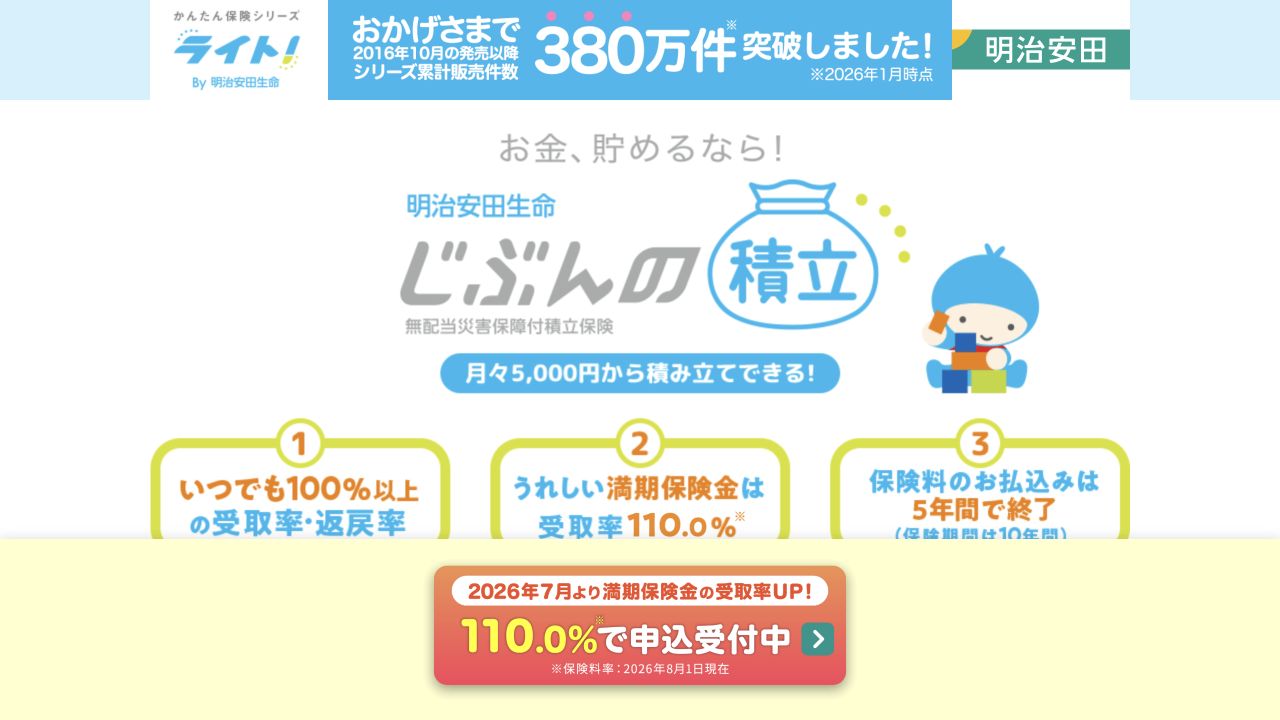
月々5,000円から積み立て、保険料の払込みが5年間で終了する商品です。保険期間は10年間なので、5年満期の候補には含めません。公式サイトでは、経過年数ごとの解約返戻金と10年満期の保険金を別々に確認できます。
5年後にお金が必要なら、10年後の受取率ではなく、5年時点の解約返戻金を見ます。10年間置ける資金を準備する場合と、必ず5年後に使う場合は分けて検討してください。出典:公式の契約例・しくみ。
5年でいくら戻る?支払総額と保障の費用を分けて計算
| 公式掲載例の条件 | 金額・計算 |
|---|---|
| こくみん共済 coopの例 | 満30歳男性、月払1,000円、5年契約 |
| 5年間の掛金総額 | 1,000円×60か月=60,000円 |
| 満期金 | 53,406円 |
| 掛金総額との差 | 6,594円 |
| 単純な受取割合 | 53,406円÷60,000円×100=89.01% |
出典:公式掲載の加入例。差額・受取割合は掲載額から編集部が計算。年利や運用利回りではなく、死亡保障の価値や税金は計算に含めていません。契約条件によって結果は異なります。
この例なら、5年間の死亡保障が必要か、6,594円の差額も含めて考えられます。保険・共済を「増やすためだけの商品」として選ぶと、この保障の費用を見落としやすくなります。
受取率が高い商品でも、支払いを始めた日、満期日、途中で解約する年が違えば比較結果は変わります。月払の受取割合を5で割って年利としたり、一時払い商品の利率と並べたりしないようにしましょう。
5年後に使うお金なら、預貯金と保障を分ける方法も比較
- 満期金と死亡保障をまとめたい:5年契約の共済などを、ご自身の条件で見積もる。
- 使う時期が早まる可能性がある:すぐに引き出せる預貯金を残し、保険料を払いすぎない。
- すでに死亡保障が足りている:保障を追加する必要と、その費用を先に確認する。
- 5年ではなく10年置ける:10年満期の商品も、満期受取額と途中解約の条件をそろえて比較する。
保障が必要なら、貯蓄と一緒にする方法のほか、掛け捨ての死亡保険と預貯金を分ける方法もあります。総支払額、5年後に手元に残る金額、必要な死亡保障がそろうかを比べると、ご自身に合う方法を選びやすくなります。
養老保険の基本的な仕組みは、養老保険と満期保険金の解説でも確認できます。短期の資金を長期契約へ移す前に、満期前の受取額を確かめてください。
申し込む前に確認したい4項目
- 満期日:5年後に資金を使う日より遅くないか。更新の有無も確認。
- 支払総額:基本保障・医療特約などを含めた60か月分の負担。
- 受取額:満期金と1~4年目の解約返戻金。確定分と配当・割戻金等を区別。
- 契約条件:加入資格、告知、死亡・医療保障の支払条件、受取人と税務。
一時払いの養老保険等で一定の条件を満たす金融類似商品は、差益に20.315%の源泉分離課税が適用されます。「満期金ならすべて一時所得」とは限りません。本記事の月払共済にこの税率を一律に当てはめず、個別契約の税務は契約先や税務署等で確認してください。出典:国税庁「金融類似商品と税金」。
5年満期の貯蓄型保険に関するよくある質問
5年満期なら元本割れしませんか?
元本割れしないとは限りません。満期金があっても死亡・医療保障の費用を含むため、支払総額より少ないことがあります。解約時の金額も満期金とは別です。生命保険文化センターの養老保険の説明でも、満期保険金が払込保険料総額を下回る場合があると案内されています。
5年払込の終身保険は、5年後に全額受け取れますか?
払込みの終了だけで満期金が出るわけではありません。終身保険には満期がなく、解約して受け取る場合は契約時に示される解約返戻金を確認します。払込終了時でも支払総額を下回ることがあります。
人気ランキングの上位なら、5年後の受取額も多いですか?
順位の根拠が申込件数やアンケートなら、受取額の多さを表すものではありません。年齢、性別、支払方法、保障、通貨、受取時期をそろえた設計書を比較してください。
まとめ|5年後に使うなら「満期日」と「受取額」を先に決める
5年満期の具体例として、こくみん共済 coopの満期金付生命と、コープ共済の新あいあいがあります。いずれも保障と満期金を組み合わせる共済で、払った掛金すべてが戻るとは限りません。
5年払込・10年満期の商品とは受取時期を分け、ご自身の条件で支払総額と満期金を確認しましょう。必要な保障が足りている場合は、預貯金などで資金を準備する方法も比較できます。
生命保険に関するご相談・お問い合わせは、media@tt-g.jpまでご連絡ください。