「昔レイクで借りたお金に過払い金はある?」「完済してから時間がたっていても請求できる?」。まずは、借り始めた時期と最後の取引日を確かめましょう。
レイクの古い取引で、法定上限を超える利息を支払っていた場合は、過払い金が発生している可能性があります。ただし、借りた時期だけでは請求の可否や返還額は決まりません。取引履歴を取り寄せ、利率・残高・時効を確認する必要があります。
レイクは時期によって運営会社や商品が変わっています。この記事では、古い契約の確認先、1993年以前の取引履歴、返済中と完済後の違いを整理します。情報確認日:2026年10月31日。掲載順には広告提携を含みます。
レイクの過払い金を相談したい方へ
契約時期があいまいでも、取引の確認方法や費用を相談できます。返還額は取引履歴による計算が必要です。
※返還や解決を保証するものではありません。依頼には報酬・実費がかかる場合があります。申込後、事務所から連絡が入る場合があります。掲載順には広告提携を含みます。
レイクの過払い金請求|最初に確認する4つのこと
| 確認したいこと | 判断の手がかり |
|---|---|
| 借り始めた時期・金利 | 2007年頃以前から借りていた方は、当時の金利と取引履歴を確認 |
| 最後の取引日 | 完済日と、その後の再借入れの有無を確認し、時効を検討 |
| 契約した会社・商品 | 消費者金融のレイクと銀行カードローンの契約を区別 |
| 返済中か完済後か | 利息を計算し直した後も残高が残るかによって対応が変わる |
借入れの時期が古くても、必ず過払い金が発生するわけではありません。逆に、書類やカードがなくても、分かる範囲の氏名・住所・利用時期をもとに、履歴の照会方法を確認できます。
レイクの過払い金はいつからいつまでが対象?
過払い金は、法定上限を超えて支払った利息を元金に充て直し、借金がなくなった後も払い過ぎていた場合に生じます。利率が上限内であれば、単に長く利用しただけでは発生しません。
SBI新生銀行グループの年次報告書によると、新生フィナンシャルなどでは2007年度から新規顧客や一部の既存顧客に引下げ後の上限金利を適用し、2010年6月の改正貸金業法完全施行後の新規貸付は利息制限法の範囲内で行っています。
このため、2007年頃以前から借りていた取引は、当時の金利を調べる一つの目安です。既存契約の金利変更時期は一律ではありません。2008年以降も返済が続いていたからといって、過去の高金利の取引まで対象外とは判断できません。
古い取引でも法定上限内だった場合や、利息を計算し直しても借金が残る場合は、返還される過払い金が出ないことがあります。
旧レイク・新生銀行のレイクは同じ請求先?
「レイク」という名前だけでは、借りた会社を確定できません。新生フィナンシャルの沿革をもとに、主な変化を整理すると次のとおりです。
| 時期 | 主な変化と確認したいこと |
|---|---|
| 1998年11月 | 旧株式会社レイクから、GE側に消費者金融事業の営業権が譲渡された |
| 2008〜2009年 | GEコンシューマー・ファイナンスが新生銀行グループに入り、新生フィナンシャルに社名変更 |
| 2011年10月 | 事業の一部が銀行へ譲渡され、銀行が「新生銀行カードローン レイク」を開始。新生フィナンシャルは保証業務も開始 |
| 2018年以降 | 新生フィナンシャルが「レイクALSA」を開始し、2023年に名称を「レイク」へ変更 |
1998年より前からの契約は、事業の譲渡前後の取引をどのように扱うか、古い契約の請求先がどこになるかを個別に確認します。旧社名が書かれた明細や通帳があれば捨てずに保管しましょう。
また、銀行の商品で借りたのか、消費者金融との契約だったのかで確認先が異なります。同じ「レイク」でも別の契約が混ざっていないか、契約書や明細の貸主名を確認してください。
取引履歴を取り寄せる|1993年以前はどうする?
新生フィナンシャルは、取引履歴の照会をコールセンターへの電話または書面で受け付け、希望する期間を指定できると案内しています。開示方法や本人確認書類は窓口に確認し、最初の借入れから最後の取引までの履歴を希望する旨を伝えましょう。
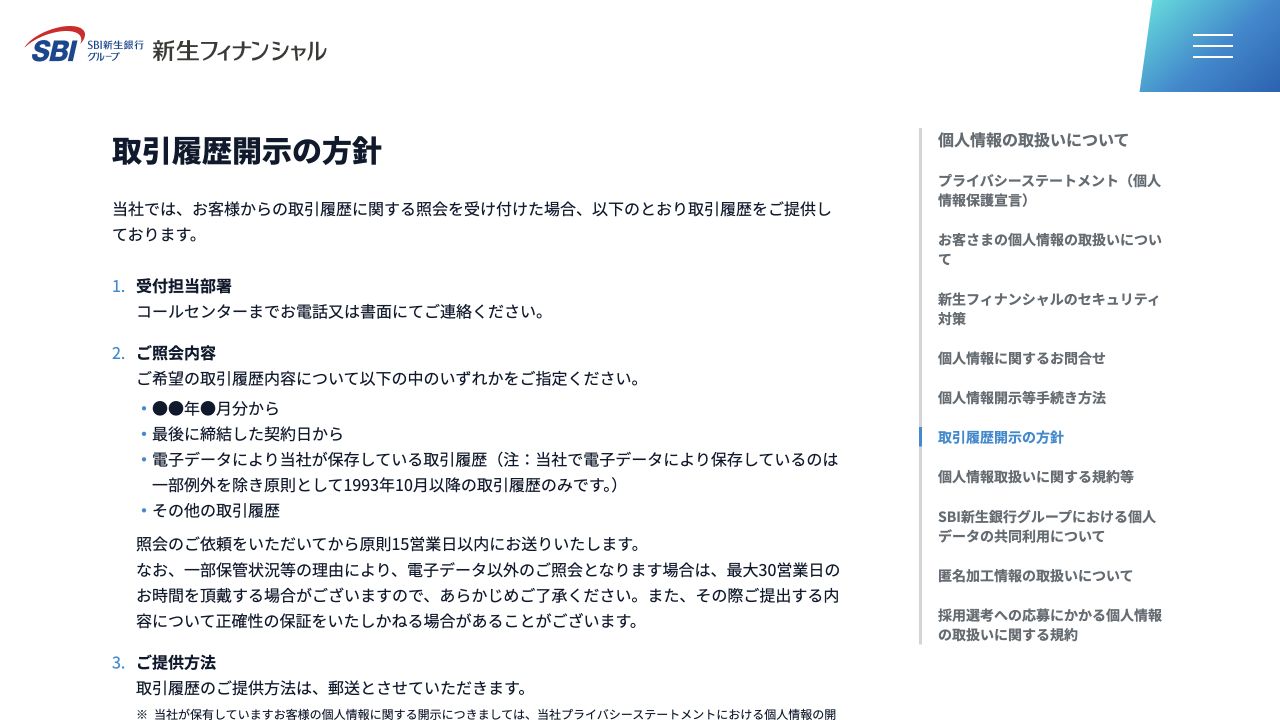
同社によると、履歴は原則15営業日以内に郵送されます。電子データ以外の照会では、保管状況などにより最大30営業日かかる場合があります。古い書類が必要な場合や時効が近い場合は、早めに確認しましょう。
1993年9月以前から利用していた場合
同社は、電子データで保存する履歴は一部例外を除き原則1993年10月以降と説明しています。それ以前の取引が電子データに残っていない場合でも、請求できないと決めつけず、その他の記録や開示できる範囲を問い合わせましょう。
古い契約書、領収書、ATMの明細、引き落とし口座の通帳、最初に借りた時期のメモも手がかりになります。履歴が不完全な場合の計算や証拠の使い方は、弁護士・司法書士に相談してください。
過払い金はいくら戻る?利息を計算し直す
返還額は「借りた総額」や「支払った利息の全額」ではありません。借入れと返済のたびの残高や利率を、利息制限法の上限で計算し直して確かめます。
| 借入元本 | 利息制限法の上限年利 |
|---|---|
| 10万円未満 | 20% |
| 10万円以上100万円未満 | 18% |
| 100万円以上 | 15% |
参考:利息制限法第1条。契約や返済の時期、残高、適用利率の変化を取引ごとに確認する必要があります。
例えば元本50万円が1年間変わらず、仮に年25.55%で利息を支払っていた場合、年18%との差は年3万7,750円です。これは仕組みを示す単純な利息差であり、実際の適用金利や返還額を示すものではありません。
いつまで請求できる?完済後の時効を確認
法テラスは、改正後の民法について、請求できると知った時から5年、または取引を終了した時から10年の時効を案内しています。2020年4月より前に生じた権利には経過措置が関係する場合があります。
| 取引の状態 | 確認したいこと |
|---|---|
| 完済後に利用していない | 最後の返済日、契約終了の経緯、裁判や請求などの有無 |
| 完済後にまた借りた | 一連の取引として扱えるか。間隔や契約の経緯によって判断が変わる |
| 返済を止めていて請求を受けた | 借金と過払い金の時効は別の問題。支払いや約束の前に相談する |
| 最終取引日が分からない | 通帳・明細・取引履歴で確かめ、時効が近そうなら早めに相談 |
完済から10年以内でも必ず請求できるわけではなく、10年を超えた場合も事情によって検討事項が異なります。期限が気になる方は、最後の取引日が分かる資料を持って相談してください。
返済中と完済後で何が違う?
| 状態 | 確認すること |
|---|---|
| 完済している | 過払い金の有無と時効。取引履歴が全期間分あるか |
| 返済中だが引き直すと過払い | 返還を検討できる。別契約の残高や今後の利用への影響も確認 |
| 引き直しても残債が残る | 過払い金の返還ではなく、残債の返済や債務整理の相談が必要になる場合がある |
法テラスは、過払い金がある場合、通常は信用情報機関に事故情報として記録されないと説明しています。一方、残債が残って債務整理をする場合や別の延滞がある場合は異なります。信用情報と各社の利用審査も別の問題です。
レイク公式FAQでは、過去に過払い請求をした方も申込み可能と案内しています。ただし、申込み可能であることと審査に通ることは別です。
自分で請求する場合の流れ
| 手順 | 進め方 |
|---|---|
| 1.契約を整理 | 借りた会社名・時期、完済または最後の返済日、現在の残高を確認 |
| 2.取引履歴を請求 | 開示方法と本人確認書類を確かめ、必要な期間を指定する |
| 3.引き直し計算 | 取引ごとに法定上限を反映し、過払い金や残債を計算する |
| 4.返還を求める | 計算の根拠を示して交渉し、提案された条件を確認する |
| 5.和解・訴訟を判断 | 返還額・返還時期・追加請求の扱い・費用を比較する |
履歴の取得や交渉を自分で進めることは可能ですが、古い取引が欠ける場合や、契約の分断・時効が問題となる場合は判断が難しくなります。内容を確認せず和解する前に、専門家への相談も検討しましょう。
弁護士・司法書士に依頼する費用と手取り
相談が無料でも、依頼後は着手金・基本報酬・成功報酬・郵送費などがかかる場合があります。返還できなかった場合や裁判に進んだ場合の費用も、契約前に確認してください。
| 費用 | 比較するポイント |
|---|---|
| 着手金・基本報酬 | 対象の会社ごとに必要か、返還がなくても発生するか |
| 成功報酬 | 返還額に対する割合と、交渉・訴訟での違い |
| 実費 | 郵送費、裁判所の印紙・郵券、交通費など |
| 返還額からの精算 | 最終的な手取りと、費用を支払う時期 |
【仮の計算例】返還額30万円、成功報酬が税込22%、基本報酬が税込2万円、実費5,000円とすると、手元に残るのは20万9,000円です。特定の事務所の料金や実際の返還額を示すものではありません。
認定司法書士が代理できる範囲には制限があります。請求額が大きい場合や複雑な事情がある場合は、代理できる範囲と費用を相談先に確認しましょう。
レイクの過払い金請求でよくある質問
昔のカードや契約書がなくても調べられますか?
氏名や当時の住所、借りた時期など、分かる範囲を整理して照会方法を確認してください。旧社名の明細や通帳があれば、契約の特定や古い履歴の確認に役立つ場合があります。
銀行の「レイク」も過払い金の対象ですか?
同じ名前でも、銀行が貸主の契約と消費者金融の契約は区別が必要です。契約先・借入時期・金利を確認し、旧契約がある場合もまとめて専門家に伝えましょう。
1993年より前の明細がなければ請求できませんか?
明細がなくても、会社が持つその他の情報や手元の資料を確認し、請求の可能性を検討できる場合があります。取引の再現や証拠の評価は個別に異なるため、専門家に相談してください。
請求すると家族に知られますか?
郵便物や電話の扱いは手続き方法・相談先によって異なります。気になる場合は、連絡方法の希望を依頼前に伝えましょう。家族に知られないことを一律に保証はできません。
まとめ|借入時期と取引履歴から確認する
レイクの過払い金は、古い取引の金利と、最後の取引日が確認の出発点です。1993年9月以前から利用していた方は古い記録、1998年以前の方は事業譲渡前後の契約も確認しましょう。
請求先や時効、返還額は個別事情によって異なります。費用や相談先を比較したい方は、過払い金請求の相談先の選び方も参考にしてください。
レイクの過払い金を相談したい方へ
契約時期があいまいでも、取引の確認方法や費用を相談できます。返還額は取引履歴による計算が必要です。
※返還や解決を保証するものではありません。依頼には報酬・実費がかかる場合があります。申込後、事務所から連絡が入る場合があります。掲載順には広告提携を含みます。