「賃貸の火災保険は不動産会社の指定以外でも入れるのか。2年でいくらが相場で、借家人賠償は3,000万円必要なのか」
こういった疑問に答えます。
結論から書くと、賃貸の火災保険は契約書の条件を満たせば自分で選べる場合があります。
比較するときは、保険料より先に借家人賠償の指定額、水災、地震の3点を確認してください。
この記事では、賃貸向け10商品の公開条件を2026年11月4日に確認して比較します。
| 目的 | 候補 | 確認したい点 |
|---|---|---|
| 借家人賠償3,000万円を指定された | 全管協少額短期保険、THE 家財の保険 | 金額の設定可否を取扱代理店に確認 |
| 地震にも備えたい | THE 家財の保険、リビングFIT | 火災保険とセットで契約 |
| 水災にも備えたい | 愛ある賃貸火災保険、THE 家財の保険 | プランごとの対象を確認 |
| 保険料を抑えたい | これだけ賃貸、ソニー少短、愛ある賃貸火災保険 | 補償額が契約書の条件を満たすか確認 |
| 月払いにしたい | スマート賃貸火災保険、これだけ賃貸 | 総額も計算 |
| 個人賠償を厚くしたい | お部屋を借りるときの保険、リビングFIT | 水災と地震の扱いを確認 |
ご自身の条件で火災保険料を比べたい方へ
所在地や建物の構造、補償内容で保険料は変わります。住宅本舗では、火災保険の無料一括見積もりを受け付けています。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
賃貸の火災保険は自分で加入できる?
賃貸借契約で指定された条件を満たせば、自分で選べる場合があります。
損保ジャパンの公式ページも、賃貸の火災保険は自分で選んで加入できると案内しています。
一方で、国土交通省のQ&Aは、法律で一律に義務づけられてはいないものの、賃貸借契約の条件なら加入が必要と考えられると説明しています。
管理会社が指定する補償額を下回ると、契約条件を満たせません。
切り替える前に、次の順番で確認してください。
- 賃貸借契約書で保険の加入条件と指定額を確認する
- 自分で選んだ保険でよいか管理会社に確認する
- 条件を満たす保険の見積もりを比べる
- 始期日を決めて申し込む
- 保険証券の写しを管理会社に提出する
- 前の保険の解約と重複の有無を確認する
前の保険を残すと二重加入になる場合があります。
解約の手順は火災保険の解約手続きと返戻金、重複の考え方は火災保険の二重加入で確認できます。
参考:国土交通省「賃貸住宅標準契約書などに関するQ&A」、日本損害保険協会「火災保険のQ&A」
賃貸の火災保険の選び方は3つ
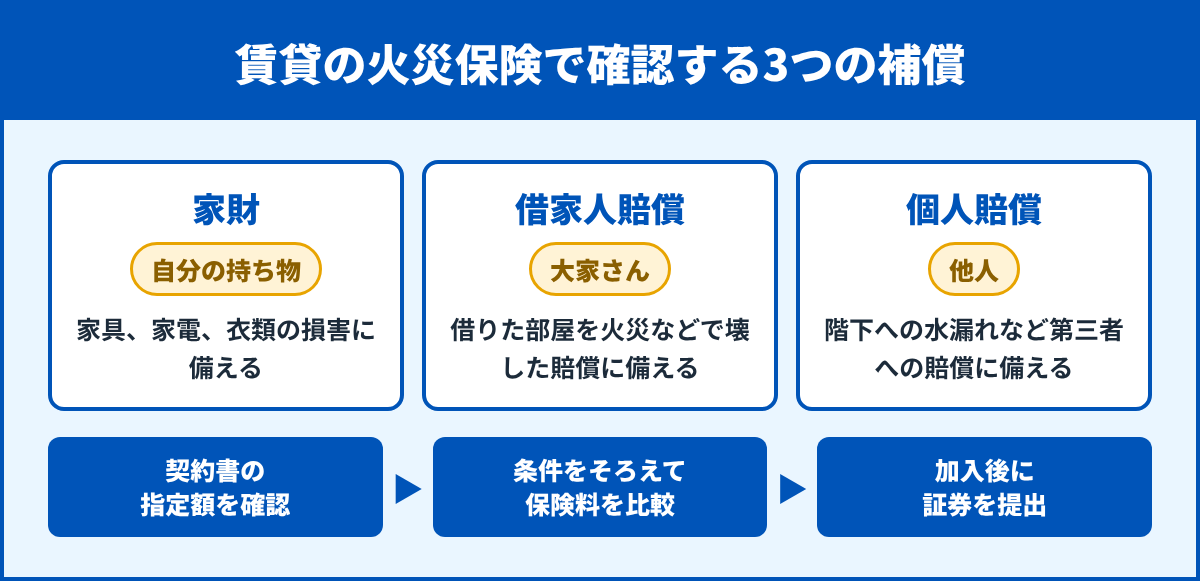
賃貸の火災保険は、次の3つの補償に分けて考えると比較しやすくなります。
借家人賠償は契約書の指定額を優先する
借家人賠償は、借りた部屋を火災などで壊して大家さんに賠償する場合に備える補償です。
金額は一律の正解がなく、賃貸借契約書や管理会社の指定額が出発点になります。
個人賠償との違いは借家人賠償責任と個人賠償責任の比較で整理しています。
水災は立地で判断する
水災は商品によって対象、選択、対象外に分かれます。
階数だけで決めず、ハザードマップポータルサイトで住所の浸水想定を確認してください。
賃貸の判断方法は賃貸住宅の水災補償で詳しく解説しています。
地震は付帯できる商品が限られる
地震、噴火、津波による損害は、火災保険だけでは補償されません。
比較した10商品でも、地震保険を組み合わせられる商品と対象外の商品に分かれます。
日新火災のように地震保険をセットできない商品もあるため、安さだけで選ぶと地震の備えが抜ける場合があります。
賃貸の火災保険10商品を比較
各社の公式ページで確認できた内容を表にまとめました。
| 商品 | 公表の保険料 | 借家人賠償 | 個人賠償 | 水災 | 地震 |
|---|---|---|---|---|---|
| 全管協 安心保険プラスⅢスーパー | コース表で確認 | 3,000万円(個人賠償と共通) | 3,000万円(借家人賠償と共通) | 公開ページで確認できず | 地震災害一時金特約あり |
| 損保ジャパン THE 家財の保険 | 試算で確認 | 100万円単位で設定 | 1,000万円から無制限 | 原則セット(なしも選択可) | 原則セット |
| アイアル 愛ある賃貸火災保険 | 1年3,300円〜、2年6,100円〜 | 個人賠償と合算で2,000万円 | 借家人賠償と合算 | ベーシックは対象 | 対象外 |
| 日新火災 お部屋を借りるときの保険 | 年3,500円〜 | 2,000万円 | 1億円 | 対象外 | 対象外 |
| 三井住友海上 リビングFIT | 2年20,000円〜 | 1,500万円 | 3億円 | 基本プランに含む | 地震保険を別途 |
| あそしあ へやパス | 申込画面で確認 | 契約の保険金額が限度 | 契約の保険金額が限度 | 特約で対象 | 地震保険の取扱いなし |
| チューリッヒ ミニケア賃貸保険 | 年3,490円〜 | 1,000万円 | 1,000万円 | 公開ページで確認できず | 対象外 |
| Mysurance スマート賃貸火災保険 | 月380円〜 | 1,000万円 | ベーシックは1億円 | 対象外 | 対象外 |
| ソニー少短 賃貸向け火災保険 | 年3,300円〜 | 1,000万円 | 1,000万円 | 対象外 | 対象外 |
| PayPay保険 これだけ賃貸 | 月220円〜、2年4,400円〜 | 1,000万円から2,000万円 | 公開ページで確認できず | 公開ページで確認できず | 公開ページで確認できず |
2026年11月4日に各社の公式ページとパンフレットで確認した内容です。保険料は家財の保険金額やプランで変わります。リビングFITの金額は公式の保険料例の条件です。THE 家財の保険の補償内容は2025年9月改定のパンフレットを参照しており、2026年10月以降の始期契約は最新資料で確認してください。
目的別のおすすめ賃貸火災保険
条件が異なる商品に順位はつけず、目的に合う候補を紹介します。
全管協少額短期保険 安心保険プラスⅢスーパー

借家人賠償を3,000万円の表示で確認できた商品です。
- 借家人賠償と個人賠償は共通で1事故3,000万円
- 部屋の破損、き損、汚損は1事故1万円の自己負担
- 地震災害一時金特約は建物の全壊または大規模半壊で30万円
安心保険プラスⅢスーパーを確認する(公式サイト)
損保ジャパン THE 家財の保険
地震と水災までまとめて検討したい人の候補です。
- 地震保険と水災は原則セット
- 水災なしのプランも選べる
- 借家人賠償は100万円単位で設定し、M・T構造は400万円以上、H構造は300万円以上
- 個人賠償は1,000万円から無制限まで選べる
THE 家財の保険を確認する(公式サイト)
アイアル少額短期保険 愛ある賃貸火災保険
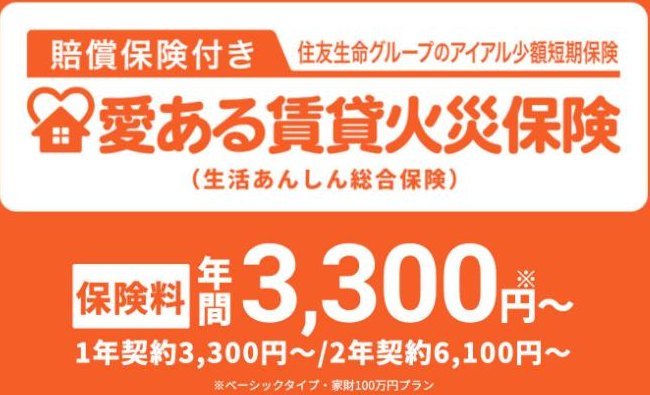
保険料を抑えつつ水災も対象にしたい人の候補です。
- 1年3,300円から、2年6,100円から(ベーシック、家財100万円)
- 借家人賠償と個人賠償は合算で1事故2,000万円
- ベーシックは水災が対象で、エコノミーは対象外
- 地震、噴火、津波による家財の損害は対象外
愛ある賃貸火災保険を確認する(公式サイト)
日新火災 お部屋を借りるときの保険
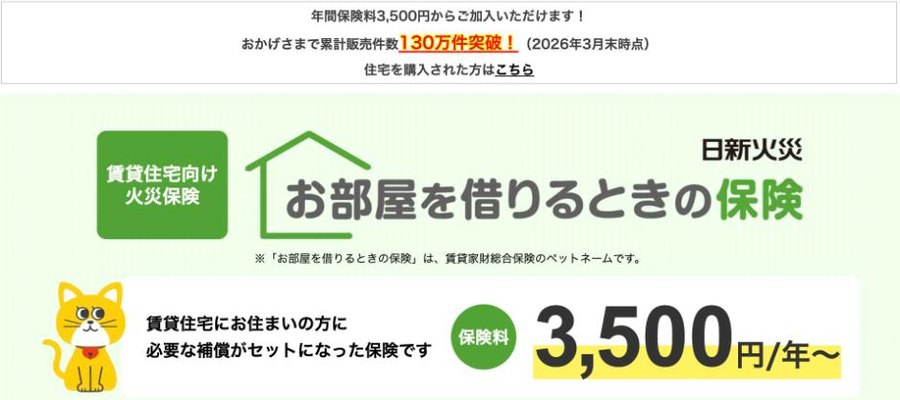
賠償とトラブル対応を重視する人の候補です。
- 年3,500円から(家財50万円)
- 借家人賠償は2,000万円、個人賠償は1億円で示談交渉サービス付き
- 修理費用は1回の事故につき300万円
- 水災の補償はなく、地震保険もセットできない
- すまいのサポート24は24時間365日利用できる
お部屋を借りるときの保険を確認する(公式サイト)
三井住友海上 リビングFIT
家財額を大きめに設定したい世帯の候補です。
- 保険料例は2年一括で20,000円から35,800円(家財400万円から950万円)
- 例の条件は借家賠償1,500万円、借用住宅修理費用300万円、個人賠償3億円
- 家財の破損、汚損は支払限度額50万円、免責金額1万円
- 地震は別商品の地震保険で備える
リビングFITを確認する(公式サイト)
あそしあ少額短期保険 へやパス
1年か2年の契約で水災を特約で選びたい人の候補です。
- 水災は特約で対象にできる
- 地震保険は取り扱っていない
- 地震火災費用は家財の保険金額の5%
- 保険料は申込ページで確認する
へやパスを確認する(公式サイト)
チューリッヒ少額短期保険 ミニケア賃貸保険
補償をシンプルにしてネットで済ませたい人の候補です。
- 年間保険料は3,490円から
- 借家人賠償と個人賠償はそれぞれ1,000万円
- 保険期間は1年または2年
- 地震を原因とする損害は対象外
ミニケア賃貸保険を確認する(公式サイト)
Mysurance スマート賃貸火災保険
初期費用を抑えて月払いにしたい人の候補です。
- スリムは月380円から440円
- ベーシックは月570円から630円で個人賠償1億円付き
- 借家人賠償は両プランとも1,000万円で増額不可
- 水災と地震は対象外
スマート賃貸火災保険を確認する(公式サイト)
ソニー少額短期保険 賃貸向け火災保険
1年契約をスマホで済ませたい人の候補です。
- 年額3,300円から(保険金額50万円)
- 借家人賠償と個人賠償はそれぞれ1,000万円
- 水災と地震は補償対象外
- 引受はソニー少額短期保険で、申込はインターネットのみ
ソニー少短の賃貸向け火災保険を確認する(公式サイト)
PayPay保険 これだけ賃貸
PayPayアプリで月払いにしたい人の候補です。
- 月額はお手軽220円、基本290円、安心440円
- 2年一括は4,400円、5,900円、9,100円
- 借家人賠償はお手軽と基本が1,000万円、安心が2,000万円
- 申込はPayPayアプリから
これだけ賃貸を確認する(公式サイト)
賃貸の火災保険の2年の相場はいくら?
賃貸の火災保険料の平均を示す公的な統計は確認できませんでした。
そこで、公式に公表されている保険料を2年分で並べます。
| 商品 | 2年分の目安 | 条件 |
|---|---|---|
| これだけ賃貸 | 4,400円から9,100円 | 2年一括 |
| 愛ある賃貸火災保険 | 6,100円から | ベーシック、家財100万円 |
| スマート賃貸火災保険 スリム | 約9,120円から | 月380円×24か月の計算 |
| スマート賃貸火災保険 ベーシック | 約13,680円から | 月570円×24か月の計算 |
| リビングFIT | 20,000円から35,800円 | 2年一括、家財400万円から950万円 |
公表例の幅は2年で4,400円から35,800円です。
家財の金額と補償範囲が違うため、この金額をそのまま比べることはできません。
見積もりでは、家財額、借家人賠償、個人賠償、水災をそろえて比較してください。
一人暮らしの家財額の考え方は一人暮らしの火災保険で解説しています。
借家人賠償は3,000万円必要?
まず確認するのは、賃貸借契約書の指定額です。
指定が3,000万円なら、それを満たす商品を選ぶ必要があります。
今回の公開情報では、全管協少額短期保険の家財保険が3,000万円の表示でした。
THE 家財の保険は100万円単位で設定できますが、上限はパンフレットで確認できなかったため、取扱代理店に確認してください。
指定額がない場合に、3,000万円なら必ず足りるとは言えません。
建物の構造や修復範囲で賠償額は変わるため、管理会社に確認したうえで金額を決めてください。
補償額をそろえて比べたい方へ
借家人賠償や個人賠償の金額をそろえると、保険料の差が分かりやすくなります。無料一括見積もりで条件を確認できます。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
賃貸の火災保険のよくある質問
不動産会社に勧められた保険に必ず入る必要がありますか?
自分で選べるかどうかは、賃貸借契約の内容によります。
指定額を満たしても、管理会社の手続きが必要な場合があるため事前に確認してください。
火災保険は賃貸契約と同じ2年にすべきですか?
2年に合わせると更新の管理がしやすくなります。
商品によって1年のみ、1年または2年、月払いなど選択肢が異なります。
一人暮らしの場合、保険料はいくらからありますか?
公開されている最低水準では、これだけ賃貸の月220円、ソニー少短の年3,300円などがあります。
補償額が契約書の条件を満たすか確認してください。
同棲している場合の火災保険はどうすればよいですか?
家財の持ち主や補償される人の範囲は商品で異なります。
リビングFITの公式FAQでも友人の家財の扱いが案内されているように、同居人の家財は契約前に確認が必要です。
途中で保険を乗り換えられますか?
乗り換え自体は可能な場合が多いものの、前の保険の解約条件と空白期間に注意が必要です。
新しい保険の始期日を決めてから解約し、管理会社へ新しい証券を提出してください。
賃貸の火災保険おすすめまとめ
- 自分で選べるかは賃貸借契約と管理会社の指定で確認する
- 借家人賠償、個人賠償、家財を分けて比べる
- 水災と地震は商品によって対象が大きく異なる
- 公表例の2年保険料は4,400円から35,800円で、条件が異なる
- 借家人賠償3,000万円を指定されたら金額の設定可否を先に確認する
保険料だけで決めず、契約書の条件を満たす商品の中から比べてください。
火災保険の見積もり条件をまとめて確認
複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。