
火災保険で修理費の補償を受けられるものには、屋根・窓・床や壁、備え付けの設備、家具・家電などがあります。ただし、壊れた物の名前だけでは判断できません。原因となった事故と、契約している補償が合っていることが前提です。
たとえば、台風で壊れた屋根と、古くなって傷んだ屋根では扱いが変わります。この記事では、直せる可能性があるもの・対象外になりやすいものを具体例で整理し、保険会社へ確認する順番を解説します。
すでに被害がある方は、安全を確保したうえで、まず加入中の保険会社へ連絡してください。事故後に新しい保険へ入っても、その前に起きた損害への備えにはなりません。
公式情報の確認日:2026年10月21日。以下は補償の一般的な考え方と各社の公式例です。支払いの可否・金額は、ご自身の契約の保険始期日・約款と、実際の事故状況で確認してください。
これからの備えを見直したい方へ
水災・水濡れ・破損など、必要な補償を付けた場合の保険料を比べたい方は、住宅本舗の無料一括見積もりをご利用いただけます。
※以下は新規加入・補償見直しの見積もり窓口です。現在の事故の保険金請求・修理受付は、ご加入中の保険会社または契約代理店へご連絡ください。

火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
火災保険で直せるもの一覧|建物・設備・家財の具体例
下表は、対応する補償が契約に付いている場合の確認例です。「建物のみ」の契約では、原則として自分の家具・家電まで補償されるわけではありません。修理できないほど壊れた場合の買い替えも、契約上の損害額や限度額に従って判断されます。
| 直せる可能性があるもの | 主な区分 | 原因・補償の確認例 |
|---|---|---|
| 屋根・外壁・雨どい | 建物 | 強風・ひょう・雪で壊れた場合。風災・雹災・雪災の条件を確認 |
| カーポート・物置・門・塀 | 建物の付属物等 | 強風や雪などによる破損。契約に含まれる付属物かも確認 |
| 窓ガラス・玄関ドア | 建物 | 飛来物による破損、泥棒による損傷など。うっかり割った場合は破損・汚損補償を確認 |
| 床・壁・天井・畳 | 建物 | 突発的な漏水による水濡れ、火災など。雨漏りは原因から判断 |
| 備え付けのエアコン・給湯器 | 建物の設備等 | 落雷・火災などによる損害。通常の故障や寿命とは区別 |
| キッチン・浴槽・洗面台 | 建物の設備等 | 火災などによる損害。破損事故は付帯補償と対象設備を確認 |
| テレビ・冷蔵庫・洗濯機 | 家財 | 落雷・火災・水濡れなど。落として壊した場合は破損・汚損補償の有無を確認 |
| 家具・衣類・寝具など | 家財 | 火災や水濡れ等による損害。建物とは別に家財を保険の対象としていることが必要 |
※建物・家財の区分は一般的な目安です。設備の設置方法・所有者や約款により異なり、付属物・破損しやすい物などに個別の除外や限度額が設けられる場合もあります。
出典:日本損害保険協会「火災保険とは」/SOMPOダイレクト「建物・家財の対象例」/損保ジャパン「補償内容・事故例」
部位ごとの詳しい条件は、窓ガラス・壁・床の補償、エアコン・給湯器などの設備の補償でも確認できます。
同じものでも、壊れた原因で補償が変わる
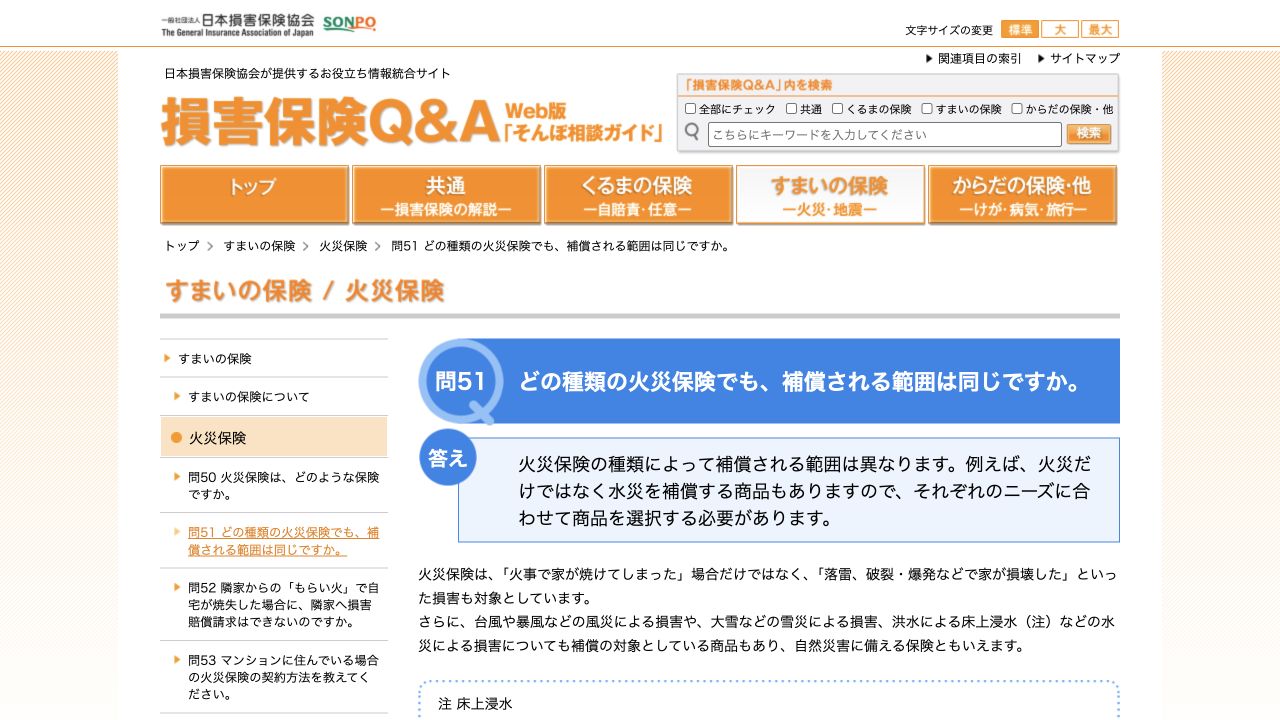
火災保険には、火事のほか、風災・雪災・水災・水濡れ・盗難・破損などに備える商品があります。すべてが自動で付くわけではなく、同じ保険会社でもプラン・契約時期で異なります。
| 壊れたもの | 対象となり得る例 | 対象外になりやすい例 |
|---|---|---|
| 屋根 | 強風で瓦が割れた・飛ばされた | 経年劣化で瓦がずれた、釘が緩んだ |
| 窓ガラス | 飛来物や盗難による損傷 | 破損・汚損補償を付けずに、自分で物をぶつけて割った |
| テレビ・エアコン | 落雷を原因とする損害 | 長年の使用による故障・寿命。機械的故障に備える特約等は別途確認 |
| 床や畳 | 給排水設備の事故による突発的な水濡れ | 長期間続く漏水で徐々に腐食した |
出典:日本損害保険協会「補償範囲」/損保ジャパン「経年劣化・自然消耗のFAQ」/損保ジャパン「テレビの破損に関するFAQ」
配管の修理と、水濡れした床・壁の修理は分けて考える
水漏れしたからといって、原因となった配管の交換まで同じ補償で支払われるとは限りません。損保ジャパンの公式FAQでは、予測できない突発的な漏水で建物・家財が濡れた場合と、給排水設備自体の修理費を分けています。
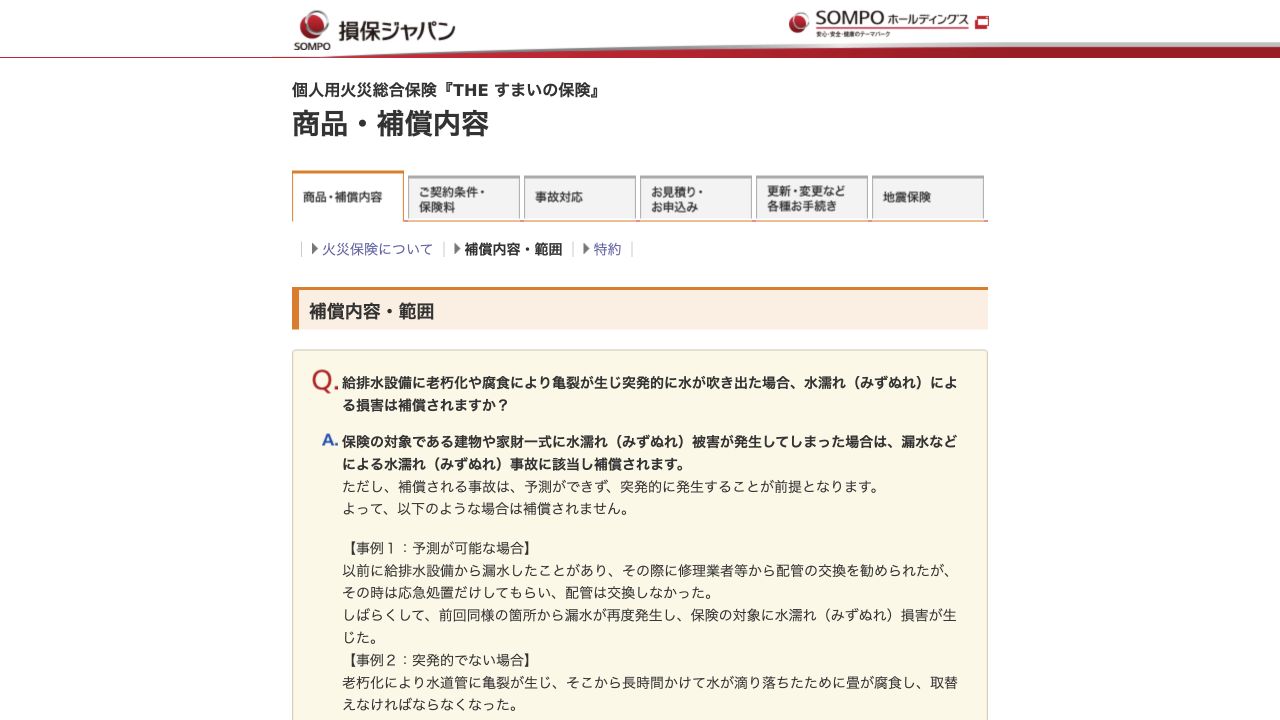
配管が古かった場合でも、突発的な漏水による床・壁・家財の損害が補償されることはあります。一方、交換を勧められた配管を放置して同じ場所で再発した場合や、少しずつ漏れて畳が腐った場合は、同FAQでは対象外とされています。
「古い配管だから全部対象外」「漏れたから配管も全額対象」と決めつけず、配管の修理費と、濡れた部分の復旧費を見積書で分けて保険会社へ伝えましょう。雨漏りとの違いは、雨漏り・水漏れの補償条件も参考になります。
火災保険で直せない主なもの・ケース
| 対象外になりやすいケース | 確認したいこと |
|---|---|
| 劣化・さび・腐食・かびなどによる傷み | 災害の後に気づいても、災害が原因とは限らない。建物が古いことだけで一律に判断するものでもない |
| 点検・維持管理・予防のための工事 | 古い屋根の葺き替えや、壊れる前の設備更新などを、通常のメンテナンスとして行う場合 |
| 付けていない補償に該当する事故 | 水災や破損・汚損など、事故の原因に対応する補償がなければ対象にならない |
| 自動車の損害 | カーポートと、下に置いていた車は別。車の損害は自動車保険の車両保険等で確認 |
| 地震・噴火・津波による損害 | 地震による火災も、通常の火災保険の損害補償では対象外。地震保険等を別に確認 |
地震火災費用保険金など、火災保険に一定の費用補償が付く商品もあります。ただし、地震保険と同じ補償ではありません。また、地震保険は損害の程度に応じて支払う仕組みで、個々の修理見積額がそのまま支払われる保険ではありません。
出典:日本損害保険協会「対象外の主な損害」/日本損害保険協会「地震保険の補償・支払い」
修理代が全額出るとは限らない|自己負担額と限度額
補償対象の事故でも、修理業者の見積額と受け取れる保険金が一致するとは限りません。保険会社が認定した損害額、免責金額(自己負担額)、保険金額・支払限度額を確認します。
| 確認する項目 | 修理前に聞くこと |
|---|---|
| 事故の原因と保険の対象 | この原因は補償に含まれるか。建物・家財のどちらで扱うか |
| 自己負担額 | この事故にはいくらの自己負担があるか。損害額がその金額以下ならどうなるか |
| 対象工事と支払限度 | 見積もりのうち事故による復旧はどこか。対象外の更新工事が混ざっていないか |
計算例:認定された損害額8万円から自己負担額5万円を差し引く契約なら、計算上の保険金は3万円です。これは仕組みを示す仮定の例で、実際の支払額は他の契約条件・限度額等にもよります。
事故と無関係な部位の改装や設備のグレードアップを一緒に頼む場合は、事故の復旧部分と費用を分けます。「見積もり全部が保険で賄える」と考えて契約を進めないことが大切です。
修理・保険金請求はこの順に進める
1.安全を確保し、被害の拡大を防ぐ
けが・火災・感電・倒壊の危険があるときは、人の安全を優先します。水漏れの止水など、必要な応急措置も行ってください。写真を撮るために屋根へ上ったり、危険な場所へ入ったりする必要はありません。
2.写真と事故の情報を残して、契約先へ連絡する
安全に撮影できる範囲で、被害箇所の全体と近くの写真を残します。発生・発見日時、分かる範囲の原因、壊れた物を整理し、保険証券・契約者向けサイトの事故窓口へ連絡してください。原因が不明なら、不明なまま状況を伝えます。
3.内訳付き見積書など、案内された資料を用意する
必要書類は事故ごとに異なります。一般的には被害写真、修理見積書などが求められ、家財では品名・型番や購入時期などの確認が必要になる場合があります。応急措置を依頼した場合の領収書も保管しましょう。
4.対象となる範囲を確認し、修理と請求を進める
本格的な修理や被害品の処分をする前に、保険会社へ必要な記録と確認方法を聞いておくと、損害状況を説明しやすくなります。緊急の修理が必要な場合は、その事情も伝えてください。保険会社の確認結果と修理契約の内容を照らし、自己負担を把握して進めます。
出典:損保ジャパン「被害時の対応」/損保ジャパン「保険金請求に必要な書類」
「保険で無料修理できる」という勧誘は、その場で契約しない
支払いの可否を決めるのは保険会社です。業者から「自己負担なし」「保険金で必ず直せる」と言われても、修理契約や申請代行契約を急がず、加入中の保険会社・代理店に確認しましょう。
代行手数料や解約料がかかり、受け取った保険金だけでは工事費を賄えなくなるトラブルもあります。古い傷みを災害による破損と言い換えるなど、事実と異なる申告には応じないでください。
火災保険で直せるものに関するよくある質問
賃貸の窓や床が壊れたとき、自分の火災保険を使えますか?
窓・床などの建物部分と、入居者が持つ家財は分けて確認します。まず家主・管理会社へ連絡し、建物の契約や、ご自身の借家人賠償責任・修理費用の補償が関係するかを確認してください。家財保険に入っているだけで、建物の修理がすべて対象になるわけではありません。
子どもがテレビを倒した場合も直せますか?
テレビが保険の対象の家財に含まれ、日常の破損・汚損を補償する契約なら、対象となる可能性があります。落雷の補償だけでは同じ扱いになりません。自己負担額や対象外となる家財も契約で確認してください。
保険に入っていれば、古い家のリフォームにも使えますか?
経年劣化を直すためのリフォームや、単なる設備更新は、通常の火災保険の対象ではありません。災害や事故で壊れた部分を復旧する工事と、もともと予定していた改装は分けて考えてください。
まとめ|直せるか迷ったら、物・原因・契約をそろえて確認
屋根や窓、設備、家具・家電は火災保険の対象になり得ますが、同じ物でも壊れた原因で結論が変わります。何が壊れたか、いつ・何が原因で壊れたか、対応する補償が付いているかを整理し、加入中の保険会社へ相談しましょう。
今の契約を確認して必要な補償が足りないと分かったら、今後の備えとして見直しを検討できます。新規加入・更新時に商品を比べる方は、火災保険の比較記事もご覧ください。
これからの備えを見直したい方へ
水災・水濡れ・破損など、必要な補償を付けた場合の保険料を比べたい方は、住宅本舗の無料一括見積もりをご利用いただけます。
※以下は新規加入・補償見直しの見積もり窓口です。現在の事故の保険金請求・修理受付は、ご加入中の保険会社または契約代理店へご連絡ください。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。