
戻ってくる医療保険を選ぶなら、「何歳で、どの保険料が、いくら戻るか」をそろえて比較しましょう。候補は、メディカルKit R、新メディフィット リターン、楽天生命スーパー医療保険 戻るんですの3商品です。
いずれも、所定の年齢までの保険料のうち、条件に合う部分を健康還付給付金として受け取る仕組みです。特約分が対象外だったり、受け取った入院給付金等が差し引かれたりするため、毎月払う保険料がすべて、そのまま戻るとは限りません。
この記事では男女共通の還付条件と、掛け捨て型を含めた支払総額の比べ方を整理します。公式情報の確認日:2026年10月21日。加入可否や適用条件は、最新の設計書・契約概要等でご確認ください。
生命保険に関するご相談・お問い合わせは、media@tt-g.jpまでご連絡ください。
戻ってくる医療保険のおすすめ3選|目的別に比較
| 比較する商品 | 健康還付の受取年齢 | 比較するときの特徴 |
|---|---|---|
| 東京海上日動あんしん生命 メディカルKit R | 60・70・75・80歳 契約年齢により選べる範囲が異なる | 還付対象となる保険料から所定の給付金等を控除。担当者と保障・還付条件を確認したい方の候補 |
| メディケア生命 新メディフィット リターン | 60・65・70・75・80歳 契約年齢・還付割合により異なる | 主契約の保険料相当額に対して100%・105%の選択肢。還付年齢と月額を組み合わせて検討 |
| 楽天生命 スーパー医療保険 戻るんです | 60・70・75・80・85歳 契約年齢により異なる | 主契約の保険料相当額から所定の給付金を控除。ネットで保険料を試算して比較したい方の候補 |
出典:メディカルKit R/新メディフィット リターンのパンフレット/戻るんです。表は3商品の目的別比較です。掲載順に、人気・保険料の安さ・全員にとっての有利さを示す意味はありません。
ランキングの上位でも、還付が予定より遅かったり、保険料を無理なく続けられなかったりすると家計に合いません。希望する受取年齢→保障内容→月額と総額の順で絞ると、比較しやすくなります。
おすすめ3商品の特徴と確認したい点
メディカルKit R|担当者と還付・保障の条件を確認したい方に
入院・手術等に備えながら、所定の年齢で対象となる保険料の残額を受け取れる医療保険です。たとえば契約年齢が0〜40歳なら還付対象年齢は60歳または70歳、41〜50歳なら70歳となります。
還付額の計算では、各種特約や特定疾病保険料払込免除特則を付けず、死亡保険金を担保しない条件で保険料相当額を算出します。見積書の合計月額と、還付対象の月額を分けて確認してください。所定の疾病で払込免除となる場合などは計算が変わります。
公式サイトでは担当者との対面での申込みを案内しています。保障の付け方を相談し、還付後も含む終身の保険料負担まで確認したい方の比較候補です。出典:公式の特徴・受取年齢・申込方法。
新メディフィット リターン|100%・105%の条件を比べたい方に
健康還付給付割合を100%・105%から選べる医療保険です。選べる還付年齢は契約年齢と割合で異なり、特約分の保険料は還付額の計算に含みません。受取済みの主契約の給付金は差し引かれます。
公式パンフレットの例では、30歳男性・65歳還付・105%・入院日額5,000円の場合、月額3,405円、35年間の主契約の保険料相当額は143万100円です。主契約の給付金がなければ、還付額は150万1,605円となります。
この例は60日型・Ⅱ型・特定3疾病入院無制限給付特則適用、保険期間・払込期間は終身です。2025年4月改訂の公式掲載例であり、全員の保険料を表すものではありません。105%は長期間の支払総額に対する割合で、年利5%という意味ではありません。
還付前の死亡保険金・解約返戻金は払込保険料累計を下回り、還付後には健康還付給付金・死亡保険金・解約返戻金がありません。将来の受取額だけでなく、途中でやめる場合も設計書で比較しましょう。出典:公式パンフレットの3〜4ページ・注意事項。
楽天生命スーパー医療保険 戻るんです|ネットで試算したい方に
入院・手術等の保障と健康還付給付を組み合わせた商品です。契約年齢20〜40歳なら60歳または70歳、41〜50歳なら70歳での還付が選択対象となり、契約年齢61〜70歳では85歳となります。
還付の対象は主契約の保険料相当額です。入院・手術・放射線治療・骨髄ドナーの所定の給付金が差し引かれ、健康還付給付金は1回限りとなります。特約の保険料・給付金は、この計算の対象に含まれません。
ネットで生年月日・性別・保障内容を入れて試算できるため、ご自身の条件で月額を確認したい方の候補です。還付後も保障と保険料の支払いは続きます。先進医療特約は更新時に保険料が変わる場合があります。出典:公式の還付年齢・保険料/保障内容と申込手順。
いくら戻る?給付金を受け取った場合の計算例
「戻る金額」は、還付対象の保険料相当額×所定の割合−対象となる給付金で考えます。差引額がゼロ以下なら還付はありません。どの保険料・給付金が対象かは商品ごとに確認します。
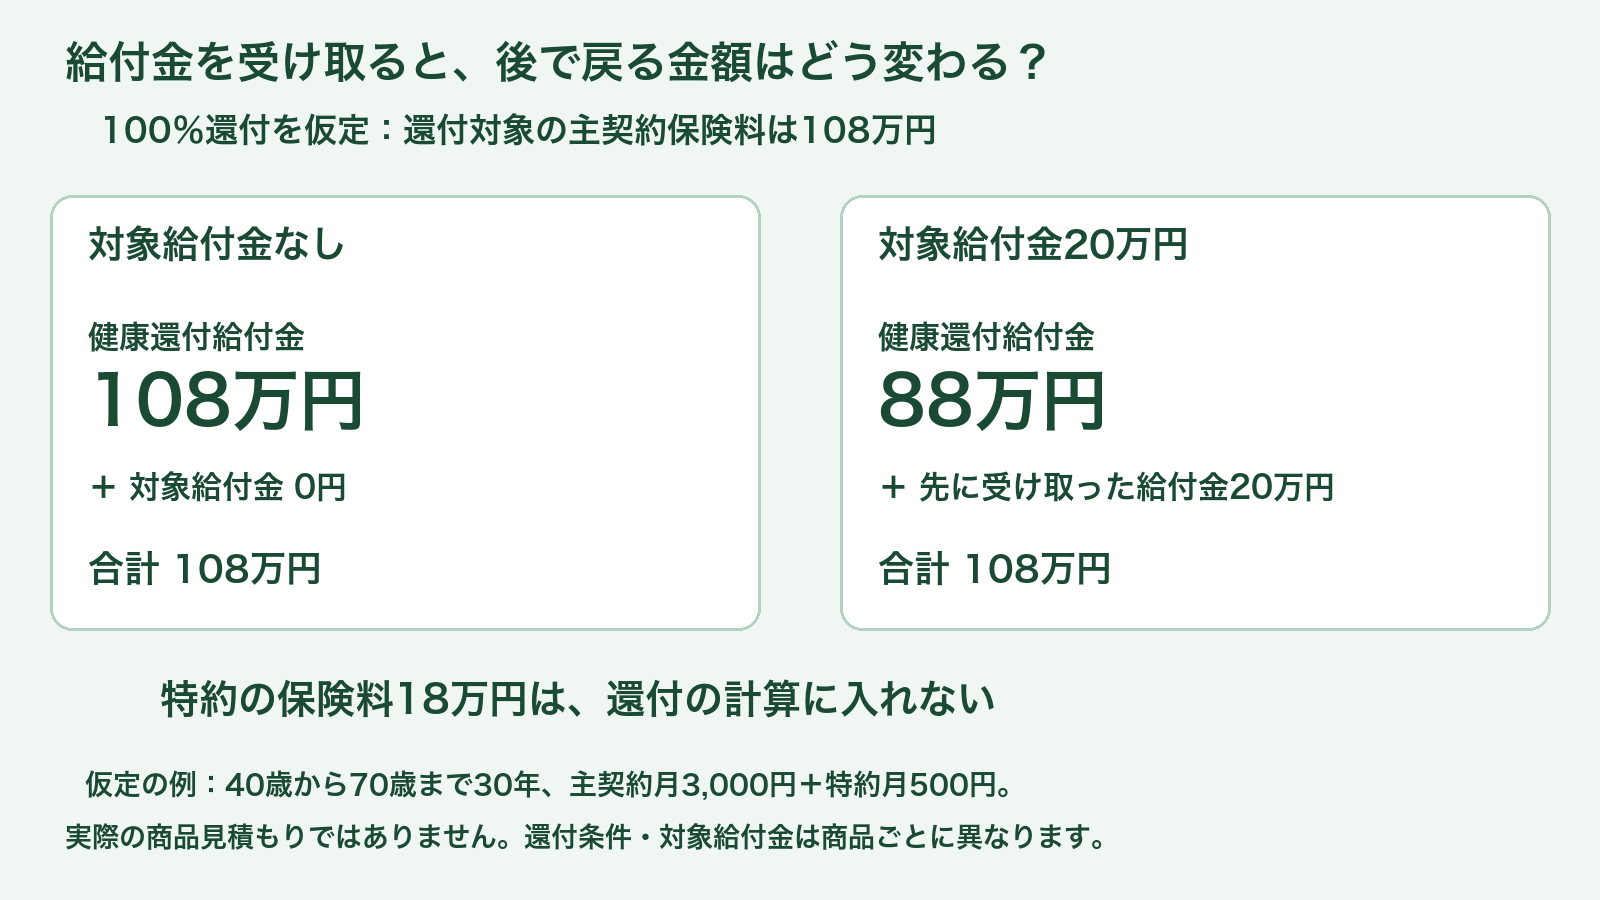
| 仮定の条件 | 給付金なし | 対象給付金20万円を受取 |
|---|---|---|
| 主契約の保険料相当額 | 108万円 | 108万円 |
| 特約の保険料総額(還付対象外) | 18万円 | 18万円 |
| 保険料の支払総額 | 126万円 | 126万円 |
| 健康還付給付金 | 108万円 | 88万円 |
| 対象給付金+健康還付給付金 | 108万円 | 108万円 |
この例では、保険料総額126万円のうち、還付計算に入るのは108万円です。給付金20万円を先に受け取った場合は、70歳の還付額が88万円になります。給付金20万円に加え、108万円がそのまま戻る仕組みではありません。
一方、対象給付金が108万円を超えれば、この仮定で健康還付給付金はゼロになりますが、給付金そのものの上限が108万円になるわけではありません。所定の保障範囲で給付されます。病気やケガで支払事由に当てはまる場合は、還付額を気にして請求を控えず、契約先に確認してください。
掛け捨て型と比較するときの4つの確認ポイント
| 確認すること | 比較のしかた |
|---|---|
| 毎月払える金額か | 同じ年齢・入院日額・1入院の限度・手術保障・特約・払込期間で見積もりを取り、月額差を確認する |
| 還付後にいくら払うか | 還付年齢で比較を終えず、80歳・90歳など同じ年までの支払総額と還付額を並べる |
| 途中解約でいくら戻るか | 5年後・10年後の解約返戻金と支払総額を確認。将来の還付予定額を現在の預金残高のように扱わない |
| 還付まで使えないお金を持てるか | 生活費・急な出費用の預貯金を残し、保険料のために借入れや無理な節約をしない |
月々の保険料に差がある場合は、掛け捨て型に加入して差額を預貯金に残す方法も並べてみましょう。預貯金なら途中で使える一方、積み立てを続ける必要があります。比較する際は、貯まる金額と病気のときの給付金を分けて確認します。
本記事の3商品で終身払の契約を継続する場合、払込免除等に該当しなければ、還付後も保険料の支払いが続きます。たとえば還付後の保険料が月3,500円なら、そこから10年間でさらに42万円を払います。受取時点だけの差額で「実質無料」と判断しないことが大切です。出典:メディカルKit R/新メディフィット リターン/戻るんです。
戻ってくる医療保険が向いている人・他の方法も比べたい人
| 検討しやすい人 | 掛け捨て型・預貯金も比べたい人 |
|---|---|
| 還付年齢まで無理なく保険料を続けられる | 家計の変動が大きく、数年で解約する可能性がある |
| 終身の医療保障と、所定の年齢での還付を組み合わせたい | 毎月の負担を抑え、使う時期を自由に決めたい |
| 特約分や給付金控除、還付後の支払いを理解して選びたい | 保険料全額がいつでも戻る預金のような商品を想定している |
女性疾病への上乗せ保障も検討している方は、女性向け貯蓄型保険の比較で対象となる病気や特約を確認できます。ここで比べた3商品は、男性も検討できる医療保険です。加入には健康状態等に応じた審査があり、年齢や希望する保障によって契約できる範囲が変わります。
戻ってくる医療保険のランキングでよくある質問
健康祝い金がある保険も、保険料が全額戻りますか?
商品によります。一定期間の入院の有無等に応じて定額の祝い金が出るタイプと、所定の保険料相当額から給付金を差し引く健康還付型では計算方法が異なります。祝い金の回数・条件・総額を確認し、毎月の保険料総額と比べてください。
還付金を受け取るために、解約する必要がありますか?
本記事で比較した3商品は、所定の支払日に契約が続き、支払条件を満たす場合に健康還付給付金を受け取る設計です。解約して受け取る解約返戻金とは別です。還付予定日より前に解約すると、予定どおりの還付を受け取れません。
還付前に亡くなった場合も、全額戻りますか?
全額戻るとは限りません。死亡保険金の有無、死亡時の返戻金、受取済み給付金などで取扱いが異なります。たとえば新メディフィット リターンの還付前の死亡保険金は、払込保険料累計を下回る設計です。ご家族に残す保障が必要なら、還付とは別に死亡時の金額を確認してください。出典:公式パンフレット。
人気ランキング1位の商品なら、一番得ですか?
申込件数・満足度・保険料の安さなど、順位の基準によって結果は変わります。還付型以外を含むランキングもあるため、ご自身の加入年齢・保障内容・還付年齢で見積もりを取り、途中解約と還付後の負担まで比較しましょう。
まとめ|還付条件と、続けた場合の支払総額を確認しよう
戻ってくる医療保険の比較候補は、メディカルKit R、新メディフィット リターン、「楽天生命スーパー医療保険 戻るんです」です。還付対象の保険料、差し引く給付金、受取年齢、還付後の保険料をそろえると、家計に合うかを判断しやすくなります。
受け取れる金額だけでなく、無理なく続けられる月額と、途中でやめる場合の金額も確認してください。設計書があれば、掛け捨て型と差額を預貯金に残す方法も同じ期間で比較できます。
生命保険に関するご相談・お問い合わせは、media@tt-g.jpまでご連絡ください。