
女性疾病の保障と、将来お金が戻る仕組みを両方備えたいなら、メディカルKit Rと新メディフィット リターンが比較候補です。女性疾病の上乗せより一般の入院・手術保障を重視するなら、楽天生命スーパー医療保険 戻るんですも比べられます。
ただし、「貯蓄型だから払ったお金がすべて戻る」とは限りません。還付対象の保険料、受け取る年齢、差し引かれる給付金、途中解約時の金額が商品ごとに違います。この記事では、女性向けの保障とお金が戻る条件を分けて、3商品を比較します。
公式情報の確認日:2026年10月20日。掲載順は目的別です。販売件数・満足度や、保険料の安さを順位付けしたランキングではありません。
生命保険に関するご相談・お問い合わせは、media@tt-g.jpまでご連絡ください。
女性保険の貯蓄型を比較するなら、女性疾病の上乗せと還付条件を見る
| 比較候補 | 女性疾病への備え | お金が戻る仕組み・確認点 |
|---|---|---|
| 東京海上日動あんしん生命 メディカルKit R | 女性疾病保障特約を付加できる | 所定年齢までの対象保険料から、受取済みの対象給付金を差し引く。特約保険料等は対象外 |
| メディケア生命 新メディフィット リターン | 女性医療特約(20)などを選べる | 主契約の既払込保険料相当額×健康還付給付割合から、受取済みの主契約給付金を差し引く |
| 楽天生命 スーパー医療保険 戻るんです | 女性専用ではなく、一般の入院・手術保障を比較する候補 | 所定年齢までの主契約保険料相当額から、受取済みの主契約給付金を差し引く。特約保険料は対象外 |
出典:メディカルKit R/新メディフィット リターンの公式パンフレット/楽天生命の保障内容。契約・給付には各社所定の条件があります。還付金は預金の残高や満期保険金と同じものではありません。
「女性向けの保険」は、通常の医療保障に女性疾病の保障を上乗せしたものを含みます。女性が加入できること、女性疾病に上乗せがあること、保険料が戻ることは、それぞれ別の条件です。商品名やランキングだけで一緒に判断しないようにしましょう。
1.メディカルKit R|女性疾病の上乗せと還付を組み合わせたい方の候補
女性疾病保障特約を選び、医療保障に上乗せできます。健康還付給付金の対象年齢は契約年齢で異なり、0~40歳で加入する場合は60歳または70歳を選択できます。41~50歳は70歳、51~55歳は75歳、56~60歳は80歳です。
還付の計算では、各種特約の保険料を含めません。特定疾病保険料払込免除特則・死亡保障についても所定の計算条件があるため、月々の支払総額と、還付計算に使う保険料は分けて見積書で確認しましょう。受取済みの対象給付金によっては、還付がなくなる場合もあります。
健康還付特則の解約返戻金があるのは健康還付給付金の支払日前です。主契約の基本保障部分と同じ扱いではないため、途中で見直す可能性がある方は、その年の解約返戻金も確認してください。出典:公式の商品説明・注意事項。
2.新メディフィット リターン|女性疾病の入院・手術の保障を選びたい方の候補
女性医療特約(20)では、女性疾病による入院の上乗せに加え、型によって女性特定手術・乳房再建術にも備えられます。女性向けの保障は健康還付給付特則の対象外で、特約保険料は還付計算に含まれません。
健康還付給付割合は100%または105%ですが、105%は年利5%という意味ではありません。主契約の既払込保険料相当額に掛ける割合です。105%を選べる契約年齢は0~50歳、100%は0~55歳で、受取年齢にも所定の条件があります。
主契約の給付金を受け取った場合は還付額から差し引かれます。また、還付前の解約返戻金は、どの時点でも既払込保険料の累計額を下回ると案内されています。出典:保険ショップ向け公式パンフレット(2025年4月改訂版、確認時点で掲載中)。
3.楽天生命スーパー医療保険 戻るんです|一般の医療保障と還付を比較する候補
基本・がん・三大疾病のプランを比較できる医療保険です。本記事では女性疾病への上乗せを主目的とした商品とは分け、一般の入院・手術保障と還付を組み合わせたい場合の候補として紹介しています。
20~40歳で加入する場合の健康還付給付金支払年齢は60歳または70歳です。契約年齢が上がると、70歳・75歳・80歳・85歳の所定年齢になります。還付は1回限りで、主契約の対象保険料から受取済みの対象給付金を差し引きます。特約保険料は含みません。
還付後も終身の保障と保険料の払込みが続きます。途中解約の払戻金は払込保険料の累計額を下回り、短期間ではまったくないか、ごくわずかな場合があります。出典:公式の特徴・解約払戻金の説明/保障内容。
貯蓄型医療保険で「戻る」のは何のお金?計算例で確認
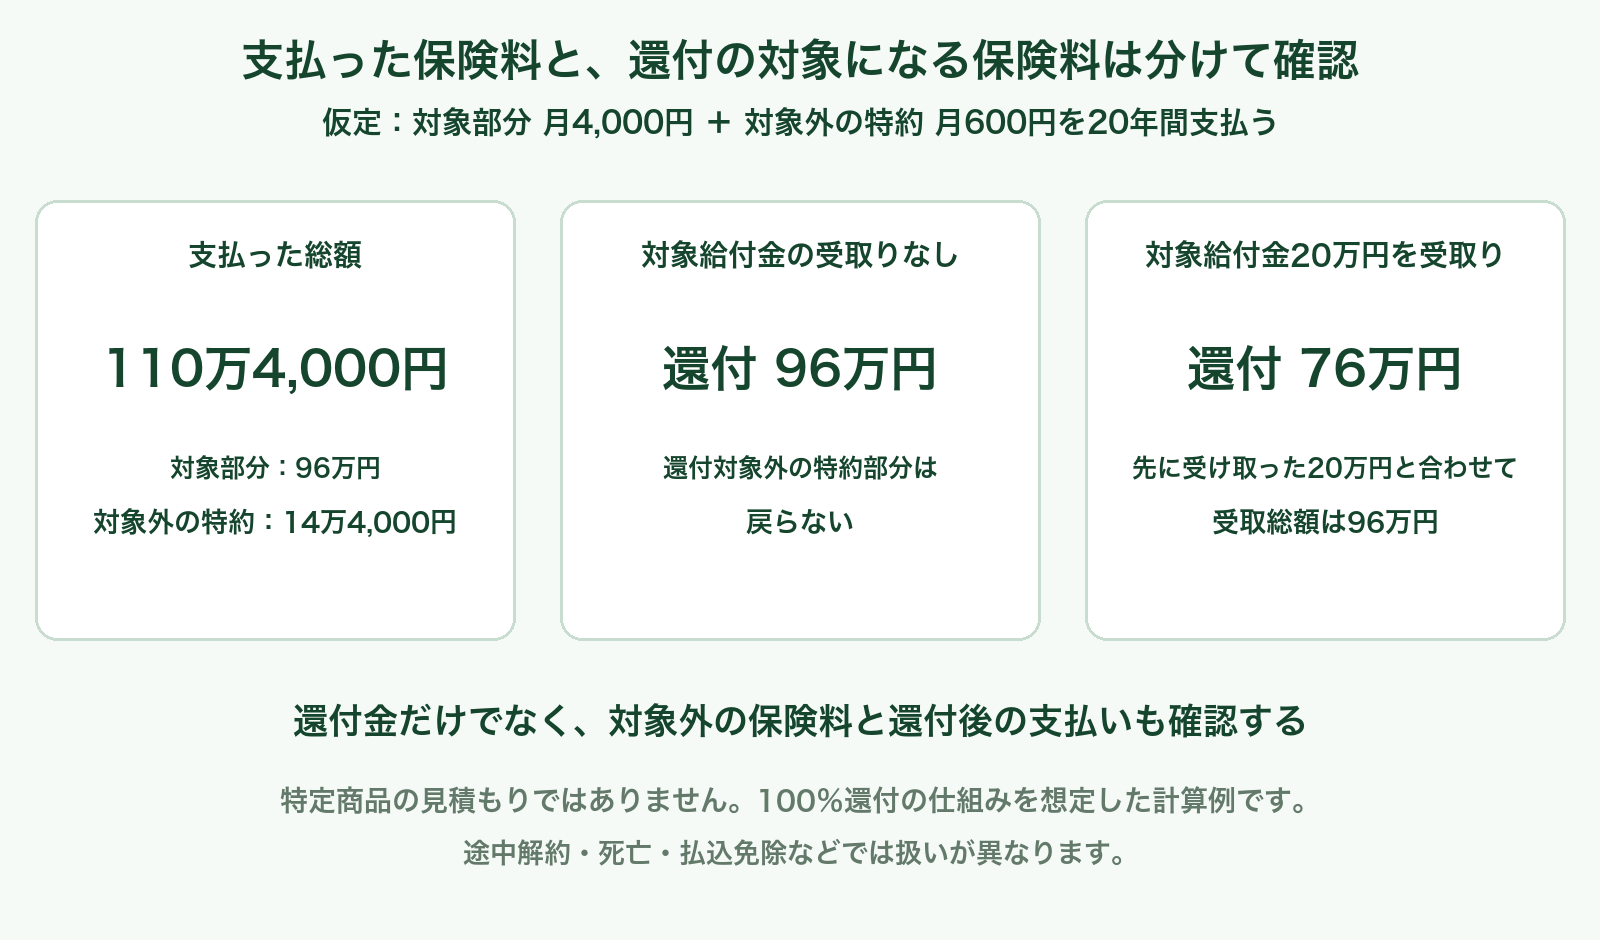
保険料の全額が還付対象かどうかを確認するための、仮定の計算です。特定商品の見積もりではなく、実際の保険料・給付額を示すものではありません。対象保険料の100%から、受取済みの対象給付金を差し引く仕組みを想定します。
| 仮定の条件 | 計算結果 |
|---|---|
| 還付対象部分:月4,000円×12か月×20年 | 96万円 |
| 還付対象外の特約:月600円×12か月×20年 | 14万4,000円 |
| 20年間の支払総額 | 110万4,000円 |
| 対象給付金を受け取っていない場合の還付額 | 96万円 |
| 対象給付金20万円を受け取った場合の還付額 | 76万円(96万円-20万円) |
この仮定では、給付金の受取りがなくても特約部分の14万4,000円は戻りません。給付金20万円を受け取った場合は、還付76万円と合わせて96万円です。還付額だけを見て「病気になると損」と考えるのではなく、治療時に先に受け取った給付も含めて整理しましょう。
なお、この表は支払基準日までの計算です。還付後も保険料の支払いが続く契約では、それ以降の負担も必要です。途中解約、死亡、払込免除などの場合は、この単純計算とは異なる扱いになります。
掛け捨て型と貯蓄型、女性保険はどちらを選ぶ?
| 重視すること | 先に比較したい選択肢 |
|---|---|
| 女性疾病の保障と、所定年齢での還付を組み合わせたい | 女性疾病特約を付けた還付型の医療保険 |
| 月々の負担を抑え、生活費や急な出費のための貯蓄を残したい | 必要な医療保障の掛け捨て型+自由に使える預貯金 |
| 5年・10年後に使う資金を準備したい | 使う時期と受取時期が合う預貯金・保険等。医療保険の還付年齢とは別に考える |
| 子どもの生活費など、死亡時に家族へ残すお金が必要 | 医療保障とは別に、必要額に応じた死亡保険 |
貯蓄型を比較するときは、同じ入院日額・手術給付・女性疾病の保障にそろえた掛け捨て型の見積もりも用意しましょう。差額を貯めた場合と比べることで、還付まで支払い続けることが家計に合うか判断しやすくなります。
「戻るほうが安心」と感じても、毎月の支払いで手元資金が減り、途中解約することになれば、予定していた還付を受け取れません。いつでも使える生活資金を確保し、そのうえで続けられる保険料を考える順番が大切です。
女性疾病の保障と妊娠・出産で確認しておきたいこと
女性疾病特約の対象は会社や商品で異なります。乳房・子宮などの病気だけでなく、所定のがんや分娩の合併症などを対象とする商品もあります。出典:生命保険文化センターの女性疾病入院特約Q&A。
比較するときは「どの病名なら出るか」に加えて、入院が必要か、外来の手術や通院も対象か、乳房再建術の条件、がんの保障開始時期まで確認してください。女性医療特約を付けなくても、主契約の対象となる病気や手術はあります。
正常分娩は一般的に医療保険の入院給付の対象外です。帝王切開などは契約条件によって対象になりますが、妊娠中の申込みや過去の治療歴によって、加入条件・不担保が付く場合があります。出典:第一ネオ生命の女性特約解説。
妊娠中・通院中だからと自己判断で告知を省かず、申込時に求められた内容を正しく伝えてください。保険を見直す場合も、新しい契約の成立と保障条件を確かめてから、既存契約を変更しましょう。
見積もりでそろえる6項目|このまま相談メモとして使える
- 基本の医療保障:入院日額・手術給付・1入院の支払限度をそろえる。
- 女性疾病の上乗せ:対象疾病、入院・手術・通院の条件を並べる。
- 支払う総額:主契約と特約の月額、還付後の保険料も分ける。
- 戻る条件:受取年齢、還付対象の保険料、差し引かれる給付金を確認する。
- 途中でやめる場合:5年後・10年後などの解約返戻金を設計書で確認する。
- 加入条件:健康状態・妊娠・既往歴の告知、待機期間や不担保を確認する。
保険料だけのランキングでは、女性疾病の上乗せや還付対象がそろっていないことがあります。見積もりの際は「月額はいくらか」と一緒に、「対象給付金を受け取った場合はいくら戻るか」まで質問しましょう。
女性向けの貯蓄型保険に関するよくある質問
女性なら、女性疾病特約を付けるべきですか?
一律には決まりません。主契約や既存の保険で備えられる金額を確認し、女性疾病の上乗せが必要か、追加保険料を払い続けられるかで判断します。性別だけで死亡保障の必要額が決まるわけでもありません。
貯蓄型の女性保険なら、必ず元が取れますか?
必ずとはいえません。還付対象外の特約保険料、受取済み給付金の控除、受取りまでの契約継続などの条件があります。途中解約の金額も確認し、「支払総額」と「受取総額」を同じ期間で比べてください。
105%と書いてあれば、年利5%ですか?
違います。たとえば新メディフィット リターンの105%は、所定の主契約の既払込保険料相当額に掛ける健康還付給付割合です。毎年5%増える意味でも、特約を含む支払総額の105%が戻る意味でもありません。
還付金を受け取ったら、保障や支払いは終わりますか?
本記事で紹介した3商品は終身の医療保険です。還付を受け取る時期と、保険料の払込期間は別です。還付後の保障・保険料・解約返戻金の扱いも、契約前に確認しましょう。
まとめ|女性疾病の保障と、戻るお金を分けて選ぶ
女性疾病の上乗せと還付を組み合わせたい方は、メディカルKit Rと新メディフィット リターンが比較候補です。一般の医療保障と還付を重視する方は、楽天生命スーパー医療保険 戻るんですも比較できます。
選ぶ際は、月々の保険料、女性疾病の給付条件、還付対象、受取年齢、途中解約時の金額を確認しましょう。掛け捨て型と預貯金を組み合わせる方法も並べると、自分が支払い続けられる備え方を選びやすくなります。
生命保険に関するご相談・お問い合わせは、media@tt-g.jpまでご連絡ください。