
貯蓄型保険でお金を増やしたいなら、利率の高さと一緒に「自分が使う年に、いくら受け取れるか」を比べましょう。予定利率が高い商品でも、保険料の全額がその利率で増えるわけではなく、途中解約では支払額を下回ることがあります。
少額から10年後に備えるなら積立保険、老後に分けて受け取るなら個人年金、家族への保障も必要なら終身保険が候補です。この記事では、円建ての4商品を受取率・受取額・期間・解約時の条件で比較します。
公式情報の確認日:2026年10月21日。利率の適用期間と契約例の基準日は別々に記載しています。以下は目的別の比較で、全商品の利回りを同じ条件で測定した順位ではありません。
生命保険に関するご相談・お問い合わせは、media@tt-g.jpまでご連絡ください。
貯蓄型保険の利率ランキングを見る前に|目的別4商品を比較
| 候補・主な目的 | 公式で確認できる数字 | 払込みと受取時期 |
|---|---|---|
| 明治安田 じぶんの積立 少額から将来の資金を準備 | 満期受取率110.0% 月5,000円の例:総額30万円→33万円 | 5年払込・10年満期 保険料率2026年8月1日現在 |
| 住友生命 たのしみワンダフル 老後に年金で受け取る | 年金受取率約118.2% 一括受取率約115.9% 30歳男性の公式例 | 月1.5万円・60歳払込満了 65歳から10年確定年金 公式例:2026年10月現在 |
| オリックス生命 終身保険RISE 死亡保障と長期の備え | 解約払戻率111.5%/135.0% 30歳男性の公式例 | 15年払込。低解約払戻期間経過直後/契約30年後の数字 公式例:2025年12月2日現在 |
| 明治安田 円貨建・明治安田の一時払終身保険 まとまった資金と死亡保障 | 予定利率:15年プラン2.54% 30年プラン2.64% 実際の利回りとは異なる | 一時払い。利率固定期間15年/30年 契約日2026年10月16〜31日分 |
出典:じぶんの積立/たのしみワンダフル/RISE/一時払商品の予定利率。年齢・性別・保障額・払込方法・受取時期が異なるため、数字の大小だけで優劣は決まりません。受取率・払戻率は年利ではなく、税金を差し引く前の割合です。
積立保険と個人年金を比べるときは、10年後に受け取るお金と、65歳以降に受け取るお金を分けることが先です。終身保険は満期金がないため、お金を使う年の解約返戻金を確認します。
予定利率・積立利率・返戻率・利回りは何が違う?
| 数字の名前 | 意味と比較のしかた |
|---|---|
| 予定利率 | 保険料や保険金などを計算する際の基礎となる利率。支払保険料全体の運用利回りとは異なる |
| 積立利率 | 保険会社が定める積立金等に適用する利率。対象額、費用控除の前後、見直し時期を商品ごとに確認 |
| 返戻率・受取率 | 解約返戻金や満期金・年金総額などを、払込保険料累計で割った割合。何の受取額を分子にするか確認 |
| 実質的な利回り | 実際の支払いと受取りの時期・金額から年あたりの増え方を計算したもの。税引前・税引後も区別 |
生命保険の保険料には、保障や契約の維持等に充てる部分があります。「予定利率3%」と書かれていても、支払ったお金が毎年3%ずつ増えるとは限りません。出典:生命保険協会「保険料と配当金の仕組み」/明治安田の予定利率の説明。
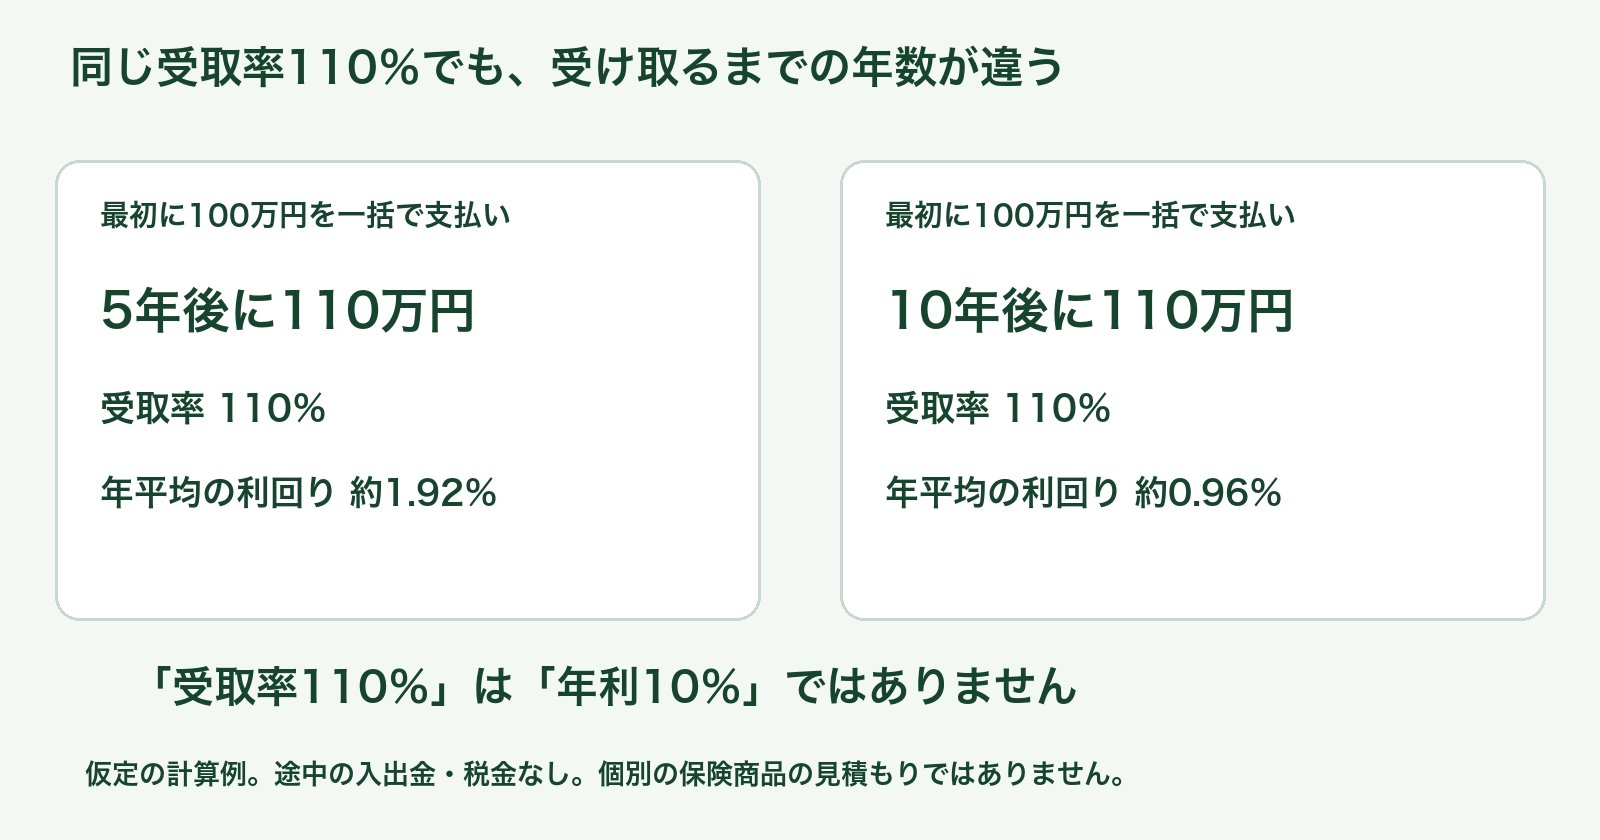
上の例の計算式は「(受取額÷一括支払額)の1/年数乗−1」です。毎月積み立てる保険や、年金を分けて受け取る保険では入出金の日が複数あるため、この式をそのまま使えません。比較するときは、設計書の受取額に加え、各回の支払日・受取日をそろえます。
公式情報で確認できる貯蓄型保険4商品
円で使う予定の資金を比較しやすいよう、ここでは円建て商品を取り上げています。掲載順は少額積立・年金・死亡保障・一時払いの順です。販売件数、満足度、当メディアでの見積もり実績による順位ではありません。
じぶんの積立|月5,000円から10年後の資金を準備
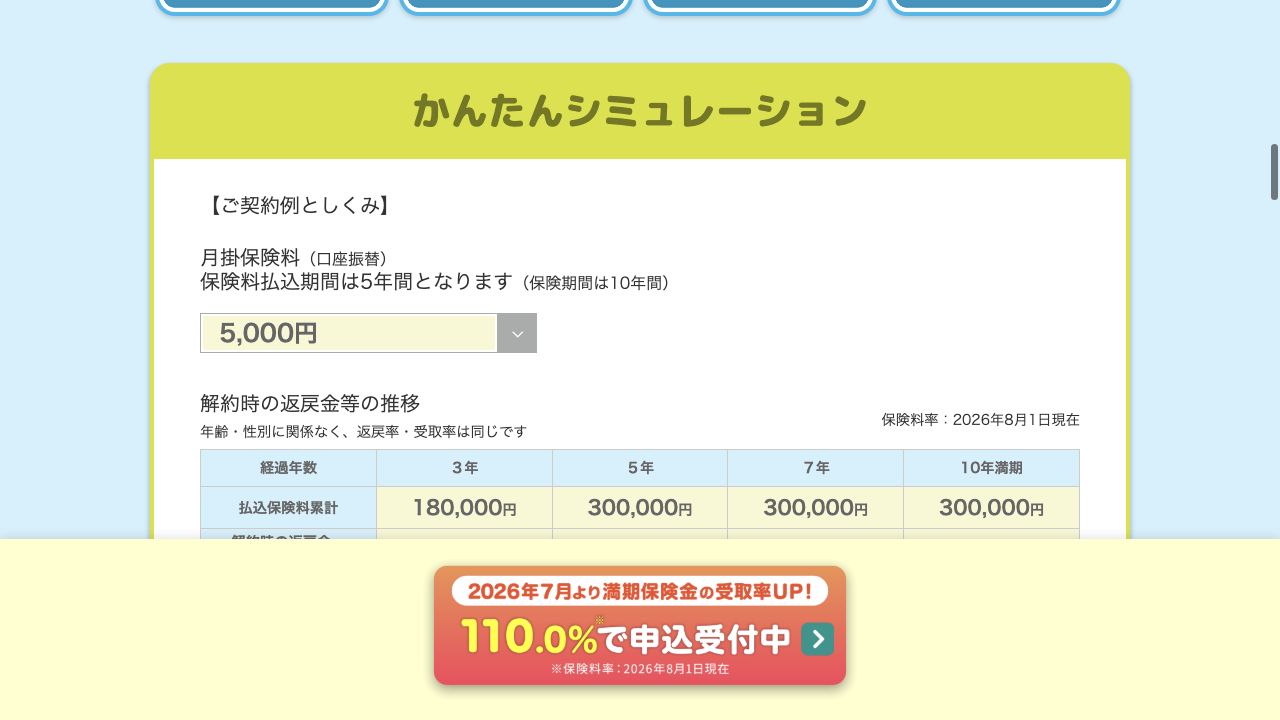
月5,000円を5年間払う公式例では、支払総額30万円に対し、10年満期の受取額は33万円、受取率110.0%です。年齢・性別によらず同じ受取率で、保険料は月5,000〜2万円を5,000円単位で設定します。
5年時点の解約返戻金は30万円の例です。「5年で払込み終了」は「5年後に33万円を受け取れる」という意味ではありません。10年後に使う少額資金の候補として、途中で使う可能性と合わせて検討できます。
保険料率2026年8月1日現在。旧契約にはその契約時の条件が適用されます。出典:公式シミュレーション/2026年8月の改定資料。
たのしみワンダフル|老後に年金で受け取りたい方に
30歳男性・月1万5,000円・60歳払込満了・65歳年金開始・10年確定年金の公式例では、払込総額540万円に対し、年金受取総額638.3万円、年金受取率は約118.2%です。たのしみランク適用後の保険料による例です。
一括で受け取る場合の年金原資は約626万円、一括受取率は約115.9%です。年金総額638.3万円を65歳に一度に受け取れるわけではありません。老後まで使わない資金か、年金で受け取る方法が合うかを確認しましょう。
公式例は2026年10月現在。払込期間中の解約返戻金は、多くの場合、払込保険料累計を下回ります。出典:公式の契約例・注意事項。
終身保険RISE|死亡保障を持ちながら長期で備える
30歳男性・死亡保険金500万円・15年払込・月1万4,580円の公式例では、払込総額は262万4,400円です。低解約払戻期間経過直後の解約払戻金は292万8,450円(111.5%)、契約30年後は354万4,650円(135.0%)です。
ただし、低解約払戻期間中の15年時点では204万7,650円(78.0%)の例です。払い終える直前と、所定の期間を過ぎた後で金額が大きく変わるため、解約予定日を確認してください。解約すれば、その後の死亡保障はなくなります。
公式掲載例は2025年12月2日現在。金額は年齢・払込期間等で変わり、低解約払戻期間経過後でも所定の保険料の払込みがない場合は抑制されます。出典:公式の解約払戻金の推移。
円貨建・明治安田の一時払終身保険|まとまった資金で死亡保障に備える
2026年10月16〜31日を契約日とする予定利率は、15年プラン2.54%、30年プラン2.64%です。最初の利率固定期間が15年または30年で、満期を迎える意味ではありません。適用利率は契約日ごとに確認が必要です。
契約初期費用や保険契約関係費用があるため、払った保険料全額に2.54%・2.64%がそのまま付く商品ではありません。また、市場価格調整により、解約時の市場金利が上がると解約返戻金が減る場合があります。円建てでも元本割れの可能性があります。
契約初期費用は基本保険金額に対して4.000%が上限で、適用率は予定利率等により異なります。取扱い・加入条件・実際の解約返戻金は最新の設計書で確認してください。出典:適用期間付きの予定利率/公式の費用・金利変動リスク。
高い利率の保険を選ぶ前に確認したい4つのこと
- 同じ年に受け取る金額を比べる。10年後の満期金と30年後の解約返戻金、分割で受け取る年金総額を混ぜない。
- 解約すると下回る時期を確認する。低解約返戻期間、解約控除、市場価格調整の有無は商品ごとに異なる。
- 外貨建て・変額型は別に比較する。外貨では為替と両替費用、変額型では運用成果や費用により、円での受取額が変わる。高い表示利率だけでは円の利益は決まらない。
- 配当や税負担の軽減を確定額に足さない。将来の配当は保証されず、生命保険料控除の効果は所得や他の契約などで変わる。
出典:生命保険文化センター「配当金に関する重要事項」/国税庁「生命保険料控除」。生活費や近いうちに使うお金は、すぐ引き出せる預貯金と分けて準備しましょう。保険会社の信用リスクや、物価上昇による実質的な価値の変化も考慮します。
自分に合う商品を設計書で比較する手順
- 使う年と、必要な死亡保障を決める。「10年後の学費」「65歳以降の生活費」「家族に残すお金」から目的を絞る。
- 無理なく払える同じ予算で設計書を用意する。月払いなら月額・払込総額、一時払いなら最初に出す金額をそろえる。
- 受取予定年と途中解約時を並べる。支払総額、確定している受取額、差額、下回る期間、費用、変動する条件を書き出す。
死亡保障が必要ない場合は、保障費用を含む保険にする理由も確認します。利率を見て今の契約を解約する場合は、現在の解約返戻金、新しい契約の条件、保障の空白を先に比較してください。
商品全体の選び方は生命保険のおすすめ比較、終身保険の仕組みは終身生命保険の確認方法、満期金を受け取る商品は養老保険と満期保険金も参考にしてください。
貯蓄型保険の利率・返戻率に関するよくある質問
返戻率120%なら、年利20%ですか?
違います。返戻率120%は、受取額が払込総額の1.2倍という意味です。受け取るまでの年数や各回の払込日で年あたりの利回りは変わり、保険料控除や税金を反映した数字とも限りません。
新商品の予定利率が上がれば、加入中の保険も増えますか?
契約内容によります。新規契約向けの利率改定が、そのまま既存契約に適用されるとは限りません。利率変動型でも見直し時期と最低保証は商品ごとに違うため、ご自身の保険証券・約款で確認してください。出典:利率変動型保険の説明。
生命保険料控除を含めれば、必ず預金より得ですか?
一律にはいえません。生命保険料控除は支払保険料の全額が戻る制度ではなく、一定額を所得から差し引く制度です。すでに加入している保険、所得、契約内容などで効果が変わります。保障の必要性と解約条件を合わせて比較しましょう。出典:国税庁の生命保険料控除の案内。
まとめ|利率の順位より、使う年の受取額を確認
少額積立ならじぶんの積立、老後の年金ならたのしみワンダフル、死亡保障も持つならRISE、一時払いなら円貨建・明治安田の一時払終身保険が比較候補です。用途と期間が違うため、まずは自分が使う年と必要な保障を決めましょう。
予定利率、返戻率、年あたりの利回りを区別し、同じ予算・同じ受取時期で設計書を比べると、家計に合うかを判断しやすくなります。
生命保険に関するご相談・お問い合わせは、media@tt-g.jpまでご連絡ください。