
法人保険を選ぶなら、まず同じ目的の商品を2~3案比べましょう。経営者の死亡保障はエヌエヌ生命と大同生命、重い病気への備えは大同生命と東京海上日動あんしん生命、従業員の退職金準備はエヌエヌ生命とソニー生命が比較候補です。
店舗の火災やお客さまへの賠償など、事業の事故に備えるなら、東京海上日動・三井住友海上・損保ジャパンを比較できます。この記事では7社について、候補にする理由と、保険金が出る条件・出ない場面を整理します。
知名度だけでは、自社に必要な保障は決まりません。読み終えたら「何を比べるか」と「見積もりで聞くこと」が決まるよう、目的別の比較表と、そのまま使える相談メモを用意しました。
知りたい内容へ進む
おすすめ7社 | 同じ目的の商品比較 | 保険料・必要額 | 見積もりの相談メモ | 経費・税金
公式情報の確認日:2026年10月19日。掲載順は保険料・人気・契約実績の順位ではありません。
法人保険のお悩みを、タイズホールディングスにご相談ください
経営者の保障や退職金の準備、事業の事故への備えなど、法人保険のご相談を承っています。何を選べばよいか迷っている方も、まずはご希望や気になっていることをお聞かせください。
お問い合わせフォームはタイズホールディングスのHPへ移動します。「法人保険の相談」とご記入ください。ご希望商品の取扱いやお見積もりの可否は、ご相談の際にご案内します。法人保険のご相談について
法人保険おすすめ7社|自社の目的に合う候補は?
死亡保障・病気への保障・退職金準備は生命保険、財産の損害や賠償・休業は損害保険が主な比較対象です。自社の課題に応じて、複数の保険を組み合わせることもあります。
| 保険会社・主な比較商品 | 候補にする理由 | 先に確認したい点 |
|---|---|---|
| エヌエヌ生命 スマートターム/養老保険 | 死亡保障と、死亡保障を兼ねた退職金準備を別の商品で検討できる | スマートタームに返戻金はない。積立てが必要かを先に決める |
| 大同生命 Rタイプ/重度がん保障Jタイプ | 死亡と重大疾病の保障を分けて検討できる | 更新後の負担と、Jタイプの主契約・特約の支払条件 |
| 東京海上日動あんしん生命 あんしんプレミアム定期 | 死亡と所定の疾病・障害・介護を一つの契約で検討できる | 疾病等と死亡の保険金は重複して受け取れない |
| ソニー生命 円建て養老保険(無配当) | 従業員の死亡保障と満期の退職金財源を検討できる | 満期の時期と、途中退職・解約時の金額 |
| 東京海上日動 超ビジネス保険 | 財産・工事・休業・賠償責任をまとめて見直す候補 | 選んだ補償と対象物・事故の範囲 |
| 三井住友海上 ビジネスプロテクター | 賠償責任を中心に、必要なオプションを選ぶ候補 | 自社の財産・休業まで基本契約に含むとは限らない |
| 損保ジャパン ビジネスマスター・プラス | 賠償・物損害・工事物・傷害・休業を組み合わせる候補 | 必要なユニットと、対象者・事故・限度額 |
この7社を取り上げた基準は、上記4つの目的に対応する法人向け商品を公式資料で確認でき、支払条件・契約期間・返戻金の違いを比較できることです。以下の「どんな場合に候補になるか」は、公式の商品条件に基づく編集部の整理です。市場の全商品や同一条件の保険料を調べた順位ではありません。
同じ目的の法人保険を比較|違いが出るのはここ
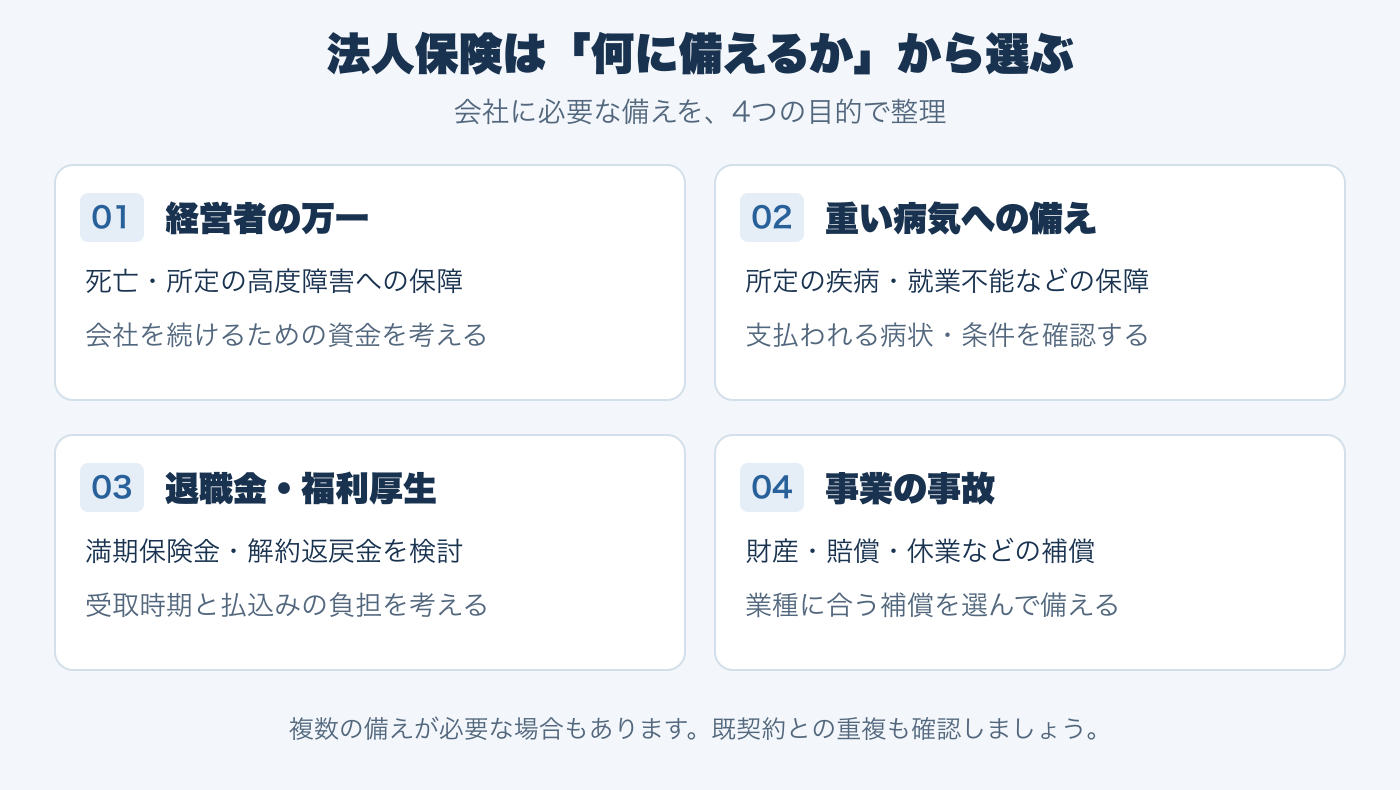
次の表は、商品を選ぶときに判断が分かれるポイントをまとめたものです。保険金額・契約年齢・期間・特約が違えば保険料も変わるため、価格は個別の見積もりで比べてください。
死亡保障:長く備えるか、5年・10年ごとに見直すか
| 比較する商品 | 公開されている主な条件 | 候補になる場合 |
|---|---|---|
| エヌエヌ生命/スマートターム | 死亡・所定の高度障害。最短5年から最長90歳まで、所定の取扱条件の範囲で設計。解約返戻金なし | 事業承継や借入返済の予定に合わせ、必要な期間の保障を検討したい |
| 大同生命/Rタイプ | 死亡・所定の高度障がい。5年・10年の更新型で、80歳まで継続可能。解約払戻金なし | 当面の保障を確保し、その後の事業規模や資金状況に応じて見直したい |
差が出るのは、今の月額だけでなく「必要な期間を通じた負担」です。Rタイプは同じ保障で更新すると、通常、更新後の保険料が高くなります。たとえば20年間の保障が必要なら、最初の10年だけでなく、その後の保険料も確認しましょう。
両商品とも、解約返戻金を退職金に充てる設計にはなっていません。借入金の返済や経営者不在時の固定費をどう確保するか、という目的で比べます。
病気への保障:対象となる病状と、死亡保障の持ち方を比べる
| 比較する商品 | 主な支払条件・仕組み | 比較するときの注意点 |
|---|---|---|
| 大同生命/重度がん保障Jタイプ | 主契約はステージⅢ・Ⅳや所定の特定癌、急性心筋梗塞・脳卒中の所定状態が対象 | 死亡給付金なし。原則付加されるJワイド特約Plusは、早期のがん等も所定の条件で対象になる |
| あんしん生命/あんしんプレミアム定期 | 死亡、所定の悪性新生物・急性心筋梗塞・脳卒中、障害・介護が対象 | 疾病等の保険金が支払われると契約終了。死亡保険金との重複支払なし |
すでに死亡保障があり、重大疾病への備えを補いたいならJタイプ、死亡保障も含めて整理したいならあんしんプレミアム定期が比較の出発点です。ただし、保障範囲は同一ではありません。
Jタイプは主契約だけを見て「早期がんはすべて対象外」と判断せず、特約の給付条件・金額を確認します。あんしんプレミアム定期は上皮内新生物が対象外で、前立腺がんには治療条件があります。悪性新生物の当初90日間は不担保、その後も契約から1年までの所定期間は支払額が50%となります。
Jタイプにも、がんの給付責任開始まで90日間の待機期間があります。「病名が同じなら必ず支払われる」「休業した日数分の売上を補える」とは考えず、診断・手術・入院などの条件を設計書と約款で比べてください。
参考:大同生命「重度がん保障Jタイプ」/あんしん生命「あんしんプレミアム定期」
退職金準備:満期保険金と、解約して受け取るお金を区別する
| 比較する商品 | 退職金財源として考えるお金 | 比べる条件 |
|---|---|---|
| エヌエヌ生命/養老保険 | 一定期間の死亡保障に加え、満期まで生存した場合の満期保険金 | 対象者・死亡保障額・満期の年齢・払込方法をそろえる |
| ソニー生命/円建て養老保険(無配当) | 一定期間の死亡保障に加え、満期まで生存した場合の満期保険金 | 同じ条件の払込総額と、途中退職・解約時の返戻金を比較する |
従業員の福利厚生と退職金を一緒に考えるなら、この2社の養老保険が比較候補になります。公開資料だけで、どちらの保険料や受取額が有利かは決められません。満期保険金と払込総額を比べ、途中で解約した場合も確認します。
役員の保障と退職金準備には、あんしんプレミアム定期Ⅰ型も候補です。ただし、こちらは解約返戻金の活用を考える商品で、保険期間が終われば退職金相当額を受け取れる養老保険ではありません。返戻金は満了が近づくと減り、満了時にはなくなります。
勇退時期が前後する可能性や途中退職を想定し、予定年の前後も含めた返戻金表をもらいましょう。保障が不要で、使う時期も決められない資金なら、保険に固定せず預金等で確保する方法とも比較します。
参考:エヌエヌ生命「養老保険」/ソニー生命「養老保険」/あんしんプレミアム定期
事業の事故:賠償中心か、財産・休業もまとめるか
賠償責任を中心に見直すならビジネスプロテクター、設備・商品や休業も含めるなら超ビジネス保険とビジネスマスター・プラスを比較候補にできます。3商品は補償の組み立て方が異なるため、商品名だけで優劣を決めず、同じ事故の想定で比べましょう。
| 自社で想定する事故 | 見積もりで確認すること |
|---|---|
| 店舗・工場の火災で設備が壊れ、営業も止まる | 建物・設備・商品それぞれの補償額と、休業の対象事故・補償期間 |
| 製品や業務が原因で、お客さまにけがや物損が生じる | 自社の仕事が対象か、賠償限度額、免責金額、対応費用 |
| 顧客情報の漏えいやシステム停止が起こる | 必要なサイバー補償、事故対応費用、対象外となる事由 |
これらは確認項目の例で、各商品がすべての事故を補償するという意味ではありません。通常の売上不振まで補償されるわけでもありません。既契約と重なる補償も確認します。
参考:超ビジネス保険/ビジネスプロテクター/ビジネスマスター・プラス
建物・設備・商品の火災への備えは、法人向け火災保険の選び方でも詳しく解説しています。
エヌエヌ生命|死亡保障と養老保険を目的に応じて検討
| 基本情報 | 内容 |
|---|---|
| 本記事で比較する商品 | スマートターム/養老保険 |
| 主な用途 | 経営者の死亡保障/死亡保障と退職金財源の準備 |
| 返戻金・満期保険金 | スマートタームは解約返戻金なし。養老保険は満期保険金あり |
借入返済や事業承継の期間に合わせて死亡保障を確保するならスマートターム、死亡保障に満期保険金も組み合わせたいなら養老保険、というように目的を分けて検討できます。
スマートタームの特定疾病保険料払込免除特則は、所定の疾病で以後の払込みを免除する仕組みです。病気になったときの事業資金を一時金で受け取る保障とは区別してください。特則を付けると保険料が高くなり、対象疾病・保障開始にも条件があります。
養老保険では、退職金を準備する時期と満期を合わせて比較します。スマートタームの保険料と並べて「安い方」を選ぶと、必要としていた積立機能を失うため注意しましょう。
大同生命|死亡と重大疾病の保障を分けて検討
| 基本情報 | 内容 |
|---|---|
| 本記事で比較する商品 | 定期保険Rタイプ/重度がん保障Jタイプ |
| 主な用途 | Rタイプ:死亡・所定の高度障がい Jタイプ:所定の重大疾病 |
| 期間・返戻金 | いずれも5年・10年の更新型、解約払戻金なし |
会社の死亡保障と病気への備えを別々に点検したい場合の候補です。死亡保障が足りているか、重い病気で経営から離れたときの資金が足りるかを分けて判断できます。
Jタイプの主契約は重度のがん等が中心ですが、原則付加のJワイド特約Plusには、早期がん等の治療を対象とする給付があります。主契約の保険金と特約の給付金を分け、支払条件と給付額を確認してください。死亡保障や積立機能を兼ねる商品ではありません。
両タイプとも更新後の負担を確認し、現在と将来の保障額が同じでよいか見直しましょう。
参考:Rタイプ/重度がん保障Jタイプ
東京海上日動あんしん生命|経営者の保障と退職金準備を考えたい会社に
| 基本情報 | 内容 |
|---|---|
| 比較する商品 | あんしんプレミアム定期 |
| 主な保障 | 死亡、所定の3大疾病・障害・介護状態 |
| 契約の型 | Ⅰ型:有解約返戻金型/Ⅱ型:無解約返戻金型 |
| 比較したい点 | 必要な保障と、勇退予定時期の返戻金 |
経営者の死亡だけでなく、所定の病気・障害・介護状態にも備えたい会社の比較候補です。Ⅰ型は、解約返戻金を役員退職金の財源として活用する設計も検討できます。
ただし、Ⅰ型でも保険期間などによって返戻金がない場合があり、早期解約では払込保険料を下回ることがあります。返戻率の最も高い時点だけを見るより、実際の勇退予定年にいくら受け取れるかを確認してください。
悪性新生物には不担保期間・支払削減期間があり、特定疾病等の保険金と死亡保険金は重複して支払われません。「どんな病気でも、休業した期間の売上を埋めてくれる」と受け取らないことが大切です。
ソニー生命|従業員の保障と退職金の財源を準備したい会社に
| 基本情報 | 内容 |
|---|---|
| 比較する商品 | 円建ての養老保険(無配当) |
| 主な仕組み | 一定期間の死亡保障と、満期まで生存した場合の満期保険金 |
| 検討する用途 | 従業員の死亡保障・退職金の財源 |
| 比較したい点 | 対象者、受取人、満期の時期、途中退職時の扱い |
従業員への福利厚生を整えながら、将来の退職金の財源を準備したい会社の候補です。ソニー生命は、養老保険を使って死亡時の保障と退職金の財源を確保する福利厚生プランを案内しています。
保障額や期間が同じ掛け捨て型の定期保険と比べ、貯蓄の機能がある分、保険料の負担は大きくなります。従業員が途中で退職した場合や、業績が悪化して払込みを続けられない場合も想定しましょう。
ここでは円建ての商品を取り上げています。外貨建て・変額タイプは仕組みとリスクが異なります。また、福利厚生目的なら必ず保険料の半分を経費にできる、というわけではなく、受取人や加入対象者による確認が必要です。
東京海上日動|会社の財産・休業・賠償リスクをまとめて検討したい会社に
| 基本情報 | 内容 |
|---|---|
| 比較する商品 | 超ビジネス保険(事業活動包括保険) |
| 主な補償分野 | 財産・工事・休業・賠償責任 |
| 検討する用途 | 事業に必要な補償を選んで組み合わせる |
| 比較したい点 | 補償対象、支払限度額、自己負担額、特約 |
店舗・事務所・工場などの財産と、事業に伴う賠償事故をまとめて見直したい会社の候補です。既存の保険が複数に分かれているなら、どの事故がどの契約で補償されるかを整理する機会にもなります。
ただし、商品名に「包括」とあっても、事業のあらゆる損失が自動的に対象になるわけではありません。選んだ補償や特約、対象物によって支払範囲が変わります。
火災で設備が壊れる場合と、その結果として営業できなくなる場合は、必要な補償が異なります。復旧にかかる時間も含めて、財産と休業を一緒に確認しましょう。
三井住友海上|賠償責任への備えを中心に選びたい会社に
| 基本情報 | 内容 |
|---|---|
| 比較する商品 | ビジネスプロテクター(企業総合賠償責任保険) |
| 中心となる補償 | 業務に伴う法律上の損害賠償責任など |
| 基本プラン | ベーシックプラン・ワイドプラン |
| 追加で確認したいもの | サイバー、使用者賠償責任などのオプション |
お客さまにけがをさせた、製品や仕事の結果が原因で損害を与えた、といった賠償リスクを中心に備えたい会社の比較候補です。まず自社の仕事内容に合う基本プランを選びます。
そのうえで、情報漏えい、従業員に対する賠償責任など、必要な補償を追加していく考え方ができます。名称が似た特約でも、支払限度額や対象事故が違うため、実際に起こりそうな事故を伝えて確認しましょう。
会社が所有する建物や設備の補償まで、基本契約にすべて含まれると考えないことも大切です。財産や休業の補償が必要な場合は、追加契約・特約や別商品の検討範囲を確認してください。
損保ジャパン|事業に必要な補償をユニットで組み合わせたい会社に
| 基本情報 | 内容 |
|---|---|
| 比較する商品 | ビジネスマスター・プラス(事業活動総合保険) |
| 主なユニット | 賠償・物損害・工事物・傷害・休業 |
| 検討する用途 | 事業内容に応じた補償を組み合わせる |
| 比較したい点 | 各ユニットの対象事故・対象者・限度額 |
事業の事故を一つずつ洗い出し、必要なユニットを選びたい会社の候補です。たとえば、店舗の商品・設備の損害と、お客さまへの賠償では、確認するユニットが異なります。
物損害ユニットで何を対象にするか、休業ユニットがどの事故による休業を補償するかを確認してください。単なる売上不振や、経営者が休んだという理由だけで、すべての損失が補償されるわけではありません。
新しい事業を始めたり、拠点や従業員が増えたりしたときは、契約内容の確認も必要です。加入時に合っていた補償でも、会社の成長に合わせて見直していきましょう。
法人保険の保険料はいくら?同じ条件の見積もりで判断する
「法人保険なら月額○万円」という相場だけでは、予算が妥当か判断できません。経営者1人の死亡保障と、複数の従業員の退職金準備では、保険料を決める条件が異なるためです。
最初に必要な保障を決め、次に保険料を比べます。月額が安く見えても、病気の支払条件が厳しかったり、退職予定時に返戻金が少なかったりすれば、目的に合いません。
| 分野 | 見積もりを依頼するときにそろえる条件 |
|---|---|
| 死亡保障 | 被保険者の年齢等、保険金額、必要な年数、払込方法、特約、返戻金の有無 |
| 病気への備え | 対象疾病・状態、主契約と特約それぞれの給付額、給付回数、待機期間、死亡保障の有無 |
| 退職金・福利厚生 | 対象者・人数、死亡保障額、満期・退職予定年、受取人、払込方法 |
| 事業の事故 | 事業内容・売上高・拠点、対象物、対象事故、限度額、免責金額、休業補償の期間 |
必要な保障額は、足りなくなる事業資金から考える
死亡保障の目安を考えるときは、次の順番で自社の数字を整理します。
- 事業が落ち着くまでの人件費・家賃などの固定費を見積もる
- その間の借入返済・承継費用を加える(固定費との二重計上に注意)
- すぐに使える預金や既契約の保険金などを差し引く
- 受取時の税務や入金時期も確認し、不足する資金を設計書で検討する
家族の生活費を確保する個人保険とは分けて考えてください。法人が受取人の保険金は会社に入るため、家族がそのまま生活費として受け取れるわけではありません。
設計書を受け取ったら、この5項目を横に並べる
| 比較項目 | 確認する数字・条件 |
|---|---|
| ①支払われる条件 | 死亡・診断・手術・入院・障害などの条件。対象外の病状・事故も書き出す |
| ②必要期間の払込総額 | 月額だけでなく、必要な年数を通じた総額。更新型は更新後の保険料も確認 |
| ③必要な時期の受取額 | 退職予定年の満期保険金・解約返戻金。前後に時期がずれた場合も確認 |
| ④途中でやめる場合 | 3年後・5年後などの解約返戻金。払込累計から差し引き、戻らない金額を確認 |
| ⑤支払いを続けられるか | 売上が落ちた年でも運転資金を残せるか。減額・払済への変更の可否と条件 |
「払込累計 − 解約返戻金」は、解約時までに支払った保険料のうち戻らない金額です。保障を受けていた期間の費用も含むため、そのまま運用損失や税引後の負担額とは扱いません。
そのまま使える、法人保険の見積もり相談メモ
ご相談前に、次の項目を分かる範囲でご記入ください。お電話やお問い合わせフォームでご相談いただく際に、そのままお使いいただけます。決まっていない項目は「未定」で構いません。
法人保険の相談です。
・備えたいこと:【死亡/病気/退職金/事業の事故】
・会社の業種・規模:【 】
・保障する人・財産など:【 】
・必要な金額と期間:【 】
・年間の保険料予算:【 】
・現在加入している保険:【 】
・比較したい会社・商品:【 】
同じ条件の保険料、支払われないケース、更新後の負担、途中解約時の金額を確認したいです。
ご相談にあたって詳しい資料の提出が必要な場合は、担当者から提出方法をご案内します。
法人保険の経費・節税で誤解しやすい点
法人が払った保険料が、すべてその年の経費になるとは限りません。保険の種類、契約日、最高解約返戻率、受取人などにより、経費にできる部分と資産として計上する部分が変わります。
| よくある受け止め方 | 確認したい実際の扱い |
|---|---|
| 法人契約なら全額経費にできる | 定期保険・第三分野保険でも、一定の前払部分を含む場合は資産計上が必要 |
| 年間30万円以下なら何でも全額経費になる | 例外には商品・契約条件や被保険者単位の合計額などの要件がある |
| 養老保険の保険料は必ず半分が経費になる | 死亡・満期保険金の受取人や対象者によって、資産計上・給与など扱いが変わる |
| 経費にすれば保険料分のお金が戻る | 保険料は会社から支出される。将来の保険金・返戻金の受取りも含めて確認が必要 |
「全額損金」「返戻率が高い」だけを理由に契約を決めないようにしましょう。保障が必要か、払込みを続けられるか、受取り・解約時まで含めて会社に資金がどう残るかが重要です。
提案を受けたら、設計書と経理処理の説明を顧問税理士へ見せ、現在の契約条件で確認してください。税務上の例外を、別の商品や別の契約へそのまま当てはめないことが大切です。
参考:国税庁 No.5364「定期保険及び第三分野保険の保険料」
参考:国税庁 No.5364-2「相当多額の前払部分の保険料が含まれる場合」
法人保険のご相談はタイズホールディングスへ
マネーライフ本舗を運営するタイズホールディングスでは、法人保険のご相談を承っています。「経営者に万一のことがあっても会社を続けたい」「退職金の準備を始めたい」「今の保険で十分か見直したい」など、お気軽にご相談ください。
事業内容やご予算、備えたいリスクをお聞かせいただき、必要な保障を一緒に整理します。すでに保険に加入している方は、保険証券や提案書をお手元にご用意いただくと、ご相談がスムーズです。
ご希望の保険会社・商品がある場合は、あわせてお知らせください。取扱いやお見積もりの可否をご案内します。まだ候補が決まっていない方も、見積もり相談メモを使って、気になることをお聞かせください。
ご相談は、お電話 0120-610-595 または お問い合わせフォームから承っています。フォームの相談内容には「法人保険の相談」とご記入ください。
税務上の取扱いは契約内容や会社の状況によって異なります。ご検討の設計書を顧問税理士にもご確認いただいたうえで、加入をご判断ください。
法人保険のおすすめに関するよくある質問
一人会社や設立したばかりの会社でも検討できる?
検討できます。ただし、加入できる商品・保障額は、事業の状況、保障の必要性、被保険者の健康状態などによる確認が必要です。設立直後は、運転資金を確保しながら、会社が負担できない大きな損失への備えから考えましょう。
法人保険と個人の生命保険はどちらが優先?
会社の事業資金と、家族の生活資金をそれぞれ確認します。法人が受取人の保険金は会社に入り、個人契約で家族が受取人なら家族に入ります。目的が違うため、現在の契約と手元資金を見て、不足する部分から検討してください。
いちばん安い法人保険はどこ?
条件をそろえずに、特定の会社が最安とは判断できません。まず必要な保障と期間を決め、同じ条件で見積もりを比較します。貯蓄機能が不要なら返戻金のないタイプも候補ですが、死亡保障と病気の保障では支払条件が異なります。
加入済みの保険をすぐ解約して乗り換えてもよい?
先に、新しい保険の引受条件と保障開始日、現在の契約の解約返戻金を確認してください。古い契約を先に解約すると、保障がない期間ができたり、新しい保険に加入できなかったりする可能性があります。保障が重なる期間も含め、切替えの順番を窓口へ相談しましょう。
法人保険に入れば節税になる?
税負担が必ず減るとはいえません。保険料の経理処理に加え、将来の保険金・返戻金の受取りや退職金の支払いまで含めて確認が必要です。まず保障の目的を決め、その契約に伴う税務上の扱いを顧問税理士に確認してください。
まとめ|自社で抱えきれないリスクから法人保険を選ぶ
経営者の死亡・病気、退職金・福利厚生、会社の事故では、選ぶ保険が変わります。今回の7社を入り口に、目的が合う商品だけを同じ条件で比較しましょう。
先に整理したいのは「何が起きると、会社にいくら足りなくなるか」です。必要な保障と保険料の負担を確認し、現在の保険で足りている部分は活用すると、過不足を見直しやすくなります。
法人保険の加入・見直しのご相談はこちら
経営者の保障や退職金の準備、事業の事故への備えなど、法人保険のご相談を承っています。何を選べばよいか迷っている方も、まずはご希望や気になっていることをお聞かせください。
お問い合わせフォームはタイズホールディングスのHPへ移動します。「法人保険の相談」とご記入ください。ご希望商品の取扱いやお見積もりの可否は、ご相談の際にご案内します。法人保険のご相談について