
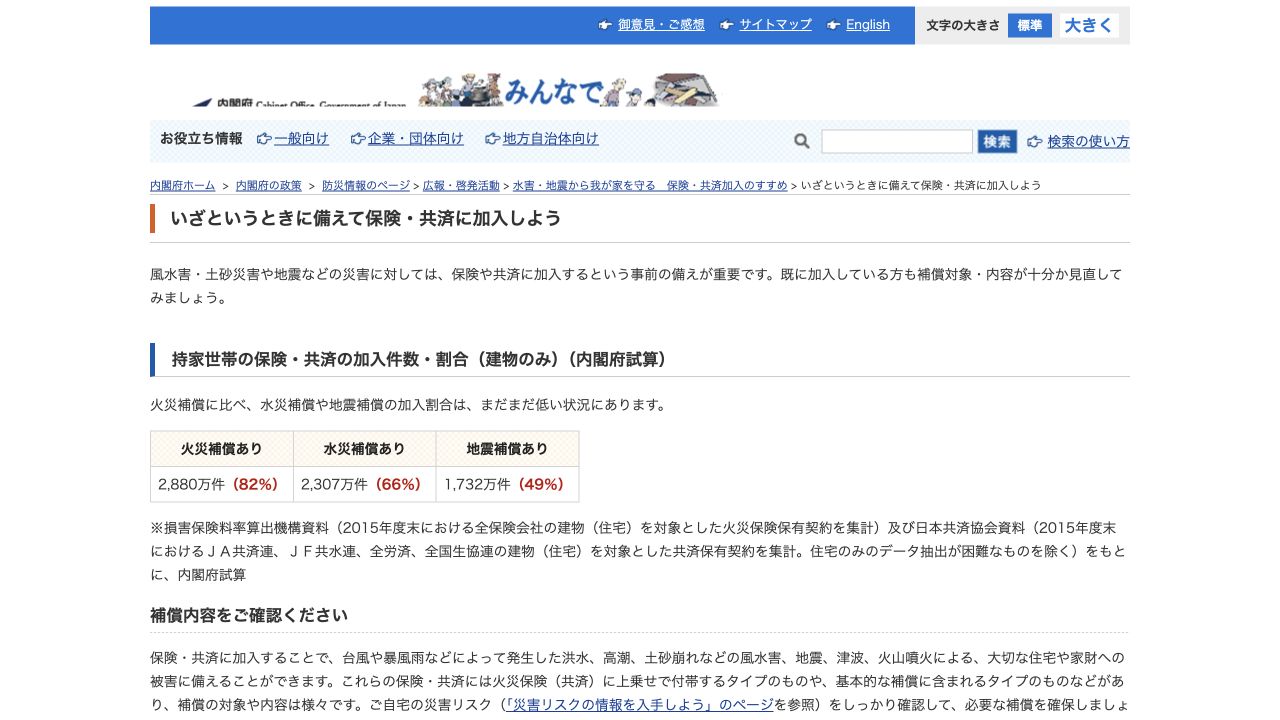
「火災保険には、みんなどのくらい入っているの?」と調べると、加入率82%という数字を見かけます。これは、内閣府が2015年度末の資料をもとに、持家世帯の建物について試算した、火災補償のある保険・共済の加入割合です。
2026年現在の全国すべての世帯を調べた加入率ではなく、賃貸や家財だけの契約の加入率でもありません。この記事では数字の対象と年度を整理し、自分の住まいに必要な備えを考えるポイントを解説します。
公式情報の確認日:2026年10月22日。資料を確認した日と、統計の対象年度は異なります。
必要な補償と保険料を、見積もりで確認したい方へ
加入するか迷っている方も、更新を迎える方も、ご自宅の条件で比較すると負担が分かります。住宅本舗の無料一括見積もりをご利用いただけます。

火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
火災保険の加入率は82%?まずは対象・年度を確認
内閣府の資料にある82%は、次の条件の数字です。「日本人の82%」「全国の住宅の82%」と対象を広げて読むことはできません。
| 確認項目 | 82%が示している内容 |
|---|---|
| 対象 | 持家世帯の建物(住宅)。家財の加入率ではない |
| 補償 | 火災補償のある保険・共済を合わせた加入状況 |
| 基準となる時期 | 2015年度末 |
| 掲載値 | 2,880万件、82%(内閣府試算) |
| 現在との関係 | 2026年の加入状況を直接示す数字ではない |
出典:内閣府「持家世帯の保険・共済の加入件数・割合(建物のみ)」
保険会社の火災保険だけでなく、資料の集計対象となる共済も含みます。そのため、この値を「民間保険会社の火災保険に入っている世帯の割合」と紹介するのも正確ではありません。
「最新の火災保険加入率」を探すときの注意点
ページの更新日が新しくても、掲載されている統計まで新しくなっているとは限りません。記事の更新日ではなく、出典に書かれた調査時点を確認してください。
本記事で確認した内閣府の加入割合は2015年度末の資料に基づく試算です。これを2026年の加入率として扱ったり、地震保険など別の統計に置き換えたりはしません。
ほかの調査と比較する場合も、「持家だけか、賃貸を含むか」「建物か家財か」「保険と共済の両方を含むか」をそろえます。保険の契約件数は、そのまま重複のない加入世帯数になるとは限らないため、件数を全国の世帯数で割って独自の加入率を出すことも避けましょう。
地震保険の付帯率70.8%とは何が違う?
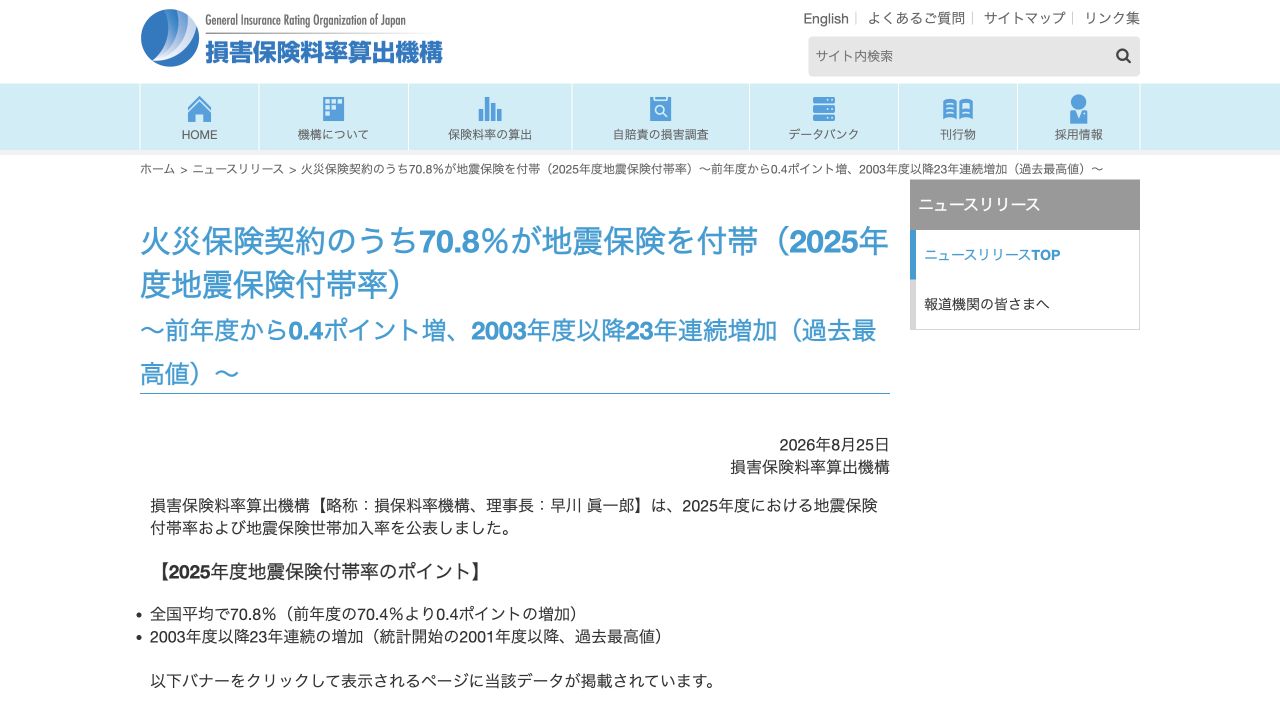
損害保険料率算出機構が2026年8月25日に公表した2025年度の地震保険付帯率は70.8%です。これは火災保険の加入率とは異なります。
| 数字 | 何の割合か | 対象時点 |
|---|---|---|
| 火災補償あり82% | 持家世帯の建物について、保険・共済の加入状況を内閣府が試算 | 2015年度末 |
| 地震保険付帯率70.8% | その年度に契約された火災保険(住宅物件)のうち、地震保険を付けた契約の割合。共済は含まない | 2025年度 |
※上表は、内閣府と損害保険料率算出機構の資料をもとに、違いが分かるよう当編集部が整理したものです。対象・時点が違うため、2つの数値の差を「火災保険だけに加入する人の割合」などと解釈することはできません。
出典:内閣府「加入件数・割合」/損害保険料率算出機構「2025年度地震保険付帯率」/同機構「地震保険統計の定義」
また、地震保険には「世帯加入率」という別の指標もあります。こちらは、地震保険の保有契約件数を住民基本台帳の世帯数で割った値です。付帯率と世帯加入率は、分母が異なる数字なので混同しないでください。
持ち家・マンション・賃貸に82%をそのまま当てはめない
同じ「火災保険に入る」という言葉でも、住まいによって備える対象が変わります。82%という持家全体の試算から、戸建てだけ、分譲マンションだけ、賃貸だけの加入率は分かりません。
| 住まい | 加入状況を確認する相手・書類 | 自分が確認したい補償 |
|---|---|---|
| 持ち家の戸建て | 保険証券・契約者ページ。ローン利用中なら金融機関の契約条件も確認 | 自分の建物と家財。ローン残高だけで補償額を決めない |
| 分譲マンション | 自分の保険証券と管理規約、管理組合の保険内容 | 専有部分・家財と、共用部分の分担 |
| 賃貸住宅 | 賃貸借契約書と保険証券。分からなければ管理会社へ確認 | 自分の家財、借家人賠償責任など。建物所有者の保険とは分ける |
出典:日本損害保険協会「火災保険の対象」/同協会「マンションの契約方法」/同協会「住宅ローンと火災保険」
マンションは管理組合の保険だけで足りるとは限らない
一般に、マンションは専有部分と共用部分を分けて契約します。管理組合が共用部分に保険を付けていても、自分の室内や家具・家電まで同じ契約で補償されるとは限りません。「マンション全体で入っているから大丈夫」と考える前に、対象範囲を確認しましょう。
賃貸は大家さんの建物と、自分の家財を区別する
大家さんが建物の火災保険に入っていても、入居者の家具・家電・衣類などをその契約で守れるわけではありません。自分の家財への備えに加え、賃貸借契約で求められる補償も確認してください。
借家人賠償責任は、借りている部屋を損傷させて大家さんに法律上の賠償責任を負う場合などに備える補償です。家財保険と同じ役割ではないため、補償名だけでなく対象事故や限度額も見ておきましょう。
未加入の人がいるなら、火災保険に入らなくてもよい?
82%という試算から、当時の対象世帯すべてに火災補償があったわけではないことは分かります。ただし、未加入である理由や、その世帯が損失に耐えられるかまでは分かりません。
「入っていない人もいるから不要」「多くの人が入っているから、どんな契約でもよい」と決めると、自分の家計に合う判断ができなくなります。考えたいのは、火災などで住まいを失ったときに、修理・再取得や当面の暮らしの費用をどう用意するかです。
たとえば修理費が仮に500万円かかるなら、未加入ではその費用を自分で用意する必要があります。保険に入っていても、原因が対象外だったり、保険金額が不足していたりすれば、費用の全額が支払われるとは限りません。加入の有無と、必要な範囲を補償できるかは分けて考えましょう。
※500万円は負担を考えるための仮定であり、平均修理費や保険金の支払例ではありません。
加入率を調べた後に確認したい5項目
これから契約する方も、すでに加入している方も、次の順番で確認すると、加入率だけでは分からない自分の不足を見つけやすくなります。
| 確認すること | 具体的なチェック内容 |
|---|---|
| 1.現在の契約 | 保険証券や契約者ページで、保険の対象・満期日を確認。家族名義の契約も調べる |
| 2.守るものと金額 | 建物と家財を分け、修理・再取得に必要な額と、契約の保険金額を照合 |
| 3.備える事故 | 火災・風災・水災などの有無を確認。地震・噴火・津波による損害への備えは別に確認 |
| 4.自分で負担する範囲 | 事故ごとの免責金額(自己負担額)、支払限度額、対象外となる条件を確認 |
| 5.保険料と継続方法 | 同じ条件の見積もりで比較。更新・乗り換え時に補償が途切れないよう開始日と終了日を確認 |
水災などの必要性は、その補償に入る人の多さだけでなく、所在地や階数など、ご自宅の条件から検討します。火災保険という名称でも、すべての災害や経年劣化まで補償されるわけではありません。
特に、地震・噴火・津波が原因の損害は通常の火災保険の基本補償とは別です。地震保険などの備えを確認してください。商品によって地震火災費用などの一定の費用補償がある場合もありますが、地震保険と同じ補償ではありません。
出典:日本損害保険協会「火災保険の補償範囲・対象外」/同協会「地震保険の補償」
具体的な補償例は火災保険で直せるもの・対象外になるもの、費用の考え方はマンション・戸建ての火災保険料の目安で確認できます。
火災保険の加入率でよくある質問
82%は2026年の最新の全国加入率ですか?
いいえ。内閣府が2015年度末の資料から試算した、持家世帯の建物に関する保険・共済の火災補償の加入割合です。本記事の確認日が2026年でも、元のデータの年度は変わりません。
賃貸住宅の加入率も82%ですか?
この数字から賃貸の加入率は分かりません。対象は持家世帯の建物です。賃貸では大家さんの建物と入居者の家財の契約を分け、賃貸借契約の条件も確認します。
火災保険に入っていれば、水災や地震も補償されますか?
加入しているだけでは判断できません。水災の有無や支払条件は契約内容によって異なります。地震・噴火・津波による損害への備えも、地震保険などの契約内容を別に確認してください。
まとめ|加入率は参考にし、自分の契約内容を確認しよう
火災保険の加入率として引用される82%は、2015年度末の持家世帯・建物についての試算です。地震保険の付帯率や、賃貸・家財の加入率と混同しないようにしましょう。
数字を確認したら、次はご自宅の保険証券や契約条件を見て、建物・家財・補償の不足を整理することが大切です。費用が不安な場合も、必要な補償をそろえた見積もりから比較しましょう。
必要な補償と保険料を、見積もりで確認したい方へ
加入するか迷っている方も、更新を迎える方も、ご自宅の条件で比較すると負担が分かります。住宅本舗の無料一括見積もりをご利用いただけます。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。