
SOMPOダイレクトの「じぶんでえらべる火災保険」は、建物と家財の補償をそれぞれ選び、住まいに合わせて備えたい方の比較候補です。火災・落雷・破裂/爆発を基本に、水災や盗難などを組み合わせられます。
ただし、補償を自由に選べることには、必要な備えを外してしまう難しさもあります。日常のうっかり事故による破損・汚損は対象外で、築年数による申込制限や風災等の自己負担額にも注意が必要です。
この記事では、メリット・デメリットと向いている人を、公式の商品説明・FAQ・重要事項等説明書で確認して整理します。公式情報の確認日:2026年10月21日。補償は2024年10月1日以降始期の資料を中心に解説しています。契約中の方は、ご自身の保険始期日に対応する資料もご確認ください。
複数社の補償・保険料を比べたい方は、住宅本舗の一括見積もりもご利用いただけます。
※以下は住宅本舗の見積もり・相談窓口です。SOMPOダイレクトの契約変更・事故連絡窓口ではありません。取扱保険会社・商品は見積もり先でご確認ください。

火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
SOMPOダイレクト火災保険のメリット・デメリットは?
| 項目 | 選ぶ前に押さえたいこと |
|---|---|
| 主なメリット | 建物・家財ごとに補償を組み合わせられる。ネットで手続きでき、月払・年払・一括払から選べる |
| 主なデメリット | 日常の破損・汚損には備えられない。選ばなかった事故の損害は補償されない |
| 自己負担の注意 | 築30年以上の建物の風災・雹災・雪災は、自己負担額5万円または10万円 |
| 新規申込みの注意 | 築35年以上50年未満は電話で申込み。築50年以上は新規申込不可。物件の状態等による引受条件もある |
向いているのは、自宅のリスクを確認しながら補償を選べる方です。反対に、子どもが物をぶつけて家電を壊すなどの事故にも備えたい方は、破損・汚損を付けられる他の商品まで比較したほうが希望に合いやすくなります。
出典:補償内容/自己負担額の公式FAQ/新規申込み条件/補償対象外の公式説明
じぶんでえらべる火災保険のメリット4つ
建物と家財で、必要な補償を分けて選べる
基本補償以外を一律のセットで付けるのではなく、風災・水濡れ・盗難・水災・諸費用や地震保険を検討できます。建物と家財で異なる選び方ができるため、両方を同じ内容にそろえる必要はありません。
| 補償の区分 | 主な内容 | 検討のポイント |
|---|---|---|
| 基本補償 | 火災・落雷・破裂/爆発 | 契約に必ず付く部分 |
| 選択する補償 | 風災・雹災・雪災/水濡れ・物体の落下飛来等/盗難/水災/諸費用 | 建物・家財それぞれで必要性を確認 |
| 地震保険 | 地震・噴火・津波を原因とする損害 | 火災保険とセットで検討。外す選択も可能 |
| その他の特約 | 個人賠償責任・類焼損害・高額貴金属美術品等 | 必要な補償か、他の契約との重複がないかを確認 |
たとえば水災を検討するなら、ハザードマップに加え、居住階や家具・家電を置く場所まで確認します。補償を外した分の保険料だけでなく、被災した際に自分で負担する修理・買い直し費用も考えて選びましょう。
見積もりから確認資料の提出までネットで進められる
ダイレクト型の商品で、見積もり・申込み・確認資料の提出をインターネットで進められます。店舗に行く時間を取りにくい方や、見積もりを見ながら自分のペースで検討したい方には便利です。
ただし、すべての物件がネット申込みの対象ではありません。築年数や構造などにより電話での相談が必要なため、先に加入条件を確かめておくと手戻りを減らせます。
保険期間と支払い方を家計に合わせて選べる
保険期間は1~5年の整数年で、払込方法は月払・年払・一括払から選べます。クレジットカード払のほか、一括払では所定の払込票によるコンビニ・スマートフォン決済アプリ等での支払いも利用できます。
| 年払・月払の契約期間 | 長期分割割引 |
|---|---|
| 2年 | 2% |
| 3年 | 4% |
| 4~5年 | 5% |
※保険期間1年の契約の保険料と比較した割引率です。地震保険料は長期分割割引の対象外です。月払・年払・一括払では支払総額が異なるため、同じ期間の総額で比較してください。
水まわり・カギの応急対応サービスがある
水漏れを止める、排水のつまりを解消する、玄関のカギを開けるなど、30分程度の軽作業による応急対応を無料で利用できるサービスがあります。トラブル時の最初の連絡先を確保できる点は利点です。
無料なのは出張料と所定の応急処置までで、本修理や部品交換まで無料になるわけではありません。自然災害を原因とする場合や一部の地域などは対象外です。利用前に窓口へ連絡して範囲を確認してください。
契約前に確認したいデメリット・注意点
日常のうっかり事故による破損・汚損は対象外
「じぶんでえらべる」という商品名でも、あらゆる補償を追加できるわけではありません。家具を動かして壁に穴を開けた、子どもが物をぶつけてテレビを壊した、といった日常の不測かつ突発的な破損・汚損を補う商品ではありません。
一方、落雷や選択した風災・盗難など、対象となる事故を原因とする損害とは区別が必要です。「壊れた」という結果だけで判断せず、どの事故が原因かを確認します。うっかり事故まで必要なら、破損・汚損の補償を選べる商品と比較しましょう。
出典:公式解説「じぶんでえらべる火災保険で保険金がおりないケース」
築30年以上の建物は、風災等で自己負担が発生する
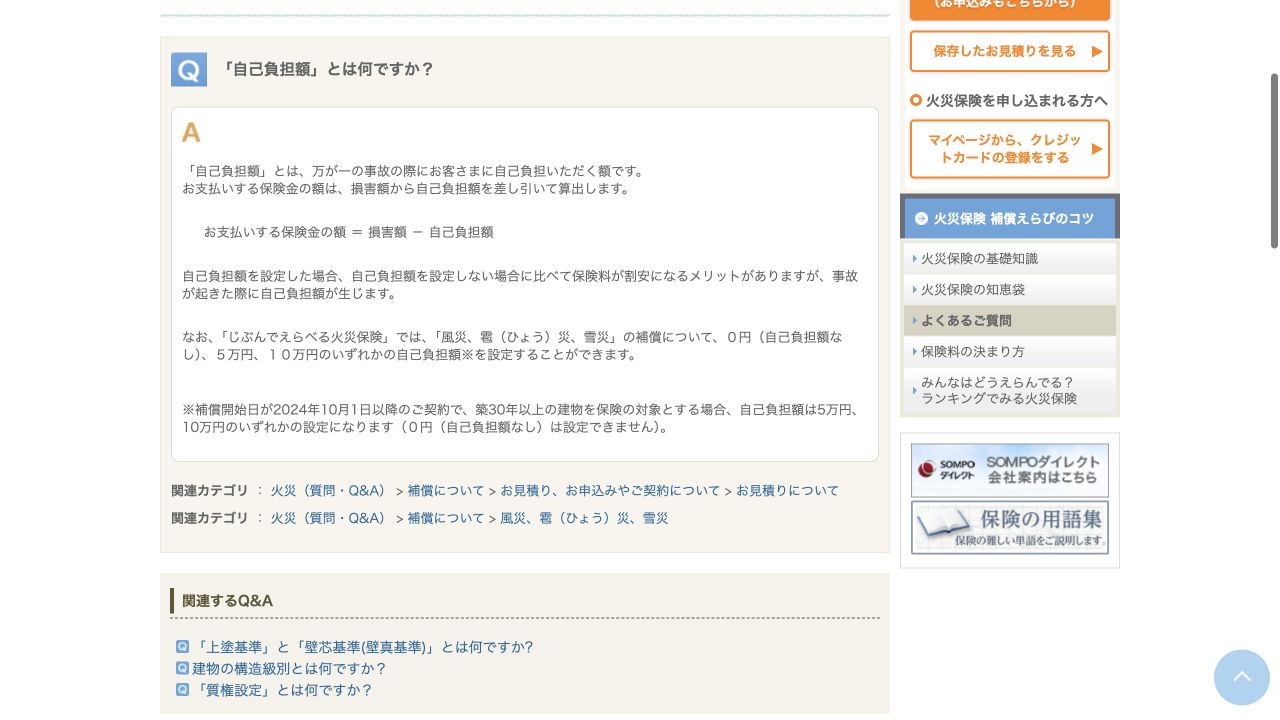
風災・雹災・雪災は、自己負担額を0円・5万円・10万円から選ぶ仕組みです。ただし、2024年10月1日以降始期の契約で、築30年以上の建物を保険の対象とする場合は5万円または10万円となり、0円は選べません。
計算例として、支払対象となる損害額が12万円で自己負担額5万円の場合、差し引いた7万円が計算上の保険金額です。実際の支払いは事故の原因や契約条件等によります。小さな修理では、設定した自己負担額以下となり支払いがない場合もあります。
外した補償には備えられず、水災にも支払条件がある
保険料を下げるために水災や盗難を外すと、その事故の被害は自費で負担することになります。見積もりの安さが、必要な補償を省いた結果ではないかを確認する必要があります。
水災を付けても、すべての浸水被害が対象になるわけではありません。この商品の水災補償は、保険証券記載の建物が床上浸水を被った結果、対象の建物・家財に生じた損害など、約款の条件に従います。庭や車庫だけの浸水で支払われると思い込まないようにしましょう。
また、洪水・高潮等による「水災」と、給排水設備の事故等による「水濡れ」は別の補償です。マンションの上層階でも、上階からの漏水などへの備えは分けて考えます。
出典:重要事項等説明書の水災・水濡れの支払条件/水災の補償内容
築年数・用途・建物の状態により申し込めない場合がある
新規申込みでは、築35年以上50年未満の物件は電話での手続きとなり、築50年以上の物件は申込対象外です。空き家、店舗・事務所併用住宅、未修理の破損箇所がある建物なども対象になりません。
ネットで見積もりができないときも、「電話なら必ず加入できる」という意味ではありません。次の条件を確認し、該当しない物件は他の商品・窓口を探しましょう。
加入条件と申込みの進め方
| 確認項目 | 新規申込みでの主な条件 |
|---|---|
| 建物・家財を収容する建物 | 日本国内の居住専用の持ち家。空き家や店舗・事務所併用住宅等は不可 |
| 物件の状態 | 補償開始日に建築中・取り壊し中ではなく、維持管理されていること。未修理の破損箇所がある場合は不可 |
| 契約者 | 国内居住の満18歳以上の個人。法人名義の契約は不可 |
| 電話での確認が必要な例 | 築35年以上50年未満、混構造、新築月が分からない場合など |
※マンション・アパートの一棟全体なども対象外です。上記は主な条件であり、その他の契約条件・物件の状態等によって引受けできない場合があります。継続契約では条件が異なることがあります。
申込みは、①自宅が対象かを確認、②建物の情報と必要な補償で見積もり、③案内された確認資料を提出、④申込内容・支払い・補償開始日を確認、の順で進めます。構造や建築年月を確認できる資料を手元に用意すると入力しやすくなります。
見積もりが表示された時点では補償は始まりません。乗換えの場合は、現在の保険を先に解約せず、新しい契約の成立と補償開始日を確認して空白期間を作らないようにしてください。
安いかどうかは、同じ条件の見積もりで判断する
ダイレクト型という理由だけで、どの家庭でも最安になるとはいえません。所在地・構造・建築年月・面積に加え、建物と家財の保険金額、選んだ補償、自己負担額で保険料が変わります。
| そろえる項目 | 比較時の確認方法 |
|---|---|
| 建物と家財の保険金額 | 同じ評価・金額で並べる。安く見せるために必要額を下げない |
| 水災・地震保険・各特約 | 付帯の有無をそろえる。破損・汚損など同じにできない点は差として残す |
| 事故時の負担 | 自己負担額と支払条件・限度額を確認する |
| 期間と支払総額 | 月額・年額・5年一括をそのまま比較せず、同じ期間の総額にそろえる |
比較した結果、希望する補償を付けられ、事故時の自己負担額も受け入れられるなら候補にできます。保険料だけで選び切れないときは、火災保険の比較記事も参考に、補償範囲が異なる商品を並べて確認してください。
SOMPOダイレクト火災保険のよくある質問
損保ジャパンの火災保険と同じですか?
同じSOMPOグループですが、引受保険会社と商品は異なります。この記事はSOMPOダイレクトの「じぶんでえらべる火災保険」を扱っています。損保ジャパンの商品で選べる補償や自己負担額を、そのまま当てはめないでください。
セゾン自動車火災の契約は、別の保険になったのですか?
セゾン自動車火災保険は、2024年10月1日にSOMPOダイレクト損害保険へ商号を変更しました。古い会社名の資料もあるため、契約中の方は会社名だけでなく、保険始期日に対応する約款・重要事項等説明書で条件を確認してください。
老朽化した屋根の修理にも使えますか?
経年劣化・自然消耗そのものによる損害は補償対象外です。台風の後に見つかった傷みでも、台風が原因とは限りません。事故日時・被害の状況を記録し、修理契約を急ぐ前に保険会社へ確認してください。
まとめ|補償の自由度と、備えられない事故の両方で選ぼう
SOMPOダイレクトの火災保険は、建物・家財ごとの補償選択、ネットでの手続き、支払い方の選択肢が利点です。一方、日常の破損・汚損を補償できないことや、築年数に伴う自己負担額・新規申込条件は確認が欠かせません。
自宅が加入対象か、必要な事故をカバーできるか、保険料と自己負担額に納得できるか。この順番で確認すれば、安さだけで補償を削りすぎるのを避けやすくなります。
複数社の補償・保険料を比べたい方は、住宅本舗の一括見積もりもご利用いただけます。
※以下は住宅本舗の見積もり・相談窓口です。SOMPOダイレクトの契約変更・事故連絡窓口ではありません。取扱保険会社・商品は見積もり先でご確認ください。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。