
法人保険は、保険料を損金にできても、それだけで会社のお金が増える仕組みではありません。今期の税金が減る場合でも保険料の支出はあり、将来、解約返戻金を受け取るときには税務処理が必要です。
「決算前に入れば節税になると勧められた」「すでに加入しているのに、節税にならないと聞いて不安になった」。そんなときは、今年の税額だけでなく、払い続ける保険料と将来手元に残る金額まで確認しましょう。
この記事では、主に法人契約の生命保険を対象に、税金・現金・保障を分けて説明します。加入前の提案書の見方と、契約中の保険を見直す順番も整理しました。
節税にならないといわれる理由 | 100万円の計算例 | 契約中の方の確認手順
公式情報の確認日:2026年10月19日。税務上の取扱いは保険種類・契約日・受取人などで異なります。計算例は仕組みを説明するための仮定です。
法人保険の提案内容に迷ったら、ご相談ください
マネーライフ本舗を運営するタイズホールディングスでは、法人保険のご相談を承っています。必要な保障、保険料の負担、現在のご契約を整理し、事業に合った備えを一緒に考えます。
フォームの相談内容に「法人保険の相談」とご記入ください。ご希望商品の取扱いやお見積もりの可否は、ご相談の際にご案内します。個別の税額計算・税務処理は、契約資料をもとに顧問税理士へご確認ください。
法人保険が「節税にならない」といわれる3つの理由
主な理由は、保険料がすべて今期の損金になるとは限らないこと、税金の減少以上に現金を支払うこと、受取時にも課税関係が生じることです。
| よくある受け止め方 | 実際に確認したいこと |
|---|---|
| 保険料は全部経費になる | 契約によっては一部を資産に計上し、後の年度に損金にする |
| 税金が30万円減れば30万円得をする | そのために保険料をいくら払い、現金がいくら減るかを見る |
| 将来戻ってくるお金はそのまま使える | 返戻金の受取額と帳簿上の資産残高を確認し、税金も見込む |
ここでいう「損金」は、法人税を計算する所得から差し引く金額です。保険料が損金になれば所得を減らせる場合がありますが、保険料そのものが税金から全額差し引かれたり、国から返ってきたりするわけではありません。
また、保険料を支払った年度に所得を減らし、返戻金を受け取る年度に所得が増えるなら、税負担の一部が将来に移る形になります。これが「課税の繰延べ」と説明される理由です。最終的な税負担は、各年度の所得・税率・損失などによって変わります。
「法人保険には税務上の効果が一切ない」と決めつける必要もありません。その年の税額が減ることと、契約全体で有利になることを分けて判断するのが大切です。
参考:国税庁 No.5364「定期保険及び第三分野保険の保険料の取扱い」
参考:エヌエヌ生命「保険税務ハンドブック」(解約返戻金の取扱い)
保険料100万円で税金が30万円減っても、現金は70万円減る
まずは将来の返戻金を含めず、保険料を払う年度の変化だけを見てみましょう。年間保険料100万円を全額その年度の損金にでき、税負担を計算する割合を30%と仮定すると、保険に入らない場合との差は次のとおりです。
| 比較する項目 | 保険に加入したことによる変化 |
|---|---|
| 保険料の支払い | 現金が100万円減る |
| 所得の減少に伴う税額の差 | 税金の支払いが30万円減る |
| 差し引きの現金への影響 | 現金は70万円減る(100万円−30万円) |
※説明用の単純計算です。損金算入前に十分な課税所得があり、保険料・税金以外の条件は同じとしています。税率30%は仮定で、実際の適用税率ではありません。均等割・税額控除・欠損金などは考慮せず、納付時期の違いも省略しています。特定商品の保険料・見積もり・節税額を示すものではありません。
この70万円は、保険に入らない場合と比べた現金の負担です。一方で、契約に応じた保障を得ています。必要な保障に対してその負担が見合うかを考えると、加入の意味を判断しやすくなります。
同じ100万円の支払いでも、当期に損金となる額が60万円なら、同じ仮定で税額の差は18万円、現金の負担は82万円です。「何割損金か」だけでなく、納税後にいくら使えるお金が残るかまで確認してください。
赤字などで当期の課税所得がない場合には、保険料を払っても、その年度の所得にかかる税金を上の例のように減らせるとは限りません。納税を避けるために運転資金を使い切るような契約は、見直したいところです。
解約返戻金は、受け取る年の税金まで考える
解約返戻金は、保険をやめた際に契約に応じて戻るお金です。法人が受け取る場合、保険料の支払時に全額損金として処理し、資産残高がなければ、原則として受取額を益金に算入します。
保険料の一部を資産に計上している場合は、その残高を取り崩し、受取額との差額を雑収入または雑損失として処理します。「返戻金の全額に必ず税金がかかる」「払込保険料を下回るから課税されない」のどちらも、一律にはいえません。
| 説明用の仮定 | 金額 |
|---|---|
| 法人が受け取る解約返戻金 | 1,000万円 |
| 受取時点で帳簿に残っている保険の資産額 | 600万円 |
| 差額として生じる収益 | 400万円(1,000万円−600万円) |
※受取時の仕組みを示す例で、前の保険料100万円の例とは別の仮定です。400万円は税額ではありません。実際の税額は、その年度の他の収益・費用や税務上の調整などを合わせて計算します。
提案書の返戻率が高くても、それが税引き後に手元に残る割合とは限りません。税負担を織り込んだ試算がある場合も、受取年の税率や退職金の支払いなど、どの条件を置いているかを確認しましょう。
参考:エヌエヌ生命「保険税務ハンドブック」冊子20ページ「解約返戻金」
2019年の変更で、保険料の扱いはどう変わった?
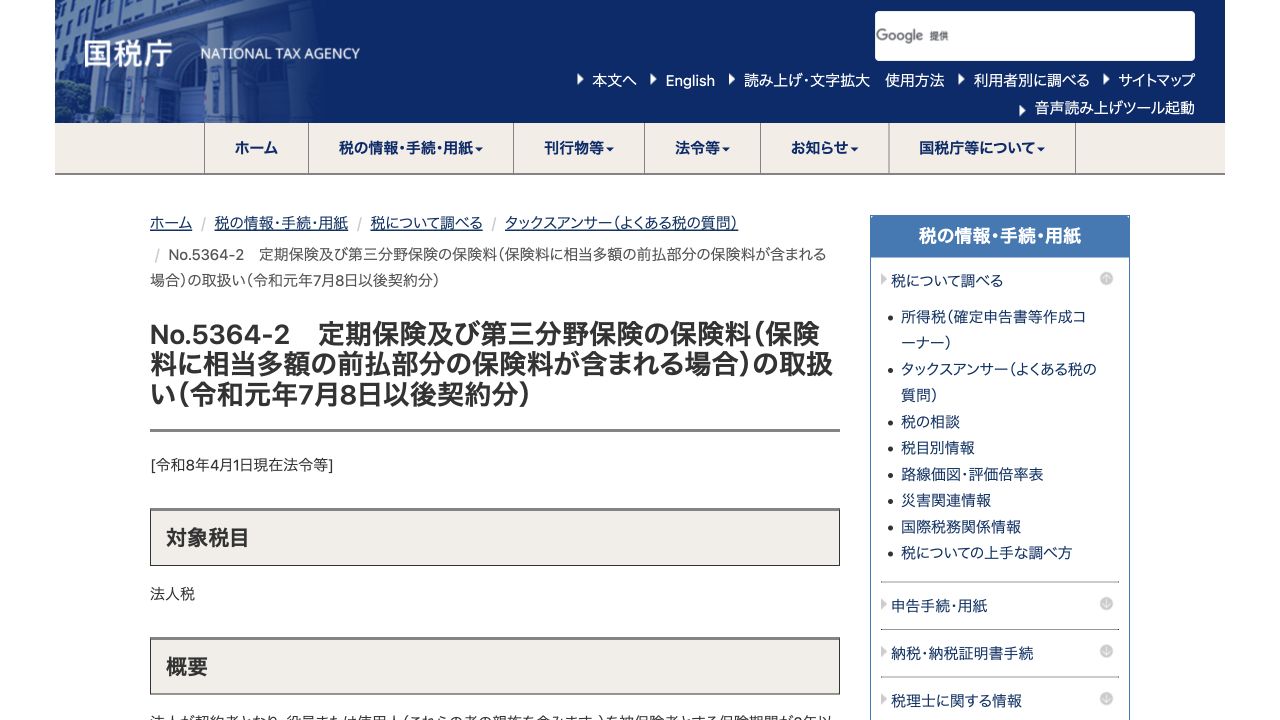
2019年の取扱い変更では、一定の定期保険・第三分野保険について、最高解約返戻率などに応じた資産計上のルールが設けられました。一般に「保険が損金にならなくなった」とだけ説明すると、現在の取扱いを誤解しやすくなります。
現在、保険期間が3年以上で最高解約返戻率が50%を超える契約は、原則として、所定の期間に保険料の一定部分を資産に計上します。その資産は、後の所定の期間に取り崩して損金に算入します。
一方、最高解約返戻率が70%以下で、年換算保険料相当額が同じ被保険者について合計30万円以下となる場合などには例外があります。受取人や被保険者の範囲によって給与として扱われる場合もあるため、返戻率だけで処理を決めることはできません。
参考:国税庁 No.5364-2「前払部分を含む保険料の取扱い」
改正後の取扱いは、定期保険・第三分野保険では2019年7月8日以後の契約が対象です。解約返戻金相当額のない短期払いの契約は、2019年10月8日以後の契約から適用されます。
それより前の契約を、現在の新規契約と同じ扱いだと思い込まないようにしてください。契約日と契約後の変更履歴を確認し、保険会社の経理処理資料と顧問税理士の判断を照合しましょう。
参考:国税庁「定期保険及び第三分野保険に係る保険料の取扱いに関するFAQ」
「退職金と相殺すれば節税になる」は条件を確認する
返戻金を受け取る年に役員退職金を支払う計画では、返戻金による収益と退職金による費用を合わせて考えます。ただし、退職金を損金にできるかどうかは、保険への加入とは別の税務上の判断です。
国税庁は、役員退職金のうち適正な額を損金算入の対象とし、原則として株主総会の決議などで金額が具体的に確定した事業年度に算入すると説明しています。実際に支払い、損金経理した年度に算入する取扱いもあります。
返戻金と同額の退職金なら必ず全額損金にできる、という仕組みではありません。退職の事実、金額の妥当性、決議や支払いの時期を確認する必要があります。
退職が数年早まったり遅れたりすれば、返戻金の金額や受取年も変わります。予定どおりの年だけでなく、前後の年の保険料・返戻金・税金を並べ、会社の預金で退職金を準備する場合とも比較しましょう。
加入前なら、提案書のこの5項目を確認する
「節税額はいくらですか」だけで終わらせず、次の5項目を同じ資料上で確認すると、保障とお金の両方から判断できます。
| 確認すること | 相談時に聞く内容 |
|---|---|
| 1.保障の目的 | 誰の、どの事故に、いくら支払われるか。今の預金や他の保険で足りない部分はどこか |
| 2.払い続ける金額 | 月額ではなく年間・累計でいくらか。売上が落ちた年も払えるか |
| 3.年度ごとの税務処理 | 損金にする額と資産にする額はそれぞれいくらか。自社の契約条件に合っているか |
| 4.取り出す時期と金額 | 予定の年、早める年、遅らせる年の返戻金はいくらか。保証額と試算額を区別できるか |
| 5.税引き後の資金 | 受取時の税金や退職金支払いを考慮した後、会社にいくら残るか |
必要な保障があり、保険料を払い続けても給与・仕入れ・納税・返済の資金が残るなら、保険は検討対象になります。一方、加入する理由が「今期の税金を減らしたい」だけなら、契約前にいったん立ち止まる余地があります。
決算日が迫っていても、契約日や支払日だけで当期の損金額が決まるわけではありません。提案書を顧問税理士にも共有し、保険の内容と税務処理を確認してから判断してください。
すでに節税目的で加入しているなら、解約前に3つを比較する
「節税にならない」と知っても、それだけを理由にすぐ解約する必要はありません。解約すると保障がなくなり、返戻金が払込保険料を下回る場合もあるためです。
生命保険文化センターも、特に短期間での解約では返戻金が少額またはゼロとなる場合があり、一度解約した契約は元に戻せないと案内しています。
- いま解約した場合:正確な返戻金、帳簿の資産残高、税金、なくなる保障を確認する。
- 継続した場合:今後追加で払う保険料と、予定の年に受け取る金額を確認する。
- 契約を見直した場合:減額などができるか、保障・返戻金・税務処理がどう変わるかを確認する。利用できる変更方法は契約によって異なる。
比較するときは、これまでの支払額だけでなく、今日から先に追加でいくら払い、その結果何を受け取れるかも見てください。過去に多く払ったからという理由だけで、必要のない保険料を今後も負担し続けないようにするためです。
保障を別の契約へ切り替える場合は、新しい保障の開始条件も確認しましょう。既契約の扱いは保険会社・代理店へ、税務上の扱いは顧問税理士へ相談すると、確認漏れを減らせます。
法人保険と節税についてのよくある質問
全額損金にできる法人保険は、今もありますか?
あります。たとえば、所定の条件に該当する定期保険等で法人が保険金受取人となる場合、原則として期間の経過に応じて保険料を損金に算入します。ただし、前払いの扱い、特約、契約形態なども確認が必要です。全額損金になることだけで、加入の有利・不利は決まりません。
参考:国税庁 No.5364
掛け捨てなら、返戻金の課税を気にせず得になりますか?
解約返戻金のない契約では、返戻金を受け取る前提の試算はしません。ただし、保険料の支出は残り、法人が保険金・給付金を受け取る場合には税務処理が必要です。保障を持つためにいくら負担するかで検討してください。
参考:エヌエヌ生命「保険税務ハンドブック」(保険金・給付金の受取時)
返戻率が100%未満なら、税金はかかりませんか?
返戻率だけでは判断できません。支払った保険料のうち、過去にどれだけ損金にし、受取時点で資産がいくら残っているかによって、返戻金を受け取った際の収益・損失が変わります。返戻金と帳簿の資産残高をセットで確認してください。
節税効果が小さいなら、法人保険は不要ですか?
必要性は保障の目的によって異なります。経営者の万一に事業資金が不足するなど、預金では対応しきれないリスクがあれば検討する意味があります。必要な保障を決めてから、保険料と税務上の扱いを確認する順番がおすすめです。
まとめ|税額だけでなく、保障と手元資金で判断する
法人保険を「節税になるか」だけで選ぶと、保険料の支出や受取時の税金を見落としがちです。損金にできる額、払い続ける金額、将来の受取額を並べ、その保障が自社に必要かを確認しましょう。
加入前なら税引き後の資金まで試算し、契約中なら継続・解約・見直しを比較してください。保険の設計は保険会社や代理店へ、個別の税務判断は顧問税理士へ相談し、両方の条件を合わせて考えることが大切です。
保険料の負担と必要な保障を、一緒に見直しませんか
マネーライフ本舗を運営するタイズホールディングスでは、法人保険のご相談を承っています。必要な保障、保険料の負担、現在のご契約を整理し、事業に合った備えを一緒に考えます。
フォームの相談内容に「法人保険の相談」とご記入ください。ご希望商品の取扱いやお見積もりの可否は、ご相談の際にご案内します。個別の税額計算・税務処理は、契約資料をもとに顧問税理士へご確認ください。