
法人保険に加入するには、まず保険会社や代理店に相談し、備えたいリスク・保障額・保険料の予算を決めます。その後、契約内容の確認、申込み、本人確認や告知などの手続きを進めます。
「会社をつくったので保険に入りたい」「融資を受けたが、社長に万一のことがあったら困る」。加入を考え始めても、必要書類や手続きの順番までは分からないものです。
この記事では、経営者や役員を被保険者とする法人契約の生命保険を中心に、相談から保障開始までを整理します。店舗の火災や賠償事故に備える損害保険は、確認する対象や手続きが異なるため、分けて説明します。
加入までの5ステップ | 必要書類 | 保障が始まる日 | 相談前の準備メモ
公式情報の確認日:2026年10月19日。加入条件・必要書類・保障開始の取扱いは、保険会社や商品、契約内容によって異なります。
法人保険の加入で迷ったら、まずはご相談ください
マネーライフ本舗を運営するタイズホールディングスでは、法人保険のご相談を承っています。「何から準備すればよいか分からない」という段階でも、事業の状況や気になっているリスクをお聞かせください。
フォームの相談内容に「法人保険の相談」とご記入ください。ご希望商品の取扱いやお見積もりの可否は、ご相談の際にご案内します。
法人保険への加入は、相談から保障開始の確認まで5ステップ
先に商品を決めるより、「何が起きたら、会社のお金がいくら足りなくなるか」を整理すると、相談を進めやすくなります。一般的な進め方は次のとおりです。
| 順番 | 行うこと | この段階で確認すること |
|---|---|---|
| 1.目的を整理する | 経営者の万一・病気、退職金準備などの優先順位を決める | 預金や既存の保険で足りない部分はどこか |
| 2.相談・比較する | 目的に合う保障と保険料の提案を受ける | 年間の負担、保障の範囲、続けられる期間 |
| 3.契約内容を確認する | 契約者・被保険者・受取人と重要事項を確認する | 会社が必要とする資金を、誰が受け取る契約か |
| 4.申込み・確認手続きを行う | 申込書類、取引時確認、告知・診査、払込手続きを進める | 不足書類や追加の確認事項、引受けの条件 |
| 5.成立・保障開始を確認する | 保険会社の承諾と、保険証券等の内容を確認する | いつから、どの保障が有効になるか |
申込書類を出した時点で、すべての保障が始まるとは限りません。生命保険では保険会社の承諾が必要で、保障開始の条件も商品や払込方法で異なります。最後に開始日まで確認して、手続きを終えましょう。
参考:生命保険文化センター「生命保険の契約申込みの流れと留意点」
どこで加入する?まずは相談する保険の種類を分ける
法人保険は一つの商品名ではなく、法人が契約する保険の総称です。経営者の死亡・病気に備える生命保険と、事業上の損害に備える損害保険では、相談する内容が変わります。
| 備えたいこと | 相談する内容の例 |
|---|---|
| 経営者の死亡・病気で事業資金が不足する | 法人契約の生命保険。必要な保障額、対象となる状態、保障期間を相談する |
| 建物・設備の損害や、顧客への賠償に備えたい | 事業用の火災保険・賠償責任保険等。所在地、事業内容、対象資産を伝える |
| 役員退職金や従業員の福利厚生を考えたい | 保険を使う目的、対象者、支給規程、積立て以外の準備方法も含めて相談する |
加入窓口は、保険会社の担当者や保険代理店などです。すでに候補商品があれば取扱窓口に問い合わせ、まだ決まっていなければ自社の困りごとから相談できます。代理店ごとに取扱会社・商品は異なるため、比較できる範囲を確認してください。
店舗・事務所の補償を検討している方は、法人向け火災保険の選び方も参考にしてください。
参考:日本損害保険協会「法人保険とは?企業を守る保険の種類やメリット、選び方」
加入のタイミングは、決算月より「保障が必要になる時期」で考える
すべての会社に共通する「設立何年目が最適」という時期はありません。次のように会社の負担や事業体制が変わるときに、今ある備えで足りるか確認してみましょう。
| 検討するきっかけ | 確認すること |
|---|---|
| 会社を設立・事業を拡大する | 代表者が働けなくなったとき、給与・家賃・仕入れを何か月続けられるか |
| 融資を受ける・借入額が増える | 返済と運転資金を、手元資金や既存の保障で賄えるか |
| 役員が交代する・事業承継を考える | 誰に保障が必要か、資金を必要とする期間はいつまでか |
| 従業員向けの制度を整える | 対象者・支給条件・社内規程と、保険の契約内容が合っているか |
これは検討の目安であり、該当すれば必ず加入すべきという意味ではありません。預金で対応できる損失まで保険で備えると、毎年の保険料が資金繰りを圧迫する場合があります。
保障が必要な日が決まっているなら、最初の相談でその日を伝え、書類の準備や診査を含む予定を確認してください。決算日が近いという理由だけで、内容の確認を省いて申し込むことは避けましょう。
法人保険の加入に必要な書類|最初から全部そろえる必要はない
必要書類は会社・商品・申込方法によって変わります。相談する前に証明書を取り寄せるより、まず必要な種類と発行日の条件を確認すると、取り直しを防げます。
相談時は、今ある資料を使って目的と予算を整理する
- 現在加入している保険の内容が分かる資料
- 借入残高・返済予定、毎月の固定費、手元資金が分かるメモ
- 直近の決算書や試算表など、保険料の負担を検討できる資料
- 退職金や福利厚生が目的なら、対象者や支給規程が分かる資料
これらは相談を具体的にするための準備例で、すべてが一律の提出必須書類ではありません。最初は加入目的と予算の目安を伝え、必要な資料を担当者に確認する形でも進められます。
申込みでは、法人と手続き担当者の確認などを行う
| 確認する対象 | 書類・情報の例 |
|---|---|
| 法人の名称・本店所在地 | 登記事項証明書、法人の印鑑登録証明書など、保険会社が指定する書類 |
| 実際に手続きを行う担当者 | 運転免許証などの本人確認書類。法人の確認とは別に案内を受ける |
| 取引目的・事業内容 | 加入目的、事業内容。定款や登記事項証明書等で確認する場合がある |
| 実質的支配者 | 会社を実質的に支配する方について、保険会社の案内に沿って申告する |
| 被保険者・保険料の支払い | 告知書や必要に応じた診査、口座等の払込手続き。商品・申込内容によって異なる |
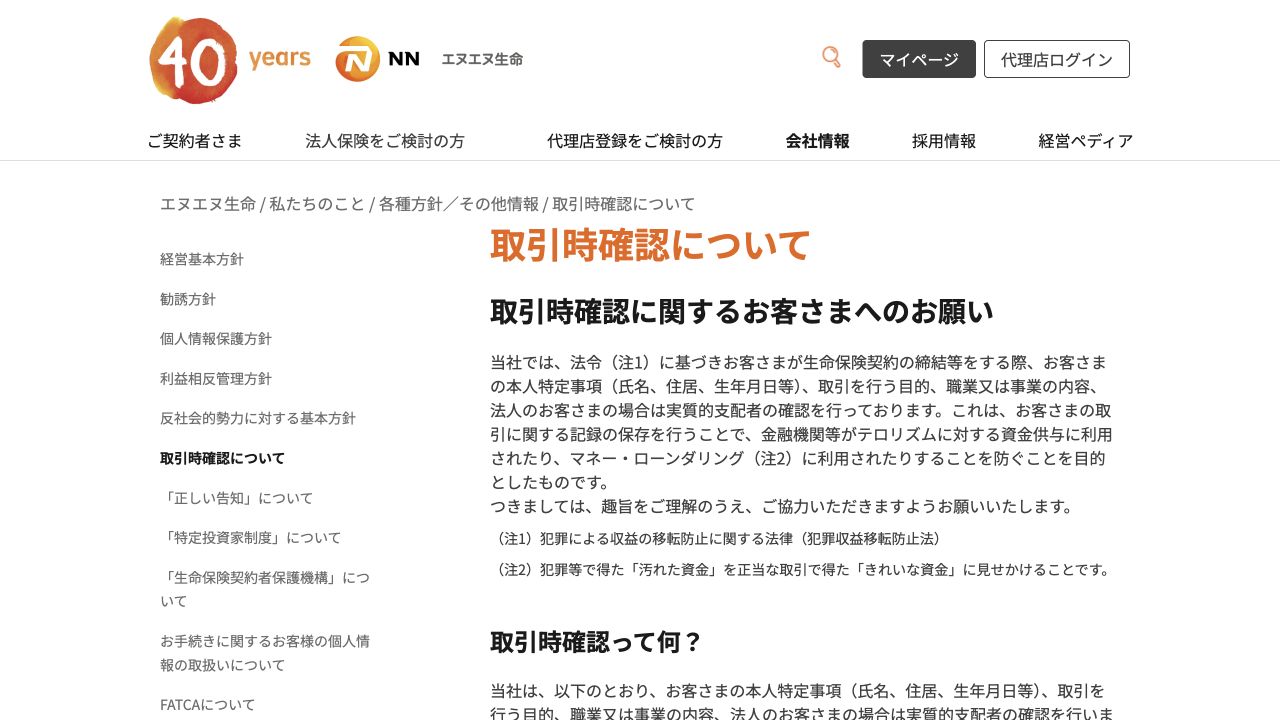
エヌエヌ生命は、法人契約の取引時確認で、法人と実際に取引する担当者の双方を確認すると案内しています。上表の本人確認部分はその案内を参考にした例で、他社の必要書類を確定するものではありません。
健康情報や本人確認書類は、保険会社・代理店から案内された所定の方法で提出してください。一般のお問い合わせフォームに、病歴や本人確認書類の画像を先に送る必要はありません。
申込み前に確認したい、契約者・被保険者・受取人の違い
法人契約の生命保険では、「会社がお金を払う」ことだけでなく、誰に万一のことがあったとき、誰がお金を受け取るかまで確認します。
| 役割 | 意味 | 事業資金に備える契約の例 |
|---|---|---|
| 契約者 | 保険会社と契約する主体 | 法人 |
| 被保険者 | 死亡・病気などが保障の対象となる人 | 経営者・役員 |
| 保険金受取人 | 保険金を受け取る人・法人 | 法人 |
上表は事業資金に備える場合の一例です。福利厚生など別の目的では契約の組合せも変わります。従業員を被保険者とする場合も、会社側だけで手続きを進めず、本人への説明と必要な同意を確認してください。
税務上の扱いも契約内容で異なります。損金にする割合だけで選ばず、契約書類を顧問税理士に共有して確認しましょう。
加入審査では何を確認される?告知は被保険者本人が正確に行う
生命保険では、健康状態や職業などの告知内容をもとに、保険会社が引受けの可否や条件を判断します。法人が契約者でも、保障の対象となる人の確認がなくなるわけではありません。
被保険者は、告知書や指定された手続きで質問された内容に、事実を正確に回答します。募集人や代理店の担当者に口頭で伝えただけでは、告知を済ませたことにはなりません。
告知の誤り・漏れに気づいた場合は、そのままにせず担当窓口へ訂正方法を確認してください。告知義務違反があると、契約が解除され、保険金等を受け取れなくなる場合があります。
持病や通院歴がある場合でも、病気の内容や商品によっては加入できることがあります。一方、保険料の割増や保障の制限が付いたり、引き受けられなかったりする場合もあります。「診査なし」という案内があっても、告知や引受条件までなくなるとは限りません。
設立直後・一人会社・赤字の会社で加入できるかについても、会社の状況と希望する契約内容を伝えて確認してください。このような属性だけで、すべての商品について加入できる・できないと決めることはできません。
いつから保障される?申込日・契約成立日・保障開始日を分けて確認
生命保険の保障が始まる時点を「責任開始期」と呼びます。保険会社が申込みを承諾することが前提となり、そのうえで約款に定められた日から保障が始まります。
一般的には告知・診査と第1回保険料の払込みがそろった時点が関係しますが、口座振替など、払込方法によって取扱いは異なります。申込書を出した日や、保険証券が届いた日だけを見て判断しないでください。
参考:生命保険文化センター「生命保険の申込みをした後、いつから保障が始まるの?」
- この申込みは、保険会社に承諾されているか
- 主契約と特約それぞれの保障開始日はいつか
- 保障されない期間や、まだ必要な手続きが残っていないか
加入までにかかる日数も、追加資料や診査の有無などで変わります。急ぎの場合は「何日で入れますか」だけでなく、希望日までに何を済ませる必要があるかを確認しましょう。
今の保険から切り替える場合は、新しい契約の引受結果と保障開始を確認する前に、古い契約を解約しないようにしてください。新しい保険に加入できない場合や、保障のない期間が生じる場合があるためです。
契約前の最終確認|法人契約はクーリングオフも要確認
提案内容に納得したら、申込み前に次の項目を確認しましょう。会社の経理担当者や後継者にも説明できる状態にしておくと、契約後の管理にも役立ちます。
| 確認項目 | 確認する内容 |
|---|---|
| 保障の範囲 | 保険金が出る条件、出ない条件、主契約と特約の違い |
| 保険料の負担 | 年間・累計の支払額、更新時の変化、売上が下がっても続けられるか |
| 途中でやめる場合 | 解約返戻金の有無と金額、減額など利用できる変更方法 |
| 契約の組合せ | 契約者・被保険者・受取人、対象者の同意、目的との整合性 |
| 開始日と撤回条件 | 保障開始の条件、クーリングオフの対象・期限・方法 |
| 契約後の窓口 | 保険金請求・内容変更の連絡先、証券等の保管場所 |
金融庁は、法人契約や事業保険契約を、法令上のクーリングオフが適用されない主な例に挙げています。ただし、保険会社・商品・申込形態によっては、対象とする場合もあります。
「申し込んでから、後で無料で取り消せばよい」と考えず、対象になるかを申込み前に確認してください。途中解約とクーリングオフは別の手続きです。
参考:金融庁「金融サービス利用者相談室」(保険契約・クーリングオフ)
相談前の準備メモ|この5つが分かると話を進めやすい
商品名を決めていなくても、次の項目をメモしておくと相談しやすくなります。金額や時期が未定の部分は、無理に埋めず「相談して決めたい」として構いません。
- 備えたいこと:例「代表者が長期間働けない間の給与・家賃を確保したい」
- いまの備え:既存の保険と、取り崩せる預金の目安
- 対象:経営者・役員・従業員のうち誰の保障を考えているか
- 予算:毎年、無理なく払える保険料の上限の目安
- 希望時期:いつから保障を持ちたいか、いつまで必要か
このメモは見積もりや加入可否を確定するものではありません。相談で目的と条件を整理したうえで、必要書類や個別の確認手続きへ進みましょう。
法人保険への加入でよくある質問
インターネットだけで加入できますか?
申込方法は保険会社や商品によって異なります。Web申込やオンラインでの相談・手続きに対応する場合もありますが、本人確認や告知、診査などが不要になるとは限りません。相談予約だけがWeb対応なのか、契約までオンラインで進められるのかを確認してください。
個人で入っている保険があれば、法人保険は不要ですか?
個人の保険が何の資金に備え、誰が保険金を受け取る契約かによります。家族の生活費に備える個人契約だけでは、会社の運転資金を確保する目的と一致しないことがあります。現在の契約と預金を確認し、重複する保障と不足する保障を分けてください。
加入した後は、何をしておけばよいですか?
保険証券等を申込内容と照合し、保険料の支払日、保障期間、請求窓口を管理します。経営者本人だけが契約の所在を知っている状態を避け、必要な担当者にも保管場所と連絡先を共有しておきましょう。役員交代や事業内容の変更があれば、契約への影響を窓口に確認してください。
まとめ|加入手続きは、目的と保障開始日まで確認する
法人保険への加入は、必要書類をそろえる前に、何に備えるかと保険料の予算を決めるところから始まります。契約内容を比較し、法人・担当者の確認や被保険者の告知を経て、引受結果と保障開始日まで確認しましょう。
まだ商品が決まっていない方は、事業の状況と気になっているリスクを整理するところからご相談ください。
加入前に、保障と保険料の負担を一緒に確認しませんか
マネーライフ本舗を運営するタイズホールディングスでは、法人保険のご相談を承っています。「何から準備すればよいか分からない」という段階でも、事業の状況や気になっているリスクをお聞かせください。
フォームの相談内容に「法人保険の相談」とご記入ください。ご希望商品の取扱いやお見積もりの可否は、ご相談の際にご案内します。