
法人の生命保険で、保険料を抑えて経営者の万一に備えたいなら、掛け捨ての定期保険は比較候補になります。解約して戻るお金を持たない分、事業保障に必要な死亡保障を確保する考え方です。
一方、勇退時の退職金を積み立てたい会社には、掛け捨てだけでは目的を満たせません。また、加入時の保険料が安くても、更新後に負担が増える場合があります。「戻るかどうか」に加え、必要な保障額・期間と支払い続けられる保険料を確認しましょう。
掛け捨てが向く会社 | 3社の商品比較 | 公式の保険料例 | 保障額の考え方
公式情報の確認日:2026年10月19日。この記事は、法人契約の死亡保障を中心に、無解約返戻金型の定期保険を比較しています。掲載順は優劣や最安の順位を示すものではありません。加入の可否・保険料・取扱条件は個別に確認が必要です。
掛け捨てと返戻金のある保険で迷ったら、ご相談ください
マネーライフ本舗を運営するタイズホールディングスでは、法人保険のご相談を承っています。万一のときに必要な資金と保険料の負担を整理し、事業に合った保障を一緒に考えます。
フォームの相談内容に「法人の掛け捨て生命保険の相談」とご記入ください。ご希望商品の取扱いやお見積もりの可否は、ご相談の際にご案内します。個別の税務処理は顧問税理士へご確認ください。
法人の掛け捨て生命保険が向く会社・向かない会社
判断の出発点は、「社長に万一のことがあったとき、会社でいくら不足するか」です。貯蓄が戻らないことだけで、得・損を決める必要はありません。
| 会社の目的・状況 | 掛け捨てを選ぶ際の考え方 |
|---|---|
| 経営者の死亡時に、運転資金や借入返済の資金が不足する | 不足する期間・金額を保障する候補。返戻金より当面の保障を重視する |
| 一定の保険料で、大きな死亡保障を持ちたい | 返戻金のある保険と、同じ保障額・期間で保険料を比較する |
| 勇退時に受け取れる退職金の財源を積み立てたい | 掛け捨てでは解約返戻金を準備できない。保障と積立を分けて考える |
| すでに十分な現預金や死亡保障がある | 追加契約が必要かから確認。保障の重複を減らす、見送る判断も含める |
経営者の病気で売上が落ちることと、死亡保険金の支払事由に該当することも別です。死亡保障だけの契約で、療養中の資金まで受け取れるとは限りません。病気・就業不能への保障が必要なら、別の保険や特約の条件を確認します。
掛け捨ての法人生命保険とは?返戻金のある保険との違い
ここでいう掛け捨ては、解約返戻金がないタイプの定期保険を中心とします。法人が契約者となり、経営者・役員などを被保険者にして、一定期間の死亡・所定の高度障害などに備えます。
| 比較する点 | 無解約返戻金型の定期保険 | 解約返戻金のある保険 |
|---|---|---|
| 保険料 | 返戻金をなくすことで、同条件の返戻金のある定期保険等より抑える設計 | 保障と返戻金の両方を持つため、同条件では負担が大きくなり得る |
| 途中で解約した場合 | 解約返戻金はない | 契約条件・解約時期に応じた返戻金。払込総額を下回る場合もある |
| 向く目的 | 保障が必要な期間の資金不足に備える | 保障に加え、将来の返戻金も含めて資金計画を立てる |
「定期保険」という名前だけで、解約返戻金がゼロとは判断できません。返戻金がある商品や、返戻金を抑えたタイプもあります。設計書の解約返戻金の推移を見て、どの時期にも返戻金がないのかを確認してください。
法人の掛け捨て生命保険を検討できる3社を比較
以下は、法人向けに無解約返戻金型の定期保険を案内している3社の例です。保険会社全体の比較ではなく、記載した商品の仕組みと確認点を整理しています。
| 会社・商品 | 比較するポイント | 特に確認したいこと |
|---|---|---|
| エヌエヌ生命 スマートターム | 最短5年から最長90歳までの期間で保障を検討できる | 希望する保障期間、保険料払込免除特則の条件と追加負担 |
| 大同生命 定期保険 Rタイプ | 5年・10年の更新型で、当面の保障を考えられる | 更新後の保険料と、必要な時期まで更新できるか |
| ソニー生命 無解約返戻金型平準定期保険(無配当) | 一定期間の死亡・高度障害保障。非喫煙者割引特則もある | 割引の適用条件、自動更新・保険種類の変換の要件 |
※保険料を同じ条件で試算した最安ランキングではありません。保障範囲、契約年齢、期間、割引・特則の適用条件などが異なるため、実際の設計書で比較してください。
エヌエヌ生命「スマートターム」|必要な期間の大型保障を考えたい会社に
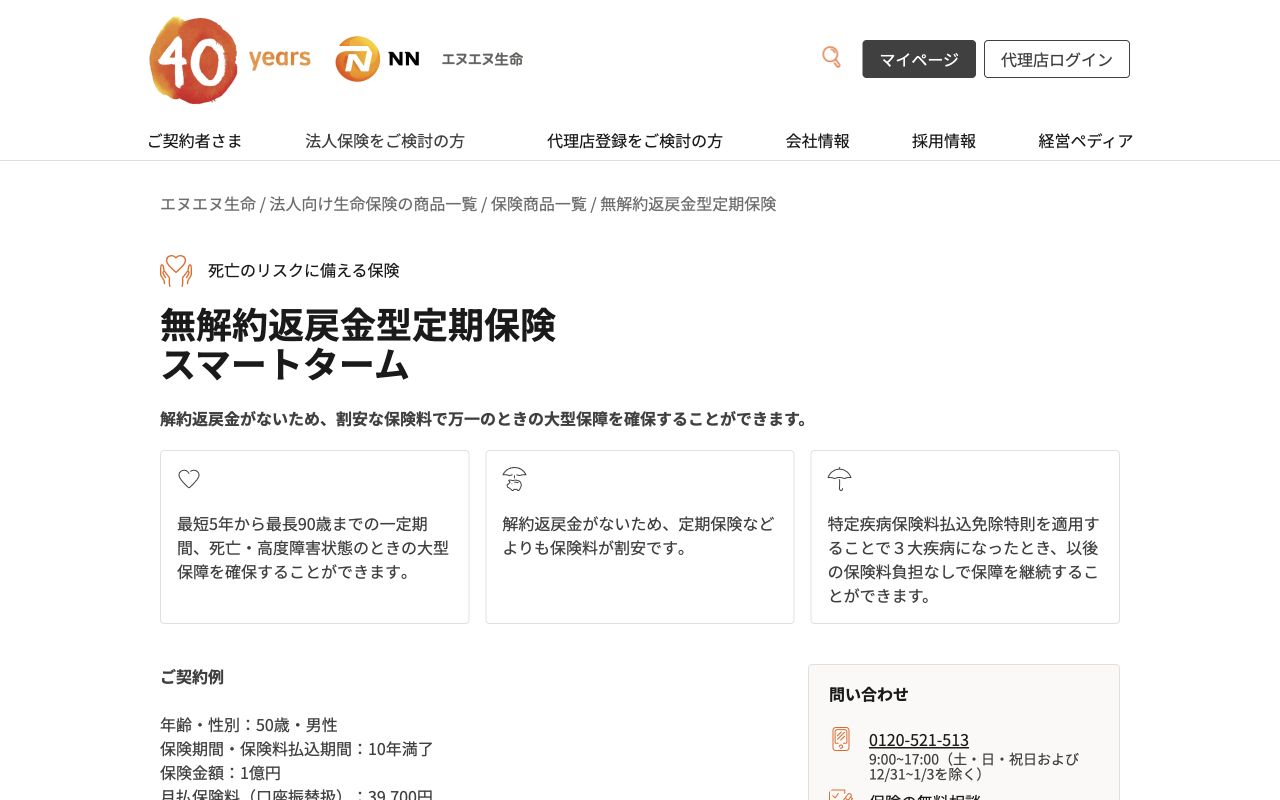
スマートタームは、保険期間を通して解約返戻金がない定期保険です。死亡・所定の高度障害に備え、最短5年から最長90歳までの範囲で保障期間を検討できます。期間や保険金額には所定の制限があります。
保険料を抑えながら、借入返済や経営者交代に備える保障を持ちたい会社の比較候補です。特定疾病保険料払込免除特則を適用する場合は、所定の3大疾病に該当したときの条件と、特則なしの場合より保険料が高くなる点も確認しましょう。
参考:エヌエヌ生命「スマートターム」2026年9月版パンフレット
大同生命「定期保険 Rタイプ」|5年・10年ごとに保障を考えたい会社に
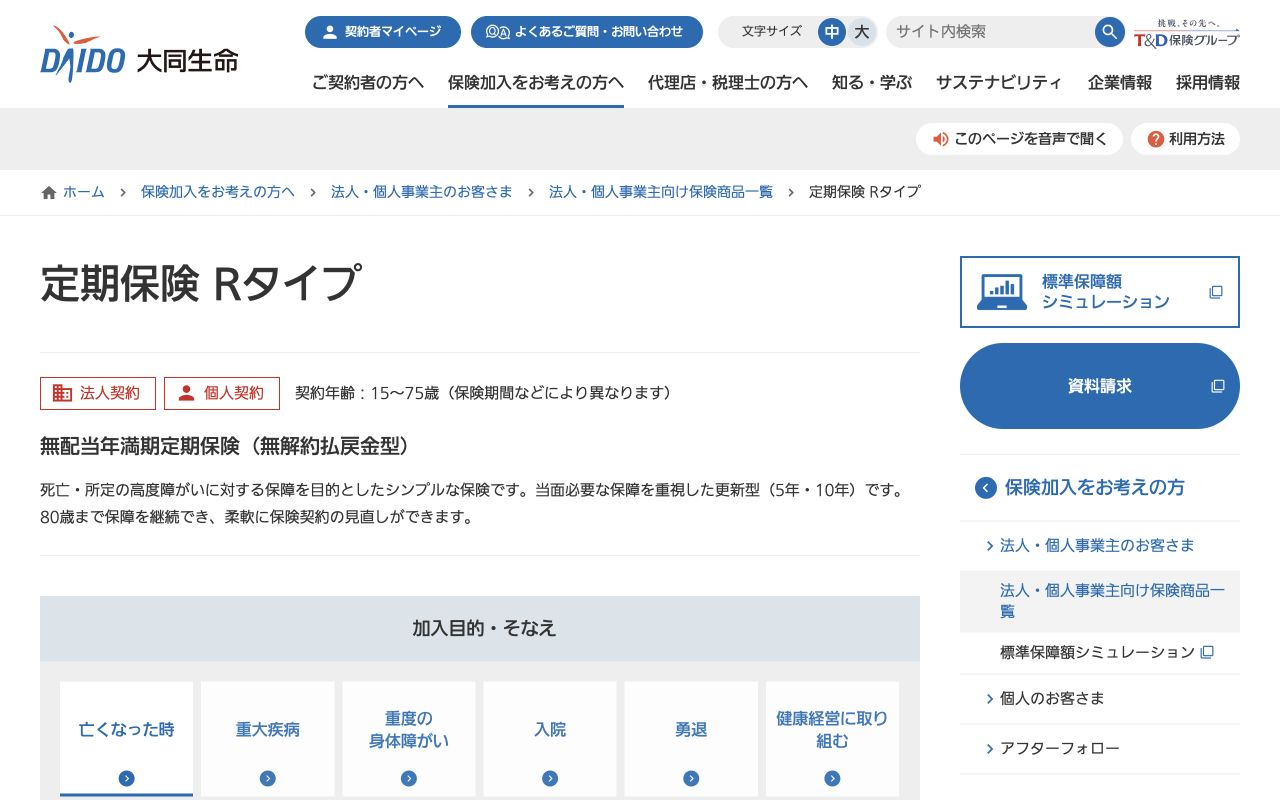
Rタイプは、死亡・所定の高度障がいに備える無解約払戻金型の定期保険です。保険期間は5年または10年の更新型で、80歳まで保障を継続できる仕組みです。解約払戻金・満期保険金・配当金はありません。
まず当面の保障を確保し、事業の成長や借入の状況に合わせて見直したい会社で検討できます。ただし、同じ保障内容で更新すると、更新時の年齢・保険料率で計算するため、保険料は通常高くなります。次の更新時点の負担も試算してから選びましょう。
参考:大同生命「定期保険 Rタイプ」商品の内容・更新後の保険料
ソニー生命「無解約返戻金型平準定期保険」|保障期間と割引条件を比べたい会社に
無解約返戻金型平準定期保険(無配当)は、一定期間の死亡・所定の高度障害に備える掛け捨ての保険です。健康状態と喫煙状況が所定の基準を満たす場合、非喫煙者割引特則を付加できると案内されています。
所定の要件を満たす契約には、自動更新や他の保険種類への変換の取扱いもあります。どの契約でも自由に使える制度ではないため、年齢・契約からの経過年数・申出時期などの条件を確認してください。更新後の保険料も更新時の年齢・保険料率によって計算されます。
保険料はいくら?公式の契約例と比較する際の注意点
保険料は被保険者の年齢・性別、保障額・期間、健康状態、喫煙状況、特約などで変わります。「法人なら月額いくら」という一つの相場だけでは、自社の負担を判断できません。
一例として、エヌエヌ生命が公式商品ページに掲載しているスマートタームの契約例は、次の条件です。
| 項目 | 公式の掲載例 |
|---|---|
| 被保険者 | 50歳・男性 |
| 保険期間・保険料払込期間 | 10年満了 |
| 保険金額 | 1億円 |
| 月払保険料 | 39,700円(口座振替扱) |
※2026年10月19日に確認した公式ページの掲載例です。商品・規程等は2026年9月2日時点と案内されています。この金額は市場全体の相場や、すべての申込者に適用される保険料ではありません。実際の保険料は個別の設計書で確認してください。
3社を比べるなら、同じ人・同じ保障額・同じ保障終了時期で見積もりをそろえます。ある商品だけ保障期間が短い、割引や特則の適用が違うといった状態で、月額だけを比べないようにしましょう。
保障額は、会社の資金不足から決める
保険金額は、借入残高や年商の何倍という数字だけで決めず、経営者が不在になった場合の支出と、使える資金を分けて考えます。まず、後継者への引継ぎに何か月かかるかを想定してみましょう。
次は、引継ぎに6か月かかると仮定した、当編集部の説明用の計算例です。実際の見積もり・相談事例ではありません。
| 資金の内訳 | 仮定の金額 |
|---|---|
| 売上で賄えなくなる固定費等:月200万円×6か月 (借入返済分を除く) | 1,200万円 |
| 同じ期間に必要になる借入返済 | 300万円 |
| 規程等を踏まえて別に準備したい死亡退職金等 | 500万円 |
| 万一の際に充てられる現預金・既存保障等 | ▲500万円 |
| この前提での不足額 | 1,500万円 |
この例の不足額は1,200万円+300万円+500万円−500万円=1,500万円です。全社にこの金額が必要という意味ではありません。固定費と返済額の二重計上を避け、売掛金の回収や売上の継続見込み、保険金受取時の税務も含めて、自社の資金計画で調整します。
借入金も、経営者が亡くなれば必ず全額を直ちに返すという前提にせず、返済計画や金融機関との契約条件を確認してください。勇退時期、借入残高、事業承継の進み具合が変わったら、保障額も見直します。
更新型と全期型は、保障を持ちたい期間の総額で比較する
5年・10年ごとの更新型では、当初の保険料だけでなく、次の更新後も払えるかを確認します。一方、保障終了まで同じ保険料で続く全期型は、長く必要な保障の支出を見通しやすい仕組みです。
| 選び方 | 比べるときに見ること |
|---|---|
| 当面5年・10年の保障を重視する | 更新型の当初保険料に加え、更新後の保険料と更新できる年齢 |
| 事業承継まで長く保障が必要 | 全期型の保険料と、同じ年齢まで更新型を続けた場合の負担 |
| 借入返済に合わせて必要額が減る | 逓減型なども候補にし、将来の保障額の減り方が資金計画と合うか |
更新や保険種類の変換ができる商品でも、利用できる年齢・時期・契約内容に条件があります。将来いつでも保障を増やしたり、別の商品に変えたりできるとは考えず、見積もり時に確認しましょう。
掛け捨てなら全額損金?受取人と払込期間も確認する
解約返戻金がないという理由だけで、支払った保険料をすべてその年の損金にできるとは限りません。国税庁は、法人が受取人となる定期保険等の保険料を、原則として期間に応じて損金にすると説明しています。
また、受取人が本人・遺族で、特定の役員等だけを対象にする契約では、保険料が給与として扱われる場合があります。保障期間より短い期間で払い終える契約にも別の確認が必要です。
損金算入できても、保険料の支払い自体がなくなるわけではありません。契約者・被保険者・受取人、保障期間と払込期間が分かる設計書を用意し、自社の経理処理は顧問税理士に確認してください。
参考:国税庁 No.5364「定期保険及び第三分野保険の保険料の取扱い」
申込み前に確認したい5項目
- 保障額・期間:経営者の不在時に不足する資金と、必要な時期が合っているか。
- 支払事由:死亡・高度障害の条件。病気で働けない場合の保障も必要か。
- 保険料:割引・特則の適用条件と、更新後を含む負担が分かるか。
- 返戻金・見直し:解約時に戻るお金の有無と、減額・変換等の条件を理解したか。
- 契約形態:受取人と、会社・家族のどちらの資金を備える契約かが明確か。
すでに生命保険に入っている場合は、新しい契約の引受けと保障開始を確認する前に、現在の契約を解約しないようにしましょう。年齢や健康状態によっては、希望どおりに入り直せないことがあります。
法人の掛け捨て生命保険についてのよくある質問
何も起きなかったら、保険料は無駄になりますか?
定期保険には満期保険金がありません。保険金を受け取るのは、保障期間中に死亡・所定の高度障害など、契約上の支払事由に該当した場合です。無解約返戻金型では解約返戻金もありません。その期間に自社では賄えないリスクを移すための費用として、保障の必要性と負担を考えましょう。
経営者の退職金は準備できますか?
無解約返戻金型では、経営者が生存して勇退するときに、解約返戻金を退職金の財源にはできません。死亡時の事業保障や死亡退職金への備えと、生存中の勇退資金は別に計画してください。
法人が受け取る保険金は、家族にも自動的に渡りますか?
受取人が法人なら、保険金は会社が受け取る資金です。家族が直接受け取る個人契約とは異なります。家族への死亡退職金等を想定する場合は、会社の規程や手続き、支給額の税務も確認します。
掛け捨てなら、健康状態に関係なく加入できますか?
解約返戻金がないことと、引受審査がないことは別です。被保険者の年齢・健康状態、希望する保障額などにより、必要な告知・診査や引受条件が変わります。商品名だけで加入できるとは判断せず、正確に告知してください。
まとめ|返戻金よりも、必要な保障と続けられる保険料から考える
法人の掛け捨て生命保険は、一定期間の大きな死亡保障を持ちたい場合の候補です。退職金の積立とは分けて考え、3社を比較するときも、同じ保障額・期間・特則等の条件をそろえましょう。
今の契約や提案書が自社に合うか迷う場合は、保障額の根拠と、更新後も含めた保険料を整理するところから始めてみてください。
必要な保障と、続けられる保険料を一緒に確認しませんか
マネーライフ本舗を運営するタイズホールディングスでは、法人保険のご相談を承っています。万一のときに必要な資金と保険料の負担を整理し、事業に合った保障を一緒に考えます。
フォームの相談内容に「法人の掛け捨て生命保険の相談」とご記入ください。ご希望商品の取扱いやお見積もりの可否は、ご相談の際にご案内します。個別の税務処理は顧問税理士へご確認ください。