コープ共済の火災保険で注意したいのは、火災と地震・風水害では、受け取れる金額の決まり方が違うことです。掛金が安く見えても、自然災害共済を付けた総額と、被害が出たときに残る自己負担まで確認して選びましょう。
この記事では「CO・OP火災共済」のデメリットを7つに整理し、木造住宅の掛金例と風水害の支払額の計算例を紹介します。合う人・別の商品も比較したい人の違いも分かります。
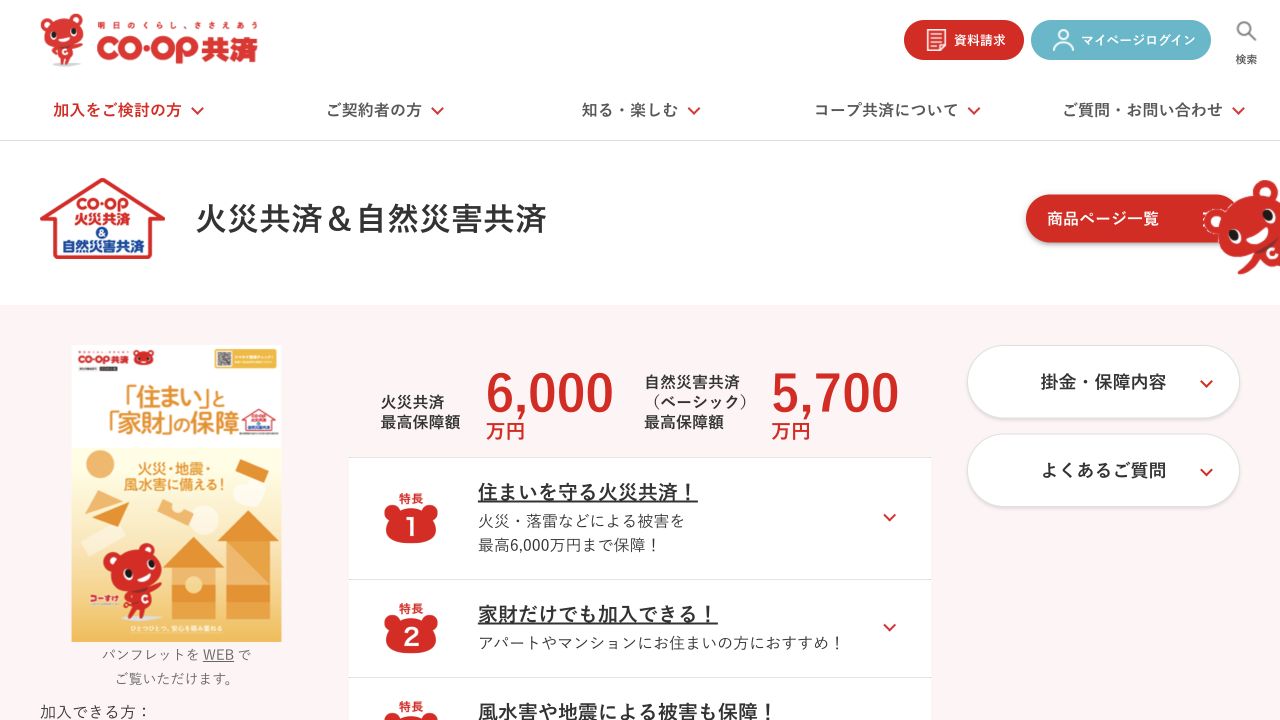
一般に「コープの火災保険」と呼ばれますが、ここで扱うのは生協で案内する火災共済と自然災害共済です。引受団体はこくみん共済 coop、取扱団体はコープ共済連です。
公式情報の確認日:2026年10月27日。重要事項説明書は2026年6月版を確認。共済金の支払いは、加入内容・事故原因・損害認定などの条件によります。
共済と比べる、民間の火災保険の見積もりも確認
共済の見積もりは取扱生協で取得し、民間の火災保険と保障・費用をそろえて比べましょう。住宅本舗では、複数の保険会社の条件を無料一括見積もりで確認できます。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
コープ共済の火災保険のデメリット7つを一覧で確認
| 気になる点 | 契約前に確認すること |
|---|---|
| ① 地震への備えは別に確認が必要 | 火災共済だけの場合と、自然災害共済を付けた場合の違い |
| ② 火災共済だけの風水害保障は限定的 | 修理費全額が出るとは限らない。支払割合・上限・対象事故 |
| ③ マンションの「風水害なし」は追加後も対象外 | 自然災害共済を付ければ風水害も対象になる、とは考えない |
| ④ 住宅・家財の加入金額に上限がある | 再建・買い直しに必要な額と、実際に加入できる金額 |
| ⑤ 盗難や貸主への賠償を自動で全部カバーしない | 自然災害共済・特約の有無と、それぞれの支払条件 |
| ⑥ 1年契約で、割戻金も確約されない | 更新時の条件と、割戻金を引く前の年間掛金 |
| ⑦ 大規模災害時の総支払限度がある | 契約者個別の限度額とは別にある、制度全体の支払条件 |
一方、構造と加入口数から掛金を計算しやすく、家財だけでも備えられます。「共済だから不十分」「民間保険より必ず安い」と一括りにせず、自分の住まいで不足する保障があるかを見ていきましょう。
デメリットを詳しく解説|地震・風水害の支払条件に注意
① 地震に備えるなら、自然災害共済の有無と金額を確認
火災共済の火災等の保障を、そのまま地震による倒壊・火災・津波にも使えるわけではありません。自然災害共済の「地震等共済金」で備えるには、火災共済にセットして加入する必要があります。自然災害共済だけの契約はできません。
自然災害共済はベーシックとエコノミーで支払額が異なります。たとえば「全損・全焼」の認定では、1口あたりベーシック3万円、エコノミー2万円です。火災共済の1口10万円と、地震等共済金の1口あたりの金額を混同しないでください。
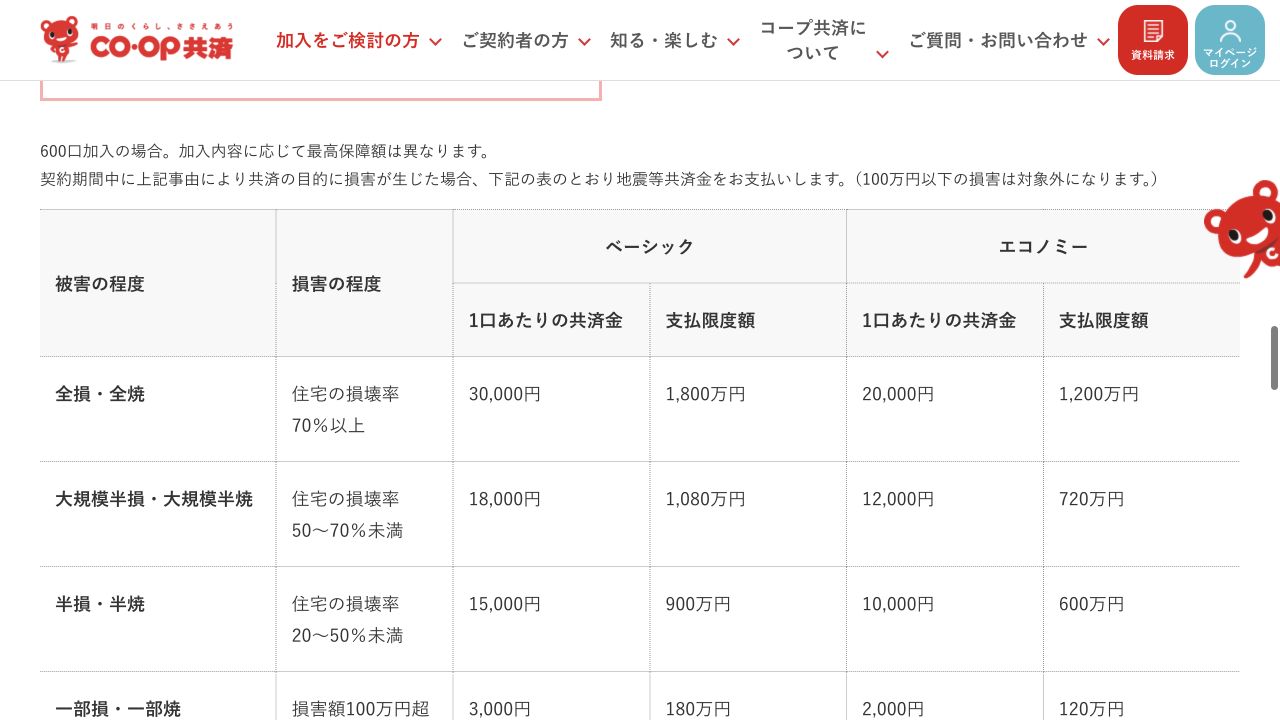
また、地震等共済金には損害区分や損害額の条件があります。ただし、これとは別に地震等特別共済金や地震等災害見舞金の仕組みもあるため、「小さな地震被害はすべて対象外」「火災共済だけなら一切受け取れない」とも言い切れません。それぞれの加入口数・損害額・支払条件を窓口で確認しましょう。
民間の火災保険に付ける地震保険と、共済の地震保障は別の制度です。地震で家を建て直す費用が全額出ると考えず、受取額と預貯金で生活再建に足りるかを比べます。制度の基本は地震保険の保険料と保障の解説も参考になります。
参考:自然災害共済の保障内容
参考:CO・OP火災共済 重要事項説明書(2026年6月版)
② 火災共済だけでは、風水害の修理費をまかないきれない場合がある
火災共済にも風水害の保障はありますが、火災等と同じ支払額ではありません。住宅が一部損に当たる場合は、対象となる損害額の30%を基本に、加入金額に応じた限度額が適用されます。
計算例:住宅2,000万円で加入し、風水害による対象損害額が50万円、一部損と認定された場合
風水害等共済金の本体は、50万円×30%=15万円です。修理費が50万円でも、同じ50万円を受け取れる計算ではありません。
※公式の一部損の条件を使った仮定の計算です。住宅の支払限度は加入金額の6%・最高40万円で、この例では上限に達しません。臨時費用共済金などは含めていません。実際の損害区分・対象額は個別に認定されます。
台風・豪雨に備えたい方は、自然災害共済を付けた場合の保障も確認してください。なお、老朽化や不具合による雨漏りまで広く保障されるわけではありません。事故原因や浸水の条件の確認が必要です。
参考:火災共済の保障内容
③ マンションの「風水害保障なしタイプ」は、追加後も風水害が対象外
マンション構造では、風水害保障のあり・なしを選べます。なしタイプは、自然災害共済をセットしても風水害による損害が保障されません。地震の保障を追加することと、風水害の保障を付けることは分けて確認します。
「高層階だから水害は気にならない」と思っていても、自分が契約する専有部分や家財にどんな被害が考えられるかを整理しましょう。管理組合の契約範囲も確認し、必要な保障を残して選びます。
④ 住宅・家財には加入できる金額の上限がある
火災共済の加入限度は住宅4,000万円、家財2,000万円です。ただし、誰でも上限まで加入できるわけではなく、住宅の構造・面積や、家族構成などから加入できる金額が決まります。
広い住宅や再建費用が大きい住宅では、提示された額で足りるかを確認してください。火災時の上限だけでなく、地震・風水害ではいくらになるかも別に見積もります。
⑤ 盗難・借家人賠償は、契約内容に合わせて確認する
「家財にも入ったから盗難や賠償まで全部大丈夫」とは限りません。盗難は自然災害共済に含まれる保障と、火災共済だけの場合に付ける盗難保障特約で扱いが異なります。
賃貸で貸主への賠償に備える借家人賠償責任特約にも加入条件があります。賃貸借契約で求められる保障と照らし、自分の家財の損害、貸主への賠償、他人への賠償を分けて確認しましょう。
参考:火災共済の特約と保障内容
⑥ 1年ごとに契約条件を確認し、割戻金は当てにしすぎない
共済期間は1年です。更新時には、掛金・保障内容・払込方法を確認しましょう。自動更新でも、今の条件が何年も固定されると考えないことが大切です。
火災共済の割戻金は、決算で剰余が生じた場合の仕組みです。自然災害共済は割戻金の対象ではありません。過去の割戻率を引いた金額を、これから確実に払う掛金のように比較しないようにします。
⑦ 大規模災害では、制度全体の支払いに限度がある
自然災害共済には、1回の風水害や地震等について支払う共済金の総額が所定の限度を超えた場合、支払額を削減する規定があります。これは、各家庭が契約する保障額とは別の条件です。
この規定だけで「災害時に支払われない」と判断するものではありません。民間保険も含め、契約ごとの支払条件と制度全体の仕組みを確認して選びましょう。
掛金はいくら?木造・住宅2,000万円+家財500万円の計算例
掛金を比較するときは、火災共済だけの金額と、自然災害共済を付けた金額を分けます。下表は木造構造で住宅200口・家財50口、合計250口に加入できると仮定した年払いの計算例です。
| 契約例 | 年間掛金の計算 | 年間掛金 |
|---|---|---|
| 火災共済のみ | 70円×250口 | 17,500円 |
| 火災共済+自然災害共済エコノミー | (70円+135円)×250口 | 51,250円 |
| 火災共済+自然災害共済ベーシック | (70円+190円)×250口 | 65,000円 |
※2026年10月27日に確認した公式の年払掛金から算出。自然災害共済は住宅・家財とも火災共済と同じ口数を付ける前提です。特約掛金・出資金は含めず、割戻金も差し引いていません。実際の申込条件・構造区分・加入可能額を窓口で確認してください。
同じ250口でも、地震で住宅・家財がいずれも全損・全焼と認定された場合の地震等共済金は、ベーシックなら3万円×250口=750万円、エコノミーなら2万円×250口=500万円という計算になります。火災共済の合計2,500万円が、そのまま地震の保障額になるわけではありません。
比べるのは「年間の支払額」と「同じ被害で受け取れる額」の両方です。自然災害への備えをそろえずに火災共済単体と民間保険を比べても、どちらが自分に合うかは判断できません。
コープ共済が合う人・民間保険も比較したい人
| コープ共済を検討しやすい人 | 民間保険も比較したい人 |
|---|---|
| 構造・加入口数に応じた分かりやすい掛金で検討したい | 補償ごとの自己負担額や特約を細かく選びたい |
| 住宅・家財の加入可能額で必要な備えを確保できる | 加入可能額では再建・買い直しの費用が不足する |
| 自然災害共済を含む受取条件を理解して選べる | 風水害の修理費や地震後の生活費を、別の商品とも比べたい |
| 賃貸で家財を中心に備え、必要な賠償特約も確認できる | 賃貸借契約で求められる保障を満たすか判断しづらい |
コープ共済には、家財だけで加入できることや、構造・口数別に掛金を把握しやすい良さがあります。デメリットを理解したうえで必要な保障を確保できるなら、比較する価値のある選択肢です。
見積もりでは、次の5点をそろえてください。
- 建物と家財それぞれの金額・契約範囲
- 火災、風水害、地震で受け取れる条件・金額
- 自己負担額と、少額の損害の扱い
- 必要な賠償責任などの特約
- 同じ期間に支払う総額と、保障が始まる日
民間の商品は火災保険の比較記事でも紹介しています。共済をやめて乗り換える場合は、新しい契約の開始を確認してから手続きし、保障が途切れないようにしましょう。
コープ共済の火災保険でよくある質問
コープ共済とこくみん共済 coopは同じですか?
本記事のCO・OP火災共済は、こくみん共済 coopが引き受け、コープ共済連が取り扱う商品です。ただし、名称が似ていても、窓口や商品ごとに案内を確認する必要があります。こくみん共済 coopの住まいる共済と、商品名を区別して確認しましょう。
民間の火災保険より必ず安くなりますか?
必ず安いとはいえません。住宅の条件、加入金額、自然災害共済や特約の有無で総額が変わります。火災だけの掛金ではなく、自分に必要な保障を付けた同じ期間の総額で比較してください。
生協の組合員なら自動的に保障されますか?
組合員になっただけでは、住まいの共済契約まで成立しません。申込み・掛金の払込みなどの手続きを行い、住宅・家財の契約内容と保障開始日を確認します。
参考:CO・OP火災共済 重要事項説明書(加入・発効の条件)
まとめ|掛金と、地震・風水害で受け取れる額をセットで比べる
コープ共済の火災保険を選ぶときは、火災共済だけの保障を確認する→自然災害共済・特約を含めた見積もりを取る→同じ条件の民間保険と比較する順番がおすすめです。
とくに地震の支払区分、風水害の支払割合、マンションの風水害なしタイプは見落とさないようにしましょう。掛金の差だけでなく、災害後に自分で用意するお金まで考えると、住まいに合う備えを選びやすくなります。
共済と比べる、民間の火災保険の見積もりも確認
共済の見積もりは取扱生協で取得し、民間の火災保険と保障・費用をそろえて比べましょう。住宅本舗では、複数の保険会社の条件を無料一括見積もりで確認できます。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。