どのぐらい借りられる?
あなたの借入可能金額を10秒で診断!
年齢・おおよその税込年収・現在の借入残高から、法律上の目安を確認できます。
- 名前・電話番号は入力不要
- 選択内容は保存・送信しません
あなたの診断結果
あなたの借入可能額の目安
約 0 万円
カードローンを比較
横にスワイプして比較
アイフルキャッシングローン

- 金利(実質年率)
- 年3.0〜18.0%
- 借入限度額
- 800万円以内※
- 審査時間
- 最短9分※
- 融資時間
- 最短9分※
- 無利息期間
- 最大30日間(初めての方のみ)
- 申込条件
- 20歳以上69歳以下
- 在籍確認
- 原則、勤務先への電話なし
- カードレス
- 可能※
アコム カードローン

- 金利(実質年率)
- 2.4%~17.9%
- 借入限度額
- 1万円~800万円
- 審査時間
- 最短20分融資※1
- 融資時間
- 最短20分融資※1
- 無利息期間
- ご契約の翌日から30日間は金利0円※アコムでのご契約がはじめてのお客さま
- 申込条件
- 20歳以上72歳以下
- 在籍確認
- 電話による勤務先への在籍確認100%なし
- カードレス
- 可能
プロミス カードローン

- 金利(実質年率)
- 年2.5~18.0%
- 借入限度額
- 800万円
- 審査時間
- 最短3分
- 融資時間
- 最短3分
- 無利息期間
- 最大30日間
- 申込条件
- 18歳以上74歳以下
- 在籍確認
- 原則、電話による在籍確認なし
- カードレス
- 可能
選択した年齢に合う商品は見つかりませんでした。各社の最新の申込条件をご確認ください。
銀行カードローンは各行が個別に審査します
銀行カードローンは、年収・勤務状況・他社借入・返済計画などをもとに各行が審査します。
総量規制の対象外でも、年収の3分の1を超えて借りられるとは限りません。パート・アルバイトを含め、勤務形態だけで審査結果は決まりません。
銀行カードローンを比較
横にスワイプして比較
バンクイック
- 金利(実質年率)
- 年1.4%~年14.6%
- 借入限度額
- 800万円
- 審査時間
- 最短即日
- 融資時間
- 最短翌営業日
- 無利息期間
- なし
- 申込条件
- 満20歳以上65歳未満
- 在籍確認
- 実施する場合あり
- カードレス
- 可能
じぶんローン

- 金利(実質年率)
- 年1.38%~17.8%※
- 借入限度額
- 最大800万円
- 審査時間
- 最短1時間
- 融資時間
- 最短当日
- 無利息期間
- なし
- 申込条件
- 満20歳以上70歳未満
- 在籍確認
- 実施する
- カードレス
- 不可
ドコモSMTBネット銀行カードローン
- 金利(実質年率)
- 年2.14%~14.94%
- 借入限度額
- 最高1000万円
- 審査時間
- 仮審査は最短60分
- 融資時間
- -
- 無利息期間
- なし
- 申込条件
- 満20歳以上満65歳以下
- 在籍確認
- 実施する場合あり
- カードレス
- 可能
選択した年齢に合う商品は見つかりませんでした。各行の最新の申込条件をご確認ください。
dスマホローンの審査に落ちたら、まず届いた通知と申込画面を確認し、申込条件・入力情報・現在の借入れを見直しましょう。書類の再提出や結果待ちは、審査落ちとは別の状態です。
ドコモの回線やdカードを長く使っていても、審査通過が保証されるわけではありません。また、dカードのキャッシングを使っている方には、契約前に確認したい併用制限があります。
この記事では、否決後に確かめること、dカードとの関係、再申込みと結果待ちの対処法を、公式の案内に沿って整理します。
情報確認日:2026年10月29日。通常の「dスマホローン」の新規申込みを対象にしています。
アイフルの申込条件・返済方法を確認
申込みを検討する前に、必要な金額と現在の借入残高、毎月無理なく返済できる金額を確認しましょう。
アイフルのカードローン
満20歳以上69歳までで、定期的な収入と返済能力のある方が申込みを検討できます。年金収入のみの方は対象外です。金利や必要書類、返済方法は公式サイトで確認しましょう。
アイフルにも所定の審査があり、他社の審査結果だけで借入れの可否は判断できません。
※バナーに記載の最短時間は、申込手続き完了時点から計測した最短時間です。申込時間や審査状況などにより異なります。
今ある借金の返済や生活費を借入れで補い続けている方は、申込みを増やす前に返済・生活費の相談先を確認してください。
dスマホローンに落ちたら、最初に通知と現在の状態を確認する
審査結果は、登録したメールアドレスとdスマホローンアプリの通知で届きます。アプリまたはWebで進捗も確認できるため、「連絡がない」「画面に進めない」という場合は、否決の通知があるかを先に確かめてください。
| 今の状態 | 次に確認すること |
|---|---|
| 利用できないと通知された | 申込条件・申告情報・借入れと返済状況を見直す |
| 本人確認や書類の再提出を求められた | 不備の案内に沿って修正する。提出しただけで審査完了とは考えない |
| 審査中・通知が見当たらない | 登録メール、アプリの通知、Webの進捗を確認する |
| 簡単1秒診断の結果だけを見た | 診断は実際の審査と区別する。借入可能という診断でも契約は確約されない |
| 契約済みだが新たに借りられない | 利用可能額、返済状況、サービスの稼働状況を確認する。新規審査の否決とは分ける |
結果の通知は郵送や電話では行われません。ただし、申込内容などの確認のために電話がかかる場合はあります。「電話がないから審査が進んでいない」「電話が来たから否決」とは判断しないでください。
参考:公式FAQ|審査結果の連絡方法/審査の進捗状況/簡単1秒診断の注意事項
審査に落ちた後に見直したい5つの確認点
次の項目は、手元の書類や利用明細で確認できる内容です。一つ当てはまったからといって、それが否決理由だと特定できるわけではありません。反対に、すべて満たしていても可決は保証されません。
| 確認点 | 見直す内容 |
|---|---|
| 年齢・収入・居住地 | 審査申込時に満20歳以上満68歳以下で、日本国内に住み、安定した収入があるか |
| dアカウント・連絡先 | 本人名義の所定のドコモ回線契約またはdアカウントがあり、SMSを受信できるか |
| 入力情報 | 氏名・住所・勤務先・年収・借入残高が現在の事実や提出書類と一致しているか |
| 書類・確認連絡 | 本人確認や収入証明の追加依頼、登録電話番号への確認を見落としていないか |
| 借入れ・支払い | 他社の残高、毎月の返済額、支払遅れを整理する。必要に応じて信用情報を本人開示する |
dアカウントから反映される情報も、今の内容と照合する
引っ越しや改姓、転職の後は、アカウントの登録情報や本人確認書類が古いままになっていないか確認しましょう。自動で反映された内容でも、現在の住所・氏名と合っているとは限りません。
修正のために別の名前や事実と違う勤務先で申し込み直すのではなく、公式FAQの変更方法に沿って手続きしてください。確認の電話が必要な場合は、携帯電話・自宅だけでなく勤務先へ連絡される場合もあります。
参考:商品概要・申込条件/dアカウントの会員情報の変更/申込み時の電話確認
借入可能額の上限と、実際に返せる額を分けて考える
dスマホローンは貸金業者のローンです。貸金業者からの個人向け借入れには、原則として年収の3分の1を超える貸付けを制限する総量規制があります。ほかの消費者金融やクレジットカードのキャッシングも合わせて確認します。
例えば年収240万円なら、原則の上限は対象の借入れを合わせて80万円です。残高が70万円ある場合、さらに20万円借りると90万円になります。ただし、上限までの差額10万円なら必ず借りられる、という意味ではありません。
銀行カードローンなど総量規制の扱いが異なる借入れも、家計の返済負担からは外さずに計算してください。
dカードのキャッシングと併用できない点も確認する
dカードを持っている方が特に確認したいのは、dスマホローンとdカードのキャッシングサービスは併用できないという点です。公式FAQは、dスマホローンの契約に際して、dカードのキャッシング利用枠の取消しが必要と案内しています。
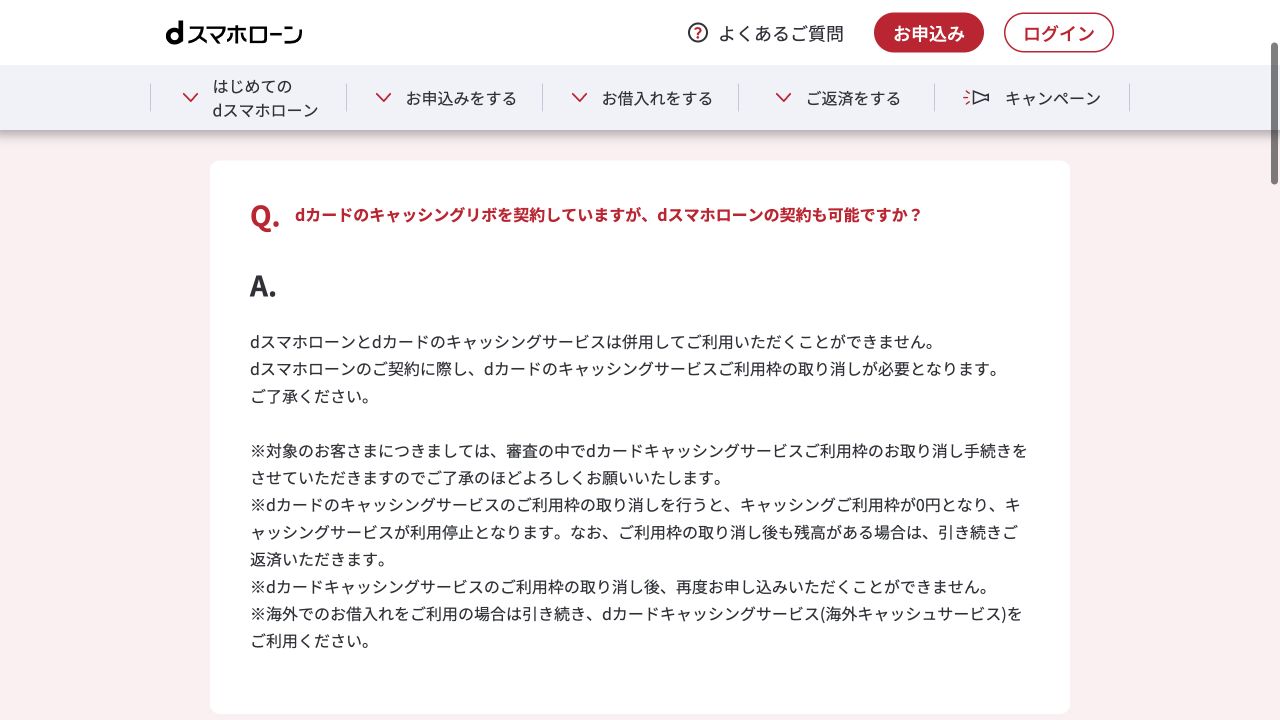
| 公式案内の内容 | 確認しておきたいこと |
|---|---|
| 対象者は審査の中で利用枠の取消し手続きを行う | キャッシング枠があることだけで否決理由を断定しない |
| 取消し後はキャッシング利用枠が0円になる | 新たな借入れに使えなくなる影響を確認する |
| 残高がある場合は返済を続ける | 枠の取消しで借金や返済義務がなくなるわけではない |
| 取消し後はdカードのキャッシングへ再申込みできない | 不要な取消しを「審査に通す方法」として先に行わない |
海外キャッシュサービスには別の案内があります。利用中のサービスや残高への影響が分からない場合は、取消しを進める前に公式窓口で確認してください。この制限を、dカードそのものの解約と混同しないことも大切です。
再申込みは「何日待つか」だけで決めない
再申込みを考えるときは、前回の通知と申込画面を確認し、手続きできるか分からなければ公式窓口へ問い合わせましょう。「翌日なら通る」「半年後なら必ず通る」といった一律の判断はできません。
申し込み直す前に、次の4点をメモしておくと、前回と何が変わったかを整理できます。
- 前回の申込日と、届いた通知・画面表示
- 訂正が必要な申告情報や、未提出の書類
- 現在の収入・借入残高・毎月の返済額
- 今回必要な金額・支払期限・返済に使える金額
CICの申込情報は照会日から6か月間、契約内容や支払状況などのクレジット情報は契約中および契約終了後5年間保有されます。申込情報の保有期間と、dスマホローンの再申込みの可否・審査通過は別の話です。
支払いの記録などが気になる場合、本人開示で登録内容を確認できます。ただし、開示報告書に個別の審査落ちの理由が載っているわけではありません。
参考:CIC|情報の種類と保有期間/dスマホローン|お問い合わせ
審査結果が来ないときは、メール・アプリ・Webを確認する
結果を待っているだけなら、まず通知の見落としや追加の依頼がないか確認してください。待ち時間だけで可決・否決を推測したり、重ねて申し込んだりする必要はありません。
- 登録したメールアドレスの受信箱と迷惑メールフォルダを確認する。
- dスマホローンアプリの通知と、アプリ・Webの審査状況を確認する。
- 書類の再提出や、申込内容の確認依頼があれば対応する。
- 状態が分からなければ、申込日・最終提出日・現在の表示を控えて問い合わせる。
「最短」と表示される時間は、すべての申込みで結果が出る期限ではありません。問い合わせでは「何月何日に申込み、現在はこの表示です。追加で必要な手続きはありますか」と、状態を伝えると確認しやすくなります。
公式窓口は、dスマホローンセンターの0120-818-360(10:00~18:00、年末年始を除く)です。自動回答のチャットは24時間利用できますが、有人の審査や電話対応が24時間行われるという意味ではありません。
参考:審査の進捗状況/結果の連絡方法/お問い合わせ・受付時間
他社を検討するなら、アイフルも申込条件と返済負担から比較する
借入れが必要で、返済の見通しが立つ場合は、アイフルも比較の候補になります。ただし、dスマホローンで否決された方がアイフルなら通る、ということではありません。それぞれ所定の審査があります。
| 比較する項目 | dスマホローン | アイフル |
|---|---|---|
| 年齢・収入 | 審査申込時に満20歳以上満68歳以下。安定した収入がある方など | 満20歳以上69歳まで。定期的な収入と返済能力がある方。年金収入のみの方は対象外 |
| 貸付利率 | 基準金利は実質年率3.9%~17.9%。優遇金利には適用条件あり | 実質年率3.0%~18.0% |
| 契約前に確かめる点 | dアカウント・SMS、dカードのキャッシングとの関係 | 必要書類、借入方法、返済期日、利用するATMなどの手数料 |
いずれも、表示された下限金利が自分に適用されるとは限りません。実際の金利・限度額と、完済までの返済総額を確認してください。
例えば5万円を年18.0%で30日間借り、途中で残高が変わらない場合、利息の概算は5万円×18.0%×30日÷365日=約739円です。実際の利息は、借入日数・残高・端数処理・無利息サービスの適用などで変わります。
借金返済のために別の借入れを繰り返している場合や、生活費を差し引くと返済するお金が残らない場合は、申込先を増やす前に支払い先や相談窓口へ相談しましょう。金融庁の多重債務に関する案内からも相談先を確認できます。
参考:dスマホローン|商品概要/アイフル|商品概要・貸付条件
dスマホローンの審査落ちでよくある質問
ドコモを長く使っているのに、審査に落ちることはありますか?
あります。ドコモ関連サービスの利用などによる金利優遇と、融資の審査は同じではありません。ドコモの回線契約者やdカード保有者でも、契約には所定の審査があります。審査を通すためだけに不要な回線やカードを契約する必要はありません。
ドコモ回線がないことが原因でしょうか?
ドコモ回線を契約していなくても、dアカウントなどの申込条件を満たせば申込みの対象です。回線がないことだけで否決理由とは判断できません。SMSの受信など、ほかの条件も確認してください。
知恵袋の体験談や「瞬殺された」という投稿から理由は分かりますか?
他の人の体験談や、結果が出た早さだけで自分の否決理由は特定できません。年収や勤務先が似ていても、申告内容・借入残高・支払状況は異なります。通知と自分の情報を照らし合わせることが先です。
参考:商品概要・審査と申込条件
否決後は、申込情報と返済の見通しを整理してから動く
dスマホローンに落ちたら、通知を確認し、条件・入力情報・書類・現在の借入れを見直しましょう。dカードのキャッシング枠の取消しには、再申込みできなくなるなどの影響があるため、審査対策として安易に進めないでください。
再申込みや他社の検討は、待った日数や口コミだけで決めず、今回必要な金額と、返済を続けられるかを確認してから進めることが大切です。
アイフルの申込条件・返済方法を確認
申込みを検討する前に、必要な金額と現在の借入残高、毎月無理なく返済できる金額を確認しましょう。
アイフルのカードローン
満20歳以上69歳までで、定期的な収入と返済能力のある方が申込みを検討できます。年金収入のみの方は対象外です。金利や必要書類、返済方法は公式サイトで確認しましょう。
アイフルにも所定の審査があり、他社の審査結果だけで借入れの可否は判断できません。
※バナーに記載の最短時間は、申込手続き完了時点から計測した最短時間です。申込時間や審査状況などにより異なります。
今ある借金の返済や生活費を借入れで補い続けている方は、申込みを増やす前に返済・生活費の相談先を確認してください。