どのぐらい借りられる?
あなたの借入可能金額を10秒で診断!
年齢・おおよその税込年収・現在の借入残高から、法律上の目安を確認できます。
- 名前・電話番号は入力不要
- 選択内容は保存・送信しません
あなたの診断結果
あなたの借入可能額の目安
約 0 万円
カードローンを比較
横にスワイプして比較
アイフルキャッシングローン

- 金利(実質年率)
- 年3.0〜18.0%
- 借入限度額
- 800万円以内※
- 審査時間
- 最短9分※
- 融資時間
- 最短9分※
- 無利息期間
- 最大30日間(初めての方のみ)
- 申込条件
- 20歳以上69歳以下
- 在籍確認
- 原則、勤務先への電話なし
- カードレス
- 可能※
アコム カードローン

- 金利(実質年率)
- 2.4%~17.9%
- 借入限度額
- 1万円~800万円
- 審査時間
- 最短20分融資※1
- 融資時間
- 最短20分融資※1
- 無利息期間
- ご契約の翌日から30日間は金利0円※アコムでのご契約がはじめてのお客さま
- 申込条件
- 20歳以上72歳以下
- 在籍確認
- 電話による勤務先への在籍確認100%なし
- カードレス
- 可能
プロミス カードローン

- 金利(実質年率)
- 年2.5~18.0%
- 借入限度額
- 800万円
- 審査時間
- 最短3分
- 融資時間
- 最短3分
- 無利息期間
- 最大30日間
- 申込条件
- 18歳以上74歳以下
- 在籍確認
- 原則、電話による在籍確認なし
- カードレス
- 可能
選択した年齢に合う商品は見つかりませんでした。各社の最新の申込条件をご確認ください。
銀行カードローンは各行が個別に審査します
銀行カードローンは、年収・勤務状況・他社借入・返済計画などをもとに各行が審査します。
総量規制の対象外でも、年収の3分の1を超えて借りられるとは限りません。パート・アルバイトを含め、勤務形態だけで審査結果は決まりません。
銀行カードローンを比較
横にスワイプして比較
バンクイック
- 金利(実質年率)
- 年1.4%~年14.6%
- 借入限度額
- 800万円
- 審査時間
- 最短即日
- 融資時間
- 最短翌営業日
- 無利息期間
- なし
- 申込条件
- 満20歳以上65歳未満
- 在籍確認
- 実施する場合あり
- カードレス
- 可能
じぶんローン

- 金利(実質年率)
- 年1.38%~17.8%※
- 借入限度額
- 最大800万円
- 審査時間
- 最短1時間
- 融資時間
- 最短当日
- 無利息期間
- なし
- 申込条件
- 満20歳以上70歳未満
- 在籍確認
- 実施する
- カードレス
- 不可
ドコモSMTBネット銀行カードローン
- 金利(実質年率)
- 年2.14%~14.94%
- 借入限度額
- 最高1000万円
- 審査時間
- 仮審査は最短60分
- 融資時間
- -
- 無利息期間
- なし
- 申込条件
- 満20歳以上満65歳以下
- 在籍確認
- 実施する場合あり
- カードレス
- 可能
選択した年齢に合う商品は見つかりませんでした。各行の最新の申込条件をご確認ください。
PayPay銀行カードローンの審査に落ち、「何が悪かったのか」「金額を下げて申し込み直せばよいのか」と迷っていませんか。
PayPay銀行は審査基準や否決理由を回答していません。結果の早さや口コミから原因を決めつけず、通知・申込内容・今ある借入れを順に確認しましょう。
この記事では、否決後に見直す点、仮審査と本審査、保証会社、再申込みの考え方を整理します。「希望額を少なくすれば通りやすい」という誤解についても、公式FAQをもとに確認できます。
情報確認日:2026年10月29日。PayPay銀行カードローンを対象としています。
アイフルの申込条件・返済方法を確認
申込みを検討する前に、必要な金額と現在の借入残高、毎月無理なく返済できる金額を確認しましょう。
アイフルのカードローン
満20歳以上69歳までで、定期的な収入と返済能力のある方が申込みを検討できます。年金収入のみの方は対象外です。金利や必要書類、返済方法は公式サイトで確認しましょう。
アイフルにも所定の審査があり、他社の審査結果だけで借入れの可否は判断できません。
※バナーに記載の最短時間は、申込手続き完了時点から計測した最短時間です。申込時間や審査状況などにより異なります。
今ある借金の返済や生活費を借入れで補い続けている方は、申込みを増やす前に返済・生活費の相談先を確認してください。
PayPay銀行カードローンに落ちたら、まず通知を確認する
最初に確認するのは、届いた通知が「審査の結果」なのか、「受付・書類提出の案内」なのかです。連絡が来ない、診断で希望する結果が出ない、契約済みなのに借りられないという状況は、審査落ちと分けて考えます。
| 今の状況 | 確認すること |
|---|---|
| 審査で希望に沿えないと通知された | 否決後の確認へ。理由を特定できるわけではないため、申告内容と現在の返済状況を見直す |
| 受付メールだけ届き、結果が来ない | 迷惑メール・受信設定・書類提出状況を確認。口座がある方はローンアプリで審査状況を見る |
| 「1秒診断」の結果がよくなかった | 診断はシミュレーション。正式な審査結果や契約の約束とは異なる |
| すでに契約しているが借りられない | トークン登録、延滞の有無、利用限度額と借入可能額を確認する |
結果待ちの間に重ねて申し込むと、どの手続きが進んでいるか分かりにくくなります。銀行から追加書類や確認の依頼が届いていないかを先に確認してください。
参考:公式FAQ|審査で断られた理由/審査にかかる時間/1秒診断の注意事項/借り入れができない場合
審査に落ちた理由は分からなくても、見直せる点はある
以下は「当てはまれば必ず落ちる」という一覧ではありません。次の行動を決めるために、自分で確かめられる情報を整理する表です。
| 確認する項目 | 手元で照合するもの |
|---|---|
| 申込条件を満たしているか | 申込時20歳以上70歳未満、安定した収入、個人の普通預金口座、指定保証会社の保証などの商品条件 |
| 申告情報が今の状況と合っているか | 氏名・住所・勤務先・電話番号・年収・他社借入残高を、本人確認書類や利用明細と照合する |
| 書類の提出や確認が終わっているか | 画像の不鮮明、提出漏れ、銀行からの連絡や追加提出の案内がないかを見る |
| 毎月の返済を増やせるか | 借入先ごとの残高・返済額・返済日、生活費を差し引いた後に残る金額を書き出す |
| 信用情報の登録内容に誤りがないか | 必要に応じて本人開示で申込み・契約・支払状況を確認する。開示しても否決理由そのものは分からない |
PayPay銀行の商品条件では、配偶者に安定した収入がある方や、年金による一定の収入がある方も申込みの対象です。自分に給与収入がないという理由だけで、対象外と決めつけないようにしましょう。口座がない方は同時申込みができますが、法人・個人事業主口座では利用できません。
一方で、申込条件を満たすことと、審査に通ることは別です。年収や借入残高をよく見せるために事実と違う内容を書いたり、返済に使うお金まで先に返してしまったりしないでください。
参考:PayPay銀行|商品要項/契約の流れ・登録情報の注意点/CIC|保有する信用情報
希望額を少なくすれば審査に通りやすくなる?公式FAQでは否定
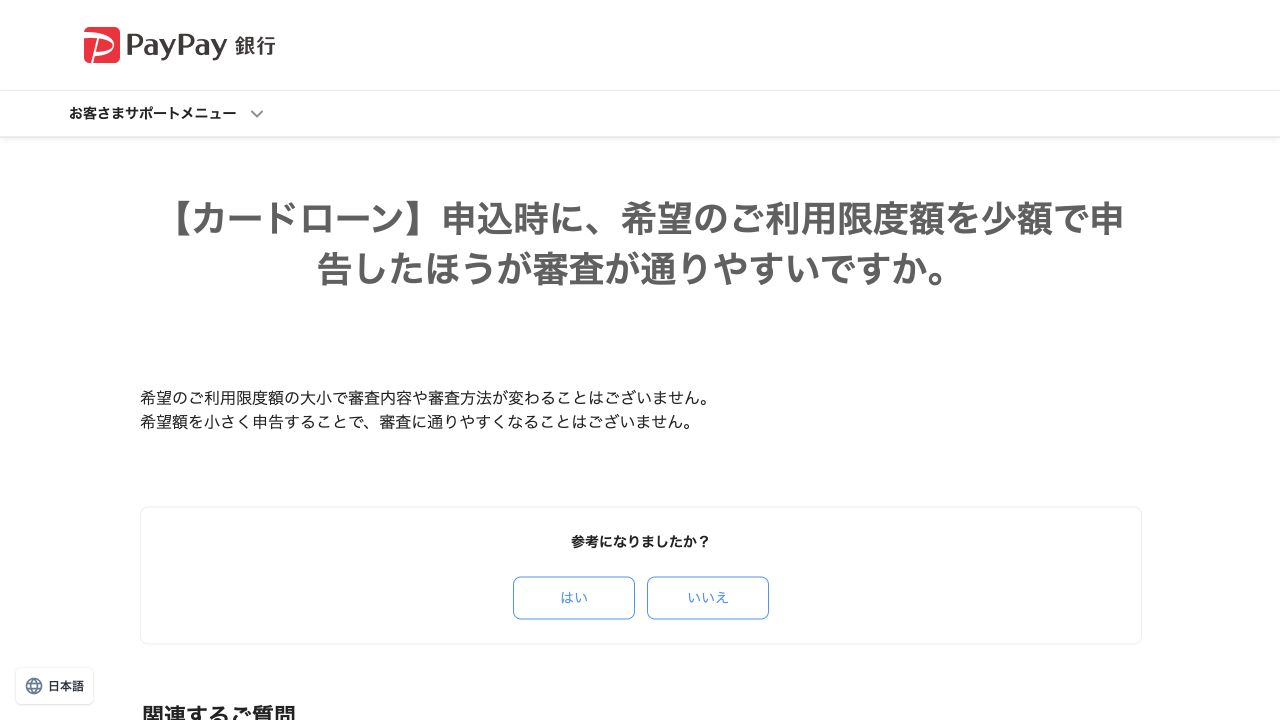
否決後に「10万円ではなく、1万円で申し込めばよかった」と考える方もいるでしょう。しかし、PayPay銀行は、希望限度額の大小によって審査の内容・方法は変わらず、少額で申告しても通りやすくならないと説明しています。
必要以上に借りないことは家計管理に役立ちますが、審査を通すための裏技とは違います。希望額だけを下げてすぐ申し込み直す前に、申告情報の誤りや借入残高、返済の見通しを整理してください。
仮審査に通っても、本審査と契約完了は別
PayPay銀行では、仮審査の結果連絡後に本審査があります。仮審査の通過だけで利用が確定したと考えず、必要な提出や確認を済ませ、手続完了の通知を確認しましょう。
| 段階 | その時点で確認すること |
|---|---|
| 申込み・書類提出 | 入力内容が正しいか、提出書類の不足がないか |
| 仮審査の結果連絡 | 次の手続きや提出依頼。借入れができるという最終通知ではない |
| 本審査・手続完了 | 最終的な結果と契約条件、手続完了の通知を確認する |
公式FAQでは本審査の結果は最短当日と案内していますが、書類の提出状況や審査状況によって時間がかかります。連絡が遅いことだけで否決とは判断できません。審査結果の連絡は原則として平日の営業時間内です。
勤務先への在籍確認は原則行わないものの、状況により電話がある場合があります。「電話がなかったから落ちた」「電話が来たから通った」とは判断できません。電話対応について詳しく知りたい方は、PayPay銀行の在籍確認を解説した記事も確認してください。
参考:契約の流れ/公式FAQ|審査にかかる時間/勤務先や携帯電話への連絡
保証会社は2社。プロミス・アコムの審査結果と同じになる?
商品要項に記載されている保証会社は、SMBCコンシューマーファイナンス株式会社またはアコム株式会社です。PayPay銀行と保証会社の審査があり、指定された保証会社の保証を受けられることが利用条件です。
ただし、保証会社が2社あるという情報だけで「両方が順番に審査する」「自分で保証会社を選べる」「2回チャンスがある」とは判断できません。個別の審査方法や否決理由を推測せず、銀行の案内に従ってください。
プロミス・アコムへ直接申し込む契約と、PayPay銀行カードローンは別です。銀行で否決された事実だけから、他社でも必ず落ちる・他社なら通るとはいえません。アイフルを検討するときも、申込条件と返済できる範囲の確認が先になります。
参考:商品要項|保証会社/カードローンご利用にあたってのご注意
再申込みは、日数と金額だけを変えて繰り返さない
再申込みを考えるなら、前回から何が変わったかを整理しましょう。申告情報を正確に直せるのか、収入や借入残高が変わったのか、無理のない返済計画が立つのかが確認点です。
CICの申込情報の保有期間は照会日から6か月間ですが、これは「6か月待てばPayPay銀行に通る」という意味ではありません。再申込みの受付や必要な手続きが分からない場合は、銀行へ確認してください。
再申込み後に書類をアップロードできない場合
公式FAQでは、短期間に複数回申し込むと画像アップロードが制限される場合があると説明しています。この場合は、制限解除のためコンシューマーローンセンターへ連絡するよう案内されています。画面のエラーだけで否決と判断しないでください。
連絡先は0120-321-975、営業時間は平日9時~17時です(土日祝・12月31日~1月3日休業)。手続きの確認先であり、個別の否決理由を教えてもらえる窓口という意味ではありません。
参考:CIC|申込情報の保有期間/PayPay銀行公式FAQ|再申込後の画像アップロード
アイフルを検討する前に、必要額と毎月の返済余力を確認する
別の借入先を考える場合も、まず「いつまでに、何に、いくら必要か」を具体的にします。すでにある返済に新しい返済を加えても、生活費を確保できるかを確かめましょう。
| 家計の整理例 | 月額 |
|---|---|
| 手取り収入 | 22万円 |
| 家賃・食費・光熱費など | 18万円 |
| 現在のローンなどの返済 | 2万円 |
| ここまで差し引いた残り | 2万円 |
編集部作成の仮定例です。実際の相談事例や審査基準ではありません。
この例で残る2万円を、全額新しい返済に充てられるとは限りません。年払いの保険料や税金、急な支出にも備え、返済期間・利息を含む総返済額を確認します。最低返済額だけで判断しないことが大切です。
アイフルは定期的な収入と返済能力のある満20歳以上69歳までの方が申込みを検討でき、年金収入のみの方は対象外です。所定の審査があり、PayPay銀行で落ちた方が通ることを保証するものではありません。
消費者金融などの借入れには、原則として年収の3分の1までとする総量規制があります。銀行の貸付けはこの規制の対象外ですが、銀行残高も含め、家計全体で返せるか確認してください。
生活費の不足が毎月続く、借金の返済を別の借入れで補っている場合は、申込みを増やすより相談が先です。銀行ローンの返済が難しい方は、全国銀行協会のカウンセリングサービスなどで返済や家計を相談できます。
参考:アイフル|申込条件・返済シミュレーション/金融庁|貸金業法Q&A
PayPay銀行カードローンの審査落ちでよくある質問
すぐに結果が届いたら、入力ミスが原因ですか?
結果の早さだけでは理由は分かりません。PayPay銀行は審査基準・結果の理由を回答していないため、申込控えと実際の情報を照合することと、否決理由を特定することは分けて考えてください。
PayPay銀行の口座を持っていれば通りますか?
口座を持っているだけで審査通過が保証されるわけではありません。銀行・保証会社の審査があり、結果によって契約できない場合があります。
仮審査の連絡後、まだ借りられないのは審査落ちですか?
仮審査後には本審査があります。手続き中か、追加提出が必要か、最終結果が届いているかを確認しましょう。借入れは手続完了の通知を確認してからです。
否決後は必ず6か月待つ必要がありますか?
CICの「6か月」は申込情報の保有期間であり、PayPay銀行の再申込みが認められる時期や審査通過を保証するものではありません。受付や手続きは銀行に確認し、日数だけで申し込み直さないようにしましょう。
参考:審査結果の理由/契約の流れ/審査についての注意事項/CICの保有期間
審査落ち後は、申込内容と返済計画を確かめてから動く
PayPay銀行カードローンに落ちた理由は、通知の早さや口コミだけでは特定できません。結果待ち・仮審査・契約後の利用制限と区別し、申告情報や書類、現在の返済状況を確かめましょう。
希望額を下げることや、6か月待つことだけを審査対策にせず、必要額と無理なく返せる範囲を整理することが次の一歩です。他社を検討する場合も、申込条件・金利・返済額を確認してから判断してください。
アイフルの申込条件・返済方法を確認
申込みを検討する前に、必要な金額と現在の借入残高、毎月無理なく返済できる金額を確認しましょう。
アイフルのカードローン
満20歳以上69歳までで、定期的な収入と返済能力のある方が申込みを検討できます。年金収入のみの方は対象外です。金利や必要書類、返済方法は公式サイトで確認しましょう。
アイフルにも所定の審査があり、他社の審査結果だけで借入れの可否は判断できません。
※バナーに記載の最短時間は、申込手続き完了時点から計測した最短時間です。申込時間や審査状況などにより異なります。
今ある借金の返済や生活費を借入れで補い続けている方は、申込みを増やす前に返済・生活費の相談先を確認してください。