どのぐらい借りられる?
あなたの借入可能金額を10秒で診断!
年齢・おおよその税込年収・現在の借入残高から、法律上の目安を確認できます。
- 名前・電話番号は入力不要
- 選択内容は保存・送信しません
あなたの診断結果
あなたの借入可能額の目安
約 0 万円
カードローンを比較
横にスワイプして比較
アイフルキャッシングローン

- 金利(実質年率)
- 年3.0〜18.0%
- 借入限度額
- 800万円以内※
- 審査時間
- 最短9分※
- 融資時間
- 最短9分※
- 無利息期間
- 最大30日間(初めての方のみ)
- 申込条件
- 20歳以上69歳以下
- 在籍確認
- 原則、勤務先への電話なし
- カードレス
- 可能※
アコム カードローン

- 金利(実質年率)
- 2.4%~17.9%
- 借入限度額
- 1万円~800万円
- 審査時間
- 最短20分融資※1
- 融資時間
- 最短20分融資※1
- 無利息期間
- ご契約の翌日から30日間は金利0円※アコムでのご契約がはじめてのお客さま
- 申込条件
- 20歳以上72歳以下
- 在籍確認
- 電話による勤務先への在籍確認100%なし
- カードレス
- 可能
プロミス カードローン

- 金利(実質年率)
- 年2.5~18.0%
- 借入限度額
- 800万円
- 審査時間
- 最短3分
- 融資時間
- 最短3分
- 無利息期間
- 最大30日間
- 申込条件
- 18歳以上74歳以下
- 在籍確認
- 原則、電話による在籍確認なし
- カードレス
- 可能
選択した年齢に合う商品は見つかりませんでした。各社の最新の申込条件をご確認ください。
銀行カードローンは各行が個別に審査します
銀行カードローンは、年収・勤務状況・他社借入・返済計画などをもとに各行が審査します。
総量規制の対象外でも、年収の3分の1を超えて借りられるとは限りません。パート・アルバイトを含め、勤務形態だけで審査結果は決まりません。
銀行カードローンを比較
横にスワイプして比較
バンクイック
- 金利(実質年率)
- 年1.4%~年14.6%
- 借入限度額
- 800万円
- 審査時間
- 最短即日
- 融資時間
- 最短翌営業日
- 無利息期間
- なし
- 申込条件
- 満20歳以上65歳未満
- 在籍確認
- 実施する場合あり
- カードレス
- 可能
じぶんローン

- 金利(実質年率)
- 年1.38%~17.8%※
- 借入限度額
- 最大800万円
- 審査時間
- 最短1時間
- 融資時間
- 最短当日
- 無利息期間
- なし
- 申込条件
- 満20歳以上70歳未満
- 在籍確認
- 実施する
- カードレス
- 不可
ドコモSMTBネット銀行カードローン
- 金利(実質年率)
- 年2.14%~14.94%
- 借入限度額
- 最高1000万円
- 審査時間
- 仮審査は最短60分
- 融資時間
- -
- 無利息期間
- なし
- 申込条件
- 満20歳以上満65歳以下
- 在籍確認
- 実施する場合あり
- カードレス
- 可能
選択した年齢に合う商品は見つかりませんでした。各行の最新の申込条件をご確認ください。
ファミペイローンの審査に落ちたら、まずアプリの申込トップページで結果を確認し、申込条件・入力情報・借入れと支払状況を見直しましょう。アイコンがグレーで申し込めない状態や、審査中の表示は、申込み後の否決と分けて考える必要があります。
「仮条件に限度額が出ていたのに落ちた」「すぐに結果が出たので理由を知りたい」という方もいるでしょう。ただ、表示された金額や結果の早さだけでは、契約できるかどうかや否決理由は分かりません。
この記事では、今の表示から次の行動を選べるように、仮条件と審査の違い、再申込み、結果待ちの確認手順を整理します。
情報確認日:2026年10月29日。ファミペイローンの新規申込みを対象とし、ファミペイ翌月払い・増枠審査とは区別しています。
アイフルの申込条件・返済方法を確認
申込みを検討する前に、必要な金額と現在の借入残高、毎月無理なく返済できる金額を確認しましょう。
アイフルのカードローン
満20歳以上69歳までで、定期的な収入と返済能力のある方が申込みを検討できます。年金収入のみの方は対象外です。金利や必要書類、返済方法は公式サイトで確認しましょう。
アイフルにも所定の審査があり、他社の審査結果だけで借入れの可否は判断できません。
※バナーに記載の最短時間は、申込手続き完了時点から計測した最短時間です。申込時間や審査状況などにより異なります。
今ある借金の返済や生活費を借入れで補い続けている方は、申込みを増やす前に返済・生活費の相談先を確認してください。
ファミペイローンに落ちた?まずアプリの表示で今の状態を確認
アプリの「サービス」からファミペイローンを開き、申込トップページの案内を確認してください。「審査中」「利用不可」「本人確認などの手続きが可能」では、行うことが違います。
| 今の状態 | 確認すること・次の行動 |
|---|---|
| 申込み後に利用不可と表示された | 申込条件・申告情報・返済負担を見直す。結果の早さだけで理由を決めつけない |
| 審査中・通知が届かない | 申込日時・アプリの通知設定・現在の表示を確認する |
| 本人確認や書類提出の案内がある | 画面に沿って対応する。仮審査の後にも本審査と契約手続きがある |
| 仮条件に金額・金利が表示されている | 契約確定とは別の表示として扱い、申込み後の審査結果を確認する |
| アイコンがグレーで申し込めない | 現在は申込み・利用ができない状態。申込後の否決と混同しない |
公式サイトは、アイコンがグレーの方は申込み・利用ができないと案内しています。色だけから「信用情報がブラックだから」「必ず何日後に解除される」と判断することはできません。再インストールや別のIDで審査をやり直そうとせず、表示内容を控えて公式窓口で確認しましょう。
参考:公式FAQ|審査結果が届かない場合/ファミペイローン|アイコンがグレーの場合の案内
仮条件が出ていても審査落ちはある。仮審査通過とも別
申込前に表示される「あなたの仮条件」は、実際の契約条件を確約するものではありません。公式FAQは、審査によって金額・金利が変わる場合や、利用できない場合があると説明しています。
特に、次の3つを分けて見ると、どの段階まで進んだか整理できます。
| 段階 | 意味と残っている手続き |
|---|---|
| ①申込前の仮条件 | 限度額・金利の仮の表示。申込み後の審査はこれから |
| ②仮審査の承認 | 本人確認などの書類を提出し、本審査へ進む段階 |
| ③本審査後の契約手続き | 案内された契約書面を確認し、手続きを完了する段階 |
例えば、仮条件に「30万円」と出ていても、そのお金を受け取れる状態ではありません。また、本人確認へ進めたからといって、本審査まで終わったわけでもありません。支払いの予定は、契約が完了し、実際に利用できる条件を確認してから立ててください。
参考:公式FAQ|あなたの仮条件とは/申込みから契約までのステップ
ファミペイローンの審査に落ちた後に見直す5つの項目
個別の否決理由を、外部の記事や口コミから特定することはできません。そのうえで、自分の情報と照合できる項目を確認しましょう。条件を満たしたり誤りを直したりしても、次の可決が保証されるわけではありません。
| 確認項目 | 手元で確かめる内容 |
|---|---|
| 年齢・収入などの条件 | 満20歳~70歳で安定した収入があるか。国内居住などの条件も確認する |
| 申告した情報 | 氏名・住所・勤務先・年収・他社借入額が現在の事実と一致しているか |
| 本人確認・追加の提出物 | 撮影の不備や書類の再提出、収入証明などの依頼を見落としていないか |
| 借入残高と毎月の返済額 | 貸金業者の借入れだけでなく、家計全体で返済を続けられるか |
| 支払状況・信用情報 | 支払遅れや登録内容が気になる場合は、信用情報を本人開示して確認する |
パート・アルバイト・年金受給者も、収入と条件の確認が必要
公式FAQでは、安定収入のある学生・パート・アルバイト、自営業者、年金受給者も申込みの対象とされています。一方、専業主婦・主夫は申込みできません。「正社員ではないから落ちた」「年金だけだから必ず落ちる」と、職業の名前だけで結論を出さないようにしましょう。
申告するのは現在の情報です。転職前の勤務先や、見込みで増やした年収を入力するのではなく、確認書類に沿って記入してください。
書類提出の依頼は「否決」ではない。対応が残っていないか確認する
ファミペイローンは、仮審査の承認後に本人確認などを行い、本審査へ進みます。提出を求められている場合は、まず依頼された書類と撮影方法を確認してください。
収入証明は、50万円を超える借入れを希望する場合や、審査結果に応じて必要になると案内されています。金額が小さければ絶対に不要とは考えず、画面の指示に従いましょう。
参考:公式FAQ|審査と本人確認の順序/収入証明が必要な場合
総量規制の上限以下でも、借りられるとは限らない
ファミペイローンは、株式会社ファミマデジタルワンが貸金業者として提供するローンです。貸金業者からの個人向け借入れには、原則として年収の3分の1を超える貸付けを制限する総量規制があります。
年収300万円で対象となる借入残高が90万円なら、原則の上限100万円との差は10万円です。しかし、差額10万円を必ず借りられるわけではありません。各社の審査があり、返済能力も確認されます。
銀行カードローンなど総量規制の扱いが異なる借入れも、家計の返済負担には含めてください。また、申込画面や診断で聞かれる「他社借入額」の入力範囲は、法的な総量規制の対象範囲と同じとは限りません。画面の説明に従って申告しましょう。
貸す会社と保証会社の審査がある。別サービスの結果からは判断できない
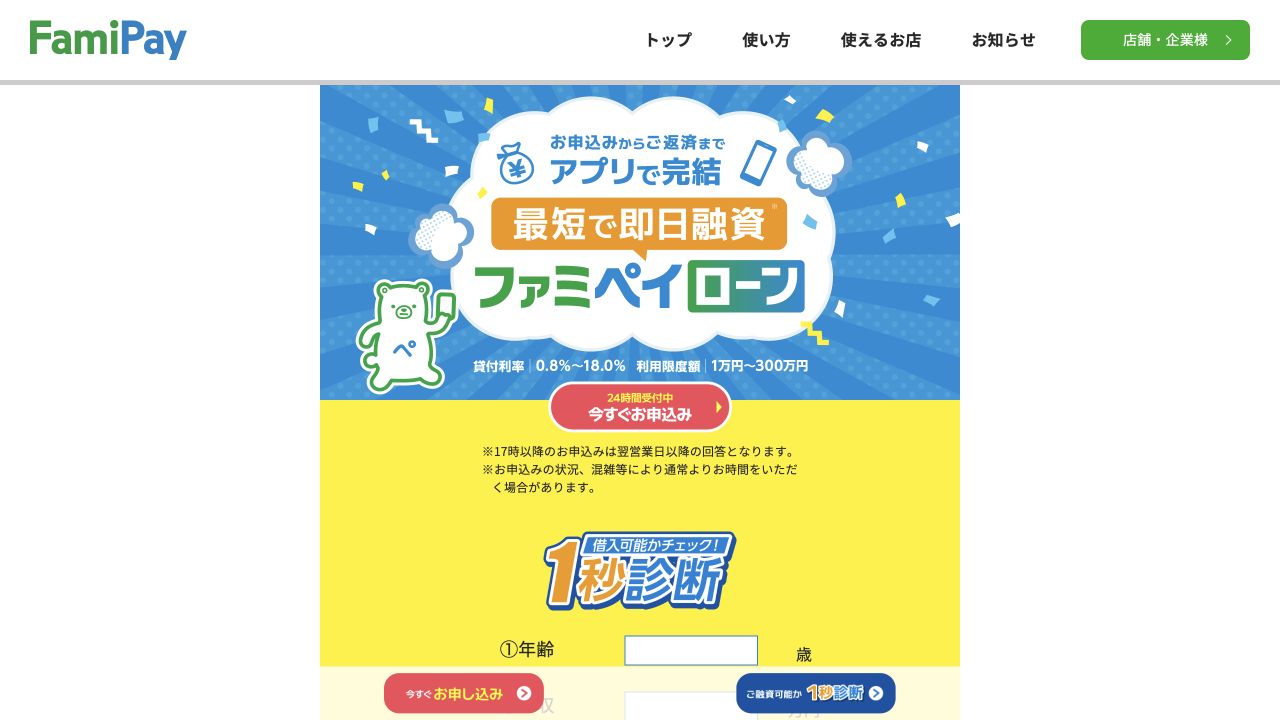
ファミペイローンには、ファミマデジタルワンと保証会社の審査があります。公式の保証委託契約約款では、新生フィナンシャル株式会社が信用状況を審査し、保証を引き受けるか決定すると定められています。
ただし、保証会社の名前だけで「以前ほかの商品に落ちたから今回も必ず落ちる」「保証会社が違う借入先なら必ず通る」とは判断できません。審査の内部基準や、個別の結果を外部から確認することはできないためです。
同様に、ファミペイ翌月払いを使えていても、ローンの契約が確約されるわけではありません。買い物代金を後で払うサービスと、お金を借りるサービスを区別してください。翌月払いの否決について調べていた方は、ファミペイ翌月払いの審査落ちの記事をご確認ください。
参考:FamiPay利用規約|新生フィナンシャル株式会社 保証委託契約約款
再申込みは「半年待つ」だけで決めず、前回から変わった点を整理する
再申込みを考えるときは、アプリの案内や前回の通知に従ってください。申込みへ進めない場合は、利用できる時期を自己判断せず、公式窓口へ確認しましょう。
再度申し込む前には、次の内容をメモしておくと、同じ状態で申込みを繰り返すことを避けやすくなります。
- 前回の申込日・届いた結果・現在の画面表示
- 誤って入力した情報や、未提出・修正が必要な書類
- 現在の収入、借入残高、毎月の返済額
- 今回必要な金額と支払期限、返済に使える金額
CICの申込情報は照会日から6か月間保有されます。これは信用情報の保有期間であり、ファミペイローンの再申込みの受付日や、審査に通る時期を示すものではありません。契約内容・支払状況の情報は、申込情報とは別に保有されます。
信用情報の本人開示で確かめられるのは、登録された内容です。個別の否決理由が記載された報告書ではありません。気になる記録を確認する手段として利用し、「半年後なら必ず大丈夫」という判断とは分けてください。
審査結果が来ないときは、申込日時・通知・申込トップページを確認
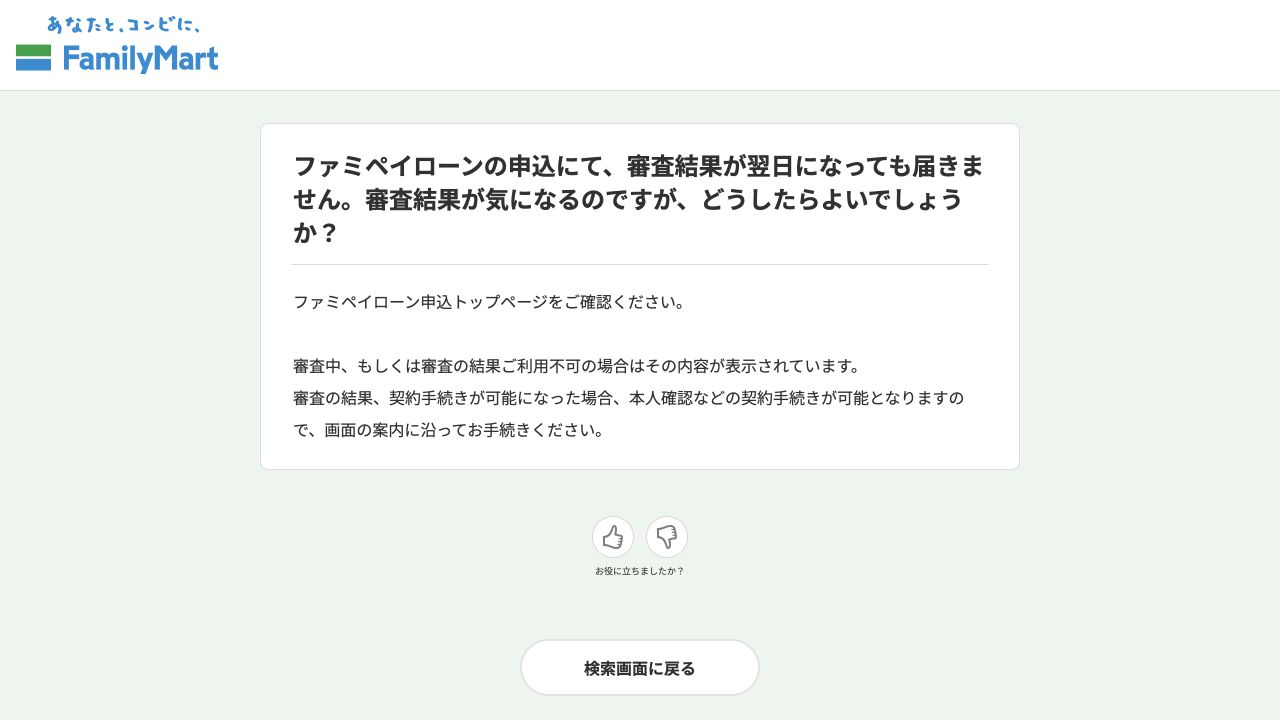
公式FAQでは、審査結果の連絡は最短当日とされています。ただし、17時以降の申込みは翌営業日以降となり、申込状況や混雑によってさらに時間がかかる場合があります。「当日中に来なかったから落ちた」とは判断できません。
- 申込みや最後の書類提出をした日時を確認する。
- ファミペイローン申込トップページで、審査中・利用不可・手続きの案内を確認する。
- アプリのプッシュ通知をONにし、追加の依頼があれば対応する。
- 状態が分からない場合は、日時と画面表示を控えて問い合わせる。
問い合わせ先は、FamiPayクレジットセンター 0570-036006(ナビダイヤル)/072-920-4059、平日9:30~18:00(年末年始を除く)です。ファミリーマートの店舗で審査結果を確認するのではなく、ローンの窓口を利用してください。
「何月何日に申し込み、今はこの表示です。追加で必要な手続きはありますか」と伝えれば、何を確認したいか整理できます。
参考:公式FAQ|結果までの時間/問い合わせ先/プッシュ通知に関する注意事項
他社を検討する場合は、アイフルも申込条件と返済負担から比較
借入れの必要性があり、無理なく返せる見通しが立つ場合、アイフルも比較の候補になります。ただし、ファミペイローンに落ちた方がアイフルなら通るという意味ではありません。それぞれ所定の審査があります。
| 比較項目 | ファミペイローン | アイフル |
|---|---|---|
| 年齢・収入 | 満20歳~70歳で安定した収入がある方など。年金受給者も対象 | 満20歳以上69歳までで定期的な収入と返済能力がある方。年金収入のみの方は対象外 |
| 貸付利率(実質年率) | 0.8%~18.0% | 3.0%~18.0% |
| 申込み前に確かめる点 | アプリの表示、仮条件と実際の審査の違い | 必要書類・借入方法・返済期日・利用するATM等の手数料 |
出典:ファミペイローン|貸付条件表/アイフル|商品概要。2026年10月29日確認。実際の金利・限度額は審査等により決まります。
特に、年金収入のみの方は両社の申込条件が異なる点に注意してください。表示された下限金利だけを比べず、自分に提示される条件と、完済までの返済総額を確認しましょう。
例えば5万円を年18.0%で30日間借り、途中で残高が変わらない場合の利息概算は、5万円×18.0%×30日÷365日=約739円です。実際は借入日数・残高・端数処理・無利息サービスの適用などで変わります。
借金返済のために借入れを繰り返している、返済後の生活費が足りない、といった場合は、申込先を増やす前に支払い先や相談窓口へ連絡してください。金融庁の多重債務に関する案内からも相談先を確認できます。
ファミペイローンの審査落ちでよくある質問
すぐに落ちた「瞬殺」なら、信用情報が原因ですか?
結果が出た早さだけでは理由を特定できません。通知の内容、申込条件、入力情報、借入れと支払状況を確認してください。「早いから信用情報」「遅いから通る」といった判断の仕方はできません。
在籍確認の電話が来ないまま落ちることはありますか?
電話がなかったことだけで、審査が行われていないとは判断できません。公式FAQは、勤務先への電話は原則行わず、勤務実態を確認する書面等を求める場合があると案内しています。どうしても電話が必要な場合は、本人の同意を得ずに実施しないとされています。
借入れではなく、FamiPay残高へのチャージなら審査なしですか?
ファミペイローンからのチャージは借入れです。自分のお金を現金や銀行口座からチャージする方法とは異なり、ローン契約と返済が必要です。翌月払いとも区別しましょう。
契約できても、最低返済額だけ見ればよいですか?
毎月払えるかだけでなく、何回で完済し、合計いくら払うかも確認してください。ファミペイローンの返済は銀行口座の自動引落しやファミリーマート店頭から選べます。生活費を確保したうえで返済を続けられるか、契約前に見通しを立てましょう。
表示の確認から始め、再申込みは返済の見通しを立ててから
ファミペイローンで利用できないときは、グレー表示・審査中・否決・契約手続き待ちを分けましょう。仮条件や仮審査の承認だけで、借りられることが確定するわけではありません。
否決後は、自分の申告情報と返済負担を見直すことが先です。再申込みや他社の検討は、必要額・支払期限・毎月返せる金額を整理したうえで進めてください。
アイフルの申込条件・返済方法を確認
申込みを検討する前に、必要な金額と現在の借入残高、毎月無理なく返済できる金額を確認しましょう。
アイフルのカードローン
満20歳以上69歳までで、定期的な収入と返済能力のある方が申込みを検討できます。年金収入のみの方は対象外です。金利や必要書類、返済方法は公式サイトで確認しましょう。
アイフルにも所定の審査があり、他社の審査結果だけで借入れの可否は判断できません。
※バナーに記載の最短時間は、申込手続き完了時点から計測した最短時間です。申込時間や審査状況などにより異なります。
今ある借金の返済や生活費を借入れで補い続けている方は、申込みを増やす前に返済・生活費の相談先を確認してください。