「家財保険はどこまで補償されるのか。電子レンジが壊れたら保険金は出るのか、いくらかければよいのか」
こういった疑問に答えます。
結論から書くと、家財保険は火災保険の対象に家具、家電、衣類などの家財を含める契約のことです。
家電が壊れた場合に保険金が出るかは、壊れた原因と契約した補償で決まります。
経年劣化や機械的な故障は、対象外です。
| 知りたいこと | 結論 |
|---|---|
| 家財保険とは | 火災保険の保険の対象に家財を含める契約 |
| 対象になる物 | 家具、家電、衣類、寝具、趣味用品、書籍など |
| 対象外の物 | 自動車、現金、有価証券、ペットなど |
| 電子レンジの故障 | 落雷などは対象、自然故障は対象外 |
| いくらかけるか | 買い直す費用を積み上げて決める |
家財も含めて保険料を比べたい方へ
家財の保険金額や補償で保険料は変わります。住宅本舗では、火災保険の無料一括見積もりを受け付けています。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
家財保険とは?建物との違い
火災保険の対象は、「建物のみ」「家財のみ」「建物と家財」から選ぶ形が基本です。
建物だけの契約では、火事で家具や家電が燃えても保険金は受け取れません。
反対に、家財だけの契約では、屋根や壁の修理費は補償されません。
| 契約の対象 | 補償されるもの | 補償されないもの |
|---|---|---|
| 建物のみ | 建物本体、門、塀など | 家具、家電、衣類 |
| 家財のみ | 家具、家電、衣類など | 建物本体 |
| 建物と家財 | 建物と家財の両方 | 契約していない補償の事故 |
賃貸では、建物は大家さんが契約し、入居者は家財を自分で契約するのが基本です。
賃貸の場合は賃貸の火災保険おすすめで比較しています。
家財保険の対象一覧
公式の案内をもとに、対象と対象外を整理しました。
| 区分 | 対象の例 | 対象外の例 |
|---|---|---|
| 家具、生活用品 | ソファ、ベッド、カーテン、食器、寝具 | |
| 家電 | 冷蔵庫、電子レンジ、テレビ、洗濯機 | 管球類のみの損害は商品により対象外 |
| 衣類、身の回り品 | 衣類、バッグ、靴 | |
| 趣味、娯楽 | 書籍、CD、DVD、趣味用品 | |
| 乗り物 | 敷地内の自転車、原動機付自転車 | 自動車、バイク、船舶 |
| 金銭、書類 | 現金、有価証券、預貯金証書、クレジットカード | |
| 生き物 | ペット、植物 | |
| 仕事用 | 業務目的のみの設備、什器、商品 |
東京海上日動と三井住友海上の公式案内をもとに整理しました。範囲は商品ごとに異なるため、約款で確認してください。
高額な貴金属や美術品の扱い
高額品は、通常の家財とは扱いが異なる場合があります。
三井住友海上のGK すまいの保険では、貴金属等の損害保険金は1個または1組につき100万円か家財保険金額の低い額が限度です。
高額品がある場合は、契約前に申告の要否と限度額を確認してください。
スマホとノートパソコンは破損の対象外が多い
東京海上日動のFAQは、ノートパソコンやスマートフォンを落として壊した場合は補償されないと案内しています。
ソニー損保も、ノートパソコンやスマホの損害は破損、汚損の補償対象外と説明しています。
ただし、火災や落雷など別の補償の事故なら、対象になる場合があります。
参考:東京海上日動「火災保険の家財補償」、三井住友海上「家財補償」、東京海上日動FAQ、ソニー損保「パソコンの損害は火災保険で補償される?」
家財保険の支払い例
実際にどの補償が関係するかを、公式の事例をもとにまとめました。
| 事故の例 | 関係する補償 | 必要な契約 |
|---|---|---|
| 隣家の火事で家具が燃えた、消火の水で濡れた | 火災 | 家財を対象にする |
| 落雷の過電流でパソコンやゲーム機が壊れた | 落雷 | 家財を対象にする |
| 水道管の破裂で家具が濡れた | 水ぬれ | 水ぬれの補償 |
| 台風の床上浸水で家電が水浸しになった | 水災 | 水災の補償 |
| 強風で窓が割れ、家具や家電が損害を受けた | 風災 | 風災の補償 |
| 液晶テレビをテレビ台から誤って落とした | 破損、汚損 | 破損等の補償 |
| パソコンに誤ってコーヒーをこぼした | 破損、汚損 | 破損等の補償。ノート型は対象外の例あり |
補償される可能性がある例です。支払いの可否は契約内容と事故の状況によります。
家財を含む請求の手順は火災保険金を請求する流れで解説しています。
電子レンジが壊れたら火災保険は使える?
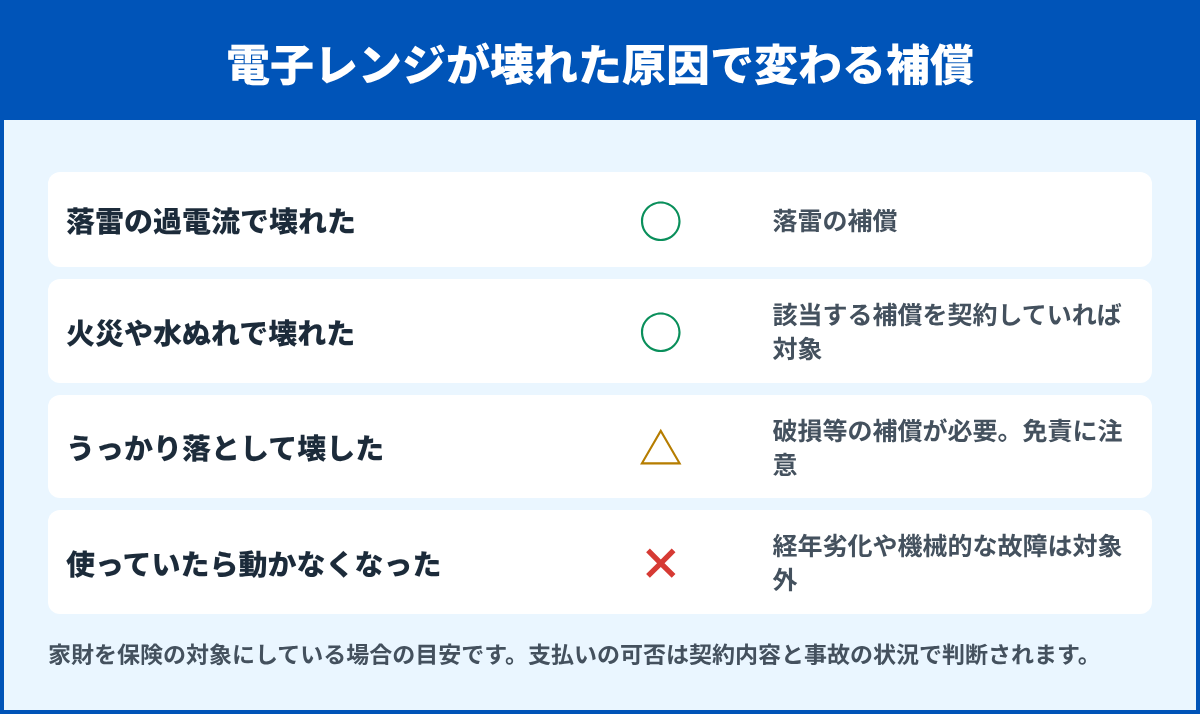
電子レンジや冷蔵庫、洗濯機、テレビは家財に含まれます。
ただし、壊れた原因によって判断が分かれます。
自然故障は対象外
経年劣化による故障や機器の欠陥は補償の対象外です。
不測かつ突発的な事故に直接起因しない電気的、機械的な事故も対象外と案内されています。
使っていて突然動かなくなった場合は、原因が特定の事故でない限り補償されません。
落としたときは免責金額に注意
落として壊した場合は、破損、汚損の補償を付けているかを確認します。
当サイトで確認した会社では、破損等に5万円の免責が残る商品が目立ちます。
修理費が3万円で免責が5万円なら、保険金は受け取れません。
金額は説明用の例ですが、数万円の家電では保険を使えない場合があります。
免責の考え方は火災保険の免責金額、対象の判断はテレビやパソコンの故障と火災保険で解説しています。
ピアノは家財保険の対象?
楽器は生活用の動産として家財に含まれると考えられます。
ただし、ピアノを名指しした案内は今回確認した公式ページにありませんでした。
高額なピアノや楽器は、家財の保険金額に含めたうえで、限度額の有無を保険会社に確認してください。
仕事で使う楽器は、業務目的のみの設備として対象外になる場合があります。
家財保険はいくらかければよい?
金額は、持ち物を今買い直すといくらかかるかで考えます。
ソニー損保は、保険会社の統計に基づく推定値として次の目安を示しています。
| 家族構成 | 世帯主28〜32歳 | 38〜42歳 | 48歳以上 |
|---|---|---|---|
| 独身世帯 | 300万円 | 掲載なし | 掲載なし |
| 夫婦のみ | 720万円 | 1,250万円 | 1,500万円 |
| 夫婦と子ども2人 | 900万円 | 1,430万円 | 1,680万円 |
| 夫婦と子ども3人 | 990万円 | 1,520万円 | 1,770万円 |
出典:ソニー損保「火災保険で家財の保険金額はいくらがいい?」(公開日2025年2月10日)。金額は保険会社によって異なります。
表は目安で、実際の持ち物が少なければ下回ることもあります。
高すぎると保険料が無駄になり、低すぎると買い直しが難しくなります。
次の手順で積み上げると、自分に合う金額が分かります。
- 大型家電と家具を書き出す
- 衣類、寝具、食器をまとめて概算する
- パソコンや趣味の物を別に書き出す
- 現在の購入価格で合計する
- 貯蓄で補える分を引いて保険金額を決める
一人暮らしの場合は一人暮らしの火災保険も参考にしてください。
家財保険の保険料の相場
家財だけの保険料の相場を示す公的な統計は確認できませんでした。
保険料は所在地、構造、保険金額、選んだ補償で変わるためです。
賃貸では、リビングFITの2年一括で家財400万円が20,000円、950万円が35,800円という公式例があります。
持ち家は、建物のみの見積もりと建物と家財の見積もりを並べると、家財分の差が分かります。
相場の考え方は火災保険の相場で解説しています。
家財の金額を変えて比べたい方へ
家財の保険金額をそろえて見積もると、会社ごとの差が分かりやすくなります。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
家財保険のよくある質問
家財保険は必要ですか?
買い直す費用を貯蓄で賄えないなら、検討する価値があります。
建物だけの契約では、家具や家電の損害は補償されません。
地震で家財が壊れた場合は補償されますか?
火災保険の家財補償では、地震、噴火、津波の損害は補償されません。
備えるには地震保険を火災保険とセットで契約します。
選び方は地震保険の選び方で解説しています。
盗難の場合は補償されますか?
盗難の補償を契約していれば対象になります。
現金の扱いは盗難被害と火災保険で確認できます。
敷地内の自転車は対象ですか?
三井住友海上は、家財を保険の対象とする場合に敷地内の自転車も対象と案内しています。
商品ごとに異なるため、約款で確認してください。
浸水した家財の請求はどうすればよいですか?
処分する前に写真を残し、保険会社に連絡してください。
手順は浸水した家財と火災保険で解説しています。
家財保険のまとめ
- 家財保険は火災保険の対象に家財を含める契約
- 自動車、現金、ペットなどは対象外
- ノートパソコンやスマホは破損の対象外が多い
- 自然故障は対象外で、落下は破損等の補償と免責を確認する
- 保険金額は買い直す費用の積み上げで決める
家財も含めて見積もり条件を確認
複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。