
地震保険を選ぶときは、建物・家財のどちらに付けるか、保険金額をいくらにするか、何年契約にするかを順に決めると整理できます。
政府と損害保険会社が共同で運営する標準の地震保険は、同じ条件なら保険会社によって補償内容・保険料は変わりません。会社選びでは、セットにする火災保険の補償・総額や、相談・手続きのしやすさを比較しましょう。
この記事では、何をどの順に決めればよいかを、住まい別の対象と具体例で説明します。現在の火災保険への追加方法や、更新時の確認点もまとめました。公式情報の確認日:2026年10月22日。
地震保険と火災保険を、同じ条件で確認したい方へ
標準の地震保険は、同じ条件なら保険会社による保険料の差はありません。火災保険と合わせた補償・総額を比較したい方は、住宅本舗の無料一括見積もりをご利用いただけます。

火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
地震保険の選び方は、この5つの手順で考える
| 手順 | 決めること | 確認するもの |
|---|---|---|
| 1.対象 | 建物・家財の片方か両方か | 持ち家・賃貸、専有部分・共用部分、現在の火災保険 |
| 2.保険金額 | 火災保険金額の30〜50%の範囲で設定 | 建物・家財それぞれの金額、貯蓄と生活再建の費用 |
| 3.契約期間 | 1年か、2〜5年の長期契約か | 火災保険の期間・払込方法、一度に払える額 |
| 4.割引 | 適用できる割引と証明書類 | 建築年、耐震等級、免震・耐震診断の資料 |
| 5.契約先 | 火災保険を含めた条件と窓口 | 補償・免責金額・総額、相談や事故連絡の方法 |
すでに火災保険に入っている方は、まず現在の保険証券で地震保険の有無を確認してください。付いていなければ、契約中の保険会社・代理店へ追加を相談できます。新たに別の会社を探す前に確認すると、手続きが整理しやすくなります。
手順1|建物と家財を、住まいに合わせて選ぶ
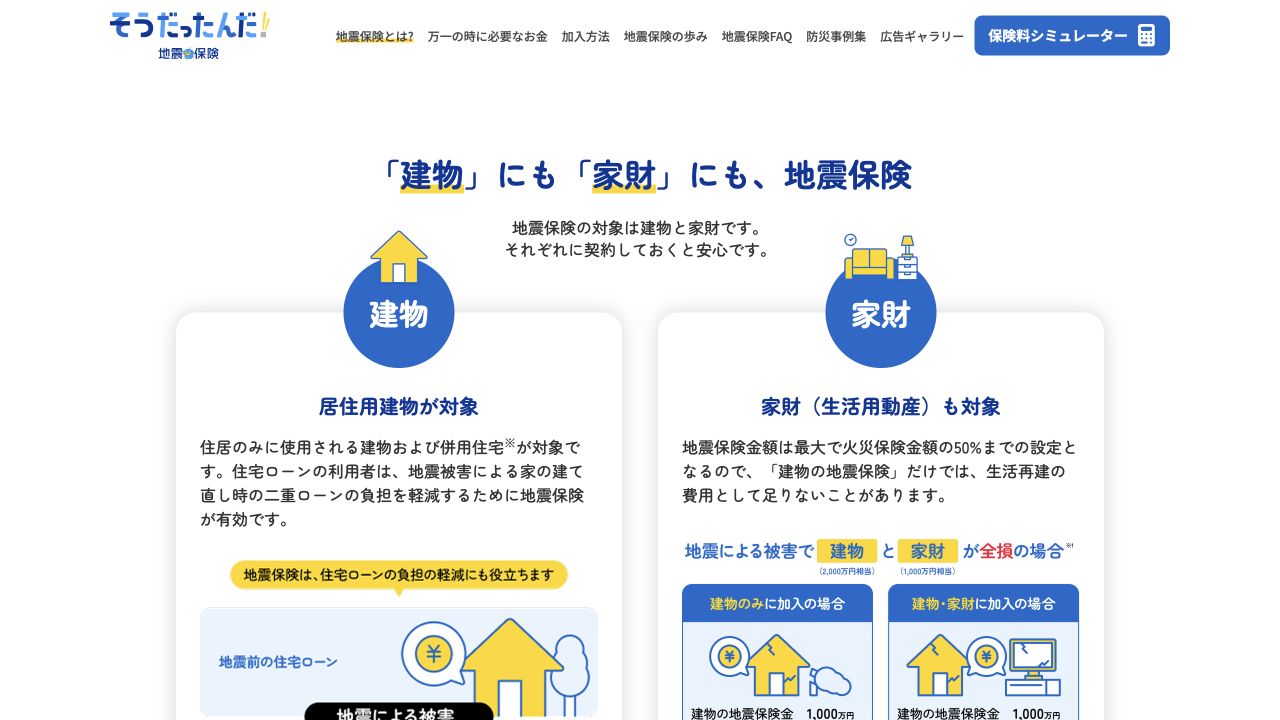
建物の地震保険に入っていても、家財が自動で補償されるわけではありません。建物と家財は別々に契約します。家財の地震保険を付けるには、家財の火災保険への加入も必要です。
| 住まい | 確認したい対象 |
|---|---|
| 持ち家の戸建て | 建物と、自分が所有する家具・家電などの家財を分けて検討 |
| 分譲マンション | 専有部分と自分の家財を検討。共用部分の加入状況は管理組合へ確認 |
| 賃貸住宅 | 自分の家財を検討。借りている建物の補償は所有者側の契約と分ける |
出典:日本損害保険協会「建物・家財について/マンション向け」
たとえば賃貸なら、テレビ・冷蔵庫・寝具などを買い直す負担を考えます。マンションなら「管理組合が保険に入っているから、自宅の室内や家財も大丈夫」と思い込まず、対象の範囲を確かめましょう。
手順2|保険金額は30〜50%の範囲と支払われ方で考える
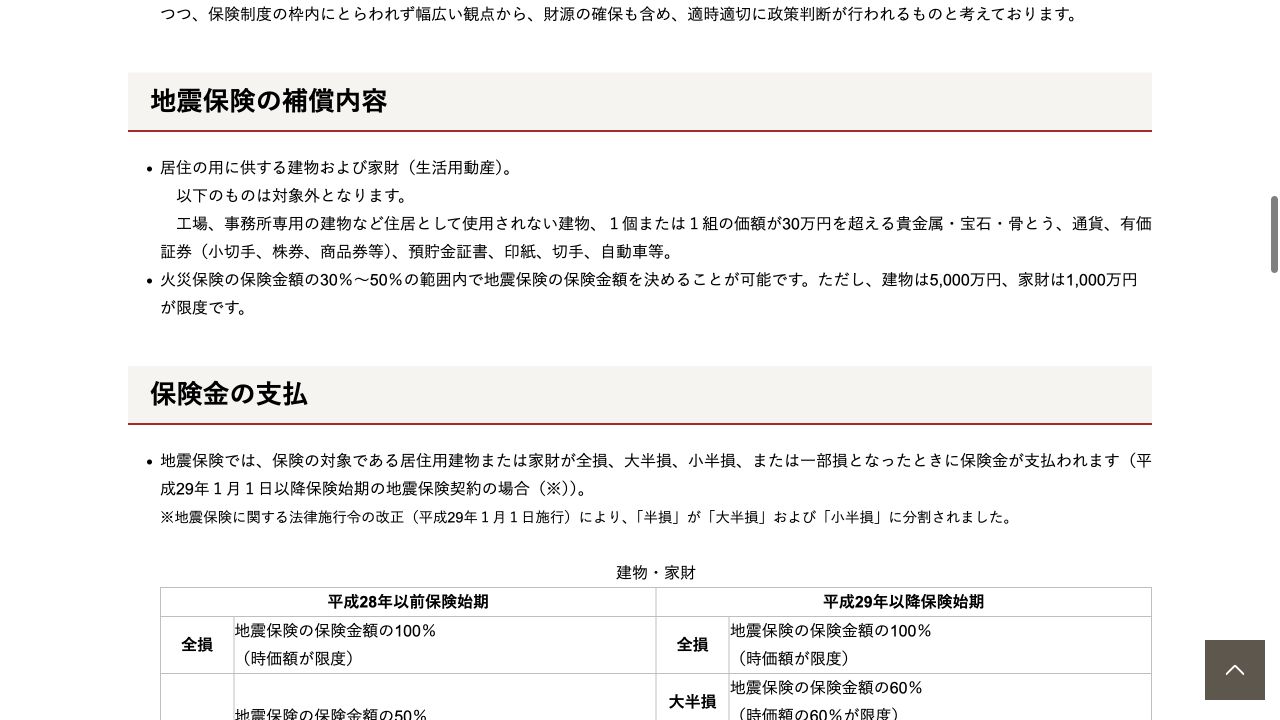
地震保険の保険金額は、建物・家財それぞれで火災保険金額の30〜50%の範囲内で決めます。上限は建物5,000万円、家財1,000万円です。家の購入価格や住宅ローン残高から、そのまま地震保険金額を決める仕組みではありません。
| 火災保険の設定例 | 30%で付けた場合 | 50%で付けた場合 |
|---|---|---|
| 建物2,000万円 | 地震保険600万円 | 地震保険1,000万円 |
| 家財500万円 | 地震保険150万円 | 地震保険250万円 |
※割合を説明するための設定例です。実際の設定可能額は、建物・家財の評価や契約条件などを確認してください。
ほかの条件が同じなら、割合を下げると保険料負担は小さくなりますが、受け取れる保険金も小さくなります。たとえば建物の地震保険金額が600万円なら、一部損の支払割合5%は30万円。1,000万円なら50万円です。契約した金額を、どの損害でも全額受け取れるわけではありません。
損害の程度に応じた支払割合は、全損100%・大半損60%・小半損30%・一部損5%です。それぞれ時価に応じた限度があり、一部損に至らない損害などは支払対象外です。上の計算例も時価による限度等を反映する前の金額です。
迷うときは、被災後に必要なお金と貯蓄を並べる
30%と50%で迷うなら、両方の見積もりを取り、負担の差を確かめましょう。そのうえで、修繕・家財の買い替え・仮住まいの費用のうち、貯蓄からいくら出せるかを考えます。住宅ローンが残っている方は、返済が続く場合の生活費も整理してください。
地震保険は生活再建を支える備えの一つです。再建費用の全額やローンの残額を必ず賄えるものではないため、保険と手元の資金を組み合わせて考えます。
詳しい損害区分は、地震保険金の支払割合と認定基準で確認できます。
手順3|1年か長期契約かは、火災保険と支払方法で選ぶ
地震保険の保険期間は最長5年です。ただし、自由に期間だけを選べるとは限らず、主契約の火災保険の保険期間・払込方法によって契約方法が変わります。
| 選択肢 | 比較するポイント |
|---|---|
| 1年契約 | 長期一括払いより初回の支払額を抑えやすい。更新方法・更新後の保険料を確認する |
| 2〜5年の長期契約・一括払い | 所定の長期係数が適用される。一度に払う総額と、火災保険との期間の組み合わせを確認する |
火災保険を長期の年払いで契約する場合は、地震保険は1年の自動継続となる契約方法があります。一括払いの場合も、地震保険を1年で継続するか、火災保険と同じ期間の長期契約にするかを確認してください。
見積書では「契約期間中の支払総額」と「1年あたりに直した金額」を分けて見ましょう。年換算額が小さくても、その金額を毎年払う契約とは限りません。1年ごとに更新する場合の将来の保険料も、契約時点で確定しているわけではありません。
手順4|補償を減らす前に、使える割引を確認する
地震保険には、建築年・耐震等級・免震性能・耐震診断などによる割引があります。建築年割引は10%、耐震等級割引は等級により10%・30%・50%、免震建築物割引は50%、耐震診断割引は10%です。
割引は重ねて適用できず、所定の確認書類が必要です。「新しい家だから」「耐震性が高そうだから」と自己判断せず、建築確認関係書類や住宅性能評価書など、必要な資料を保険会社・代理店に確認しましょう。
保険料の具体額を知りたい方は、地震保険料の1年の相場・地域別の目安を確認できます。保険金額や割引が違う見積もりを、金額だけで比べないことが大切です。
手順5|保険会社は、火災保険とのセットで比較する
標準の地震保険は同じ所在地・構造・保険金額・割引・期間などの条件であれば、保険会社を変えても基本の補償内容と保険料は同じです。「地震保険が一番安い会社」を探すより、火災保険と合わせた契約条件を比較しましょう。
- 火災保険:水災・風災などの補償、免責金額、特約は希望に合うか。
- 総額:火災保険と地震保険を合わせ、同じ期間・払込方法でいくらか。
- 窓口:分からないことを相談できるか。契約変更・更新・事故連絡の方法は何か。
- 上乗せ補償:標準の地震保険と別の補償が付く場合、追加保険料・対象・支払条件は何か。
各社独自の地震補償の上乗せ特約や、共済の地震保障は、ここで説明する標準の地震保険と同じものではありません。名称に「地震」とあっても、補償の範囲と支払条件を分けて確認してください。
火災保険自体を比較する場合は、火災保険各社の補償・保険料の比較も参考にしてください。
地震保険の加入・途中付帯・更新で確認すること
地震保険だけを単独で契約することはできません。火災保険とセットで加入します。現在の火災保険に地震保険が付いていない場合は、契約期間の途中から追加できます。
| タイミング | 手続き前後に確認すること |
|---|---|
| 新規加入 | 建物・家財の対象、保険金額、始期、期間、払込方法、割引資料を確認 |
| 途中付帯 | 今の証券番号・満期日を伝えて追加を相談。補償開始日、保険料、終期を確認 |
| 更新・変更 | 更新案内で継続の有無、建物・家財の金額、割引、満期日を確認。変更後の証券も照合 |
途中から付ける場合は、残りの火災保険期間との関係で契約期間が決まります。申込みをした日から必ず補償されると考えず、保険会社・代理店に補償開始日を確認してください。地震発生時など、すぐに加入できない場合もあります。
出典:日本損害保険協会「火災保険の途中から地震保険を契約する場合」
更新では住所・用途・増改築・家財の増減も伝えます。保険会社を乗り換える場合は、新旧の補償期間に空白が生じないよう確認し、切り替え前に新しい契約の成立と始期を確かめましょう。
地震保険の選び方でよくある質問
賃貸なら家財だけの地震保険でもよいですか?
自分の家財を対象に検討できます。ただし家財の地震保険だけで単独契約するのではなく、家財の火災保険にセットします。大家さんの建物の保険で、自分の家具・家電まで補償されるとは限りません。
住宅ローンが残っていたら、保険金額は50%にすべきですか?
ローンの有無だけで一律には決められません。被災後の住居費・返済・生活費と貯蓄を並べ、30%と50%の保険料の差を確認します。50%で契約しても、ローン全額や住宅の再建費が必ず補われるわけではありません。
火災保険とは別の会社で地震保険だけに入れますか?
地震保険は火災保険に付帯するため、まず現在の火災保険を契約している保険会社・代理店へ相談してください。別の会社を選びたい場合は、火災保険も含めた切り替え条件や満期日を確認します。
まとめ|対象・金額・期間を決めてから、見積もりを比べる
地震保険を選ぶときは、住まいに合わせて建物・家財の対象を決め、生活再建に必要な資金を考えながら保険金額を設定します。契約期間と割引を確認したら、火災保険を含めた条件・総額と相談窓口を比較しましょう。
見積もりの際は、「建物と家財それぞれの地震保険金額」「30%と50%の違い」「契約期間と支払総額」「割引」「補償開始日」を聞けるようにしておくと、選ぶ根拠がはっきりします。
地震保険と火災保険を、同じ条件で確認したい方へ
標準の地震保険は、同じ条件なら保険会社による保険料の差はありません。火災保険と合わせた補償・総額を比較したい方は、住宅本舗の無料一括見積もりをご利用いただけます。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。