
マンションの火災保険の補償額は、建物は「自分が保険をかける専有部分を、現在の価格で復旧するための評価額」、家財は「持ち物を同等品で買い直す費用」を基に、別々に決めます。
購入価格や住宅ローン残高を、そのまま建物の保険金額にするわけではありません。管理組合の保険がある場合も、自分の室内や家財まで対象になるかは別の確認が必要です。
この記事では、分譲マンションを中心に、補償する範囲から金額を決める手順を説明します。戸建て・賃貸で異なる点も整理しました。公式情報の確認日:2026年10月22日。
建物・家財の金額を確認して、同じ条件で見積もりを比べたい方へ
住宅本舗の無料一括見積もりでは、複数社の条件をまとめて確認できます。マンションの管理規約や面積が分かる資料を用意し、保険の対象・保険金額・自己負担額をそろえて比較しましょう。

火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
マンションの補償額は、建物と家財を分けて決める
| 分けて考えるもの | 金額を決める基準 | 最初に確認する資料 |
|---|---|---|
| 建物の専有部分 | 保険の対象となる室内部分・設備の再調達価額 | 管理規約、専有面積が分かる資料、保険会社の評価 |
| 共用部分 | 管理組合の契約と管理規約を確認。自分の契約に含めるかはその内容による | 管理組合の保険証券・契約内容、管理規約 |
| 自分の家財 | 家具・家電・衣類などを、同等品で買い直す費用 | 持ち物リスト、購入履歴、保険会社の家財評価表 |
ここでいう「補償額」は、主に契約で設定する保険金額のことです。保険会社へ支払う保険料とは異なります。また、保険金額を設定しても、すべての事故でその金額を受け取れるわけではありません。
まず管理規約で、専有部分と共用部分の境界を確認する
エントランス・階段・エレベーターなどの共用部分は、一般に管理組合の火災保険で備えます。所有者が個別に検討するのは、主に専有部分と自分の家財です。
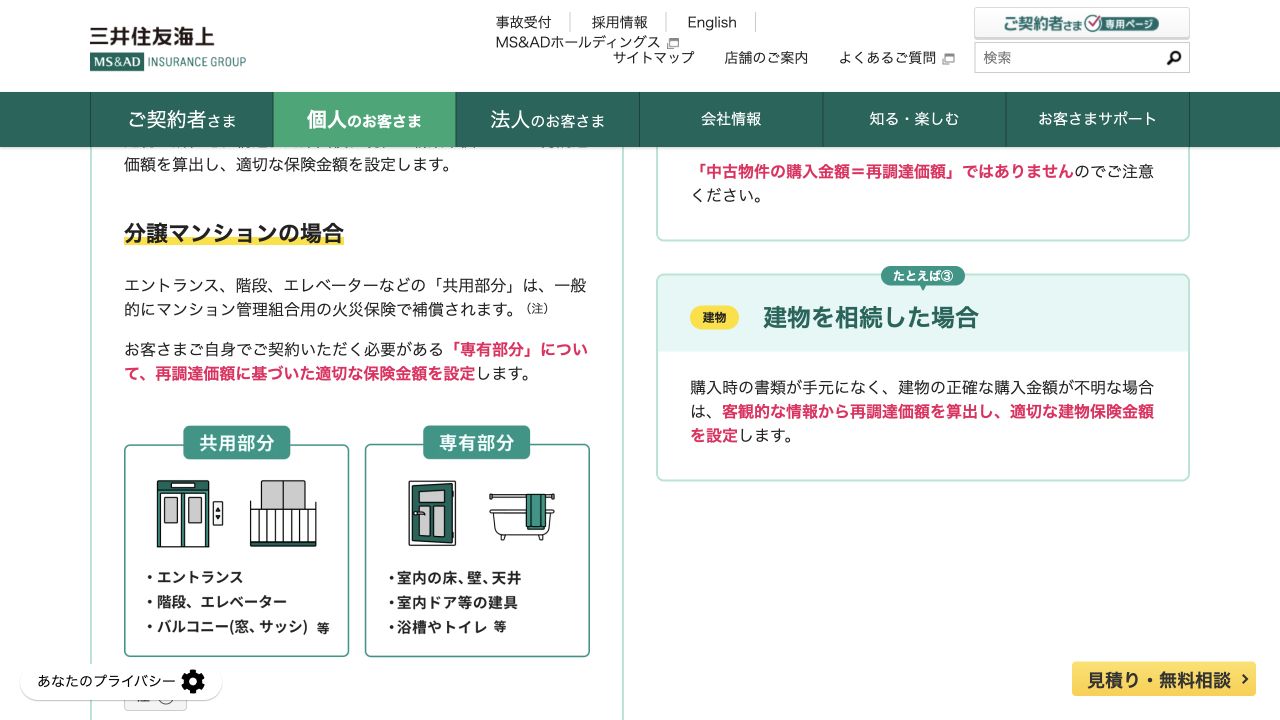
| 箇所の例 | 確認するポイント |
|---|---|
| 室内の壁・床・天井の仕上げ、キッチン・浴槽など | 専有部分としてどこまで自分の建物の保険に含まれるか |
| エントランス、廊下、階段、エレベーターなど | 管理組合の保険で対象となる範囲と保険金額 |
| バルコニー、窓・サッシなど | 自分だけが使っていても共用部分の場合がある。管理規約と修復義務、保険の条件を確認 |
とくに注意したいのは、壁や天井の境界です。表面の仕上げ部分までを専有部分とする「上塗基準」か、壁などの中心まで含める「壁芯基準」かによって、対象となる範囲が変わります。
管理規約と管理組合の保険で使っている基準を確認し、自分の契約との抜けや重なりを調整します。管理組合の保険がない、または共用部分の持分も個人で備える必要がある場合は、その事情も保険会社・代理店へ伝えてください。
出典:SOMPOダイレクト「マンションの上塗基準と壁芯基準」
建物の保険金額は、購入価格ではなく専有部分の評価から決める
マンションの購入価格には、土地の権利や共用部分の持分、不動産会社の販売利益などが含まれます。「4,000万円で買ったから、建物の保険金額も4,000万円」とは決められません。
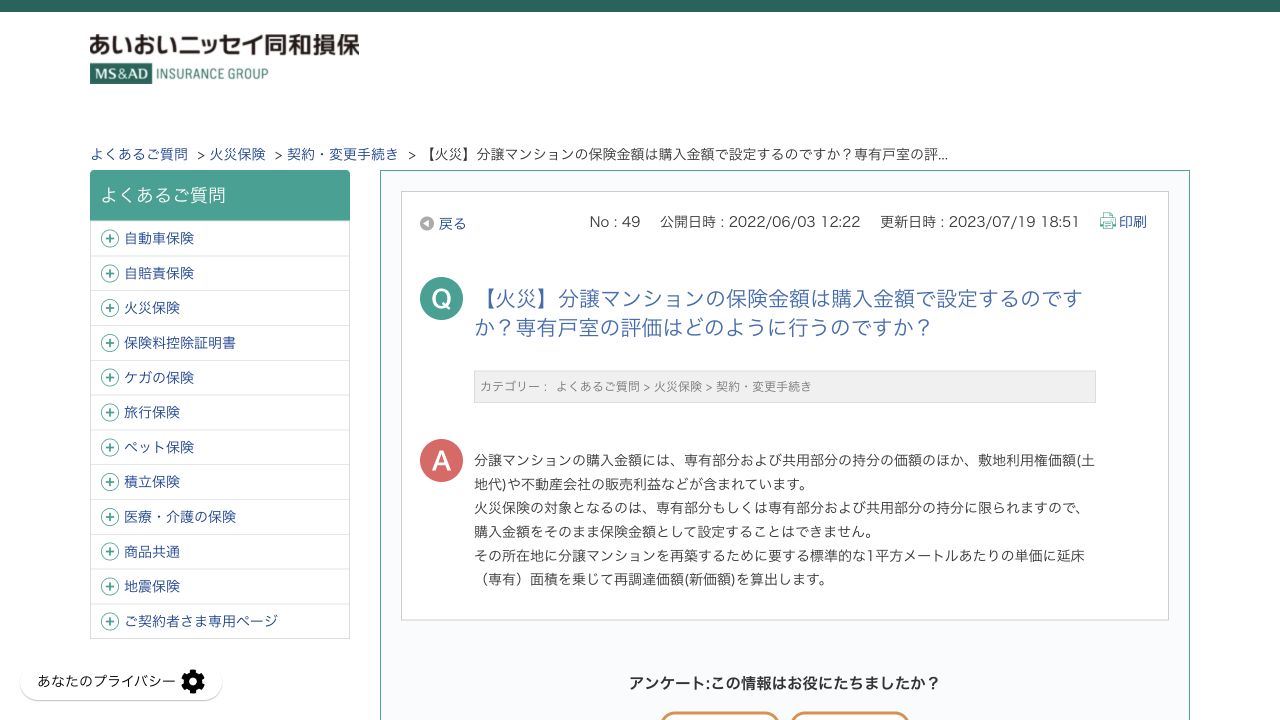
基本になるのは、同等の部分を現在の価格で再築・再取得するための再調達価額(新価)です。保険会社は所在地・構造・専有面積などから評価します。中古物件の売買価格や固定資産税の評価額とも目的が異なります。
すでに契約がある方は、新価と時価のどちらで評価・支払いする契約かも確認します。時価は経年・使用による減価を反映するため、同等のものを新しく建て直す費用との差が生じることがあります。
| 確認する順番 | 保険会社・代理店に伝えること |
|---|---|
| 1.対象と面積をそろえる | 専有部分の境界、面積、共用部分の持分を含める必要の有無 |
| 2.現在の再調達価額を確認する | 所在地・構造・建築年、内装・設備、リフォームの内容 |
| 3.設定できる金額と支払方法を確認する | 提示された評価額の根拠、設定可能な範囲、事故時の自己負担・支払限度 |
面積に単価を掛けて評価する方法がありますが、単価や対象範囲は保険会社などで異なります。インターネット上の一律の坪単価や「購入価格の何割」といった数字だけで決めず、見積もりの評価根拠を確認しましょう。
同じマンションでも提示額が違う場合は、保険会社によって建物評価額が違う理由で、面積・評価方法をそろえるポイントを確認できます。
家財の補償額は、部屋ごとの持ち物を積み上げる
家財は、建物の保険に入るだけでは補償されません。冷蔵庫などの大型家電に加え、衣類・寝具・食器・本なども含め、同等品を買い直す費用を確認します。
保険会社の世帯人数・年齢別の評価表は出発点になります。ただし、持ち物の量は家庭によって違うため、実際の内容と照らし合わせましょう。
| 家財の区分 | 確認したい持ち物 | 買い直し費用の仮定例 |
|---|---|---|
| 家具 | ベッド、テーブル、ソファ、収納家具など | 100万円 |
| 家電・電子機器 | 冷蔵庫、洗濯機、テレビ、パソコンなど | 100万円 |
| 衣類・寝具 | 家族全員の衣類、靴、布団、カーテンなど | 100万円 |
| 生活用品・趣味の物 | 食器、本、日用品、趣味用品など | 100万円 |
| 合計 | 上の4区分を合算 | 400万円 |
※計算の仕方を示すため、各区分を仮に100万円とした例です。世帯別の相場・実際の見積もり・推奨額ではありません。ご自身の持ち物に置き換えてください。
貴金属・美術品などは、通常の家財とは別の支払限度や手続きが設けられる場合があります。「家財を400万円にしたから、高額品もすべて400万円まで出る」と考えず、品目ごとの条件を確認してください。
出典:損保ジャパン「保険金額はどのように決めればいいですか?」
保険料を抑えるために、補償額だけを下げない
評価額より低い保険金額で契約すると、大きな損害が出た際に復旧・買い直し費用が不足するおそれがあります。評価額がいくらかを確認したうえで、設定額を下げた場合の負担を聞くことが大切です。
| 仮定する条件 | 金額 |
|---|---|
| 専有部分の復旧に必要な費用 | 1,200万円 |
| その復旧費用に対する契約の支払限度額 | 1,000万円 |
| 上の差額 | 200万円 |
※不足の考え方を示す仮定例です。免責金額や補償対象外の費用などは考慮していません。実際の支払額は、対象事故・評価基準・損害額・契約条件によります。
出典:損保ジャパン「評価額と保険金額はあわせなければならないのですか?」
反対に、家財の評価額を超える金額を設定しても、超えた部分まで家財の損害が補償されるわけではありません。保険金額の多さだけで判断せず、評価額と支払条件をセットで確認します。
保険料が予算に合わない場合は、必要な補償・特約と免責金額も見直します。免責を増やす場合は、その分を事故時に負担できるかを確認しましょう。免責金額と保険料の関係も参考にしてください。
地震保険の金額は、火災保険と別に確認する
標準の地震保険は、建物・家財それぞれで火災保険金額の30〜50%の範囲内で設定します。上限は建物5,000万円、家財1,000万円です。損害の程度に応じて支払われるため、火災保険と同じ金額・支払方法ではありません。
専有部分と家財のどちらに付けるか、何%にするかは、地震保険の選び方で手順を整理しています。
戸建て・賃貸では、建物を誰が保険に入れるかが違う
| 住まい | 建物の金額 | 家財の金額 |
|---|---|---|
| 持ち家の戸建て | 建物全体の再調達価額を確認。門・塀・物置などの扱いも商品資料で確認 | 自分が所有する家財の買い直し費用を確認 |
| 賃貸マンション・アパート | 借りている建物は、通常は所有者側の保険で備える | 入居者は自分の家財を評価。借家人賠償責任の補償額とは分ける |
賃貸契約で必要となる借家人賠償責任の補償は、大家さんへの賠償に備えるものです。自分の家財を買い直すための保険金額とは別に、賃貸契約の条件を確認します。
見積もりでは、この5項目をそろえて比較する
- 建物:専有部分の境界と面積、評価の基準は同じか。
- 保険金額:建物と家財を分け、同じ金額で見積もっているか。
- 補償:水災・水ぬれ・破損などの有無、特約の条件は同じか。
- 自己負担:事故ごとの免責金額と、品目別の支払限度はどうなっているか。
- 期間:保険期間と支払方法をそろえた総額で比較しているか。
保険料が安い見積もりでも、家財が含まれていない、建物の金額が低い、免責が高い場合があります。金額の根拠が分からないときは「この評価額になった面積・対象範囲・単価を教えてください」と尋ねましょう。
保険金額ではなく、支払う保険料の目安を知りたい方は、マンション・戸建ての火災保険料の相場を確認してください。
マンションの火災保険の補償額でよくある質問
建物の保険金額は1,000万円で足りますか?
面積・設備・対象範囲などで評価が変わるため、一律には判断できません。専有部分の現在の再調達価額と、1,000万円で設定した場合の支払限度・自己負担を保険会社に確認してください。
住宅ローン残高に合わせて決めてもよいですか?
ローン残高は借入金の残りで、復旧に必要な費用とは異なります。建物の評価を先に確認し、金融機関から契約条件の指定がある場合は、その内容も照合します。
中古マンションなら、築年数に合わせて金額を下げますか?
新価を基準とする契約では、古さだけで購入時から毎年減らす考え方ではありません。現在の価格で同等の部分を復旧する評価を確認します。リフォームや建築費の変動がある場合も見直しましょう。
管理組合が火災保険に入っていれば、自分の保険は不要ですか?
管理組合の保険が共用部分を対象としている場合、自分の専有部分や家財まで同じように補償されるわけではありません。まず管理規約と保険の対象範囲を確認し、不足する部分を検討します。
まとめ|対象範囲を確認してから、建物・家財の金額を決める
マンションの火災保険は、管理規約と管理組合の保険を確認し、自分が備える範囲をはっきりさせるところから始めます。そのうえで専有部分の再調達価額と、家財の買い直し費用を別々に評価しましょう。
購入価格・ローン残高や周囲の契約額に合わせるのではなく、「何を、いくらで復旧できる契約か」を確かめてから、同じ条件の保険料を比較することが大切です。
建物・家財の金額を確認して、同じ条件で見積もりを比べたい方へ
住宅本舗の無料一括見積もりでは、複数社の条件をまとめて確認できます。マンションの管理規約や面積が分かる資料を用意し、保険の対象・保険金額・自己負担額をそろえて比較しましょう。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。