
同じ家で見積もりを取ったのに、保険会社ごとに建物評価額が違う。「高いほうが安心なのか」「低い金額に合わせてもよいのか」と迷うことがあります。
火災保険の建物評価額は、評価方法・使う単価や補正・建物の入力条件によって差が出ることがあります。まずは、各社の金額が何を基に計算されているかを確認しましょう。評価額の高さだけで、保険会社の良し悪しや受け取れる保険金は決まりません。
この記事では、評価額が違う理由、見積書で比べる項目、提示額に納得できないときの確認方法を整理します。公式情報の確認日:2026年10月22日。契約中の方は、ご自身の保険始期日に対応する約款・資料もご確認ください。
評価額と補償内容を確かめて、火災保険を比べたい方へ
複数社の見積もりを比べるときは、建物・家財の保険金額や自己負担額も確認しましょう。住宅本舗では、火災保険の無料一括見積もりを受け付けています。

火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
建物評価額が違ったら、金額を選ぶ前に3点を確認
| 確認する順番 | 見るところ |
|---|---|
| 1.同じ建物条件か | 所在地・構造・延床面積・建築年・新築時の建築費・付属物の範囲 |
| 2.同じ意味の金額か | 建物評価額なのか、契約で設定する保険金額なのか。新価と時価が混ざっていないか |
| 3.評価方法と根拠は何か | 建築費に係数を掛けたのか、単価と面積で計算したのか。建物の仕様を調整したか |
ここがそろわないまま保険料を比べると、補償する金額が小さいために安く見える見積もりを選んでしまうことがあります。「A社より低くしてほしい」と依頼する前に、差の理由を担当者へ確認してください。
出典:日本損害保険協会「保険金額の設定」/三井住友海上「建物の評価方法」/損保ジャパン「建物評価早わかり」
保険会社によって建物評価額が違うのはなぜ?
計算の出発点が違う|建築費から計算する方法と、面積から計算する方法
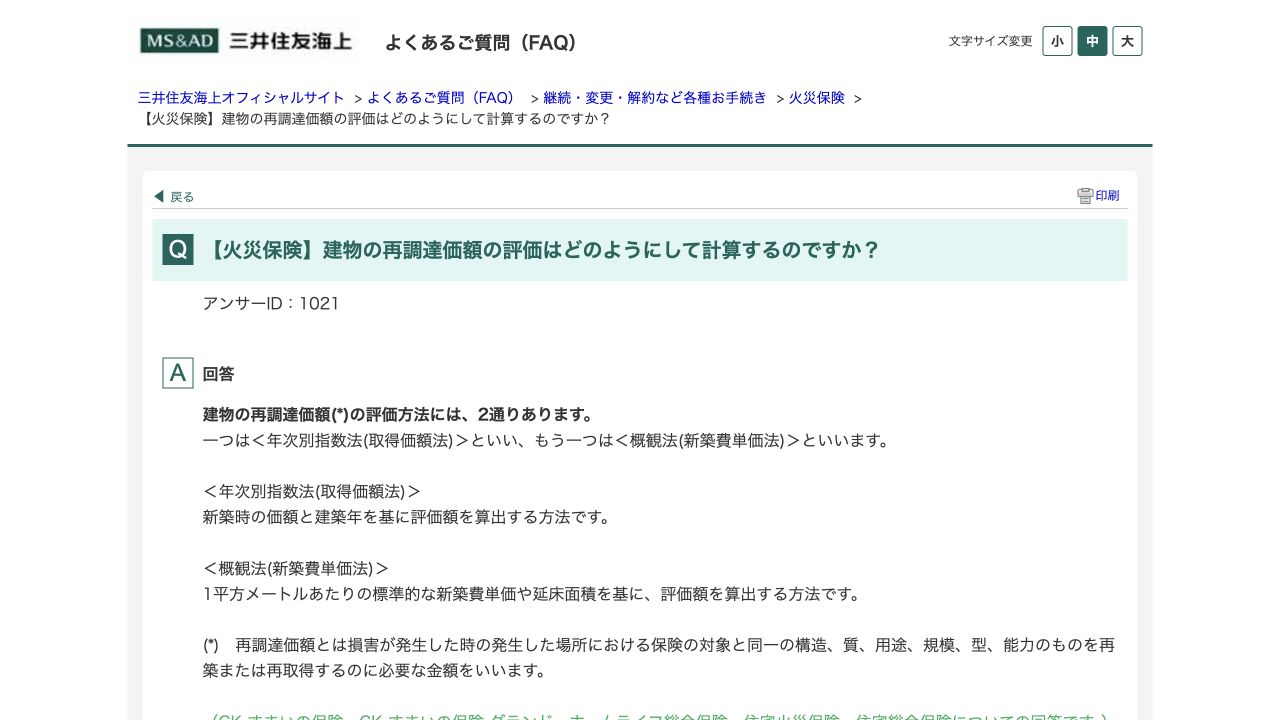
| 主な評価方法 | 計算の考え方 | 確認したい資料 |
|---|---|---|
| 年次別指数法など | 新築時の建築費を基に、建築時からの価格変動を反映して評価する | 新築時の建築価額と建築年が分かる契約書・内訳など |
| 新築費単価法・概観法など | 所在地や構造等に対応した標準的な新築費単価と、延床面積等から評価する | 建物の所在地・構造・面積が分かる資料 |
同じ家でも、一方が実際の建築費を基に計算し、もう一方が標準単価を使っていれば、出発点が異なります。中古住宅の購入額を、その家の「新築時の建築費」として入力していないかも確認しましょう。
たとえば三井住友海上は2つの評価方法を案内しています。東京海上日動も、中古住宅の建築年・建築時の価額が分かるかどうかで評価方法を分けています。まず、各見積もりで採用した方法を聞くことが有効です。
出典:三井住友海上「評価方法」/東京海上日動「中古住宅の評価」
計算に使う単価・価格変動の反映時点・調整が違うことがある
建て直す費用は、購入当時の金額から変わることがあります。損保ジャパンは、評価に使う物価変動率や地域ごとの新築費単価に、建築費の高騰を反映していると説明しています。古い契約の評価額と、今の見積もりが違うのは、その影響も考えられます。
また、標準的な計算だけでは個々の家の仕様を十分に反映できないことがあります。特別な設備や高い仕様の建物などは、資料を基にした調整が必要か、各社へ確認してください。損保ジャパンの公式資料にも、必要に応じた実態による調整が示されています。
仕組みを示す仮定の例:同じ100㎡でも、計算に使う単価が25万円/㎡なら2,500万円、30万円/㎡なら3,000万円になります。この単価・評価額は相場や実際の見積もりではありません。「同じ面積でも、計算条件が違えば結果が変わる」という説明用の数字です。
出典:損保ジャパン「保険金額の設定方法」/損保ジャパン「評価・実態による調整」
入力した面積や、含めた設備・付属物の範囲が違う
延床面積と建築面積を取り違えたり、増築前の面積で見積もったりすると、同じ家を比較しているつもりでも条件が変わります。マンションでは、自分が保険を付ける専有部分と、管理組合の契約が関係する共用部分を分けて確認します。
門・塀・車庫などを評価額へ含める範囲も、見積書と商品資料で照合してください。土地代を含む購入価格を、そのまま建物評価額として使わないことも大切です。
出典:日本損害保険協会「建物の評価」/SBI損保「建物情報・確認資料」
建物評価額・保険金額・保険金は別の金額
| 言葉 | 意味 |
|---|---|
| 建物評価額 | 保険の対象となる建物の価値を、契約で使う基準に沿って見積もった金額 |
| 保険金額 | 評価額や商品の設定ルールを踏まえ、契約で決める補償の金額・支払限度額 |
| 保険金 | 対象となる事故が起きたとき、契約条件や認定した損害に基づいて支払われる金額 |
見積書に「評価額2,500万円」「建物保険金額2,000万円」と並んでいたら、どちらの数字を比べているかを確認します。評価額や保険金額が、そのまま事故時に必ず振り込まれる金額ではありません。損害の範囲、自己負担額、特約などでも支払いが変わります。
新価と時価は違うが、今の商品で自由に選べるとは限らない
| 評価基準 | 考え方 |
|---|---|
| 新価・再調達価額・再取得価額 | 現在、同等の構造・質・規模などの建物を再築・再取得するための費用を基にする |
| 時価 | 新価から、経過年数や使用による消耗分を差し引いて考える |
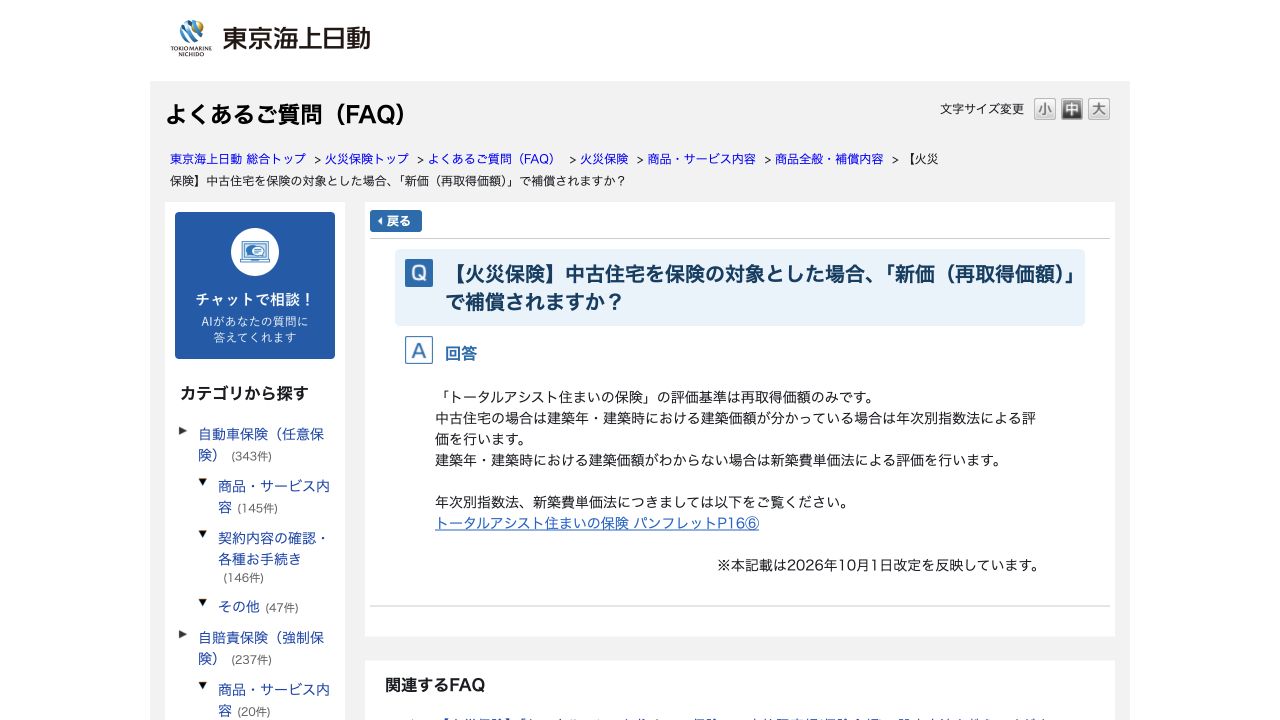
現在は新価を基準とする契約が一般的です。東京海上日動の「トータルアシスト住まいの保険」は再取得価額のみ、あいおいニッセイ同和損保の「タフ・すまいの保険」なども時価基準では契約できないと案内されています。
したがって、「新価は高いから時価を選ぶ」と単純に選択できるとは限りません。古い契約からの見直しでは、評価基準そのものが変わっていないかも確認してください。新価と時価の金額比だけで、保険料が同じ比率で変わるともいえません。
出典:東京海上日動「評価基準」/あいおいニッセイ同和損保「新価・時価と契約条件」/ソニー損保「再調達価額の意味」
評価額は高いほう・低いほう、どちらに合わせる?
どちらかの金額へ機械的に合わせるのではなく、自宅の条件を正しく反映しているかを確認して決めます。高い見積もりを「保険料を取るため」、低い見積もりを「必ず補償不足」と、数字だけで判断することはできません。
| 迷いやすい選び方 | 先に確認すること |
|---|---|
| 保険料を下げるため、低い金額にそろえる | 大きな被害のとき、同等の家を再建する資金が不足しないか |
| 多く受け取るため、高い金額にそろえる | 評価・設定できる範囲に合うか。損害額や契約の上限を超える受取りはできない |
| 前の契約と同じ額のまま更新する | 建築費の変化、増改築、設備や面積の変更が反映されているか |
保険金額を低くすると、全損時の再建資金が足りなくなる可能性があります。契約によっては比例払いの扱いにも注意が必要です。一方、過大に設定しても、超過部分の保険金が支払われるわけではありません。実損払い・比例払いの違いを含め、商品の設定ルールを確認しましょう。
「評価額の80%にしておけば大丈夫」などの割合も、すべての商品に共通する基準ではありません。現在の契約で、設定できる金額の範囲と、損害が出たときの支払方法を聞いてください。
出典:日本損害保険協会「一部保険・超過保険・実損払いと比例払い」/三井住友海上「建物保険金額の設定条件」
見積もりを比べる手順と、担当者への確認メモ
まず、同じ建物資料を各社へ渡して評価を依頼します。新築時の工事請負契約書や金額の内訳、建築年・構造・面積が分かる資料が手元にあれば用意しましょう。中古住宅で新築時の建築費が不明なら、購入額で置き換えず、そのことを伝えます。
評価の根拠を確認した後、各商品の設定ルールの範囲内で、建物・家財の保険金額、水災等の補償、自己負担額、地震保険、期間と支払い方をそろえて再見積もりを依頼します。同じにできない条件は、違いとして残して比較してください。
| 担当者への質問 | 確認できること |
|---|---|
| この評価額は、どの方法・資料で計算していますか? | 建築費からの計算か、標準単価と面積からの計算か |
| 土地代を除き、どの設備・付属物まで含めていますか? | 建物として保険を付ける範囲 |
| 他社と金額が違うのは、面積・単価・調整のどこですか? | 提示額に差が出た理由 |
| 希望する保険金額を設定できますか。不足する場合はどう支払われますか? | 契約可能な範囲と、大きな損害時の自己負担 |
建物保険金額そのものの決め方は、火災保険の保険金額の決め方、補償範囲は火災保険で直せるもの・対象外の例も参考にしてください。
建物評価額に関するよくある質問
固定資産税評価額や中古住宅の購入価格を使えますか?
火災保険で必要なのは、契約の評価基準に沿った建物の金額です。税金のための評価額や、不動産としての売買価格と同じとは限りません。新価で考える場合は、現在同等の建物を再築する費用が基準となり、土地代は含みません。
中古住宅や築年数の古い家でも、新価で評価しますか?
新価を評価基準とする商品では、中古住宅だからという理由だけで時価基準に変わるわけではありません。購入した中古住宅の安さや築年数だけで保険金額を決めず、その商品の評価方法で再築費用を確認しましょう。
出典:日本損害保険協会「新価による評価」/東京海上日動「中古住宅の評価」
更新時に評価額が上がったら、そのまま受け入れるべきですか?
建築費の変動などが反映された可能性があるため、まず前契約との違いを確認します。建物情報に誤りがないか、係数・単価や調整がどう変わったかを聞いたうえで判断してください。保険料を抑えたい場合も、建物の金額だけを下げず、補償の重複や自己負担額まで含めて見直します。
まとめ|評価額の差は、計算の根拠から確認しよう
建物評価額が違うときは、まず入力した建物情報、評価の方法、単価や調整を比べます。そのうえで、評価額と契約上の保険金額を区別し、自宅の再建に必要な備えを考えましょう。
最も低い金額や最も高い金額を選ぶことよりも、なぜその金額なのか説明を受け、補償不足や過大な設定を避けることが大切です。各社の商品も比較したい方は、火災保険の比較記事をご覧ください。
評価額と補償内容を確かめて、火災保険を比べたい方へ
複数社の見積もりを比べるときは、建物・家財の保険金額や自己負担額も確認しましょう。住宅本舗では、火災保険の無料一括見積もりを受け付けています。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。