
火災保険でいらない補償を見直すなら、ほかの保険と重複する特約、貯蓄で払える小さな損害、住まいの条件に合わない補償の順に確認すると整理しやすくなります。
ただし、水災を外しても水ぬれのリスクは残り、家財を外すと、その火災保険では家具や家電の買い直しに備えられなくなります。「最低限でいい」と考える方も、外した後に何を自分で払うのかまで確認しましょう。
まずは補償別の見直し一覧で、ご自身の条件に当てはまる項目を探してください。補償を個別に外せるかどうかは、商品・プランによって異なります。
公式情報の確認日:2026年10月23日。この記事では、持ち家・賃貸の住居向け火災保険を対象に、補償を絞る判断材料を整理しています。
補償を残す場合と、絞る場合の保険料を比べたい方へ
住宅本舗の無料一括見積もりで、複数社の補償内容と保険料を確認できます。建物・家財の保険金額と自己負担額をそろえ、必要な補償が残るか比較してください。

火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
火災保険のいらない補償は?見直せる条件を一覧で確認
全員にとって不要といえる補償はありません。次の表の「見直しを検討できる条件」と「残したい条件」を比べ、保険証券や見積書に印を付けていきましょう。
| 見直す項目 | 見直しを検討できる条件 | 残したい条件・注意点 |
|---|---|---|
| 個人賠償責任の特約 | 家族の自動車保険などに、同じ人・事故を十分に補償する特約がある | 対象となる家族・国内外の範囲・限度額が違う場合。両方を外さない |
| 破損・汚損 | 偶然壊した物の修理・買い直しを貯蓄で負担できる | 高額な家具・家電があり、事故後の出費が家計に響く場合。免責金額も確認 |
| 盗難 | 保険対象になる盗難損害を自分で負担でき、保険料差にも納得できる | 盗まれた家財や、侵入時に壊れた窓・扉などの修理負担が大きい場合 |
| 水災 | 洪水・内水・高潮・土砂災害の情報、階数・床の高さから、自分の建物や家財の浸水リスクが低いと判断できる | 低層階、河川沿い、低地、斜面近くなど。想定区域外でも被害がないとは限らない |
| 家財の保険金額 | 実際に持つ家具・家電・衣類などに対して、設定額が過大になっている | 火災などでまとめて買い直す資金が足りない場合。家財補償をゼロにする判断とは別 |
| 地震保険 | 地震後の住まい・生活再建に必要な資金を自分で用意できる | 地震による火災・倒壊・津波被害に備えたい場合。通常の火災保険とは別の保険 |
この表は見直しの目安です。補償名、選択できる組み合わせ、支払条件は商品や保険始期日で異なります。
参考:日本損害保険協会「火災保険の補償範囲」/損保ジャパン「ご契約プラン」
最初に確認したいのは、重複している特約
自動車保険・火災保険・傷害保険などに、個人賠償責任の特約がそれぞれ付いていることがあります。ほかの契約で必要な範囲を確保できていれば、見直しの候補です。
ただし、特約名が同じでも、補償の対象者や範囲まで同じとは限りません。日本損害保険協会のガイドラインでも、国内だけを対象とする契約と、国外も対象とする契約などの違いが挙げられています。
- 誰が対象か:本人に加え、家族も含まれるか
- 何を補償するか:事故の種類や国内・国外の範囲
- どこまで補償するか:支払限度額と自己負担額
- 事故時の対応:示談交渉サービスの有無・条件
外すときは、残す契約を決めてから手続きしましょう。残した保険を後日解約したり、家族構成が変わったりしたときも、補償が途切れないか再確認が必要です。
参考:日本損害保険協会「補償重複の対応に関するガイドライン」
破損・汚損や盗難は、自己負担できる金額から考える
破損・汚損は、修理費と免責金額を一緒に確認
物を落として壊したなどの偶然な事故に備える補償です。必要性は、家にある物の価格や生活状況、修理費を負担できる貯蓄によって変わります。
例えば、支払対象と認められる損害が10万円で、差し引く免責金額が5万円なら、単純な計算では保険金は5万円です。これは仕組みを示す仮定例で、実際の支払額は契約の限度額や対象物の条件などで変わります。
少額の修理を自分で払えるなら、補償を外す方法のほか、免責金額を上げて補償を残す方法も比較できます。選択できる免責金額や、保険料が変わるかは商品ごとに確認してください。
盗難は、盗まれた物と侵入被害を分けて確認
盗難補償では、家財の盗難に加え、侵入時に壊された建物の損害などを対象にする商品があります。建物・家財のどちらを契約するかで、備えられる損害も変わります。
現金や貴金属などは、一般の家財とは別の限度額や申告条件が設けられる場合があります。「高価な物がないから不要」と決める前に、窓・扉の修理や普段使う家電の買い直しまで負担できるか確認しましょう。
参考:日本損害保険協会「火災保険の補償」/損保ジャパン「プラン・自己負担額の選択」
水災を外しても、水ぬれの備えは別に確認する
| 事故の例 | 主に確認する補償 | 間違えやすい点 |
|---|---|---|
| 豪雨で川や排水路の水があふれ、自宅に浸水した | 水災 | 河川から遠くても内水氾濫のリスクがある |
| 上階の部屋や給排水設備の事故で壁・床が濡れた | 水ぬれ | 水災を外す判断とは別。原因となった設備自体の修理は別扱いの場合がある |
| 地震による津波で建物や家財が流された | 地震保険 | 一般に、水災補償だけでは備えられない |
マンションの高層階でも、上階からの漏水や給排水設備の事故は起こり得ます。「浸水しにくいから水災を外す」と「水ぬれも外す」を一緒に決めないようにしてください。
以下は、水ぬれの説明例としてソニー損保の公式ページを引用したものです。実際の対象範囲は、加入する商品の約款・重要事項説明書で確認してください。
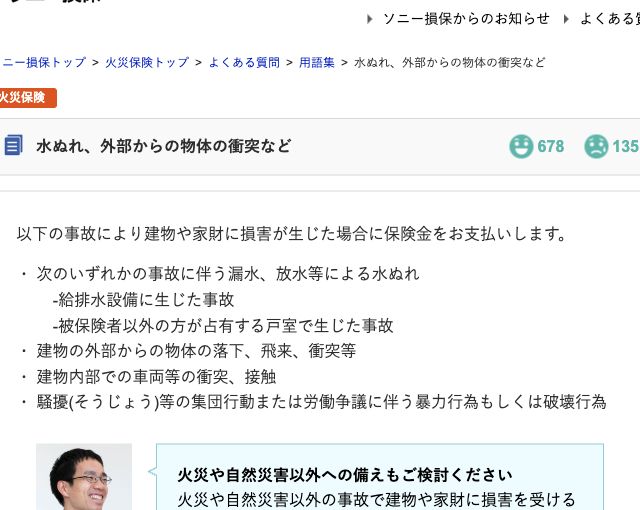
水災を見直す際は、国土地理院のハザードマップと自治体の情報で、洪水・内水・高潮・土砂災害を確認します。地図の色だけで決めず、居室や床の高さ、地下部分も合わせて見てください。
マンションの受変電設備や共用廊下などは、管理組合の契約で確認する部分です。共用設備の被害が、そのまま専有部分の個人契約で補償されるわけではありません。管理組合の備えと、自分の専有部分・家財の備えを分けて確認しましょう。
水災の判断を詳しく確認したい方は、水災補償を外す前の確認手順も参考にしてください。
参考:日本損害保険協会「水災への備え」/同「マンションの火災保険の契約方法」/同「地震保険」
火災保険は最低限でいい?住まいごとに残す備えを決める
先に決めたいのは、補償の数ではなく、火事や災害のあとに住まいと生活を立て直せる金額です。賃貸と持ち家では、自分で備える対象が異なります。
| 住まい | 先に確認したい対象 | 削る前の注意点 |
|---|---|---|
| 持ち家の戸建て | 建物の修理・再建、家財の買い直し | ローン残高や建物の購入価格だけで保険金額を決めない |
| 持ち家のマンション | 専有部分、家財、必要な賠償責任の補償 | 共用部分は管理組合の保険と分ける。管理規約も確認 |
| 賃貸住宅 | 自分の家財、大家さんへの借家人賠償、必要な個人賠償 | 大家さんの建物保険で自分の家財まで補償されるとは限らない |
特に賃貸の借家人賠償は、大家さんへの賠償に備えるものです。日常生活で他人に与えた損害に備える個人賠償とは役割が違うため、混同して外さないでください。賃貸借契約で求められている加入条件も確認します。
家財は「保険をゼロにする」前に金額を調整する
家財は家電や家具だけでなく、衣類なども含めて考えます。テレビ1台の買い替えは払えても、火災で家の中の物を同時に失うと、出費は大きくなります。
所有物を一覧にして、買い直しに必要な金額と貯蓄から出せる金額を確認しましょう。建物と家財の設定方法は、火災保険の補償額の決め方で解説しています。
地震保険は、火災保険の基本補償とは別に判断する
地震による火災や倒壊、津波による損害は、通常の火災保険では補償されません。地震保険を付けない場合は、その後の住まいや生活再建の資金をどう確保するか考える必要があります。
地震保険は火災保険にセットして契約します。地震保険の選び方も確認し、保険料だけでなく、建物・家財のどちらにいくら備えるかを検討してください。
補償を減らす前に、同じ条件の見積もりを2通り取る
「外すと安くなるはず」だけでは、判断に必要な保険料差が分かりません。次の手順で、残す場合と外す場合を比較しましょう。
- 建物・家財の保険金額、契約期間、払込方法、免責金額をそろえる
- 見直したい補償を残した案と、外した案を見積もってもらう
- 保険料差と、外した場合に自分で払う修理・買い直し費用を比べる
商品によっては補償がセットになっており、プランを下げると水ぬれや盗難などもまとめて外れる場合があります。安くなった理由と、外れる補償の一覧を必ず確認してください。
建物の保険金額を必要以上に下げる方法は、事故後の再建費用が不足するおそれがあります。まず重複する特約や自己負担できる損害を確認し、そのうえで商品・プランを比較しましょう。
参考:損保ジャパン「ご契約プラン」/日本損害保険協会「火災保険選定のポイント」
いらない補償・最低限の火災保険でよくある質問
火災だけに絞ることはできますか?
商品によって選択できる範囲が異なります。火災・落雷・破裂爆発などが基本補償としてまとまっている商品もあります。「火災だけ」という名前や価格だけで決めず、風災・水災・水ぬれなどが残るか確認してください。
経年劣化による雨漏りも、補償を付ければ直せますか?
一般に、経年劣化や自然消耗による損害は対象外です。補償を増やしても、すべての修理が保険で賄えるわけではありません。事故の原因と、契約の「保険金を支払わない場合」を確認してください。
契約中でも補償を外せますか?
変更できる項目や手続き、保険料の精算方法は契約によります。まず保険会社・代理店に、外れる補償と変更日を確認してください。乗り換える場合は、新しい契約の開始日を確認してから、古い契約を終了する日を決めましょう。
まとめ|重複・小さな損害・住まいの条件から見直す
火災保険を最低限にするなら、重複する特約を整理し、貯蓄で払える損害を確認したうえで、立地や階数に合う補償を選ぶ順番が基本です。
水災と水ぬれ、建物と家財、個人賠償と借家人賠償を分けて確認すれば、必要な備えまで外すことを防げます。最後は、見積書と契約概要・重要事項説明書で、保険料差と自己負担を確認してください。
補償を残す場合と、絞る場合の保険料を比べたい方へ
住宅本舗の無料一括見積もりで、複数社の補償内容と保険料を確認できます。建物・家財の保険金額と自己負担額をそろえ、必要な補償が残るか比較してください。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。