
「マンションの火災保険は10年でいくら?」「提示された保険料は高くない?」と調べている方は、契約期間と、家財・地震保険が含まれるかを最初に確認しましょう。建物だけの保険料と、家財や地震への備えを含む総額では、比べる金額が変わります。
現在、新たに加入する一般的な住宅向け火災保険は最長5年です。この記事では、マンション・戸建ての5年の公式保険料例を示し、10年間の費用を考える方法と、見積書を比べるポイントを解説します。
保険料例は全国平均ではなく、公式資料に掲載された特定条件の例です。実際の保険料は所在地・築年数・補償等で変わります。公式情報の確認日:2026年10月22日。
ご自宅の条件で、火災保険料を比べたい方へ
保険料の目安を見たら、所在地・建物の構造・補償内容をそろえて確認しましょう。住宅本舗では、火災保険の無料一括見積もりを受け付けています。

火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
マンションの火災保険の相場|まずは5年の公式例で確認
マンションの保険料を見るときは、「建物のみ」「建物と家財」「地震保険もセット」のどれかを区別します。下表は、ソニー損保が掲載する建物のみ・地震保険なしの5年一括払の例です。
| マンションの築年数 | 5年分の保険料 |
|---|---|
| 新築 | 10,423円 |
| 築10年 | 15,426円 |
| 築20年 | 28,210円 |
条件:東京都、M構造、水災リスク区分2、保険始期日2026年10月1日、建物保険金額1,000万円。火災等・風災等・水災・水ぬれ等・盗難を補償し、家財・地震保険は含みません。基本補償の免責金額はなしですが、水ぬれ等は5万円です。
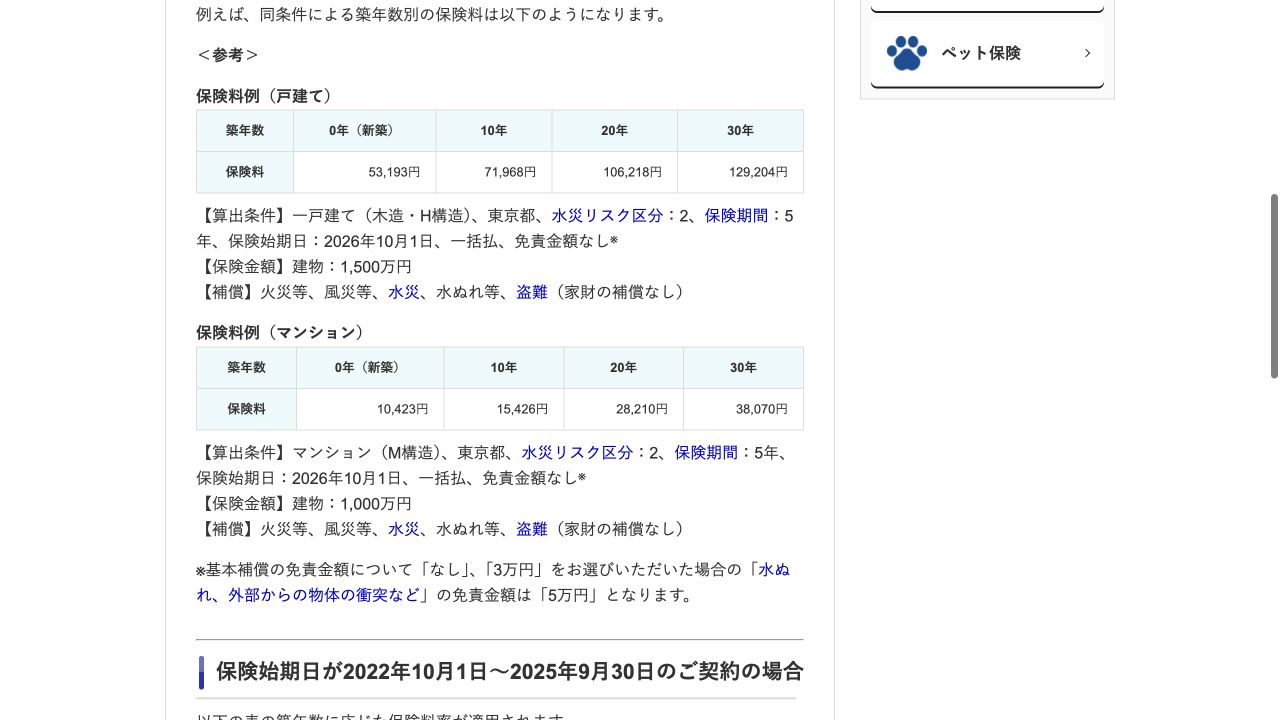
この例では築年数によって保険料が変わります。ただし、すべての会社で同じ区切り・同じ上がり方になるわけではありません。面積や所在地が違う自宅の見積もりを、この金額だけで高い・安いと判断しないことが大切です。
また、ここでの「築10年」は建物の年齢です。保険期間10年の金額ではありません。10年間で支払う費用については、後半の「10年間の費用の考え方」をご覧ください。
戸建ての火災保険の相場|構造と補償する金額も確認
戸建ては、木造か、耐火・準耐火の建物かでも保険料が変わります。次は、同じソニー損保の木造・H構造、建物のみ・地震保険なしの5年一括払の例です。
| 木造戸建ての築年数 | 5年分の保険料 |
|---|---|
| 新築 | 53,193円 |
| 築10年 | 71,968円 |
| 築20年 | 106,218円 |
条件:東京都、水災リスク区分2、保険始期日2026年10月1日、建物保険金額1,500万円。補償の種類と免責金額の扱いは上のマンション例と同様です。家財・地震保険は含みません。
マンション例とは構造だけでなく建物保険金額も違うため、差額をそのまま「戸建てだから増える金額」とは考えないでください。戸建てでも耐火性能や地域、必要な保険金額によって結果は変わります。
出典:損害保険料率算出機構「構造・所在地などによる料率区分」
家財・地震保険を含めるといくら?公式の組み合わせ例
建物のみの金額を見てから、家財と地震保険も付いた見積もりを見ると、急に高く感じることがあります。含まれる補償が違う金額を、そのまま比べないようにしましょう。
| 公式パンフレットの掲載例 | 保険金額(火災/地震) | 5年一括払の総額 |
|---|---|---|
| 新築マンション(5階)・M構造 | 建物1,000万円/500万円 家財500万円/250万円 | 122,064円 |
| 新築の木造戸建て・H構造 | 建物1,500万円/750万円 家財500万円/250万円 | 261,321円 |
共通条件:ソニー損保、東京都、水災リスク区分2、保険始期日2026年10月1日、保険期間5年。地震保険は建築年割引10%を適用。基本補償の免責金額はなしですが、水ぬれ等・破損等は5万円です。
マンション例は火災等・水ぬれ等・地震保険を建物と家財に付け、臨時費用・類焼損害等・個人賠償・破損等の特約を含みます。戸建て例は建物に火災等・風災等・水災・地震保険、家財に火災等・水災・盗難・地震保険を付け、臨時費用・類焼損害等の特約を含みます。
出典:ソニー損保「2026年10月1日以降始期版パンフレット」11ページ
上の建物のみの例とは、保険の対象も補償の組み合わせも異なります。差額がそのまま地震保険料という意味ではありません。この2例も、全国平均や保険会社の安さの順位を示したものではありません。
地震・噴火・津波を原因とする損害は、通常の火災保険だけでは備えられません。地震保険を外した金額を確認するときは、保険料が下がることと、補償される事故が減ることを一緒に考えましょう。
マンションの火災保険は10年契約できる?10年間の費用の考え方
2022年10月以降、一般的な住宅向け火災保険の最長保険期間は5年に短縮されています。現在の見積もりを取るときは、以前の10年契約の相場と混同せず、まず契約できる期間を確認してください。
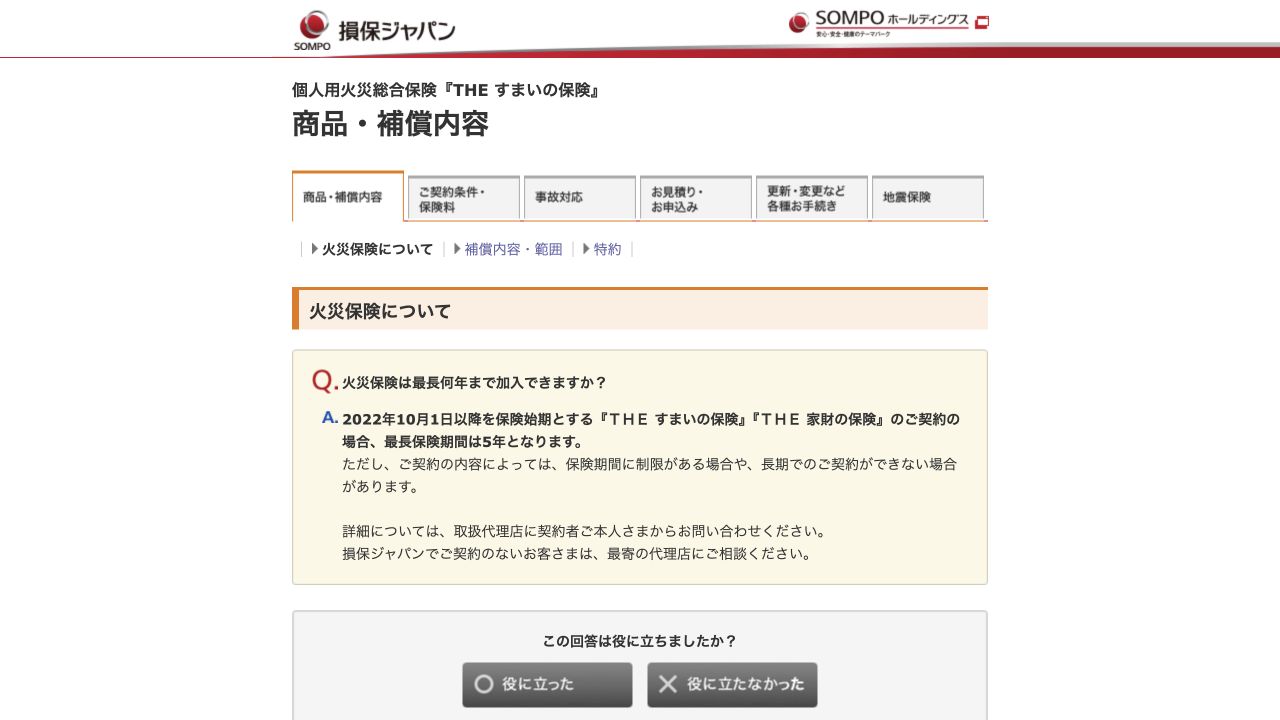
商品や建物条件によっては5年で契約できない場合もあります。たとえばソニー損保では、2025年10月1日以降始期の契約で築40年以上の建物は保険期間1年と案内しています。
出典:SOMPOダイレクト「保険期間が最長5年となった背景」/ソニー損保「保険期間の条件」
10年間の予算は「最初の契約+更新後の契約」で考える
5年契約を選ぶ場合、10年間の費用は、最初の5年分と更新後の5年分を合計して考えます。ただし、5年後の保険料は今の時点では確定しません。更新時の料率、建物の築年数、評価額、補償の変更などで変わる可能性があります。
| 最初の5年分 | 次の5年分を仮に置くと | 10年間の合計 |
|---|---|---|
| 10万円 | 10万円 | 20万円 |
| 10万円 | 12万円 | 22万円 |
| 10万円 | 15万円 | 25万円 |
※更新額の変化を示す説明用の計算例です。実際の見積もり、相場、値上げの予測ではありません。現在の5年保険料を2倍した金額も、将来の支払額を保証するものではありません。
「5年総額÷5」で1年あたりの負担を出すと比較しやすくなります。ただし、それは年換算額であり、支払方法として「年払」を選んだときの保険料とは別です。旧記事や見積書の「1年分」がどちらを指すかにも注意しましょう。
すでに10年契約に入っている方は、証券の満期日を確認
新たに10年契約を選べないことと、現在手元にある契約の満期日は分けて確認します。保険証券や契約者ページで、火災保険の終了日、地震保険の期間・自動継続の扱い、これまでの払込額を調べてください。途中で見直す場合は、解約返戻金と新契約の開始日も確認し、補償が途切れないようにします。
出典:SOMPOダイレクト「長期契約・途中解約」/日本損害保険協会「地震保険の期間と契約方法」
見積もりが相場より高いと感じたら、7項目をそろえて比較
自宅の見積もりが掲載例より高くても、すぐに割高とは判断できません。次の条件を同じにして複数社へ依頼し、そろえられない部分は違いとして比較しましょう。
| 比較する項目 | 確認する内容 |
|---|---|
| 1.所在地 | 都道府県だけでなく市区町村などの地域条件。水災のリスク区分も確認 |
| 2.構造 | M・T・H構造などの判定。耐火・準耐火の証明が反映されているか |
| 3.築年数・面積 | 建築年月、専有面積・延床面積、増改築の内容に誤りがないか |
| 4.保険の対象と金額 | 建物のみか家財も含むか。それぞれの保険金額はいくらか |
| 5.地震保険 | 付帯の有無、保険金額、適用する耐震等級・建築年等の割引 |
| 6.補償・特約・自己負担 | 水災・水ぬれ・破損等の有無。事故別の免責金額、支払限度額 |
| 7.期間と支払い方 | 1年・5年のどちらか。一括払・年払・月払のどれか |
特にマンションでは、管理組合が加入する共用部分の保険と、自分が入る専有部分・家財の保険を混同しないことが大切です。土地代や共用部分を含む購入価格を、そのまま自分の建物保険金額にすることも避けましょう。
出典:日本損害保険協会「マンションの契約方法」/損害保険料率算出機構「火災保険参考純率」
保険金額の根拠が会社ごとに違うときは、建物評価額が保険会社によって違う理由も確認してください。価格をそろえるために、必要な建物の金額だけを下げると補償不足になることがあります。
保険料を抑えるには、不要な重複と支払方法から見直す
マンションは共用部分と専有部分を確認する
管理規約や管理組合の保険内容を確認し、自分で補償を用意する範囲を整理します。管理組合の保険があるからといって、自室内や家財まで自動的に補償されるとは限りません。個人賠償責任の特約などは、家族のほかの保険で重複していないかも確認しましょう。
階数だけで補償を外さず、水災と水ぬれを区別する
水災は洪水・高潮・土砂崩れなど、水ぬれは給排水設備の事故や上階からの漏水などに関する補償です。高層階でも漏水による損害は起こり得るため、「上の階だから水に関する補償は全部不要」とは判断しないでください。
水災はハザードマップと建物の立地、補償する専有部分・家財への影響を確認して検討します。下の部屋への賠償に備える特約は、自分の部屋の損害を補償する水ぬれ補償とは役割が異なります。詳しくは水災補償を外せる条件と判断手順をご覧ください。
自己負担額と払い方は、家計に無理のない範囲で選ぶ
免責金額を高くして保険料を抑えられる商品でも、小さな損害では保険金を受け取れないことがあります。事故時に自分で払える金額かを確かめて決めましょう。家財の補償額も、持っている家具・家電などを買い直す費用から考えます。
長期契約や一括払いで総額を抑えられる場合がありますが、選べる期間・払込方法や割引は商品によって異なります。1年・5年の見積もりを比べるときは、まとまった支出が家計を圧迫しないかも確認してください。
火災保険の相場でよくある質問
マンションの火災保険が5年で10万円なら高いですか?
金額だけでは判断できません。建物のみなのか、家財・地震保険・特約も含むのかを見ます。この記事の公式例にも、家財と地震保険等を含む5年総額12万円台のケースがあります。同じ保険金額・補償・免責金額で比較してください。
「10年分」の見積もりを提示されたら、どこを確認すればよいですか?
保険証券や見積書の始期日・満期日を確認し、既存の長期契約の金額なのか、更新を含む資金計画なのかを担当者へ聞きましょう。現在の新規契約として10年間の保険料が確定している、と受け取らないことが大切です。地震保険の期間や更新方法も別に確認します。
賃貸マンションでも、同じ保険料例を使えますか?
この記事は建物を所有する方向けの例です。賃貸では、自分の家財や借家人賠償責任など、用意する補償の内容が異なります。持ち家の建物保険料と単純に比べず、賃貸借契約で求められる補償も確認してください。
まとめ|相場の金額より、同じ条件で比べることが大切
マンション・戸建ての火災保険料は、構造・築年数に加え、家財や地震保険の有無でも変わります。まず5年など同じ期間で、建物・家財の金額と補償をそろえて比較しましょう。10年間の予算を考えるときは、将来の更新額が変わる余地も残しておきます。
提示された見積もりに納得できない場合は、不要な特約や補償の重複、免責金額を順に確認してください。各社の特徴を知りたい方は、火災保険の比較記事も参考になります。
ご自宅の条件で、火災保険料を比べたい方へ
保険料の目安を見たら、所在地・建物の構造・補償内容をそろえて確認しましょう。住宅本舗では、火災保険の無料一括見積もりを受け付けています。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。